
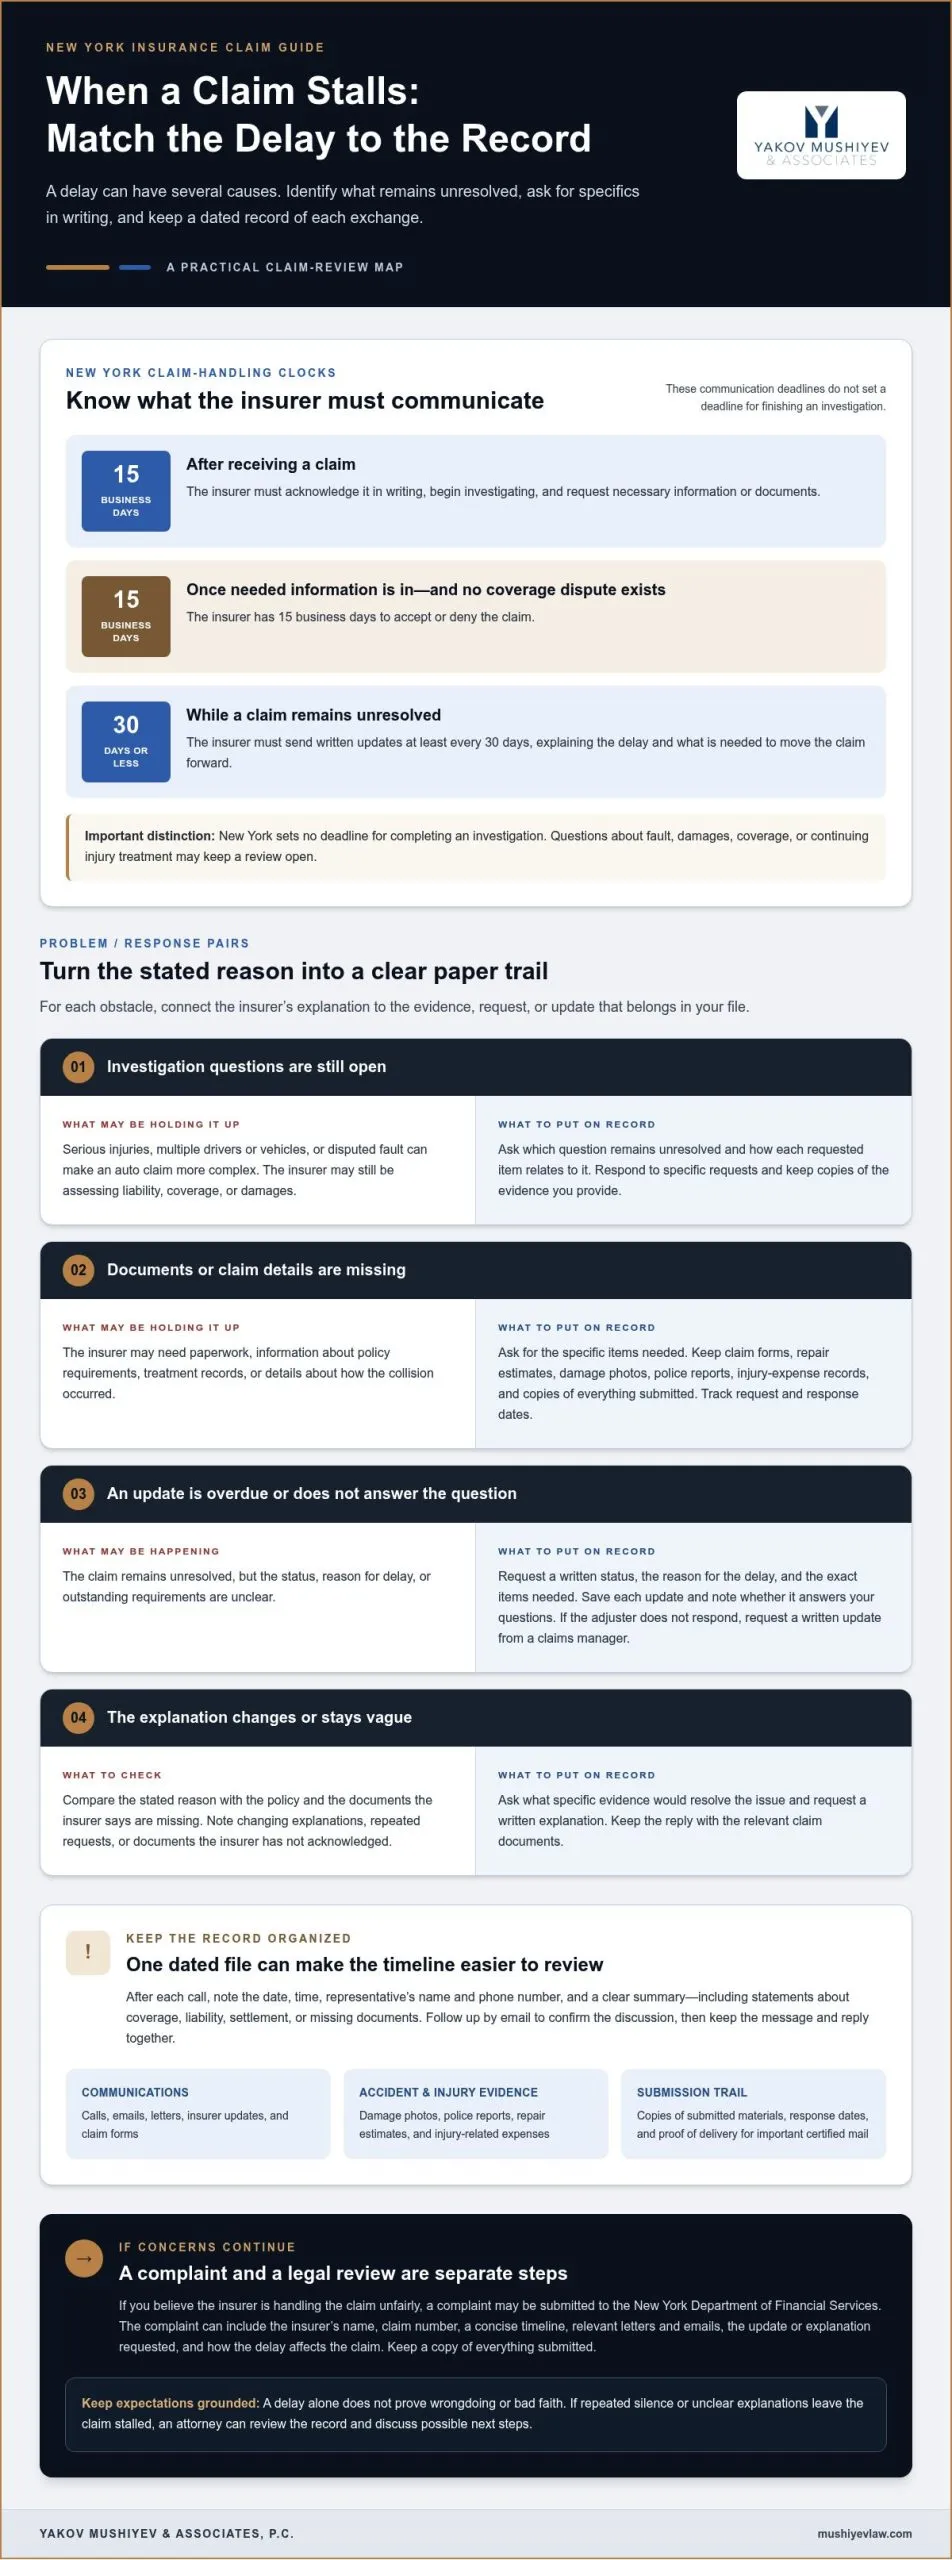
En Nueva York, una aseguradora debe reconocer su reclamación por escrito, comenzar a investigar y solicitar la información o documentos necesarios dentro de 15 días hábiles de recibirla. Si la reclamación permanece sin resolver, la aseguradora debe enviar actualizaciones escritas al menos cada 30 días explicando el retraso y qué se necesita para avanzar. Si se pregunta qué pasa si la compañía de seguros retrasa mi reclamación en Rosedale, Rochdale y Queens, comience por solicitar una actualización de estado clara y por escrito.
Un retraso puede ser frustrante, pero no significa automáticamente que la aseguradora actuó de manera inapropiada. Las preguntas sobre culpa, cobertura, daños o tratamiento médico en curso pueden extender una investigación. Cuando se pregunta qué pasa si la compañía de seguros retrasa mi reclamación en Rosedale, Rochdale y Queens, esta guía cubre razones comunes para retrasos, cómo documentar comunicaciones y cuándo la inacción continua puede justificar una revisión legal. También explica cómo revisar su historial de reclamaciones y buscar orientación de Yakov Mushiyev & Associates, P.C. puede ayudarle a evaluar sus próximos pasos.
Puntos clave
- Registre cada conversación con la aseguradora, guarde los intercambios escritos y haga seguimiento por escrito para poder rastrear qué se prometió y qué permanece pendiente.
- En Nueva York, las aseguradoras deben reconocer una reclamación y comenzar a investigar dentro de 15 días hábiles; las reclamaciones sin resolver requieren actualizaciones escritas al menos cada 30 días.
- Los retrasos pueden deberse a preguntas sobre culpa, cobertura, daños, tratamiento médico o documentos faltantes. Identifique qué dice la aseguradora que aún necesita.
- Si el silencio repetido o explicaciones poco claras dejan una reclamación por accidente estancada, la representación legal puede ayudar a revisar el registro y evaluar posibles próximos pasos.
Cómo mantener registros de comunicaciones de la aseguradora
Mantenga un archivo fechado de cada llamada, correo electrónico, carta y documento relacionado con su reclamación. Guarde evidencia de su lesión y gastos también. ¿Qué registros debe guardar cuando se retrasa una reclamación de seguros? Anote con quién habló, cuándo habló, qué dijeron y qué aún necesita la aseguradora.
Documente comunicaciones relacionadas con reclamaciones
- Después de cada llamada, registre la fecha, hora, nombre del representante y número de teléfono, y un resumen claro. Anote declaraciones sobre cobertura, responsabilidad, cantidad de liquidación o documentos faltantes. Luego envíe un correo electrónico al representante para confirmar la conversación, por ejemplo: "Usted dijo que las fotos de daños están bajo revisión". Guarde el mensaje y cualquier respuesta juntos en su archivo de reclamación. No confíe en la memoria ni registre solo las conclusiones de la aseguradora.
Solicite actualizaciones de reclamación
- Pida al ajustador por escrito el estado actual de la reclamación, la razón de cualquier retraso y los artículos específicos necesarios para avanzar en la revisión. En Nueva York, las aseguradoras deben enviar actualizaciones escritas al menos cada 30 días en reclamaciones sin resolver, explicando el retraso y qué se necesita. Guarde cada actualización y anote si responde sus preguntas. Si el ajustador no responde, solicite una actualización de estado escrita de un gerente de reclamaciones.
Mantenga registros de retrasos y evidencia
- Guarde cartas de la aseguradora, correos electrónicos, formularios de reclamación, estimaciones de reparación, fotos de daños, reportes policiales y registros de gastos relacionados con lesiones en una carpeta fechada. Guarde copias de todo lo que envíe, junto con prueba de entrega para correspondencia importante enviada por correo certificado. Rastrée cada solicitud y su fecha de respuesta en un registro simple. Este registro puede ayudar a mostrar solicitudes repetidas, actualizaciones perdidas o explicaciones cambiantes sin confundir eventos.
¿Puedo demandar a la compañía de seguros por retrasar una reclamación?
Un retraso solo no prueba irregularidades: las aseguradoras pueden necesitar investigar cobertura, responsabilidad y daños. Nueva York tiene plazos específicos de comunicación y decisión, pero un retraso irrazonable puede justificar una revisión más cercana.
-
Revise los plazos de investigación de reclamaciones
Compare las acciones de la aseguradora con los plazos de manejo de reclamaciones de Nueva York. Dentro de 15 días hábiles después de recibir una reclamación, la aseguradora debe reconocerla por escrito, comenzar a investigar y solicitar la información o documentos necesarios. Una vez que tiene la información necesaria y no encuentra disputa de cobertura, tiene 15 días hábiles para aceptar o rechazar la reclamación. Para reclamaciones sin resolver, debe enviar actualizaciones escritas al menos cada 30 días, explicando el retraso y qué se necesita.
Nueva York no establece plazo para completar una investigación. Las preguntas sobre culpa, daños, cobertura o tratamiento personal de lesiones en curso pueden mantener la revisión abierta. Las reglas de reclamaciones de propiedad de Florida son diferentes: las aseguradoras deben reconocer una reclamación dentro de 14 días, y dentro de 90 días de recibir prueba de pérdida completa, pagar, rechazar o explicar por escrito por qué se necesita más tiempo. Esos plazos de Florida no rigen una reclamación en Valley Stream.
-
Presente una queja ante el Departamento de Servicios Financieros de Nueva York
Si cree que la aseguradora está manejando su reclamación de manera injusta, puede presentar una queja al Departamento de Servicios Financieros de Nueva York. Incluya el nombre de la aseguradora, número de reclamación, una cronología concisa, cartas y correos electrónicos relevantes, y la actualización o explicación que solicitó. Describa cómo el retraso afecta su reclamación y guarde una copia de todo lo que envíe.
¿Difieren los procedimientos de reclamación para seguros de auto, propietarios de viviendas, salud y vida en Nueva York? Las reglas aplicables pueden depender del tipo de seguro y póliza, así que no suponga que un plazo se aplica a cada reclamación. Pida a la aseguradora que identifique la regla o término de póliza detrás de su posición. Si faltan actualizaciones o el silencio inexplicado continúa, un abogado puede revisar el registro y discutir si la acción legal puede ayudar a proteger sus derechos.
Razones comunes por las que se retrasan los pagos de seguros
Identifique la razón específica que da la aseguradora, luego compárela con la evidencia del accidente y cualquier requisito de reclamación pendiente. Un retraso puede reflejar una investigación compleja, documentación faltante o una disputa de cobertura, pero una denegación sola no establece mala fe.
-
Identifique razones por las que las investigaciones toman más tiempo
Pregunte qué mantiene la investigación abierta y relacione la respuesta con las circunstancias del accidente. Una reclamación de auto que involucra lesiones graves, múltiples conductores o vehículos, o responsabilidad disputada puede tardar meses en investigarse. La aseguradora puede necesitar evaluar responsabilidad, determinar si la cobertura se aplica y evaluar daños antes de pagar. Cada problema puede requerir evidencia diferente, como registros de tratamiento o detalles sobre cómo ocurrió la colisión. Responda prontamente a solicitudes específicas y pregunte cómo cada artículo se relaciona con la pregunta sin resolver. Si se repiten solicitudes o no son claras, solicite una explicación escrita.
-
Revise razones para denegación o retraso de reclamación
Compare la razón indicada por la aseguradora con su póliza y los documentos que dice que le faltan. Las solicitudes repetidas de documentos, preguntas sobre requisitos de póliza o disputas sobre daños pueden retrasar el pago. Una aseguradora también puede prolongar una revisión o disputar la cobertura con la esperanza de que la presión financiera lleve a un liquidación más baja. Esa posibilidad hace importantes las explicaciones escritas y un registro completo, pero el retraso solo no prueba mala fe.
Verifique si las explicaciones de la aseguradora cambian, si reconoce documentos que envió y si sus solicitudes se relacionan con el accidente o la lesión. Si su razón permanece vaga, pregunte qué evidencia específica resolvería el problema. Una queja al Departamento de Servicios Financieros de Nueva York puede abordar preocupaciones sobre manejo injusto, mientras que una demanda es un paso legal separado. La pregunta clave es si la aseguradora está investigando un problema genuino sin resolver o si no está explicando su manejo. Documente el estado de la reclamación, solicitudes y respuestas para que cualquier patrón sea claro.
Representación legal en casos de retraso en seguros
La ayuda legal puede convertir documentos de reclamación dispersos en un registro claro del retraso. Un abogado puede revisar las comunicaciones de la aseguradora, solicitar una actualización de estado y cronología, documentar patrones y preparar la reclamación para posible acción legal.
- Traiga el archivo de reclamación, póliza, cartas de la aseguradora y registro de comunicación a un abogado. Incluya registros que muestren cuándo envió documentos solicitados y cualquier respuesta o explicación que recibió. Esto ayuda al asesor a evaluar si el retraso implica una pregunta de cobertura o daños sin resolver, solicitudes repetidas o silencio después de seguimientos.
- Pida al abogado que identifique qué permanece disputado y qué evidencia podría abordarlo. Para una reclamación de accidente, eso podría incluir información sobre responsabilidad, lesión, tratamiento o daños. Una revisión enfocada puede distinguir una investigación activa de un retraso inexplicado y aclarar qué pedir a la aseguradora.
- Pida a su abogado que solicite una actualización de estado escrita y pasos específicos siguientes de la aseguradora. La carta puede enumerar artículos pendientes, resumir la cronología y preguntar cuándo espera la aseguradora actuar. La comunicación escrita crea un registro claro y ayuda a mantener preguntas clave y presentaciones anteriores de ser perdidas durante cambios de ajustadores.
- Discuta sus opciones antes de decidir si aceptar una oferta, disputar la posición de la aseguradora o perseguir una demanda. Un abogado puede preparar la reclamación para posible acción legal y explicar qué respalda la evidencia. En un caso que involucra un retraso impropio, un reclamante puede buscar daños consecuentes e intereses; honorarios de abogados y costos judiciales también pueden buscarse si el reclamante gana.
- Use una consulta para revisar las tácticas de la aseguradora, la cronología documentada y el próximo paso práctico. Si la reclamación se refiere a una lesión por accidente, hable con un abogado sobre su reclamación por accidente antes de que la presión de liquidar lo empuje a aceptar términos sin entender su efecto.
Yakov Mushiyev & Associates, P.C: Representación legal en accidentes automovilísticos
Yakov Mushiyev & Associates, P.C proporciona representación legal en accidentes automovilísticos para personas lesionadas que enfrentan un reclamo de accidente estancado. Si la demora del asegurador lo deja incierto sobre el caso del accidente, un abogado puede revisar las comunicaciones del reclamo y los problemas relacionados con el accidente, y luego explicar los posibles pasos siguientes. La firma también representa a personas lesionadas en accidentes de camiones y motocicletas, caídas y resbalones, y accidentes de construcción. Esta representación se enfoca en reclamos por lesiones, no en todas las disputas que involucren una póliza de seguros. Traiga su correspondencia de reclamo y registros clave del accidente para discutir cómo se relacionan con su caso. Si necesita orientación legal sobre un reclamo por lesión causada por accidente, comuníquese con Yakov Mushiyev & Associates, P.C.
Elija su Próximo Paso Con Claridad
Si se pregunta: "¿Qué pasa si la compañía de seguros retrasa mi reclamo en Valley Stream?", tome un próximo paso deliberado. Identifique qué necesita aclarar antes de responder a otra oferta o solicitud. Una conversación enfocada sobre sus prioridades puede ayudarle a entender qué opciones protegen sus intereses y cuáles pueden limitarlos. Tome decisiones con una visión clara de las consecuencias, no bajo presión o confusión.
Para un reclamo por lesión causada por accidente, la orientación legal puede ayudarle a evaluar la posición del asegurador y determinar un camino práctico a seguir. Yakov Mushiyev & Associates, P.C. maneja representación legal en accidentes automovilísticos, accidentes de camiones y caídas y resbalones. Si desea discutir cómo se ha manejado su reclamo de accidente, comuníquese con Yakov Mushiyev & Associates, P.C. Dé el próximo paso a su ritmo, con sus preguntas y prioridades en el centro.
Preguntas Frecuentes
¿Hay un límite de tiempo para los acuerdos de reclamos de seguros?
Nueva York no establece un plazo para que un asegurador complete su investigación de reclamo, por lo que no hay un plazo único de liquidación para cada reclamo. La respuesta puede depender de preguntas sin resolver sobre cobertura, responsabilidad o daños. Por ejemplo, un reclamo por lesión puede permanecer bajo revisión mientras continúa el tratamiento. Consulte su póliza y las actualizaciones de reclamo por escrito para entender los requisitos que aplican. Esta es información general, no asesoría legal para su caso específico.
¿Cuándo Debo Hablar con un Abogado de Disputas de Seguros?
Hable con un abogado si las explicaciones del asegurador entran en conflicto, deja de responder después de seguimientos, o le presionan para aceptar una liquidación antes de entender sus términos. Un abogado puede revisar el historial del reclamo y explicar lo que muestran los documentos antes de que decida cómo responder. Para reclamos de accidentes en Rosedale, Rochdale o Queens, traiga la póliza, la correspondencia y cualquier liberación propuesta. Esta es información general, no asesoría legal para su caso específico.
¿Es un reclamo denegado automáticamente mala fe?
No. Una denegación por sí sola no establece mala fe; el asegurador puede disputar la cobertura o si el reclamo cumple con los términos de la póliza. Lea cuidadosamente la carta de denegación e identifique el lenguaje de la póliza y la evidencia en la que se basa el asegurador. Si sus razones cambian o no abordan los registros que envió, preserve esas comunicaciones para revisión. Esta es información general, no asesoría legal para su caso específico.
¿Es Normal que un Ajustador de Seguros Continúe Pidiendo Más Documentos?
Un ajustador puede solicitar documentos necesarios para evaluar un reclamo, pero solicitudes repetidas de artículos que ya ha presentado pueden apuntar a un problema de comunicación. Mantenga copias de lo que proporciona y note cuándo lo presentó. Si una solicitud parece duplicada, responda por escrito con los detalles del envío anterior y pregunte qué sigue pendiente. Esta es información general, no asesoría legal para su caso específico.
¿Qué Cuenta como un Retraso Irrazonable de Reclamo de Seguros en Nueva York?
Ningún retraso único prueba automáticamente un manejo irrazonable en Nueva York. Busque un patrón, como silencio sin explicación, actualizaciones escritas perdidas, solicitudes repetidas de registros irrelevantes o duplicados, o razones inconsistentes para retener el reclamo. Compare las acciones del asegurador con las preguntas que dice que quedan sin resolver. Una denegación o retraso por sí solo no establece mala fe. Esta es información general, no asesoría legal para su caso específico.
¿Cuánto Tiempo Tiene un Asegurador de Nueva York para Reconocer e Investigar un Reclamo?
Dentro de 15 días hábiles después de recibir un reclamo, un asegurador de Nueva York debe reconocerlo por escrito, comenzar la investigación y solicitar información o documentos necesarios. Ese período no es un plazo para terminar la investigación. La investigación puede continuar mientras permanecen abiertas preguntas sobre cobertura, culpa, daños o tratamiento continuo. Esta es información general, no asesoría legal para su caso específico.
¿Lesionado? Hable hoy con un abogado.
Consulta gratuita. Sin honorarios a menos que ganemos.
718.775.3110