
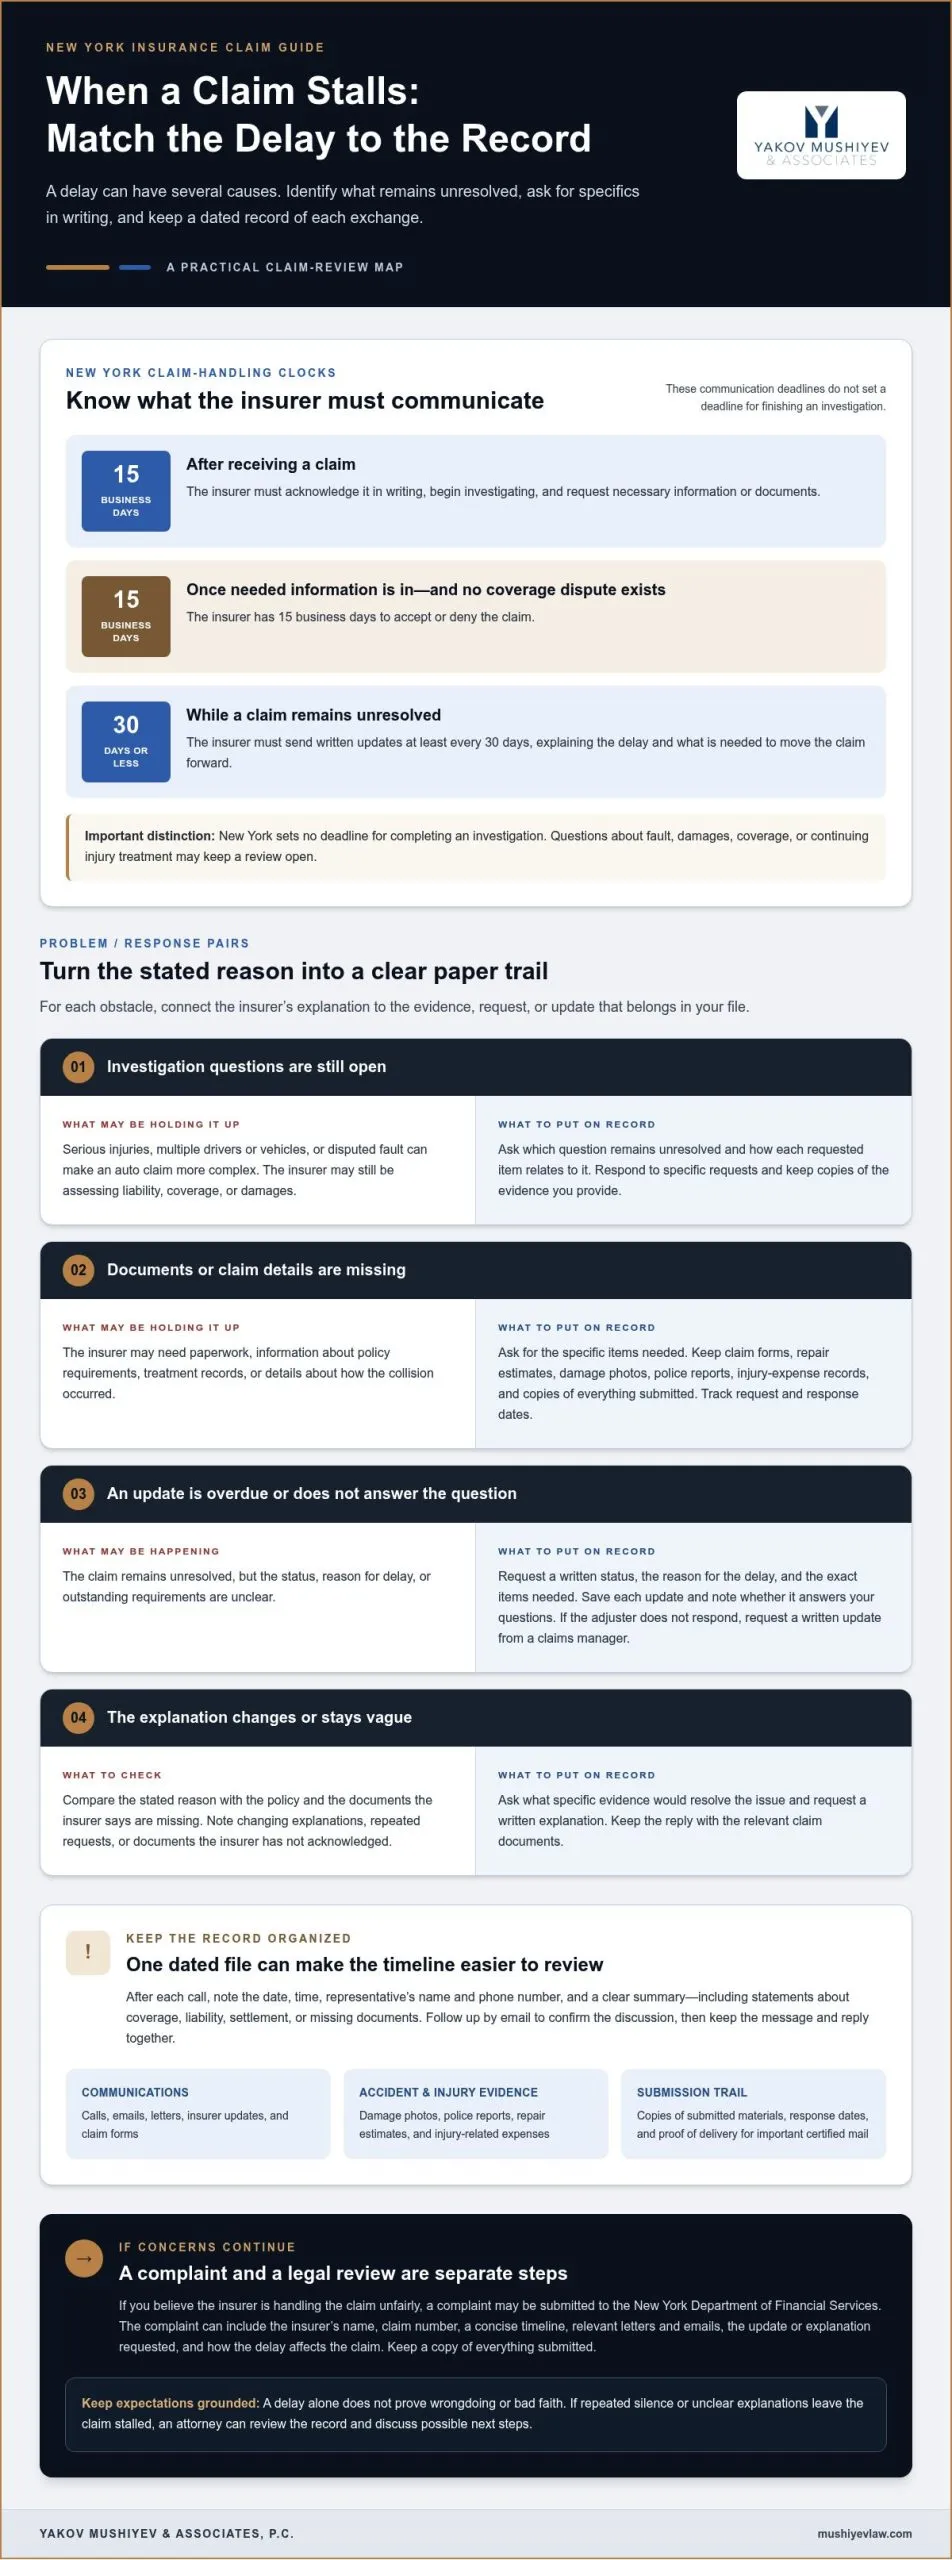
En vertu de la loi de New York, un assureur doit accuser réception de votre sinistre par écrit, débuter son enquête et demander les informations ou documents nécessaires dans les 15 jours ouvrables suivant la réception du sinistre. Si le sinistre reste non résolu, l'assureur doit envoyer des mises à jour écrites au moins tous les 30 jours expliquant le retard et ce qui est nécessaire pour le faire avancer. Si vous vous demandez que faire si la compagnie d'assurance retarde mon sinistre à Rosedale, Rochdale et Queens, commencez par demander une mise à jour écrite claire du statut.
Un retard peut être frustrant, mais il ne signifie pas automatiquement que l'assureur a agi de manière inappropriée. Des questions concernant la responsabilité, la couverture, les dommages-intérêts ou le traitement médical en cours peuvent prolonger une enquête. Lorsque vous vous demandez que faire si la compagnie d'assurance retarde mon sinistre à Rosedale, Rochdale et Queens, ce guide couvre les raisons courantes des retards, comment documenter les communications et quand l'inaction continue peut justifier un examen juridique. Il explique également comment examiner l'historique de votre sinistre et chercher des conseils auprès de Yakov Mushiyev & Associates, P.C. peut vous aider à évaluer vos prochaines démarches.
Points clés
- Consignez chaque conversation avec l'assureur, conservez les échanges écrits et effectuez un suivi par écrit afin de pouvoir suivre ce qui a été promis et ce qui reste à faire.
- En vertu de la loi de New York, les assureurs doivent accuser réception d'un sinistre et débuter l'enquête dans les 15 jours ouvrables ; les sinistres non résolus exigent des mises à jour écrites au moins tous les 30 jours.
- Les retards peuvent être dus à des questions concernant la responsabilité, la couverture, les dommages-intérêts, le traitement médical ou des documents manquants. Identifiez ce que l'assureur dit qu'il a toujours besoin.
- Si le silence répété ou les explications peu claires laissent un sinistre relatif à un accident au point mort, une représentation juridique peut vous aider à examiner le dossier et à évaluer les prochaines démarches possibles.
Garder des dossiers des communications de l'assureur
Conservez un dossier daté de chaque appel, email, lettre et document relatif à votre sinistre. Enregistrez également les preuves de votre blessure et de vos dépenses. Quels dossiers devriez-vous conserver en cas de retard du sinistre? Notez avec qui vous avez parlé, quand vous avez parlé, ce qu'ils ont dit et ce dont l'assureur a encore besoin.
Documenter les communications liées au sinistre
- Après chaque appel, enregistrez la date, l'heure, le nom du représentant et son numéro de téléphone, ainsi qu'un résumé clair. Notez les déclarations concernant la couverture, la responsabilité, le montant du règlement ou les documents manquants. Envoyez ensuite un email au représentant pour confirmer la conversation, par exemple : « Vous avez dit que les photos des dommages sont en cours d'examen. » Conservez le message et toute réponse ensemble dans votre dossier de sinistre. Ne vous fiez pas à votre mémoire ou n'enregistrez pas seulement les conclusions de l'assureur.
Demander des mises à jour du sinistre
- Demandez par écrit à l'expert le statut actuel du sinistre, la raison de tout retard et les éléments spécifiques nécessaires pour poursuivre l'examen. En vertu de la loi de New York, les assureurs doivent envoyer des mises à jour écrites au moins tous les 30 jours sur les sinistres non résolus, expliquant le retard et ce qui est nécessaire. Conservez chaque mise à jour et notez si elle répond à vos questions. Si l'expert ne répond pas, demandez une mise à jour écrite du statut à un gestionnaire des sinistres.
Garder les dossiers de retard et les preuves
- Conservez les lettres de l'assureur, les emails, les formulaires de sinistre, les devis de réparation, les photos des dommages, les rapports de police et les dossiers des dépenses liées aux blessures dans un dossier daté. Conservez des copies de tout ce que vous soumettez, ainsi que la preuve de livraison pour la correspondance importante envoyée par courrier recommandé. Enregistrez chaque demande et votre date de réponse dans un journal simple. Ce dossier peut aider à montrer les demandes répétées, les mises à jour manquées ou les explications changeantes sans confondre les événements.
Puis-je poursuivre la compagnie d'assurance pour retard dans le traitement du sinistre?
Un retard seul ne prouve pas une inconduite : les assureurs peuvent avoir besoin d'enquêter sur la couverture, la responsabilité et les dommages-intérêts. New York a des délais spécifiques de communication et de décision, mais un retard déraisonnable peut justifier un examen plus approfondi.
-
Examiner les délais d'enquête sur le sinistre
Comparez les actions de l'assureur avec les délais de traitement des sinistres de New York. Dans les 15 jours ouvrables suivant la réception d'un sinistre, l'assureur doit l'accuser réception par écrit, débuter son enquête et demander les informations ou documents nécessaires. Une fois qu'il a les informations nécessaires et ne trouve pas de litige de couverture, il a 15 jours ouvrables pour accepter ou rejeter le sinistre. Pour les sinistres non résolus, il doit envoyer des mises à jour écrites au moins tous les 30 jours, expliquant le retard et ce qui est nécessaire.
New York ne fixe aucun délai pour terminer une enquête. Des questions concernant la responsabilité, les dommages-intérêts, la couverture ou le traitement médical personnel continu peuvent maintenir l'examen ouvert. Les règles de réclamation de biens en Floride sont différentes : les assureurs doivent accuser réception d'une réclamation dans les 14 jours et, dans les 90 jours suivant la réception d'une preuve de sinistre complète, payer, rejeter ou expliquer par écrit pourquoi plus de temps est nécessaire. Ces délais de Floride ne s'appliquent pas à un sinistre à Valley Stream.
-
Déposer une plainte auprès du Département des services financiers de New York
Si vous croyez que l'assureur traite votre sinistre de manière déloyale, vous pouvez déposer une plainte auprès du Département des services financiers de New York. Incluez le nom de l'assureur, le numéro du sinistre, un calendrier concis, les lettres et emails pertinents et la mise à jour ou l'explication que vous avez demandées. Décrivez comment le retard affecte votre sinistre et conservez une copie de tout ce que vous soumettez.
Les procédures de sinistre diffèrent-elles pour l'assurance automobile, habitation, santé et vie à New York? Les règles applicables peuvent dépendre du type d'assurance et de la police, ne supposez donc pas qu'un délai s'applique à tous les sinistres. Demandez à l'assureur d'identifier la règle ou le terme de la politique derrière sa position. Si les mises à jour manquées ou le silence inexpliqué persistent, un avocat peut examiner le dossier et discuter si une action en justice peut aider à protéger vos droits.
Raisons courantes du retard des paiements d'assurance
Identifiez la raison spécifique que l'assureur donne, puis comparez-la avec les preuves de l'accident et toute exigence de sinistre en attente. Un retard peut refléter une enquête complexe, de la paperasserie manquante ou un litige de couverture, mais un rejet seul n'établit pas une mauvaise foi.
-
Identifier les raisons pour lesquelles les enquêtes prennent plus de temps
Demandez ce qui maintient l'enquête ouverte et reliez la réponse aux circonstances de l'accident. Une réclamation automobile impliquant des blessures graves, plusieurs conducteurs ou véhicules ou une responsabilité contestée peut prendre des mois à enquêter. L'assureur peut avoir besoin d'évaluer la responsabilité, de déterminer si la couverture s'applique et d'évaluer les dommages-intérêts avant de payer. Chaque question peut nécessiter des preuves différentes, telles que les dossiers de traitement ou les détails sur le déroulement de la collision. Répondez rapidement aux demandes spécifiques et demandez comment chaque élément se rapporte à la question non résolue. Si les demandes sont répétées ou peu claires, demandez une explication écrite.
-
Examiner les raisons du rejet ou du retard du sinistre
Comparez la raison déclarée par l'assureur avec votre police et les documents qu'il dit manquer. Les demandes de paperasserie répétées, les questions sur les exigences de la police ou les litiges concernant les dommages-intérêts peuvent retarder le paiement. Un assureur peut également prolonger un examen ou contester la couverture dans l'espoir que la pression financière mènera à un règlement plus faible. Cette possibilité rend les explications écrites et un dossier complet importants, mais le retard seul ne prouve pas la mauvaise foi.
Vérifiez si les explications de l'assureur changent, s'il reconnaît les documents que vous avez soumis et si ses demandes se rapportent à l'accident ou à la blessure. Si sa raison reste vague, demandez quelle preuve spécifique résoudrait le problème. Une plainte auprès du Département des services financiers de New York peut traiter les préoccupations concernant un traitement déloyale, tandis qu'un procès est une étape juridique distincte. La question clé est de savoir si l'assureur enquête sur une question authentique non résolue ou omet d'expliquer son traitement. Documentez le statut du sinistre, les demandes et les réponses afin que tout modèle soit clair.
Représentation juridique dans les cas de retard d'assurance
L'aide juridique peut transformer des documents de sinistre dispersés en un dossier clair du retard. Un avocat peut examiner les communications de l'assureur, demander une mise à jour du statut et un calendrier, documenter les modèles et préparer le sinistre pour une possible action en justice.
- Apportez le dossier du sinistre, la police, les lettres de l'assureur et le journal de communication à un avocat. Incluez les dossiers montrant quand vous avez soumis les documents demandés et toute réponse ou explication que vous avez reçues. Cela aide le conseil à évaluer si le retard implique une question de couverture ou de dommages-intérêts non résolue, des demandes répétées ou le silence après les suivis.
- Demandez à l'avocat d'identifier ce qui reste contesté et quelles preuves pourraient le traiter. Pour une réclamation d'accident, cela pourrait inclure des informations sur la responsabilité, la blessure, le traitement ou les dommages-intérêts. Un examen ciblé peut distinguer une enquête active d'un retard inexpliqué et clarifier ce qu'il faut demander à l'assureur.
- Demandez à votre avocat de demander une mise à jour écrite du statut et des prochaines étapes spécifiques à l'assureur. La lettre peut énumérer les éléments en attente, résumer le calendrier et demander quand l'assureur s'attend à agir. La communication écrite crée un dossier clair et aide à ce que les questions clés et les sousmissions précédentes ne soient pas perdues lors des changements d'expert.
- Discutez vos options avant de décider d'accepter une offre, de contester la position de l'assureur ou de poursuivre une action en justice. Un avocat peut préparer le sinistre pour une possible action en justice et expliquer ce que les preuves soutiennent. Dans une affaire impliquant un retard inapproprié, un demandeur peut chercher les dommages-intérêts consécutifs et les intérêts ; les honoraires d'avocat et les frais judiciaires peuvent également être recherchés si le demandeur gagne.
- Utilisez une consultation pour examiner les tactiques de l'assureur, le calendrier documenté et la prochaine étape pratique. Si la réclamation concerne une blessure par accident, parlez avec un avocat de votre réclamation d'accident avant que la pression pour conclure vous pousse à accepter des conditions sans comprendre leur effet.
Yakov Mushiyev & Associates, P.C : Représentation juridique en cas d'accident automobile
Yakov Mushiyev & Associates, P.C fournit une représentation juridique en cas d'accident automobile pour les personnes blessées confrontées à une réclamation d'accident bloquée. Si le retard de l'assureur vous laisse incertain quant à votre dossier d'accident, un avocat peut examiner les communications de la réclamation et les problèmes liés à l'accident, puis vous expliquer les prochaines étapes possibles. Le cabinet représente également les personnes blessées dans des accidents de camion et de motocyclette, des chutes et des accidents de construction. Cette représentation se concentre sur les réclamations en cas de blessure, non sur tous les litiges impliquant une police d'assurance. Apportez votre correspondance de réclamation et les documents clés relatifs à l'accident pour discuter de la façon dont ils se rapportent à votre dossier. Si vous avez besoin de conseils juridiques concernant une réclamation en cas de blessure d'accident, contactez Yakov Mushiyev & Associates, P.C.
Choisissez votre prochaine étape avec clarté
Si vous vous demandez « Et si la compagnie d'assurance retarde ma réclamation à Valley Stream ? », prenez une étape délibérée. Identifiez ce que vous devez clarifier avant de répondre à une autre offre ou demande. Une conversation ciblée sur vos priorités peut vous aider à comprendre quels choix protègent vos intérêts et lesquels pourraient les limiter. Prenez des décisions en ayant une vue claire des conséquences, non sous pression ou dans la confusion.
Pour une réclamation en cas de blessure d'accident, des conseils juridiques peuvent vous aider à évaluer la position de l'assureur et à déterminer une voie pratique à suivre. Yakov Mushiyev & Associates, P.C. traite la représentation juridique en cas d'accident automobile, d'accident de camion et de chute. Si vous souhaitez discuter de la façon dont votre réclamation d'accident a été traitée, contactez Yakov Mushiyev & Associates, P.C. Franchissez la prochaine étape à votre rythme, avec vos questions et vos priorités au centre.
Questions fréquemment posées
Existe-t-il un délai pour les règlements de réclamation d'assurance ?
New York n'impose aucun délai à l'assureur pour terminer son enquête sur la réclamation, il n'y a donc pas de date limite unique pour chaque réclamation. La réponse peut dépendre de questions non résolues concernant la couverture, la responsabilité ou les dommages. Par exemple, une réclamation en cas de blessure peut rester sous examen pendant que le traitement se poursuit. Vérifiez votre police et les mises à jour écrites de la réclamation pour comprendre les exigences qui s'appliquent. Ceci est une information générale, non un conseil juridique pour votre dossier spécifique.
Quand devrais-je parler à un avocat spécialisé dans les litiges d'assurance ?
Parlez à un avocat si les explications de l'assureur sont contradictoires, s'il cesse de répondre après des suivis, ou si on vous presse d'accepter un règlement avant de comprendre ses conditions. Un avocat peut examiner l'historique de la réclamation et vous expliquer ce que les documents montrent avant que vous ne décidiez comment répondre. Pour les réclamations d'accident à Rosedale, Rochdale ou Queens, apportez la police, la correspondance et tout projet de libération. Ceci est une information générale, non un conseil juridique pour votre dossier spécifique.
Une réclamation rejetée est-elle automatiquement contraire à la bonne foi ?
Non. Un rejet seul n'établit pas la mauvaise foi ; l'assureur peut contester la couverture ou le fait que la réclamation satisfasse aux conditions de la police. Lisez attentivement la lettre de rejet et identifiez le libellé de la police et la preuve sur lesquels l'assureur s'appuie. Si ses raisons changent ou ne tiennent pas compte des dossiers que vous avez soumis, conservez ces communications pour examen. Ceci est une information générale, non un conseil juridique pour votre dossier spécifique.
Est-il normal qu'un expert en sinistres continue à demander d'autres documents ?
Un expert peut demander les documents nécessaires pour évaluer une réclamation, mais des demandes répétées d'éléments que vous avez déjà soumis peuvent indiquer un problème de communication. Conservez des copies de ce que vous fournissez et notez quand vous l'avez soumis. Si une demande semble en double, répondez par écrit en indiquant les détails de la soumission antérieure et demandez ce qui reste à faire. Ceci est une information générale, non un conseil juridique pour votre dossier spécifique.
Qu'est-ce qui constitue un retard déraisonnable du traitement des réclamations d'assurance à New York ?
Aucun retard unique ne prouve automatiquement un traitement déraisonnable à New York. Recherchez un modèle, comme le silence inexpliqué, les mises à jour écrites manquées, les demandes répétées de dossiers non pertinents ou en double, ou les raisons incohérentes du gel de la réclamation. Comparez les actions de l'assureur aux questions qu'il dit rester non résolues. Un rejet ou un retard seul n'établit pas la mauvaise foi. Ceci est une information générale, non un conseil juridique pour votre dossier spécifique.
Combien de temps un assureur de New York doit-il avoir pour accuser réception et enquêter sur une réclamation ?
Dans les 15 jours ouvrables suivant la réception d'une réclamation, un assureur de New York doit l'accuser réception par écrit, commencer l'enquête et demander les informations ou les documents nécessaires. Cette période n'est pas une date limite pour terminer l'enquête. L'enquête peut se poursuivre pendant que des questions concernant la couverture, la responsabilité, les dommages ou le traitement en cours restent ouvertes. Ceci est une information générale, non un conseil juridique pour votre dossier spécifique.
Blessé ? Parlez à un avocat dès aujourd’hui.
Consultation gratuite. Aucuns honoraires sauf en cas de succès.
718.775.3110