
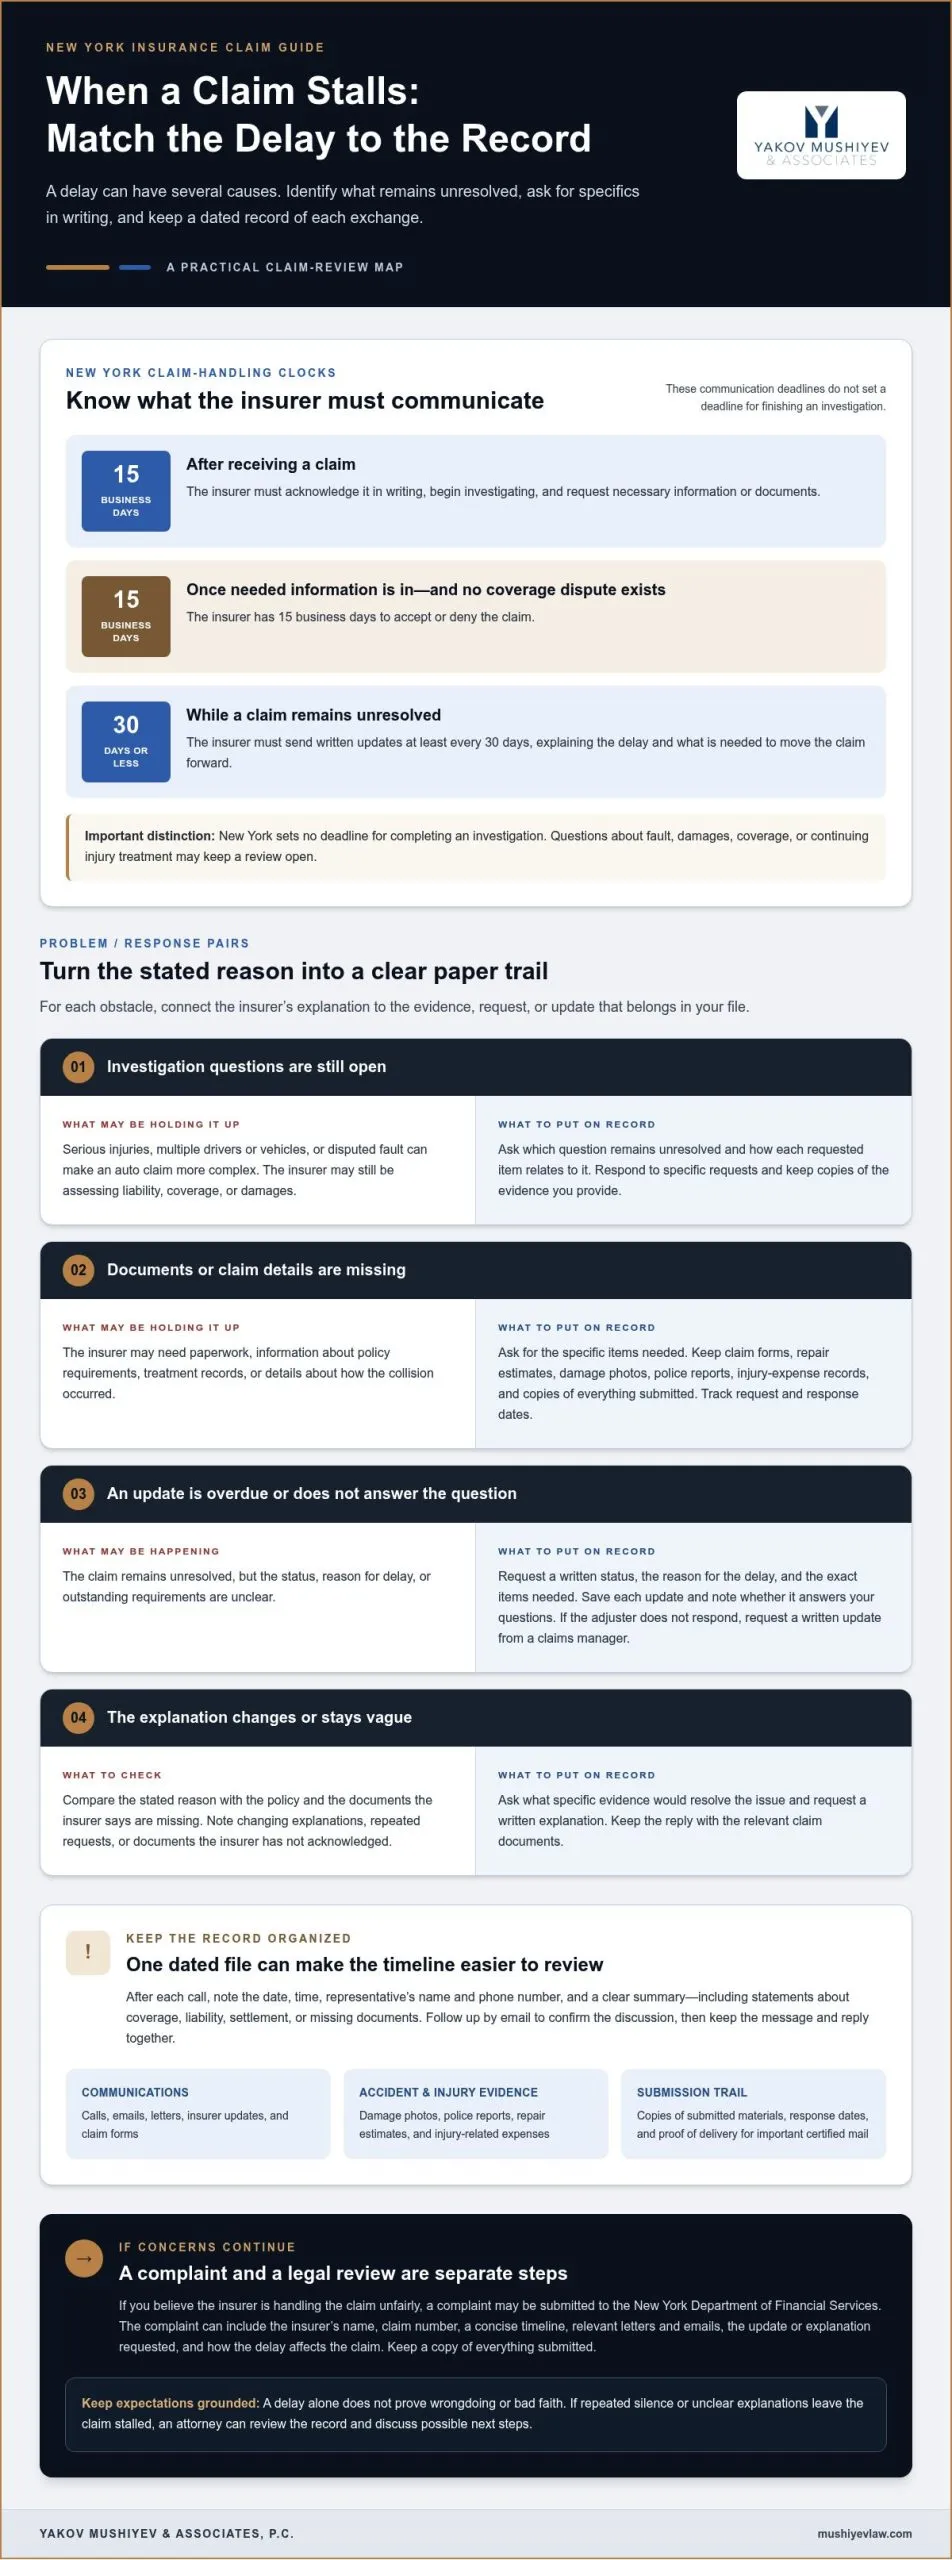
A New York, un assicuratore deve riconoscere il tuo reclamo per iscritto, iniziare l'investigazione e richiedere le informazioni o i documenti necessari entro 15 giorni lavorativi dal ricevimento. Se il reclamo rimane irrisolto, l'assicuratore deve inviare aggiornamenti scritti almeno ogni 30 giorni spiegando il ritardo e ciò che è necessario per procedere. Se ti chiedi cosa fare se l'azienda di assicurazioni ritarda il mio reclamo a Rosedale, Rochdale e Queens, inizia richiedendo un chiaro aggiornamento dello stato scritto.
Un ritardo può essere frustrante, ma non significa automaticamente che l'assicuratore abbia agito in modo improprio. Domande sulla responsabilità civile, la copertura, i danni, o il trattamento medico in corso possono estendere un'investigazione. Quando ti chiedi cosa fare se l'azienda di assicurazioni ritarda il mio reclamo a Rosedale, Rochdale e Queens, questa guida copre le ragioni comuni dei ritardi, come documentare le comunicazioni, e quando l'inazione continua può giustificare una revisione legale. Spiega inoltre come la revisione della cronologia del tuo reclamo e la ricerca di consulenza da Yakov Mushiyev & Associates, P.C. possono aiutarti a valutare i tuoi prossimi passi.
Punti chiave
- Registra ogni conversazione con l'assicuratore, salva gli scambi scritti, e segui con messaggi scritti in modo da poter tracciare ciò che è stato promesso e ciò che rimane in sospeso.
- A New York, gli assicuratori devono riconoscere un reclamo e iniziare l'investigazione entro 15 giorni lavorativi; i reclami irrisolti richiedono aggiornamenti scritti almeno ogni 30 giorni.
- I ritardi possono derivare da domande sulla responsabilità civile, la copertura, i danni, il trattamento medico, o documenti mancanti. Identifica ciò che l'assicuratore dice che ha ancora bisogno.
- Se il silenzio ripetuto o spiegazioni poco chiare lasciano un reclamo per incidente bloccato, una rappresentanza legale può aiutare a riesaminare il fascicolo e valutare i possibili prossimi passi.
Mantenere registri delle comunicazioni dell'assicuratore
Mantieni un fascicolo datato di ogni chiamata, email, lettera e documento relato al tuo reclamo. Salva prove del tuo infortunio e delle spese anche. Quali registri dovresti mantenere quando un reclamo assicurativo viene ritardato? Annota chi hai contattato, quando hai contattato, cosa hanno detto, e ciò che l'assicuratore ha ancora bisogno.
Documentare le comunicazioni relative al reclamo
- Dopo ogni chiamata, registra la data, l'ora, il nome e il numero di telefono del rappresentante, e un riepilogo chiaro. Annota le dichiarazioni sulla copertura, responsabilità civile, l'importo della transazione, o documenti mancanti. Quindi invia un'email al rappresentante per confermare la discussione, ad esempio: "Hai detto che le foto dei danni sono in fase di revisione." Mantieni il messaggio e qualsiasi risposta insieme nel tuo fascicolo del reclamo. Non fare affidamento sulla memoria o registrare solo le conclusioni dell'assicuratore.
Richiedere aggiornamenti del reclamo
- Chiedi al perito per iscritto lo stato attuale del reclamo, il motivo di qualsiasi ritardo, e gli elementi specifici necessari per procedere con la revisione. A New York, gli assicuratori devono inviare aggiornamenti scritti almeno ogni 30 giorni sui reclami irrisolti, spiegando il ritardo e ciò che è necessario. Salva ogni aggiornamento e annota se risponde alle tue domande. Se il perito non risponde, richiedi un aggiornamento dello stato scritto da un gestore dei reclami.
Mantenere registri dei ritardi e delle prove
- Mantieni lettere dell'assicuratore, email, moduli di reclamo, stime di riparazione, foto dei danni, rapporti della polizia, e registri delle spese relative all'infortunio in un'unica cartella datata. Salva copie di tutto ciò che invii, insieme alla prova di consegna per la corrispondenza importante inviata per posta certificata. Traccia ogni richiesta e la data della tua risposta in un semplice registro. Questo fascicolo può aiutare a mostrare richieste ripetute, aggiornamenti mancati, o spiegazioni mutevoli senza confondere gli eventi.
Posso citare in giudizio l'azienda di assicurazioni per aver ritardato un reclamo?
Un ritardo da solo non prova un illecito: gli assicuratori possono aver bisogno di investigare la copertura, la responsabilità civile, e i danni. New York ha scadenze specifiche di comunicazione e decisione, ma un ritardo irragionevole può giustificare una revisione più attenta.
-
Riesaminare le scadenze dell'investigazione del reclamo
Confronta le azioni dell'assicuratore con le scadenze di gestione dei reclami di New York. Entro 15 giorni lavorativi dal ricevimento di un reclamo, l'assicuratore deve riconoscerlo per iscritto, iniziare l'investigazione, e richiedere le informazioni o i documenti necessari. Una volta ottenute le informazioni necessarie e riscontrato nessuna disputa di copertura, ha 15 giorni lavorativi per accettare o negare il reclamo. Per i reclami irrisolti, deve inviare aggiornamenti scritti almeno ogni 30 giorni, spiegando il ritardo e ciò che è necessario.
New York non fissa una scadenza per completare un'investigazione. Domande sulla responsabilità civile, i danni, la copertura, o il trattamento di infortunio personale continuo possono mantenere la revisione aperta. Le regole della Florida per i reclami sulla proprietà sono diverse: gli assicuratori devono riconoscere un reclamo entro 14 giorni, e entro 90 giorni dal ricevimento della prova di perdita completata, pagare, negare, o spiegare per iscritto perché è necessario più tempo. Quelle scadenze della Florida non governano un reclamo di Valley Stream.
-
Presentare un reclamo al Dipartimento dei Servizi Finanziari di New York
Se credi che l'assicuratore stia gestendo il tuo reclamo ingiustamente, puoi presentare un reclamo al Dipartimento dei Servizi Finanziari di New York. Includi il nome dell'assicuratore, il numero del reclamo, una cronologia concisa, lettere e email rilevanti, e l'aggiornamento o la spiegazione che hai richiesto. Descrivi come il ritardo influisce sul tuo reclamo, e mantieni una copia di tutto ciò che invii.
Le procedure di reclamo differiscono per i reclami automobilistici, proprietari, sanitari e assicurativi sulla vita a New York? Le regole applicabili possono dipendere dal tipo di assicurazione e dalla polizza, quindi non presumere che una scadenza si applichi a ogni reclamo. Chiedi all'assicuratore di identificare la regola o il termine della polizza dietro la sua posizione. Se gli aggiornamenti mancati o il silenzio inspiegabile continuano, un avvocato può riesaminare il fascicolo e discutere se l'azione legale può aiutare a proteggere i tuoi diritti.
Ragioni comuni per i ritardi nei pagamenti assicurativi
Identifica il motivo specifico che l'assicuratore fornisce, quindi confrontalo con le prove dell'incidente e qualsiasi requisito del reclamo in sospeso. Un ritardo può riflettere un'investigazione complessa, documenti mancanti, o una disputa di copertura, ma una negazione da sola non stabilisce la malafede.
-
Identificare i motivi per cui le investigazioni richiedono più tempo
Chiedi cosa mantiene aperta l'investigazione e collega la risposta alle circostanze dell'incidente. Un reclamo automobilistico che coinvolge infortuni gravi, più conducenti o veicoli, o responsabilità civile controversa può richiedere mesi per essere investigato. L'assicuratore può aver bisogno di valutare la responsabilità civile, determinare se la copertura si applica, e valutare i danni prima di pagare. Ogni questione può richiedere prove diverse, come documenti di trattamento o dettagli su come si è verificato l'incidente. Rispondi tempestivamente alle richieste specifiche, e chiedi come ogni elemento si riferisce alla questione irrisolta. Se le richieste vengono ripetute o sono poco chiare, chiedi una spiegazione scritta.
-
Riesaminare i motivi per il rifiuto o il ritardo del reclamo
Confronta il motivo indicato dall'assicuratore con la tua polizza e i documenti che dice siano mancanti. Richieste di documenti ripetute, domande sui requisiti della polizza, o controversie sui danni possono ritardare il pagamento. Un assicuratore può anche prolungare una revisione o disputare la copertura nella speranza che la pressione finanziaria porterà a una transazione inferiore. Questa possibilità rende le spiegazioni scritte e un fascicolo completo importanti, ma il ritardo da solo non prova la malafede.
Verifica se le spiegazioni dell'assicuratore cambiano, se riconosce i documenti che hai inviato, e se le sue richieste si riferiscono all'incidente o all'infortunio. Se il suo motivo rimane vago, chiedi quali prove specifiche risolverebbero la questione. Un reclamo al Dipartimento dei Servizi Finanziari di New York può affrontare le preoccupazioni sulla gestione ingiusta, mentre una causa è un passo legale separato. La domanda chiave è se l'assicuratore sta investigando una questione genuinamente irrisolta o non sta spiegando la sua gestione. Documenta lo stato del reclamo, le richieste, e le risposte in modo che qualsiasi modello sia chiaro.
Rappresentanza legale nei casi di ritardo assicurativo
L'aiuto legale può trasformare i documenti del reclamo sparsi in un fascicolo chiaro del ritardo. Un avvocato può riesaminare le comunicazioni dell'assicuratore, richiedere un aggiornamento dello stato e una cronologia, documentare i modelli, e preparare il reclamo per possibili azioni legali.
- Porta il fascicolo del reclamo, la polizza, le lettere dell'assicuratore, e il registro di comunicazione a un avvocato. Includi i registri che mostrano quando hai inviato i documenti richiesti e qualsiasi risposta o spiegazione che hai ricevuto. Ciò aiuta l'avvocato a valutare se il ritardo implica una questione di copertura o danni irrisolta, richieste ripetute, o silenzio dopo i follow-up.
- Chiedi all'avvocato di identificare ciò che rimane controverso e quale prova potrebbe affrontarlo. Per un reclamo di incidente, questo potrebbe includere informazioni sulla responsabilità civile, infortunio, trattamento, o danni. Una revisione focalizzata può distinguere un'investigazione attiva da un ritardo inspiegabile e chiarire cosa chiedere all'assicuratore.
- Chiedi al tuo avvocato di richiedere un aggiornamento dello stato scritto e i prossimi passi specifici dall'assicuratore. La lettera può elencare gli elementi in sospeso, riassumere la cronologia, e chiedere quando l'assicuratore prevede di agire. La comunicazione scritta crea un fascicolo chiaro e aiuta a mantenere le domande chiave e i precedenti invii dal perdersi durante i passaggi del perito.
- Discuti le tue opzioni prima di decidere se accettare un'offerta, disputare la posizione dell'assicuratore, o intraprendere un'azione legale. Un avvocato può preparare il reclamo per possibili azioni legali e spiegare ciò che le prove supportano. In un caso che coinvolge un ritardo improprio, un ricorrente può cercare danni consequenziali e interessi; le spese legali e i costi processuali possono anche essere cercati se il ricorrente vince.
- Usa una consultazione per riesaminare le tattiche dell'assicuratore, la cronologia documentata, e il passo pratico successivo. Se il reclamo riguarda un infortunio dovuto a un incidente, parla con un avvocato del tuo reclamo per incidente prima che la pressione di raggiungere una transazione ti spinga ad accettare termini senza comprenderne l'effetto.
Yakov Mushiyev & Associates, P.C: Rappresentanza legale per incidenti automobilistici
Yakov Mushiyev & Associates, P.C fornisce assistenza legale per sinistri automobilistici a persone danneggiate che affrontano un reclamo per incidente fermo. Se il ritardo dell'assicuratore vi lascia incerti sulla causa dell'incidente, un avvocato può esaminare le comunicazioni del reclamo e le questioni relative all'incidente, quindi spiegare i possibili passi successivi. Lo studio rappresenta anche persone danneggiate in incidenti con camion e motociclette, cadute e incidenti in cantiere. Questa rappresentanza si concentra sui reclami per lesioni personali, non su ogni controversia che coinvolge una polizza assicurativa. Portate la vostra corrispondenza relativa al reclamo e i documenti chiave sull'incidente per discutere il modo in cui si riferiscono al vostro caso. Se avete bisogno di consulenza legale su un reclamo per lesioni derivanti da incidente, contattatevi con Yakov Mushiyev & Associates, P.C.
Scegliete il vostro passo successivo con chiarezza
Se vi chiedete: "E se la compagnia di assicurazione ritarda il mio reclamo a Valley Stream?", fate un passo deliberato. Identificate ciò che vi serve chiarire prima di rispondere a un'altra offerta o richiesta. Una conversazione mirata sulle vostre priorità può aiutarvi a capire quali scelte proteggono i vostri interessi e quali potrebbero limitarli. Prendete decisioni con una visione chiara delle conseguenze, non sotto pressione o nella confusione.
Per un reclamo per lesioni derivanti da incidente, la consulenza legale può aiutarvi a valutare la posizione dell'assicuratore e determinare un percorso pratico da seguire. Yakov Mushiyev & Associates, P.C. gestisce l'assistenza legale per sinistri automobilistici, incidenti con camion e cadute. Se desiderate discutere il modo in cui il vostro reclamo per incidente è stato trattato, contattatevi con Yakov Mushiyev & Associates, P.C. Fate il passo successivo al vostro ritmo, con le vostre domande e priorità al centro.
Domande frequenti
Esiste un termine per gli accordi dei reclami assicurativi?
New York non fissa una scadenza affinché l'assicuratore completare l'indagine del reclamo, per cui non esiste una scadenza unica di accordo per ogni reclamo. La risposta può dipendere da questioni irrisolte relative alla copertura, alla responsabilità civile o ai danni. Ad esempio, un reclamo per lesioni personali può rimanere in esame mentre prosegue il trattamento. Verificate la vostra polizza e gli aggiornamenti scritti del reclamo per comprendere i requisiti applicabili. Si tratta di informazioni di carattere generale, non di consulenza legale per il vostro caso specifico.
Quando devo rivolgermi a un avvocato per controversie assicurative?
Rivolgetevi a un avvocato se le spiegazioni dell'assicuratore sono contraddittorie, se smette di rispondere dopo i seguiti, o se vi viene pressato per accettare un accordo prima di comprenderne i termini. Un avvocato può esaminare la cronologia del reclamo e spiegare ciò che i documenti mostrano prima che decidiate come rispondere. Per reclami per incidenti a Rosedale, Rochdale o Queens, portate la polizza, la corrispondenza e qualsiasi liberatoria proposta. Si tratta di informazioni di carattere generale, non di consulenza legale per il vostro caso specifico.
Un reclamo negato è automaticamente mala fede?
No. Un diniego da solo non costituisce mala fede; l'assicuratore può contestare la copertura o se il reclamo soddisfa i termini della polizza. Leggete attentamente la lettera di diniego e identificate il linguaggio della polizza e le prove su cui si basa l'assicuratore. Se i suoi motivi cambiano o non affrontano i documenti che avete presentato, conservate tali comunicazioni per revisione. Si tratta di informazioni di carattere generale, non di consulenza legale per il vostro caso specifico.
È normale che un perito assicurativo continui a chiedere altri documenti?
Un perito può richiedere documenti necessari per valutare un reclamo, ma richieste ripetute di elementi che avete già presentato possono indicare un problema di comunicazione. Conservate copie di ciò che fornite e annotate quando l'avete presentato. Se una richiesta sembra duplice, rispondete per iscritto con i dettagli della presentazione precedente e chiedete cosa rimane in sospeso. Si tratta di informazioni di carattere generale, non di consulenza legale per il vostro caso specifico.
Che cosa conta come ritardo ingiustificato di un reclamo assicurativo a New York?
Nessun ritardo singolo prova automaticamente la gestione ingiustificata a New York. Cercate un modello, come il silenzio inspiegato, gli aggiornamenti scritti mancati, le richieste ripetute di documenti irrilevanti o duplicati, o motivi incoerenti per trattenere il reclamo. Confrontate le azioni dell'assicuratore con le questioni che dice rimangono irrisolte. Un diniego o un ritardo da solo non costituisce mala fede. Si tratta di informazioni di carattere generale, non di consulenza legale per il vostro caso specifico.
Quanto tempo ha un assicuratore di New York per riconoscere e investigare un reclamo?
Entro 15 giorni lavorativi dalla ricezione di un reclamo, un assicuratore di New York deve riconoscerlo per iscritto, iniziare l'indagine e richiedere le informazioni o i documenti necessari. Quel periodo non è una scadenza per completare l'indagine. L'indagine può proseguire mentre rimangono aperte questioni relative alla copertura, alla responsabilità civile, ai danni o al trattamento in corso. Si tratta di informazioni di carattere generale, non di consulenza legale per il vostro caso specifico.
Hai subito un infortunio? Parla oggi con un avvocato.
Consulenza gratuita. Nessun onorario se non vinciamo.
718.775.3110