
La oferta de pérdida total de un ajustador de seguros no es un veredicto final; es el primer movimiento en una negociación de alto riesgo. Si recientemente ha contemplado un cheque de liquidación que apenas cubre una entrada para un vehículo de reemplazo, conoce la frustración de ser subestimado. Probablemente se pregunta, ¿cuáles son mis opciones si mi auto se declara pérdida total conforme a las estrictas regulaciones de Nueva York de 2026? Es una situación caótica, pero no tiene que aceptar una oferta baja solo porque un algoritmo lo diga.
Le mostraremos cómo navegar el umbral del 75 por ciento y maximizar su pago incluyendo el impuesto de ventas obligatorio de 8.875 por ciento de la ciudad de Nueva York. Esta guía desglosa su derecho a conservar el vehículo a través de la retención de salvamento y explica cómo la derogación reciente de la regla de 90/180 días cambia su camino hacia una reclamación de lesiones personales. Aprenderá a utilizar el derecho de recurso de 35 días para obligar a las aseguradoras a volver a la mesa de negociaciones. Desde desafiar deducciones de condición hasta identificar si su auto declarado pérdida total es prueba de un caso de lesiones más profundo, le proporcionamos la protección que necesita contra ajustadores agresivos que priorizan su rentabilidad sobre su recuperación.
Puntos Clave
- Comprenda la regla del 75 por ciento de Nueva York para determinar si su vehículo califica como pérdida total conforme a las directrices de seguros del estado.
- Asegúrese de que su liquidación incluya el impuesto de ventas obligatorio de 8.875 por ciento de la ciudad de Nueva York, que las aseguradoras a menudo omiten de las ofertas bajas iniciales.
- Evalúe cuáles son mis opciones si mi auto se declara pérdida total, específicamente eligiendo entre una liquidación en efectivo completa o conservar el vehículo a través del proceso de salvamento del DMV.
- Identifique cómo una pérdida total sirve como prueba crítica para una reclamación de lesiones personales, especialmente conforme a los nuevos requisitos de umbral médico de Nueva York de 2026.
- Aprenda a desafiar valuaciones de seguros utilizando datos del mercado local e intermediación legal profesional para obtener un valor de reemplazo justo.
Comprensión del Umbral de Pérdida Total en Nueva York
Nueva York no deja la definición de un auto declarado pérdida total al azar ni al capricho de la compañía de seguros. Conforme a la ley estatal, específicamente 11 NYCRR § 216.7, un vehículo se clasifica como pérdida total cuando el costo de reparaciones excede un porcentaje específico de su valor. Para muchos conductores, esta realización es devastadora. No está perdiendo solo una máquina; está perdiendo su medio de transporte principal en un municipio como Queens donde el tiempo es crucial. Cuando un ajustador declara una pérdida total constructiva, esencialmente están diciendo que las matemáticas de reparar el auto ya no tienen sentido para su rentabilidad.
Para entender mejor este concepto, vea este video útil:
Si se pregunta, "¿cuáles son mis opciones si mi auto se declara pérdida total," el primer paso es entender que la cifra inicial de la compañía de seguros no está grabada en piedra. Dependen de ajustadores que utilizan software especializado para minimizar los pagos. Estos ajustadores no son sus amigos. Son representantes de una corporación que buscan llegar a un acuerdo por la cantidad más baja posible. A menudo ignoran las realidades del mercado local de los cinco municipios para ahorrar unos pocos dólares.
Cómo Nueva York Calcula el Valor en Efectivo Real
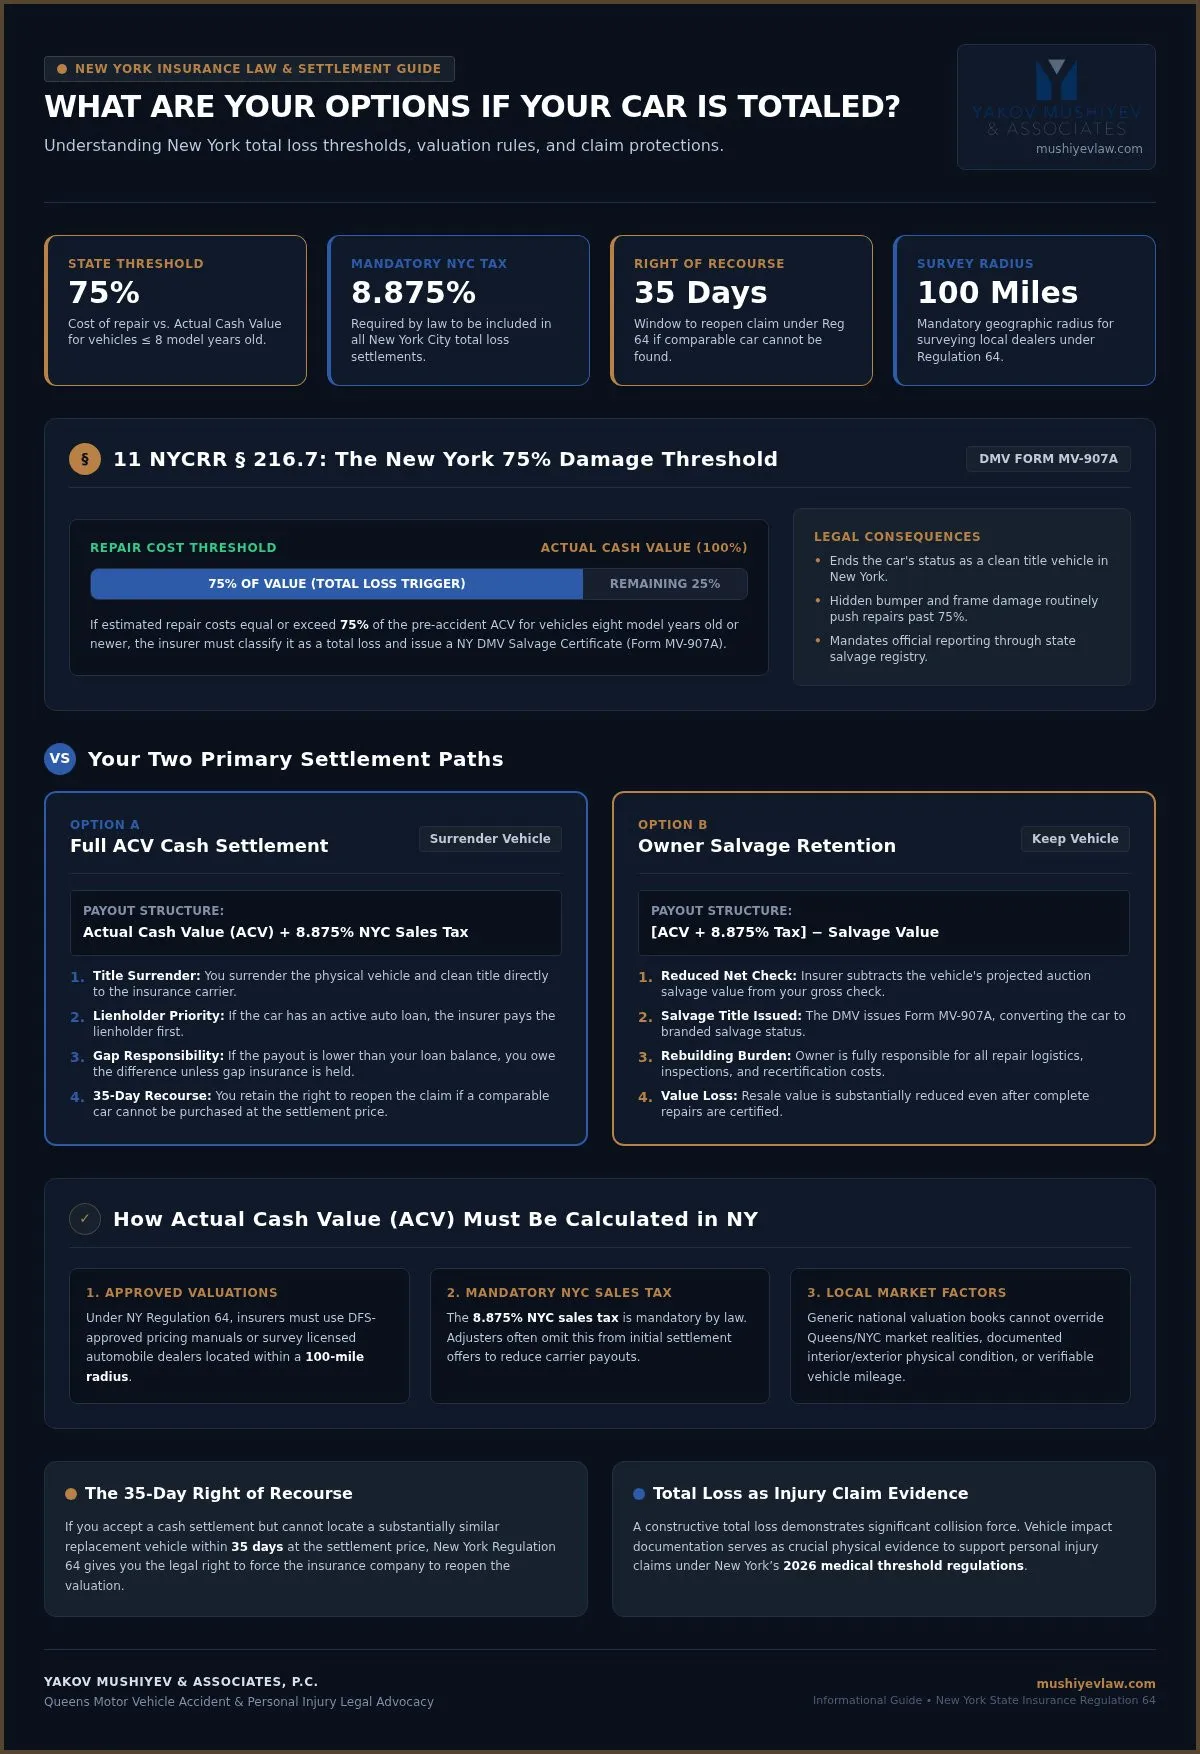
El Valor en Efectivo Real (ACV, por sus siglas en inglés) es el valor justo de mercado de su vehículo inmediatamente antes del accidente. A diferencia del costo de reemplazo, que paga por una versión completamente nueva de su auto, el ACV tiene en cuenta la depreciación. En Queens, los ajustadores observan la demanda del mercado local, el millaje y la condición física del interior y exterior. Conforme a la Regulación 64, las aseguradoras deben utilizar métodos aprobados como promediar manuales aprobados por DFS o hacer encuestas a distribuidores locales dentro de 100 millas. No les permita decirle que un valor genérico de Blue Book es la palabra final; la condición específica y la ubicación de su vehículo importan. Crucialmente, su liquidación debe incluir el impuesto de ventas de 8.875 por ciento de la ciudad de Nueva York, según lo requiere la ley.
El Umbral de Daño del 75 por Ciento Explicado
Nueva York sigue un umbral estricto del 75 por ciento para vehículos de ocho años modelo o más nuevos. Si los costos estimados de reparación alcanzan el 75 por ciento del ACV previo al accidente del vehículo, la aseguradora debe clasificarlo como pérdida total. El daño oculto a menudo se encuentra debajo del parachoques o dentro del marco, superando rápidamente una reparación aparentemente menor sobre este límite legal. Una vez que se cruza este umbral, el DMV de Nueva York requiere la emisión de un Certificado de Salvamento (Formulario MV-907A). Este documento efectivamente termina la vida del auto como vehículo con título limpio. Saber cuáles son mis opciones si mi auto se declara pérdida total comienza con verificar sus matemáticas contra estos límites obligatorios por el estado antes de firmar cualquier documento.
Sus Dos Opciones de Liquidación Principal: Valor en Efectivo Real vs. Retención
Una vez que el polvo se asienta después de una colisión, se ve obligado a tomar una decisión financiera de alto riesgo. Al considerar cuáles son mis opciones si mi auto se declara pérdida total, generalmente tiene dos caminos: retirarse con un cheque o conservar los restos para intentar una reconstrucción. Ninguna opción es simple, y la decisión incorrecta puede dejarlo miles de dólares corto de lo que necesita para volver a la carretera. Los ajustadores de seguros a menudo presionan por la resolución más fácil para su compañía, no la que protege sus intereses.
Aceptación de la Liquidación en Efectivo
La mayoría de los conductores de Nueva York eligen entregar el vehículo a cambio del Valor en Efectivo Real (ACV). Si elige esta ruta, la aseguradora se queda con el auto y el título, y usted recibe un pago basado en el valor de mercado previo al accidente del auto. Conforme a la ley de Nueva York, esta liquidación debe incluir el impuesto de ventas de 8.875 por ciento de la ciudad de Nueva York. Si aún tiene un préstamo activo, la compañía de seguros pagará al acreedor garantizado primero. Si el pago es menos que su saldo pendiente, usted será responsable de la "brecha" a menos que tenga una póliza específica de seguro de brecha. Conforme a la Regulación 64, usted tiene un derecho de recurso de 35 días si no puede encontrar un vehículo comparable al precio ofrecido, permitiéndole obligar al asegurador a reabrir la reclamación. Antes de firmar cualquier liberación, es prudente consultar a un abogado de accidentes de vehículos de motor para asegurar que no está dejando dinero sobre la mesa.
Conservación de su Vehículo Declarado Pérdida Total (Retención del Propietario)
Si elige "Retención del Propietario," conserva el auto, pero su pago se reduce significativamente. La aseguradora calcula su cheque neto tomando el ACV completo más impuesto de ventas y restando el "valor de salvamento," que es la cantidad que habrían recibido en una subasta de salvamento. Aunque esto puede parecer atractivo para un auto con valor sentimental, la carga administrativa es inmensa. Debe navegar los siguientes obstáculos:
- El Certificado de Salvamento: Recibirá un MV-907A, que previene que el auto sea conducido legalmente hasta que sea "reconstruido."
- La Inspección del DMV: Debe pagar una cuota de presentación de $200 y someter el auto a un examen físico riguroso por la Unidad de Robo de Autos del DMV, a menudo en el sitio de inspección de Queens Village.
- Barreras de Seguros: Muchas aseguradoras se niegan a proporcionar cobertura integral o de colisión para un vehículo con un título de salvamento reconstruido, dejándolo vulnerable a pérdidas futuras.
La mayoría de los mecánicos de Queens advierten que los autos estructuralmente declarados pérdida total nunca conducen de la misma manera nuevamente. Entender cuáles son mis opciones si mi auto se declara pérdida total significa reconocer que conservar el auto a menudo se convierte en una crisis secundaria costosa y que consume tiempo.
Cómo Desafiar una Valuación de Seguros Baja
La primera oferta que recibe de una compañía de seguros rara vez es su mejor oferta. Es un primer movimiento calculado en una negociación diseñada para ahorrar dinero al transportista a su costa. Las aseguradoras frecuentemente utilizan software automatizado como CCC ONE o Mitchell para generar reportes que sistemáticamente reducen el valor por vagas "deducciones de condición" o costos de "preparación de distribuidor." Estos algoritmos a menudo ignoran los precios premium comandados por vehículos en los mercados de alta demanda de Queens y Long Island. Cuando se pregunta cuáles son mis opciones si mi auto se declara pérdida total, debe darse cuenta de que la negociación es su herramienta más poderosa para obtener una liquidación justa.
No tiene que aceptar un número generado clínicamente por computadora que no refleja la realidad. Si la oferta se siente baja, es porque el ajustador probablemente está seleccionando los autos comparables más baratos de condados distantes en lugar de ver lo que realmente cuesta comprar un auto en los cinco municipios. Tiene derecho a presionar con su propia evidencia. La defensa comienza con negarse a ser intimidado por las matemáticas de una corporación de mil millones de dólares.
Construcción de su Expediente de Valuación
Para ganar una disputa de valuación, debe presentar un expediente profesional que pruebe el valor de su vehículo. Comience reuniendo listados locales para el mismo año, marca, modelo y nivel de equipamiento exacto de distribuidores dentro de un radio de 100 millas. Enfóquese en minoristas de Queens y Long Island para reflejar los precios del mercado local. Tiene derecho a un vehículo comparable, no solo el precio más bajo encontrado en línea. Además, recopile recibos para cualquier mejora reciente o mantenimiento significativo realizado en los últimos 12 meses. Llantas nuevas, trabajo de frenos reciente o reparaciones del motor pueden sumar cientos de dólares nuevamente a su Valor en Efectivo Real. Los registros de mantenimiento sirven como prueba definitiva de que su auto estaba en condición "por encima del promedio" antes del accidente.
Invocación de la Cláusula de Arbitraje
Si las negociaciones llegan a un punto muerto, tiene un arma oculta en su póliza de seguros conocida como la Cláusula de Arbitraje. Conforme a la Regulación 35-D de Nueva York, esta cláusula le permite contratar a un tasador certificado independiente para proporcionar una valuación de terceros. La compañía de seguros luego contrata la suya propia, y si las dos no pueden ponerse de acuerdo, un "árbitro" toma una decisión final y vinculante. Aunque debe pagar por su propio tasador, esta estrategia a menudo se paga sola cuando se trata de vehículos de alto valor, clásicos o altamente personalizados. Evita las negaciones guionadas del ajustador y obliga a una resolución profesional basada en evidencia. Entender cuáles son mis opciones si mi auto se declara pérdida total significa saber cuándo dejar de hablar con un ajustador y comenzar a utilizar los mecanismos legales integrados en su póliza para proteger su recuperación financiera.
Cuando un auto totalizado indica una demanda seria por lesiones personales
Un marco doblado y airbags desplegados no son solo partidas de seguros. Son "Prueba A" en una corte de justicia. Cuando evalúas cuáles son mis opciones si mi auto está totalizado, debes reconocer que la energía cinética violenta requerida para alcanzar el umbral de daño del 75 por ciento de Nueva York no se detiene en el exterior del vehículo. Se transfiere directamente a los ocupantes. Las compañías de seguros quieren que creas que el daño a la propiedad y la lesión personal existen en compartimientos separados. Esta es una mentira estratégica diseñada para minimizar su responsabilidad (liability). Nunca liquides tu demanda de propiedad hasta que hables con un abogado de accidentes automovilísticos Jamaica Avenue. Nuestra firma comprende que un auto totalizado es frecuentemente el primer indicador de una lesión que altera la vida.
Conectando el aplastamiento del vehículo con la lesión corporal
Los accidentes de pérdida total generalmente implican impactos de alta velocidad que causan que la cabina se deforme o el marco se flexione. Estas fuerzas conducen a condiciones médicas significativas que no siempre son inmediatamente aparentes. Los traumas comunes incluyen lesiones cerebrales traumáticas (TBI) por desaceleración rápida, daño a órganos internos y fracturas espinales complejas. Los ajustadores frecuentemente usan una defensa de "bajo impacto" para negar demandas por lesión, pero un vehículo totalizado proporciona prueba prima facie de que la colisión fue severa. Necesitas una evaluación médica inmediatamente. Las imágenes objetivas como resonancias magnéticas y tomografías computarizadas son ahora críticas bajo los cambios de la ley de Nueva York de mayo de 2026, que eliminaron la categoría de incapacidad de 90/180 días. Ya no puedes depender de la incapacidad temporal para probar tu caso; necesitas prueba objetiva de una lesión seria.
Protegiendo tu derecho de demandar
Es probable que la compañía de seguros te esté presionando para firmar una "Liberación Completa y Final" para tu demanda de daño a la propiedad. Debes ser extremadamente cuidadoso. Estos documentos frecuentemente contienen lenguaje oculto que renuncia a tu derecho de perseguir una demanda por lesión personal después. Quieren cerrar el archivo antes de que te des cuenta de que tu dolor persistente de cuello es en realidad un disco herniado. Bajo el cambio de Nueva York en 2026 a una regla de responsabilidad comparativa modificada, estás impedido de recuperación si se determina que eres más del 51 por ciento responsable. Los ajustadores usarán el archivo de daño a la propiedad para cambiar la culpa hacia ti. Para proteger tu futuro, consulta un abogado de lesiones personales en Rosedale, Queens antes de firmar.
Navegar las consecuencias de un choque requiere un escudo contra ajustadores depredadores que priorizan su ganancia sobre tu salud. Si te estás preguntando cuáles son mis opciones si mi auto está totalizado, recuerda que el auto puede ser reemplazado, pero tu derecho a compensación médica es finito. Si no estás seguro sobre la letra pequeña en tu oferta de liquidación, contáctanos para una evaluación profesional del caso. Nos encargamos del trabajo legal pesado para que puedas enfocarte en tu recuperación.
Por qué un abogado de accidentes de Queens es tu mejor defensa
Enfrentar a un gigante de seguros solo es un juego perdido. Cuando te ves forzado a preguntarte cuáles son mis opciones si mi auto está totalizado, estás en contra de ajustadores que ven tu trauma como un problema matemático. Nos convertimos en tu escudo necesario contra estos oponentes formidables. Nuestra firma maneja todas las comunicaciones con ajustadores, asegurando que no cometas un error grabado que pudiera comprometer tu recuperación financiera. Identificamos cada bolsa de seguros disponible, incluyendo cobertura de Motorista sin Seguro (UIM) y cobertura de responsabilidad excesiva, para maximizar tu liquidación total. La defensa no es solo acerca del auto; es acerca de la restauración de tu vida.
La promesa de Yakov Mushiyev & Associates, P.C. es una de defensa incesante para las víctimas en Rosedale, Rochdale y en toda Queens. Entendemos el "panorama general" donde un auto totalizado frecuentemente indica trauma físico significativo. Al manejar el trabajo legal pesado, permitimos que te enfoques en tu recuperación médica mientras preparamos para pelear por cada dólar que mereces. Nos negamos a conformarnos con nada menos que lo que es justo y equitativo bajo el complejo panorama de seguros de Nueva York en 2026.
El beneficio de un defensor local de Queens
La experiencia regional importa en una jurisdicción compleja como la ciudad de Nueva York. Poseemos conocimiento profundo de las cortes locales y las leyes de tránsito específicas que rigen las vías de alto volumen como la Van Wyck y Belt Parkway. Nuestra firma proporciona atención personalizada a las víctimas en las áreas de Jamaica Avenue, Rosedale y Rochdale. No solo miramos el auto; usamos expertos en reconstrucción de accidentes para probar responsabilidad (liability) bajo las nuevas reglas de responsabilidad comparativa modificada de 2026. Si la compañía de seguros intenta cambiar el 51 por ciento de la culpa hacia ti para impedir tu recuperación, luchamos con datos objetivos para proteger tu demanda. Nuestro enfoque callejero asegura que ningún detalle del mercado local de Queens sea ignorado.
Comenzando con una consulta sin riesgo
El tiempo es esencial después de un choque devastador. Para comenzar tu viaje hacia la justicia, debes reunir tus reportes policiales, fotos de la escena y cualquier estimado de reparación inicial. Cuando estés evaluando cuáles son mis opciones si mi auto está totalizado, nuestro equipo proporciona la precisión clínica necesaria para evaluar el valor verdadero de tu caso. Operamos sobre una base sin riesgo y contingente. Esto significa que solo recibimos pago si ganamos tu caso, reforzando nuestro compromiso con una filosofía centrada en el cliente. Este arreglo elimina la barrera financiera a la representación legal de alto perfil, permitiéndote desafiar entidades poderosas sin costos iniciales.
No aceptes una cifra que ignore tu dolor físico y necesidades futuras. Contacta a Yakov Mushiyev & Associates, P.C. hoy para una evaluación inicial gratuita de tu caso de pérdida total y lesión personal. Somos los defensores incesantes que necesitas para navegar este viaje gestionado hacia restauración completa. Nuestras puertas están abiertas a la comunidad como una guía constante, calmada y accesible a través de tu estado de crisis.
Asegura tu futuro después de una pérdida total
No deberías tener que luchar contra una compañía de seguros de mil millones de dólares mientras te recuperas de un choque traumático. Entender cuáles son mis opciones si mi auto está totalizado es el primer paso para reclamar tu estabilidad financiera. Ya sea que aceptes el Valor Efectivo Real o persiga retención de chatarra, debes asegurar que la aseguradora incluya el impuesto de venta obligatorio de Nueva York del 8.875 por ciento y refleje el valor verdadero del mercado local. Un vehículo totalizado sirve como prueba poderosa de las fuerzas físicas que causaron tus lesiones, lo cual es crítico bajo los requisitos de umbral médico estricto de Nueva York en 2026.
Yakov Mushiyev & Associates, P.C. proporciona el escudo que necesitas contra ajustadores agresivos. Con más de 20 años de experiencia en derecho de lesiones personales de Nueva York, somos defensores feroces contra tácticas de oferta baja de la compañía de seguros. Trabajamos sobre una base de honorarios contingentes; no pagas nada a menos que ganemos tu caso. No tienes que navegar este viaje solo. Da el paso decisivo hacia justicia y restauración hoy.
Obtén una evaluación de caso gratuita de un abogado de accidentes automovilísticos de Queens y permite que aseguremos la liquidación que mereces. Tu recuperación es nuestra prioridad.
Preguntas frecuentes
¿Cuánto tiempo tiene una compañía de seguros para pagar por un auto totalizado en Nueva York?
La ley de Nueva York requiere que las aseguradoras liquiden demandas rápidamente, típicamente dentro de 30 días de recibir una prueba de pérdida completada. Si la aseguradora demora más allá de este plazo, pueden estar sujetas a escrutinio regulatorio bajo Regulación 64. Para residentes de Rosedale, es vital mantener una cronología detallada de todas las comunicaciones. Aseguramos que los ajustadores no usen tácticas de demora como un arma para forzarte a una liquidación más baja mientras eres vulnerable sin transporte.
¿Puedo negociar la liquidación por mi auto totalizado?
Absolutamente puedes negociar la oferta inicial. Los ajustadores frecuentemente usan algoritmos que ignoran la alta demanda del mercado en Queens y Rochdale. Si la oferta es muy baja, puedes invocar la cláusula de tasación u obtener comparables de concesionarios locales. Entender cuáles son mis opciones si mi auto está totalizado incluye usar tu derecho de reconsideración de 35 días bajo la ley de Nueva York para impugnar una liquidación que no cubre el costo de un vehículo de reemplazo.
¿Qué sucede si aún debo dinero en mi préstamo de auto totalizado?
La liquidación de seguros se paga directamente a tu acreedor prendario primero. Si el Valor Efectivo Real es más bajo que el saldo de tu préstamo, eres responsable por la diferencia. Esta brecha ("gap") puede ser devastadora sin cobertura de seguros específica de brecha. Nuestra firma revisa tu póliza para identificar cada fuente potencial de recuperación, asegurando que un auto totalizado no te deje con una deuda masiva por un auto que ya no puedes conducir en las calles de Queens.
¿Tengo que pagar mi deducible si mi auto está totalizado y no fue mi culpa?
Si presentas el reclamo a través de tu propia cobertura de colisión, debes pagar el deducible por adelantado. Tu aseguradora intentará entonces recuperar esa cantidad del asegurador del conductor responsable a través de subrogación. Si presentas una demanda de terceros contra la póliza del conductor negligente, no se aplica deducible. Luchamos para responsabilizar a la parte responsable para que no seas forzado a pagar de tu bolsillo por un choque que no fue tu culpa en Rochdale.
¿Cuál es la "regla del 75 por ciento" para autos totalizados en Nueva York?
Nueva York aplica estrictamente un umbral del 75 por ciento para vehículos de ocho años de modelo o más nuevos. Si los costos de reparación estimados exceden el 75 por ciento del valor de mercado previo al accidente del auto, debe ser declarado pérdida total. Esta regla protege a los consumidores de conducir vehículos estructuralmente comprometidos. Verificamos las matemáticas del asegurador para asegurar que no manipulen los estimados de reparación para evitar pagar el valor completo que tienes derecho bajo las regulaciones estatales.
¿Puedo mantener mi auto totalizado y repararlo yo mismo en Queens?
Puedes mantener el vehículo a través de "retención del propietario" (owner retention), pero el valor de chatarra se deduce de tu cheque. En Queens, entonces necesitarás navegar un proceso riguroso de examen anti-robo del DMV en el sitio de inspección de Queens Village para asegurar un título de salvamento reconstruido. La mayoría de mecánicos locales desaconsejan esto porque la integridad estructural rara vez se restaura completamente. Te ayudamos a evaluar la carga financiera de retención versus aceptar una liquidación completa en efectivo para tu recuperación.
¿Un auto totalizado automáticamente significa que tengo una demanda por lesión personal?
Un automóvil total es una prueba poderosa de una fuerza cinética significativa, pero no crea automáticamente un caso de lesiones personales. Según los cambios de ley de mayo de 2026, debe probar una "lesión grave" (serious injury threshold) usando imágenes médicas objetivas como resonancias magnéticas o estudios de electromiografía. Al preguntarse cuáles son mis opciones si mi automóvil está total, también debe considerar el trauma físico a menudo oculto detrás del daño a la propiedad. Utilizamos datos de aplastamiento del vehículo para vincular las fuerzas de colisión con sus lesiones.
¿Qué pasa si el otro conductor no tiene suficiente seguro para cubrir mi automóvil total?
La responsabilidad civil por daño a la propiedad mínima de Nueva York es solo $10,000, lo cual es a menudo insuficiente para vehículos modernos. Si el conductor responsable tiene un seguro insuficiente, es posible que deba depender de su propia cobertura de colisión o de una póliza de Motorista sin Seguro/con Seguro Insuficiente Complementaria (SUM). Perseguimos incesantemente cada bolsillo de seguro disponible para asegurar que no quede pagando la factura por la negligencia de otra persona en las concurridas calles de Rosedale o Rochdale. Nuestra defensa asegura que sus derechos permanezcan protegidos.
¿Lesionado? Hable hoy con un abogado.
Consulta gratuita. Sin honorarios a menos que ganemos.
718.775.3110