
L'offre de sinistre total d'un expert en assurance n'est pas un verdict final ; c'est le premier coup d'une négociation à enjeux élevés. Si vous avez récemment regardé un chèque de règlement qui suffit à peine pour une mise de fonds sur un véhicule de remplacement, vous connaissez la frustration d'être sous-évalué. Vous vous demandez probablement : quelles sont mes options si ma voiture est déclarée sinistre total selon les règlements stricts de New York de 2026 ? C'est une situation chaotique, mais vous n'êtes pas obligé d'accepter une offre minimale simplement parce qu'un algorithme l'affirme.
Nous vous montrerons comment naviguer le seuil de 75 pour cent et maximiser votre indemnité en incluant la taxe de vente obligatoire de 8,875 pour cent de New York City. Ce guide détaille votre droit de conserver le véhicule par le biais de la rétention de épave et explique comment l'abrogation récente de la règle des 90/180 jours modifie votre accès à une réclamation en responsabilité civile personnelle. Vous apprendrez à utiliser le droit de recours de 35 jours pour obliger les assureurs à revenir à la table de négociation. Du conteste des déductions d'état à l'identification de savoir si votre voiture déclarée sinistre total est la preuve d'un cas de blessure plus grave, nous vous fournissons la protection dont vous avez besoin contre les experts agressifs qui privilégient leur bilan au lieu de votre indemnisation.
Points clés à retenir
- Comprenez la règle des 75 pour cent de New York pour déterminer si votre véhicule se qualifie comme sinistre total selon les directives d'assurance de l'État.
- Assurez-vous que votre règlement inclut la taxe de vente obligatoire de 8,875 pour cent de New York City, que les assureurs omettent souvent des offres initiales minimales.
- Évaluez quelles sont mes options si ma voiture est déclarée sinistre total, en particulier en choisissant entre un règlement en espèces intégral ou la conservation du véhicule par le processus de rétention de épave du DMV.
- Identifiez comment un sinistre total sert de preuve cruciale pour une réclamation en responsabilité civile personnelle, particulièrement selon les nouvelles exigences de seuil médical de New York de 2026.
- Apprenez à contester les évaluations d'assurance en utilisant des données de marché locales et le plaidoyer juridique professionnel pour obtenir une juste valeur de remplacement.
Comprendre le seuil de sinistre total à New York
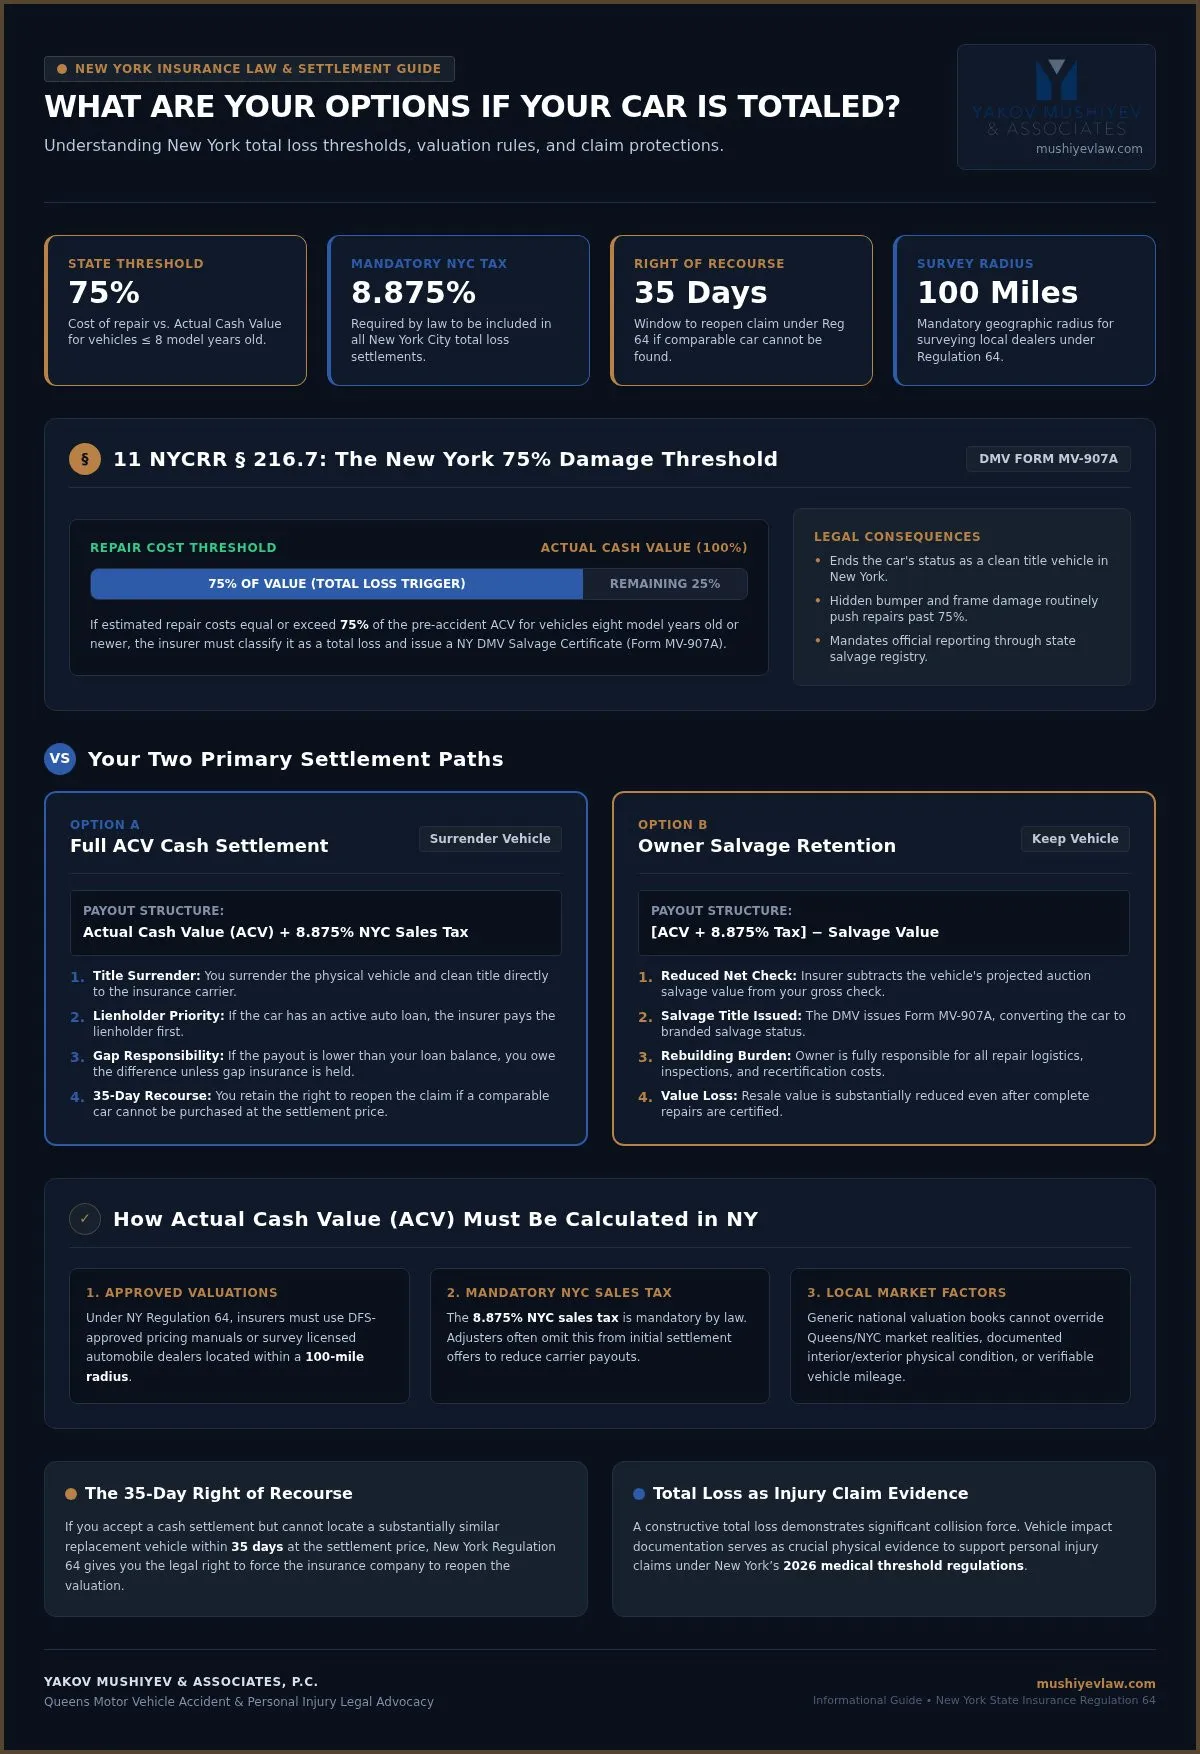
New York ne laisse pas la définition d'une voiture déclarée sinistre total au hasard ou au bon vouloir des compagnies d'assurance. Selon la loi de l'État, spécifiquement 11 NYCRR § 216.7, un véhicule est classé comme sinistre total lorsque le coût des réparations dépasse un pourcentage spécifique de sa valeur. Pour de nombreux conducteurs, cette réalisation est dévastatrice. Vous ne perdez pas seulement une machine ; vous perdez votre principal moyen de transport dans un arrondissement comme Queens où le timing est tout. Quand un expert déclare un sinistre total constructif, il dit essentiellement que les calculs de réparation du véhicule n'ont plus de sens pour leur bilan.
Pour mieux comprendre ce concept, regardez cette vidéo utile :
Si vous vous demandez « quelles sont mes options si ma voiture est déclarée sinistre total », la première étape consiste à comprendre que le chiffre initial de la compagnie d'assurance n'est pas gravé dans le marbre. Ils s'appuient sur des experts qui utilisent des logiciels spécialisés pour réduire au minimum les indemnités. Ces experts ne sont pas vos amis. Ce sont les représentants d'une société qui cherche à régler pour le montant le plus bas possible. Ils ignorent souvent les réalités du marché local des cinq arrondissements pour économiser quelques dollars.
Comment New York calcule la valeur de remplacement réelle
La valeur de remplacement réelle (VRA) est la juste valeur marchande de votre véhicule immédiatement avant l'accident. Contrairement à la valeur de remplacement, qui paie pour une version toute neuve de votre voiture, la VRA tient compte de la dépréciation. À Queens, les experts examinent la demande du marché local, le kilométrage et l'état physique de l'intérieur et de l'extérieur. Selon la Regulation 64, les assureurs doivent utiliser des méthodes approuvées comme les manuels approuvés par la DFS ou l'enquête auprès des concessionnaires locaux à moins de 160 kilomètres. Ne les laissez pas vous dire qu'une valeur générique Blue Book est définitive ; l'état spécifique et l'emplacement de votre véhicule importent. Il est crucial que votre règlement inclue la taxe de vente de 8,875 pour cent de New York City, comme l'exige la loi.
Le seuil de 75 pour cent de dommages expliqué
New York suit un seuil strict de 75 pour cent pour les véhicules de huit années de modèle ou plus récentes. Si les frais de réparation estimés atteignent 75 pour cent de la VRA pré-accident du véhicule, l'assureur doit le classer comme sinistre total. Les dommages cachés se cachent souvent sous le pare-chocs ou dans le châssis, repoussant rapidement une réparation apparemment mineure au-delà de cette limite légale. Une fois ce seuil dépassé, le DMV de New York exige la délivrance d'un Certificat d'épave (Formulaire MV-907A). Ce document termine effectivement la vie du véhicule en tant que véhicule avec un titre propre. Savoir quelles sont mes options si ma voiture est déclarée sinistre total commence par vérifier leurs calculs par rapport à ces limites mandatées par l'État avant de signer un document quelconque.
Vos deux options de règlement principales : VRA par rapport à rétention
Une fois que la poussière retombe après une collision, vous êtes forcé de prendre une décision financière à enjeux élevés. Lorsque vous envisagez quelles sont mes options si ma voiture est déclarée sinistre total, vous avez généralement deux chemins : recevoir un chèque ou conserver l'épave pour tenter une reconstruction. Aucun choix n'est simple, et le mauvais choix peut vous laisser avec des milliers de dollars de moins que ce dont vous avez besoin pour reprendre la route. Les experts en assurance poussent souvent à la solution la plus facile pour leur société, pas celle qui protège vos intérêts.
Accepter le règlement en espèces
La plupart des conducteurs de New York choisissent de rendre le véhicule en échange de la valeur de remplacement réelle (VRA). Si vous choisissez cette option, l'assureur reprend la voiture et le titre, et vous recevez une indemnité basée sur la valeur marchande pré-accident du véhicule. Selon la loi de New York, ce règlement doit inclure la taxe de vente de 8,875 pour cent de New York City. Si vous avez toujours un prêt actif, la compagnie d'assurance paiera d'abord le titulaire du privilège. Si l'indemnité est inférieure à votre solde restant, vous serez responsable de l'« écart » à moins que vous n'ayez une police d'assurance écart spécifique. Selon la Regulation 64, vous avez un droit de recours de 35 jours si vous ne pouvez pas trouver un véhicule comparable au prix offert, vous permettant d'obliger l'assureur à rouvrir la réclamation. Avant de signer un document de libération, il est sage de consulter un avocat spécialisé en accidents automobiles pour vous assurer que vous ne laissez pas de l'argent sur la table.
Conserver votre véhicule déclaré sinistre total (rétention du propriétaire)
Si vous choisissez « Rétention du propriétaire », vous conservez la voiture, mais votre indemnité est considérablement réduite. L'assureur calcule votre chèque net en prenant la VRA complète plus la taxe de vente et en soustrayant ensuite la « valeur de récupération », qui est le montant qu'ils auraient reçu aux enchères d'épave. Bien que cela puisse sembler attrayant pour une voiture ayant une valeur sentimentale, le fardeau administratif est énorme. Vous devez surmonter les obstacles suivants :
- Le Certificat d'épave : Vous recevrez un MV-907A, qui empêche la voiture de circuler légalement jusqu'à sa « reconstruction ».
- L'inspection du DMV : Vous devez payer des frais d'archivage de 200 dollars et soumettre la voiture à un examen physique rigoureux par le DMV Auto Theft Unit, souvent au site d'inspection de Queens Village.
- Les obstacles à l'assurance : De nombreux transporteurs refusent de fournir une couverture complète ou collision pour un véhicule avec un titre d'épave reconstruit, vous laissant vulnérable aux pertes futures.
La plupart des mécaniciens de Queens avertissent que les voitures structurellement déclarées sinistre total ne roulent jamais de la même manière. Savoir quelles sont mes options si ma voiture est déclarée sinistre total signifie reconnaître que garder la voiture se transforme souvent en une crise secondaire coûteuse et chronophage.
Comment contester une évaluation d'assurance minimale
La première offre que vous recevez d'une compagnie d'assurance est rarement sa meilleure offre. C'est un calcul ouvert dans une négociation conçue pour économiser l'argent du transporteur à vos dépens. Les assureurs utilisent fréquemment des logiciels automatisés comme CCC ONE ou Mitchell pour générer des rapports qui réduisent systématiquement la valeur pour des « déductions d'état » vagues ou des frais de « préparation concessionnaire ». Ces algorithmes ignorent souvent les prix élevés commandés par les véhicules sur les marchés très demandés de Queens et Long Island. Quand vous vous demandez quelles sont mes options si ma voiture est déclarée sinistre total, vous devez réaliser que la négociation est votre outil le plus puissant pour obtenir un règlement équitable.
Vous n'êtes pas obligé d'accepter un chiffre clinique généré par ordinateur qui ne reflète pas la réalité. Si l'offre semble basse, c'est probablement parce que l'expert cible les véhicules comparables les moins chers de comtés éloignés plutôt que de regarder ce qu'il coûte réellement d'acheter une voiture dans les cinq arrondissements. Vous avez le droit de repousser avec vos propres preuves. L'action commence par refuser de se laisser intimider par les calculs d'une société d'un milliard de dollars.
Constituer votre dossier d'évaluation
Pour remporter un différend en matière d'évaluation, vous devez présenter un dossier professionnel qui prouve la valeur de votre véhicule. Commencez par rassembler les annonces locales pour exactement la même année, marque, modèle et niveau de finition des concessionnaires dans un rayon de 160 kilomètres. Concentrez-vous sur les détaillants de Queens et Long Island pour refléter la tarification du marché local. Vous avez droit à un véhicule comparable, pas seulement au prix le plus bas trouvé en ligne. De plus, compilez les reçus pour tout upgrade récent ou travail d'entretien important effectué au cours des 12 derniers mois. Des pneus neufs, des travaux de freinage récents ou des réparations moteur peuvent ajouter des centaines de dollars à votre valeur de remplacement réelle. Les dossiers d'entretien servent de preuve définitive que votre voiture était en bon état « supérieur à la moyenne » avant l'accident.
Invoquer la clause d'arbitrage
Si les négociations arrivent à une impasse, vous avez une arme cachée dans votre police d'assurance connue sous le nom de clause d'arbitrage. Selon la Regulation 35-D de New York, cette clause vous permet d'embaucher un expert-évaluateur indépendant agréé pour fournir une évaluation d'un tiers. La compagnie d'assurance embauche alors la sienne, et si les deux ne peuvent pas se mettre d'accord, un « arbitre » prend une décision finale et irrévocable. Bien que vous deviez payer pour votre propre expert-évaluateur, cette stratégie s'amortit souvent quand on a affaire à des véhicules de haut de gamme, classiques ou fortement personnalisés. Elle contourne les refus standardisés de l'expert et force une résolution professionnelle et fondée sur les preuves. Savoir quelles sont mes options si ma voiture est déclarée sinistre total signifie savoir quand cesser de parler à un expert et commencer à utiliser les mécanismes juridiques intégrés à votre police pour protéger votre indemnisation financière.
Quand une voiture déclarée perte totale signale une réclamation en dommages corporels grave
Une carrosserie froissée et des airbags déployés ne sont pas de simples postes de couverture d'assurance. Ce sont des « Pièce A » devant un tribunal. Lorsque vous évaluez quelles sont mes options si ma voiture est déclarée perte totale, vous devez reconnaître que l'énergie cinétique violente nécessaire pour atteindre le seuil de 75 pour cent de dommages de New York ne s'arrête pas à l'extérieur du véhicule. Elle se transfère directement aux occupants. Les compagnies d'assurance veulent vous faire croire que les dommages matériels et les dommages corporels existent dans des silos séparés. C'est un mensonge stratégique conçu pour minimiser leur responsabilité. Ne réglez jamais votre réclamation en dommages matériels avant de consulter un avocat en accident automobile Jamaica Avenue. Notre cabinet comprend qu'une voiture déclarée perte totale est souvent le premier indicateur d'une blessure qui change la vie.
Établir le lien entre l'écrasement du véhicule et les blessures corporelles
Les accidents entraînant une perte totale impliquent généralement des impacts à haute vélocité qui causent la déformation de l'habitacle ou le flambage de la structure. Ces forces entraînent des conditions médicales importantes qui ne sont pas toujours immédiatement apparentes. Les traumatismes courants incluent les lésions cérébrales traumatiques (TBI) dues à la décélération rapide, les dommages aux organes internes et les fractures vertébrales complexes. Les experts en sinistre utilisent souvent une défense « d'impact faible » pour nier les réclamations en dommages corporels, mais une voiture déclarée perte totale fournit une preuve prima facie que la collision était grave. Vous devez obtenir une évaluation médicale immédiatement. L'imagerie objective comme les IRM et les tomodensitogrammes sont maintenant critiques en vertu des modifications de la loi de New York de mai 2026, qui ont éliminé la catégorie d'incapacité de 90/180 jours. Vous ne pouvez plus compter sur l'incapacité temporaire pour prouver votre cas ; vous avez besoin d'une preuve objective d'une blessure grave.
Protéger votre droit d'intenter une action
La compagnie d'assurance vous presse probablement de signer une « Décharge intégrale et définitive » pour votre réclamation en dommages matériels. Vous devez être extrêmement prudent. Ces documents contiennent souvent un libellé caché qui renonce à votre droit d'intenter ultérieurement une action en dommages corporels. Ils veulent fermer le dossier avant que vous ne réalisiez que votre douleur persistante au cou est en réalité une hernie discale. En vertu du passage de New York à 2026 à une règle de responsabilité comparative modifiée, vous êtes privé de recours si on vous estime responsable à plus de 51 pour cent. Les experts en sinistre utiliseront le dossier de dommages matériels pour vous imputer une part du blâme. Pour protéger votre avenir, consultez un avocat en dommages corporels à Rosedale, Queens avant de signer.
Naviguer dans les suites d'un sinistre exige une protection contre les experts en sinistre prédateurs qui privilégient leur résultat net plutôt que votre santé. Si vous vous demandez quelles sont mes options si ma voiture est déclarée perte totale, souvenez-vous que la voiture peut être remplacée, mais votre droit à une indemnisation médicale est limité. Si vous êtes incertain quant aux détails de votre offre de règlement, contactez-nous pour une évaluation professionnelle de votre dossier. Nous gérons les aspects juridiques lourds pour que vous puissiez vous concentrer sur votre rétablissement.
Pourquoi un avocat en accidents de Queens est votre meilleure défense
Affronter seul un géant de l'assurance est une bataille perdue d'avance. Quand vous êtes forcé de vous demander quelles sont mes options si ma voiture est déclarée perte totale, vous êtes face à des experts en sinistre qui voient votre traumatisme comme un problème mathématique. Nous servons de bouclier nécessaire contre ces adversaires redoutables. Notre cabinet gère toutes les communications avec les experts en sinistre, en veillant à ce que vous ne commettez pas une erreur enregistrée qui pourrait compromettre votre récupération financière. Nous identifions tous les fonds d'assurance disponibles, notamment la couverture Automobiliste non assuré ou sous-assuré (UIM) et la responsabilité civile supplémentaire, pour maximiser le règlement total. Le plaidoyer ne concerne pas seulement la voiture ; il s'agit de la restauration de votre vie.
La promesse de Yakov Mushiyev & Associates, P.C. est un plaidoyer sans relâche pour les victimes à Rosedale, Rochdale et dans tout Queens. Nous comprenons le « tableau d'ensemble » où une voiture déclarée perte totale indique souvent un traumatisme physique important. En gérant les aspects juridiques lourds, nous vous permettons de vous concentrer sur votre récupération médicale pendant que nous nous préparons à nous battre pour chaque dollar que vous méritez. Nous refusons de nous contenter de moins que ce qui est juste et équitable selon le paysage d'assurance complexe 2026 de New York.
L'avantage d'un avocat local de Queens
L'expertise régionale compte dans une juridiction complexe comme New York City. Nous possédons une connaissance approfondie des tribunaux locaux et des lois de la circulation spécifiques qui régissent les grandes artères comme la Van Wyck et la Belt Parkway. Notre cabinet offre une attention personnalisée aux victimes des régions Jamaica Avenue, Rosedale et Rochdale. Nous ne regardons pas juste la voiture ; nous utilisons des experts en reconstruction d'accidents pour prouver la responsabilité en vertu des nouvelles règles de responsabilité comparative modifiée de 2026. Si la compagnie d'assurance tente de vous imputer 51 pour cent du blâme pour vous priver de recours, nous nous battons avec des données objectives pour protéger votre réclamation. Notre approche pragmatique garantit qu'aucun détail du marché local de Queens n'est ignoré.
Commencer par une consultation sans risque
Le temps est compté après un sinistre dévastateur. Pour commencer votre parcours vers la justice, vous devez rassembler vos rapports de police, vos photos de scène et toute estimation de réparation initiale. Lorsque vous évaluez quelles sont mes options si ma voiture est déclarée perte totale, notre équipe fournit la précision clinique nécessaire pour évaluer la véritable valeur de votre dossier. Nous opérons sur la base sans risque d'un contingent. Cela signifie que nous ne sommes payés que si nous gagnons votre cause, ce qui renforce notre engagement envers une philosophie centrée sur le client. Cet arrangement élimine la barrière financière à la représentation juridique d'enjeu élevé, vous permettant de défier des entités puissantes sans frais initiaux.
Ne vous contentez pas d'un chiffre qui ignore votre douleur physique et vos besoins futurs. Contactez Yakov Mushiyev & Associates, P.C. dès aujourd'hui pour une évaluation initiale complémentaire de votre sinistre total et votre cas de dommages corporels. Nous sommes les avocats infatigables dont vous avez besoin pour naviguer ce parcours géré vers une restauration complète. Nos portes sont ouvertes à la communauté comme un guide constant, calme et accessible à travers votre état de crise.
Sécurisez votre avenir après une perte totale
Vous ne devriez pas avoir à combattre une compagnie d'assurance d'un milliard de dollars tout en vous rétablissant d'un sinistre traumatique. Comprendre quelles sont mes options si ma voiture est déclarée perte totale est la première étape pour retrouver votre stabilité financière. Que vous acceptiez la valeur de marché réelle ou que vous poursuiviez la rétention d'épaves, vous devez vous assurer que l'assureur inclut la taxe de vente obligatoire NYC de 8,875 pour cent et reflète la véritable valeur du marché local. Un véhicule déclaré perte totale sert de preuve puissante des forces physiques qui ont causé vos blessures, ce qui est critique en vertu des exigences médicales strictes 2026 de New York.
Yakov Mushiyev & Associates, P.C. fournit le bouclier dont vous avez besoin contre les experts en sinistre agressifs. Avec plus de 20 ans d'expérience en droit des dommages corporels de NY, nous sommes des avocats féroces contre les tactiques de rabais des compagnies d'assurance. Nous travaillons sur la base d'un contingent ; vous ne payez rien si nous ne gagnons pas votre cause. Vous n'avez pas à naviguer seul ce parcours. Prenez la décision déterminante vers la justice et la restauration dès aujourd'hui.
Obtenez une évaluation de dossier gratuite d'un avocat en accidents automobiles de Queens et laissez-nous vous assurer le règlement que vous méritez. Votre rétablissement est notre priorité.
Questions fréquemment posées
Combien de temps une compagnie d'assurance a-t-elle pour payer une voiture déclarée perte totale à NY ?
La loi de New York exige que les assureurs règlent les réclamations rapidement, généralement dans les 30 jours suivant la réception d'une preuve de sinistre complétée. Si l'assureur retarde au-delà de ce délai, il peut être sujet à un examen réglementaire en vertu de la Regulation 64. Pour les résidents de Rosedale, il est vital de maintenir une chronologie détaillée de toutes les communications. Nous garantissons que les experts en sinistre n'utilisent pas les tactiques de retard comme une arme pour vous forcer à accepter un règlement plus faible alors que vous êtes vulnérable sans transport.
Puis-je négocier le règlement pour ma voiture déclarée perte totale ?
Vous pouvez absolument négocier l'offre initiale. Les experts en sinistre utilisent souvent des algorithmes qui ignorent la forte demande du marché à Queens et Rochdale. Si l'offre est trop basse, vous pouvez invoquer la clause d'évaluation ou rassembler des comparables de concessionnaires locaux. Comprendre quelles sont mes options si ma voiture est déclarée perte totale inclut l'utilisation de votre droit de recours de 35 jours en vertu de la loi de New York pour contester un règlement qui ne couvre pas le coût d'un véhicule de remplacement.
Que se passe-t-il si j'ai toujours une dette sur le prêt automobile de ma voiture déclarée perte totale ?
Le règlement d'assurance est payé directement à votre créancier hypothécaire en premier. Si la valeur de marché réelle est inférieure au solde de votre prêt, vous êtes responsable de la différence. Cet « écart » peut être dévastateur sans couverture d'assurance écart spécifique. Notre cabinet examine votre police pour identifier chaque source potentielle de récupération, en veillant à ce qu'une voiture déclarée perte totale ne vous laisse pas avec une énorme dette pour une voiture que vous ne pouvez plus conduire dans les rues de Queens.
Dois-je payer ma franchise si ma voiture est déclarée perte totale et ce n'était pas ma faute ?
Si vous déposez une réclamation au titre de votre propre couverture collision, vous devez payer la franchise à l'avance. Votre assureur tenterra alors de récupérer ce montant auprès du tiers responsable par subrogation. Si vous déposez une réclamation en tiers contre la police du conducteur négligent, aucune franchise ne s'applique. Nous nous battons pour tenir le tiers responsable de la responsabilité afin que vous ne soyez pas forcé de payer de votre poche pour un sinistre qui n'était pas de votre faute à Rochdale.
Qu'est-ce que la « règle des 75 pour cent » pour les voitures déclarées perte totale à New York ?
New York applique strictement un seuil de 75 pour cent pour les véhicules de huit modèles ans ou plus récents. Si les coûts estimés de réparation dépassent 75 pour cent de la valeur de marché pré-sinistre de la voiture, elle doit être déclarée perte totale. Cette règle protège les consommateurs contre la conduite de véhicules structurellement compromis. Nous vérifions les calculs de l'assureur pour nous assurer qu'ils ne manipulent pas les estimations de réparation pour éviter de payer la pleine valeur à laquelle vous avez droit en vertu des réglementations d'État.
Puis-je conserver ma voiture déclarée perte totale et la réparer moi-même à Queens ?
Vous pouvez conserver le véhicule par « rétention propriétaire », mais la valeur d'épave est déduite de votre chèque. À Queens, vous devrez ensuite naviguer dans un processus rigoureux d'examen antivol du DMV au site d'inspection de Queens Village pour obtenir un titre de salvage reconstruction. La plupart des mécaniciens locaux déconseillent cela car l'intégrité structurelle n'est rarement complètement restaurée. Nous vous aidons à peser le fardeau financier de la rétention par rapport à l'acceptation d'un règlement complet en espèces pour votre rétablissement.
Une voiture déclarée perte totale signifie-t-elle automatiquement que j'ai une réclamation en dommages corporels ?
Une voiture totalisée est une preuve puissante d'une force cinétique importante, mais elle ne crée pas automatiquement un dossier de préjudice corporel. Conformément aux modifications apportées à la loi en mai 2026, vous devez prouver une « atteinte grave à l'intégrité physique » (serious injury) en utilisant des imageries médicales objectives comme les IRM ou les études EMG. Lorsque vous vous posez la question quelles sont mes options si ma voiture est totalisée, vous devriez également tenir compte du traumatisme physique souvent masqué derrière les dommages matériels. Nous utilisons les données d'écrasement du véhicule pour établir un lien entre les forces de collision et vos blessures.
Et si le conducteur responsable n'a pas suffisamment d'assurance pour couvrir ma voiture totalisée ?
La responsabilité civile minimale pour dommages matériels à New York n'est que de 10 000 $, ce qui est souvent insuffisant pour les véhicules modernes. Si le conducteur responsable est assuré insuffisamment, vous devrez peut-être compter sur votre propre couverture collision ou sur une police d'assurance Automobiliste Non-assuré/Sous-assuré supplémentaire (SUM). Nous poursuivons sans relâche chaque source d'assurance disponible pour que vous ne soyez pas laissé à vos frais pour la négligence de quelqu'un d'autre dans les rues animées de Rosedale ou Rochdale. Notre plaidoyer garantit que vos droits restent protégés.
Blessé ? Parlez à un avocat dès aujourd’hui.
Consultation gratuite. Aucuns honoraires sauf en cas de succès.
718.775.3110