
L'offerta di una perdita totale di un perito assicurativo non è un verdetto finale; è la prima mossa in una negoziazione ad altissimo rischio. Se di recente hai fissato un assegno di transazione che copre a malapena l'anticipo su un veicolo sostitutivo, conosci la frustrazione di essere sottovalutato. Probabilmente ti stai chiedendo, quali sono le mie opzioni se la mia auto è totalizzata secondo le rigorose normative 2026 di New York? È una situazione caotica, ma non devi accettare un'offerta ridicola solo perché un algoritmo dice così.
Ti mostreremo come navigare la soglia del 75 percento e massimizzare il tuo rimborso includendo l'obbligatorio 8,875 percento di tassa di vendita di NYC. Questa guida spiega il tuo diritto di mantenere il veicolo attraverso la conservazione del relitto e chiarisce come il recente abrogazione della regola dei 90/180 giorni cambia il tuo percorso verso una pretesa di danno personale. Imparerai a usare il diritto di ricorso di 35 giorni per costringere gli assicuratori a tornare al tavolo. Dal contestare le detrazioni delle condizioni all'identificazione se la tua auto totalizzata è prova di un caso di lesioni più profonde, ti forniamo lo scudo di cui hai bisogno contro gli aggiustatori aggressivi che danno priorità al loro margine di utile rispetto al tuo recupero.
Punti chiave
- Comprendi la regola del 75% di New York per determinare se il tuo veicolo si qualifica come perdita totale secondo le linee guida assicurative statali.
- Assicurati che il tuo accordo includa l'obbligatorio 8,875% di tassa di vendita di NYC, che gli assicuratori spesso omettono dalle offerte iniziali ridotte.
- Valuta quali sono le mie opzioni se la mia auto è totalizzata, in particolare scegliendo tra un assegno di liquidazione completo o il mantenimento del veicolo attraverso il processo di salvage del DMV.
- Identifica come una perdita totale serve come prova critica per una pretesa di danno personale, in particolare secondo i nuovi requisiti di soglia medica 2026 di New York.
- Impara come contestare le valutazioni assicurative utilizzando dati di mercato locali e rappresentanza legale professionale per assicurare un giusto valore di sostituzione.
Comprendere la soglia di perdita totale a New York
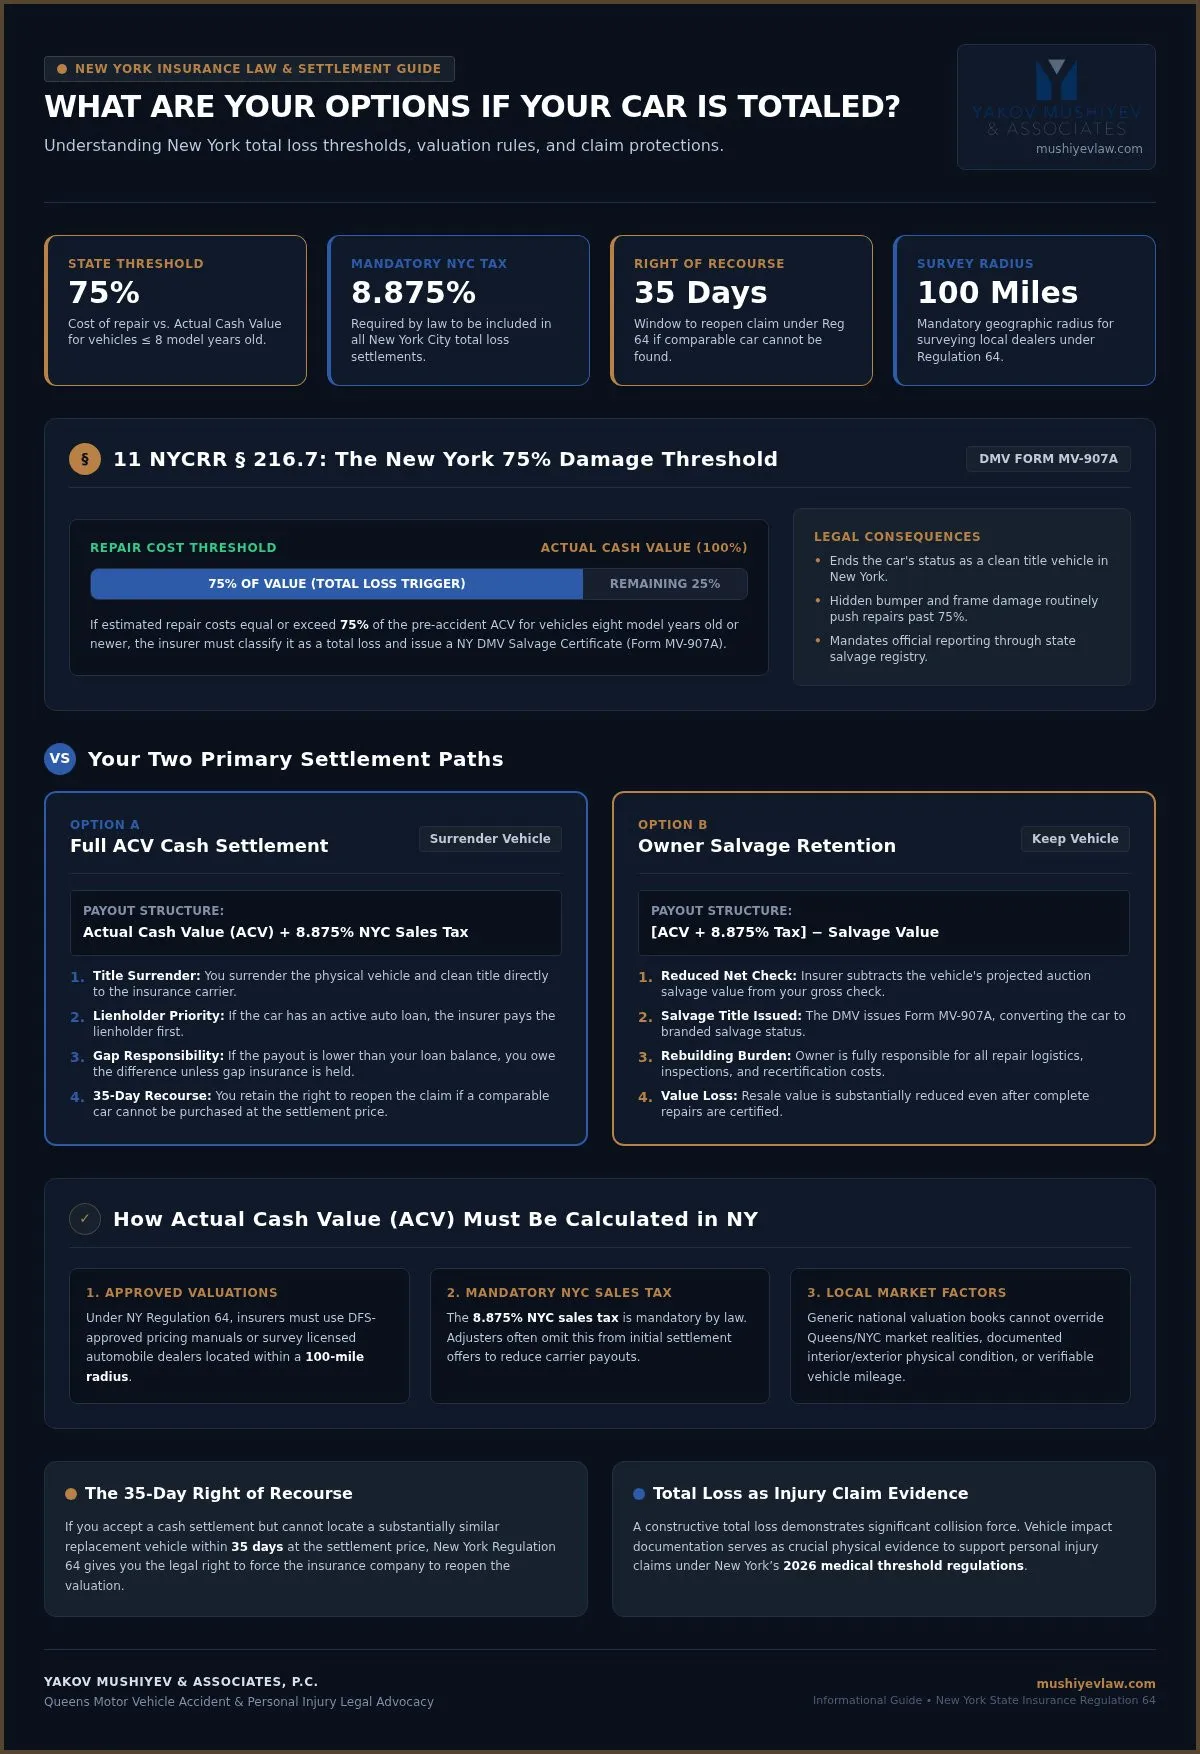
New York non lascia la definizione di un'auto totalizzata al caso o al capriccio della compagnia assicurativa. Secondo la legge statale, in particolare 11 NYCRR § 216.7, un veicolo è classificato come perdita totale quando il costo delle riparazioni supera una percentuale specifica del suo valore. Per molti conducenti, questa realizzazione è devastante. Non stai solo perdendo una macchina; stai perdendo il tuo mezzo primario di trasporto in un borough come Queens dove il tempismo è tutto. Quando un perito dichiara una perdita totale costruttiva, essenzialmente stanno dicendo che la matematica della riparazione dell'auto non ha più senso per il loro margine di utile.
Per comprendere meglio questo concetto, guarda questo video utile:
Se ti stai chiedendo, "quali sono le mie opzioni se la mia auto è totalizzata", il primo passo è capire che la cifra iniziale della compagnia assicurativa non è definitiva. Fanno affidamento su periti che utilizzano software specializzato per minimizzare i rimborsi. Questi periti non sono tuoi amici. Sono rappresentanti di una società che cerca di risolvere per l'importo più basso possibile. Spesso trascurano le realtà di mercato locali dei cinque borough per risparmiare alcuni dollari.
Come New York calcola il valore in contanti effettivo
Il valore in contanti effettivo (ACV) è il valore equo di mercato del tuo veicolo immediatamente prima dell'incidente. A differenza del costo di sostituzione, che paga una versione completamente nuova della tua auto, l'ACV tiene conto del deprezzamento. A Queens, i periti osservano la domanda di mercato locale, il chilometraggio e le condizioni fisiche dell'interno e dell'esterno. Secondo il Regolamento 64, gli assicuratori devono utilizzare metodi approvati come i manuali approvati DFS o l'indagine dei concessionari locali entro 100 miglia. Non lasciare che ti dicano che un valore Blue Book generico è la parola finale; le condizioni specifiche e la posizione del tuo veicolo hanno importanza. Crucialmente, il tuo accordo deve includere l'8,875% di tassa di vendita di NYC, come richiesto dalla legge.
La soglia di danno del 75% spiegata
New York segue una rigorosa soglia del 75 percento per i veicoli di otto anni di modello o più recenti. Se i costi di riparazione stimati raggiungono il 75 percento dell'ACV pre-incidente del veicolo, l'assicuratore deve classificarlo come perdita totale. I danni nascosti spesso si annidano sotto il paraurti o all'interno della struttura, spingendo rapidamente una riparazione apparentemente minore al di sopra di questo limite legale. Una volta superata questa soglia, il DMV di New York richiede l'emissione di un Certificato di Relitto (Modulo MV-907A). Questo documento effettivamente termina la vita dell'auto come veicolo con titolo pulito. Sapere quali sono le mie opzioni se la mia auto è totalizzata inizia con la verifica della loro matematica rispetto a questi limiti obbligatori dallo stato prima di firmare qualsiasi documento.
Le tue due opzioni di transazione principali: ACV vs. Retention
Una volta che la polvere si deposita dopo una collisione, sei costretto a prendere una decisione finanziaria ad altissimo rischio. Quando consideri quali sono le mie opzioni se la mia auto è totalizzata, generalmente hai due percorsi: allontanarti con un assegno o mantenere il relitto per tentare una ricostruzione. Nessuna scelta è semplice, e la mossa sbagliata può lasciarti migliaia di dollari al di sotto di ciò di cui hai bisogno per tornare sulla strada. Gli aggiustatori assicurativi spesso spingono per la risoluzione più facile per la loro società, non quella che protegge i tuoi interessi.
Accettare l'accordo in contanti
La maggior parte dei conducenti di New York sceglie di arrendersi al veicolo in cambio del valore in contanti effettivo (ACV). Se scegli questo percorso, l'assicuratore prende l'auto e il titolo, e ricevi un rimborso basato sul valore di mercato pre-incidente dell'auto. Secondo la legge di New York, questo accordo deve includere l'8,875% di tassa di vendita di NYC. Se hai ancora un prestito attivo, la compagnia assicurativa pagherà il creditore ipotecario per primo. Se il rimborso è inferiore al tuo saldo residuo, sarai responsabile del "divario" a meno che tu non abbia una polizza di assicurazione gap specifica. Secondo il Regolamento 64, hai un diritto di ricorso di 35 giorni se non riesci a trovare un veicolo comparabile al prezzo offerto, permettendoti di costringere l'assicuratore a riaprire il sinistro. Prima di firmare qualsiasi versione, è saggio consultare un avvocato di incidenti di veicoli a motore per assicurarti di non lasciare denaro sul tavolo.
Mantenere il tuo veicolo totalizzato (conservazione del proprietario)
Se scegli "Owner Retention", mantieni l'auto, ma il tuo rimborso viene significativamente ridotto. L'assicuratore calcola il tuo assegno netto prendendo il pieno ACV più l'imposta sulle vendite e poi sottraendo il "valore di relitto", che è l'importo che avrebbero ricevuto a un'asta di relitto. Sebbene questo possa sembrare attraente per un'auto con valore sentimentale, l'onere amministrativo è immenso. Devi affrontare gli ostacoli seguenti:
- Il certificato di relitto: Riceverai un MV-907A, che impedisce l'uso legale dell'auto finché non viene "ricostruita".
- L'ispezione del DMV: Devi pagare una commissione di archiviazione di $200 e sottoporre l'auto a un rigido esame fisico dell'Unità Anti-furto del DMV, spesso presso il sito di ispezione di Queens Village.
- Barriere assicurative: Molti vettori si rifiutano di fornire copertura globale o di collisione per un veicolo con titolo di salvage ricostruito, lasciandoti vulnerabile a perdite future.
La maggior parte dei meccanici di Queens avverte che le auto strutturalmente totalizzate non guidano mai allo stesso modo. Capire quali sono le mie opzioni se la mia auto è totalizzata significa riconoscere che mantenere l'auto si trasforma spesso in una crisi secondaria costosa e lunga.
Come contestare una valutazione assicurativa ridicola
La prima offerta che ricevi da una compagnia assicurativa è raramente la loro migliore offerta. È una mossa strategicamente calcolata in una negoziazione progettata per risparmiare denaro del vettore a tue spese. Gli assicuratori spesso utilizzano software automatizzato come CCC ONE o Mitchell per generare rapporti che sistematicamente riducono il valore per vague "detrazioni di condizione" o costi di "preparazione del concessionario". Questi algoritmi spesso ignorano i prezzi premium richiesti dai veicoli nei mercati ad alta domanda di Queens e Long Island. Quando ti chiedi quali sono le mie opzioni se la mia auto è totalizzata, devi realizzare che la negoziazione è il tuo strumento più potente per assicurare un accordo equo.
Non devi accettare un numero clinico, generato da computer, che non riflette la realtà. Se l'offerta sembra bassa, è perché il perito probabilmente sta selezionando manualmente i veicoli comparabili più economici da contee lontane piuttosto che guardare a quanto costa effettivamente acquistare un'auto nei cinque borough. Hai il diritto di respingere con le tue prove. L'advocacy inizia rifiutandosi di essere intimidito dalla matematica di una società multimiliardaria.
Costruire il tuo dossier di valutazione
Per vincere una controversia di valutazione, devi presentare un dossier professionale che provi il valore del tuo veicolo. Inizia raccogliendo annunci locali per esattamente lo stesso anno, marca, modello e livello di allestimento da concessionari entro un raggio di 100 miglia. Concentrati sui rivenditori di Queens e Long Island per riflettere i prezzi di mercato locali. Hai diritto a un veicolo comparabile, non solo al prezzo più basso trovato online. Inoltre, raccogli ricevute per eventuali aggiornamenti recenti o manutenzione significativa effettuata negli ultimi 12 mesi. Pneumatici nuovi, lavori sui freni recenti o riparazioni al motore possono aggiungere centinaia di dollari al tuo valore in contanti effettivo. I registri di manutenzione servono come prova definitiva che la tua auto era in condizioni "superiore alla media" prima dell'incidente.
Invocare la clausola di valutazione
Se le negoziazioni raggiungono un punto morto, hai un'arma nascosta nella tua polizza assicurativa nota come Appraisal Clause. Secondo il Regolamento 35-D di New York, questa clausola ti consente di assumere un perito indipendente certificato per fornire una valutazione di terze parti. La compagnia assicurativa assume quindi la propria, e se i due non riescono ad accordarsi, un "arbitro" prende una decisione finale e vincolante. Sebbene tu debba pagare per il tuo perito, questa strategia spesso si ripaga quando si tratta di veicoli di alto valore, classici o altamente personalizzati. Bypassa i dinieghi scritti dell'aggiustatore e forza una risoluzione professionale, basata su prove. Capire quali sono le mie opzioni se la mia auto è totalizzata significa sapere quando smettere di parlare con un perito e iniziare a usare i meccanismi legali incorporati nella tua polizza per proteggere il tuo recupero finanziario.
Quando un'auto demolita segnala un grave sinistro con lesioni personali
Una carrozzeria ammaccata e gli airbag dispiegati non sono semplici voci di compagnia assicurativa. Sono "Documento A" in un tribunale. Quando valutate quali sono le mie opzioni se la mia auto è demolita, dovete riconoscere che l'energia cinetica violenta necessaria per raggiungere la soglia di danno del 75 percento di New York non si ferma alla carrozzeria del veicolo. Si trasferisce direttamente agli occupanti. Le compagnie assicurative vogliono farvi credere che il danno alla proprietà e le lesioni personali esistono in silos separati. Questa è una bugia strategica concepita per minimizzare la loro responsabilità civile. Non risolvete mai il vostro reclamo per danno alla proprietà fino a quando non parlate con un avvocato per incidenti stradali Jamaica Avenue. La nostra società comprende che un'auto demolita è spesso il primo indicatore di una lesione che cambia la vita.
Collegare l'urto del veicolo al danno corporeo
Gli incidenti con perdita totale di solito comportano impatti ad alta velocità che causano la deformazione della cabina o il cedimento della struttura. Queste forze portano a condizioni mediche significative che non sempre sono immediatamente evidenti. I traumi comuni includono lesioni cerebrali traumatiche (TBI) da decelerazione rapida, danno agli organi interni e fratture vertebrali complesse. I periti spesso utilizzano una difesa di "basso impatto" per negare i reclami per lesioni, ma un veicolo demolito fornisce una prova prima facie che l'incidente è stato grave. Avete bisogno di una valutazione medica immediatamente. L'imaging obiettivo come risonanze magnetiche e scansioni TC sono ora critici secondo i cambiamenti della legge di New York del maggio 2026, che hanno eliminato la categoria di inabilità da 90/180 giorni. Non potete più fare affidamento su inabilità temporanea per provare il vostro caso; avete bisogno di prove obiettive di una lesione grave.
Proteggere il diritto di agire in giudizio
La compagnia assicurativa vi sta probabilmente pressando per firmare una "Liberatoria Piena e Finale" per il vostro reclamo per danno alla proprietà. Dovete stare estremamente attenti. Questi documenti spesso contengono un linguaggio nascosto che rinuncia al diritto di intentare una causa per lesioni personali in seguito. Vogliono chiudere il fascicolo prima che vi rendiate conto che il vostro persistente dolore al collo è in realtà un disco erniato. Secondo il passaggio di New York nel 2026 a una regola di negligenza comparativa modificata (comparative negligence), siete esclusi dal recupero se riscontrate di essere responsabili oltre il 51 percento. I periti utilizzeranno il fascicolo di danno alla proprietà per trasferire la colpa su di voi. Per proteggere il vostro futuro, consultate un Avvocato per lesioni personali a Rosedale, Queens prima di apporre la firma.
Navigare le conseguenze di un sinistro richiede uno scudo contro i periti predatori che prioritizzano il loro margine di profitto sulla vostra salute. Se state chiedendo quali sono le mie opzioni se la mia auto è demolita, ricordate che l'auto può essere sostituita, ma il vostro diritto al compenso medico è finito. Se siete incerti sulla stampa fine nella vostra offerta di transazione, contattateci per una valutazione professionale del caso. Noi gestiamo il pesante lavoro legale in modo che possiate concentrarvi sulla vostra guarigione.
Perché un avvocato per incidenti di Queens è la vostra migliore difesa
Affrontare un gigante assicurativo da soli è un gioco perso. Quando siete costretti a chiedere quali sono le mie opzioni se la mia auto è demolita, siete di fronte a periti che vedono il vostro trauma come un problema matematico. Fungiamo da scudo necessario contro questi avversari formidabili. La nostra società gestisce tutte le comunicazioni con i periti, assicurando che non facciate un errore registrato che potrebbe compromettere il vostro recupero finanziario. Identifichiamo ogni tasca assicurativa disponibile, compresa la copertura Underinsured Motorist (UIM) e la responsabilità civile in eccesso, per massimizzare il vostro insediamento totale. L'avvocatura non riguarda solo l'auto; riguarda il ripristino della vostra vita.
La promessa di Yakov Mushiyev & Associates, P.C. è quella di una avvocatura spietata per le vittime a Rosedale, Rochdale e in tutta Queens. Comprendiamo il "quadro generale" in cui un'auto demolita spesso indica un trauma fisico significativo. Gestendo il pesante lavoro legale, vi permettiamo di concentrarvi sulla vostra guarigione medica mentre prepariamo il combattimento per ogni dollaro che meritate. Rifiutiamo di accontentarci di nulla di meno di ciò che è equo e giusto secondo il complesso panorama assicurativo di New York del 2026.
Il vantaggio di un sostenitore locale di Queens
L'esperienza regionale è importante in una giurisdizione complessa come New York City. Possediamo una profonda conoscenza dei tribunali locali e delle specifiche leggi sul traffico che disciplinano le arterie ad alto volume come la Van Wyck e la Belt Parkway. La nostra società fornisce attenzione personalizzata alle vittime nelle aree di Jamaica Avenue, Rosedale e Rochdale. Non guardiamo solo l'auto; utilizziamo esperti di ricostruzione di incidenti per provare la responsabilità civile secondo le nuove regole di negligenza comparativa modificata del 2026. Se la compagnia assicurativa tenta di trasferire il 51 percento della colpa su di voi per escludere il vostro recupero, combattiamo con dati obiettivi per proteggere il vostro reclamo. Il nostro approccio pragmatico assicura che nessun dettaglio del mercato locale di Queens venga ignorato.
Iniziare con una consultazione senza rischi
Il tempo è essenziale dopo un sinistro devastante. Per iniziare il vostro percorso verso la giustizia, dovreste raccogliere i vostri rapporti di polizia, foto della scena e eventuali stime iniziali di riparazione. Quando state valutando quali sono le mie opzioni se la mia auto è demolita, il nostro team fornisce la precisione clinica necessaria per valutare il valore vero del vostro caso. Operiamo su base senza rischi e a contingenza. Ciò significa che siamo pagati solo se vinciamo il vostro caso, rafforzando il nostro impegno verso una filosofia incentrata sul cliente. Questo accordo rimuove la barriera finanziaria alla rappresentanza legale di alto livello, permettendovi di sfidare entità potenti senza costi iniziali.
Non accontentatevi di un importo che ignora il vostro dolore fisico e le vostre esigenze future. Contattateci subito Yakov Mushiyev & Associates, P.C. per una valutazione iniziale gratuita del vostro caso di perdita totale e lesioni personali. Siamo gli avvocati instancabili di cui avete bisogno per navigare questo percorso gestito verso il ripristino completo. Le nostre porte sono aperte alla comunità come guida costante, calma e accessibile attraverso il vostro stato di crisi.
Assicurate il vostro futuro dopo una perdita totale
Non dovreste essere costretti a combattere una compagnia assicurativa miliardaria mentre vi riprendete da un incidente traumatico. Comprendere **quali sono le mie opzioni se la mia auto è demolita** è il primo passo per recuperare la vostra stabilità finanziaria. Indipendentemente dal fatto che accettiate il Valore in Contanti Effettivo o perseguiate la ritenzione di rottami, dovete assicurare che l'assicuratore includa l'imposta di vendita obbligatoria di NYC dell'8.875 percento e rispecchi il valore vero del mercato locale. Un veicolo demolito serve come potente prova delle forze fisiche che hanno causato le vostre lesioni, il che è critico secondo i severi requisiti di soglia medica del 2026 di New York.
Yakov Mushiyev & Associates, P.C. fornisce lo scudo di cui avete bisogno contro i periti aggressivi. Con più di 20 anni di esperienza nella legge sulle lesioni personali di New York, siamo feroci avvocati contro le tattiche di offerte ridotte della compagnia assicurativa. Lavoriamo su base contingente; non pagate nulla se non vinciamo il vostro caso. Non dovete navigare questo percorso da soli. Fate il passo decisivo verso la giustizia e il ripristino oggi.
Ottenete una valutazione di caso gratuita da un avvocato per incidenti stradali di Queens e lasciate che noi assicuriamo il compenso che meritate. La vostra guarigione è la nostra priorità.
Domande frequenti
Quanto tempo ha una compagnia assicurativa per pagare un'auto demolita in NY?
La legge di New York richiede agli assicuratori di risolvere i reclami tempestivamente, di solito entro 30 giorni dal ricevimento di una prova di perdita completata. Se l'assicuratore ritarda oltre questo lasso di tempo, potrebbe essere soggetto al controllo normativo secondo la Regolazione 64. Per i residenti di Rosedale, è vitale mantenere un calendario dettagliato di tutte le comunicazioni. Assicuriamo che i periti non utilizzino tattiche di ritardo come arma per costringervi a un insediamento inferiore mentre siete vulnerabili senza trasporto.
Posso negoziare il compenso per la mia auto demolita?
Potete assolutamente negoziare l'offerta iniziale. I periti spesso utilizzano algoritmi che ignorano l'elevata domanda di mercato a Queens e Rochdale. Se l'offerta è troppo bassa, potete invocare la clausola di perizia o raccogliere comparabili da concessionari locali. Comprendere **quali sono le mie opzioni se la mia auto è demolita** include l'utilizzo del vostro diritto di ricorso di 35 giorni secondo la legge di New York per contestare un insediamento che non copre il costo di un veicolo di sostituzione.
Cosa succede se devo ancora soldi sul mutuo della mia auto demolita?
Il compenso assicurativo viene pagato direttamente al vostro mutuante per primo. Se il Valore in Contanti Effettivo è inferiore al saldo del vostro mutuo, siete responsabili della differenza. Questo "divario" (gap) può essere devastante senza copertura assicurativa specifica. La nostra società esamina la vostra polizza per identificare ogni potenziale fonte di recupero, assicurando che un veicolo demolito non vi lasciate con un debito massicchio per un'auto che non potete più guidare sulle strade di Queens.
Devo pagare la mia franchigia se la mia auto è demolita e non è stata colpa mia?
Se presentate un reclamo attraverso la vostra copertura di collisione personale, dovete pagare la franchigia in anticipo. Il vostro assicuratore cercherà quindi di recuperare tale importo dal vettore dell'autista responsabile attraverso la surrogazione (subrogation). Se presentate un reclamo di terze parti contro la polizza del conducente negligente, non si applica alcuna franchigia. Combattiamo per rendere responsabile la parte responsabile in modo che non siate costretti a pagare di tasca vostra per un sinistro che non è stata colpa vostra a Rochdale.
Qual è la "regola del 75%" per le auto demolite a New York?
New York applica rigorosamente una soglia del 75 percento per i veicoli di otto anni di modello o più recenti. Se i costi di riparazione stimati superano il 75 percento del valore di mercato pre-sinistro dell'auto, deve essere dichiarata una perdita totale. Questa regola protegge i consumatori dal guidare veicoli strutturalmente compromessi. Verifichiamo la matematica dell'assicuratore per assicurare che non stiano manipolando le stime di riparazione per evitare di pagare il valore intero a cui avete diritto secondo le normative statali.
Posso tenere la mia auto demolita e ripararla da solo a Queens?
Potete tenere il veicolo attraverso la "ritenzione del proprietario" (owner retention), ma il valore del rottame viene detratto dal vostro assegno. A Queens, dovrete quindi navigare un rigoroso processo di esame contro i furti della DMV presso il sito di ispezione di Queens Village per ottenere un titolo salvage ricostruito. La maggior parte dei meccanici locali sconsiglia questo perché l'integrità strutturale è raramente completamente ripristinata. Vi aiutiamo a valutare l'onere finanziario della ritenzione rispetto all'accettazione di un compenso in contanti intero per la vostra guarigione.
Un'auto demolita significa automaticamente che ho un sinistro con lesioni personali?
Un'auto totalmente danneggiata è una prova potente di forza cinetica significativa, ma non crea automaticamente un caso di lesioni personali. In base ai cambiamenti normativi di maggio 2026, è necessario provare una "serious injury" (lesione grave) utilizzando imaging medico oggettivo come risonanze magnetiche o studi EMG. Quando ci si chiede quali sono le mie opzioni se la mia auto è totalmente danneggiata, è necessario considerare anche il trauma fisico spesso nascosto dietro il danno alla proprietà. Utilizziamo i dati di schiacciamento del veicolo per collegare le forze di collisione alle vostre lesioni.
Che cosa succede se l'altro conducente non ha abbastanza assicurazione per coprire la mia auto totalmente danneggiata?
La responsabilità per danno alla proprietà minima di New York è solo di $10.000, che spesso è insufficiente per i veicoli moderni. Se il conducente responsabile è sottoassicurato, potrebbe essere necessario affidarsi alla vostra copertura collisione personale o alla polizza Supplementary Uninsured/Underinsured Motorist (SUM). Perseguiamo incessantemente ogni fonte di assicurazione disponibile per garantire che non restiate a carico delle spese per la negligenza altrui nelle strade affollate di Rosedale o Rochdale. La nostra difesa assicura che i vostri diritti rimangono protetti.
Hai subito un infortunio? Parla oggi con un avvocato.
Consulenza gratuita. Nessun onorario se non vinciamo.
718.775.3110