
¿Qué sucede si el conductor que le causó lesiones no tiene seguro, o tiene muy poco para cubrir sus pérdidas? Después de un accidente en Nueva York, es posible que se esté preguntando, "¿cuándo puedo usar mi propia cobertura de conductor no asegurado?" Su póliza puede proporcionarle un camino hacia la compensación, pero si se aplica depende de las circunstancias, de la cobertura que usted tenga, y de los requisitos de la póliza.
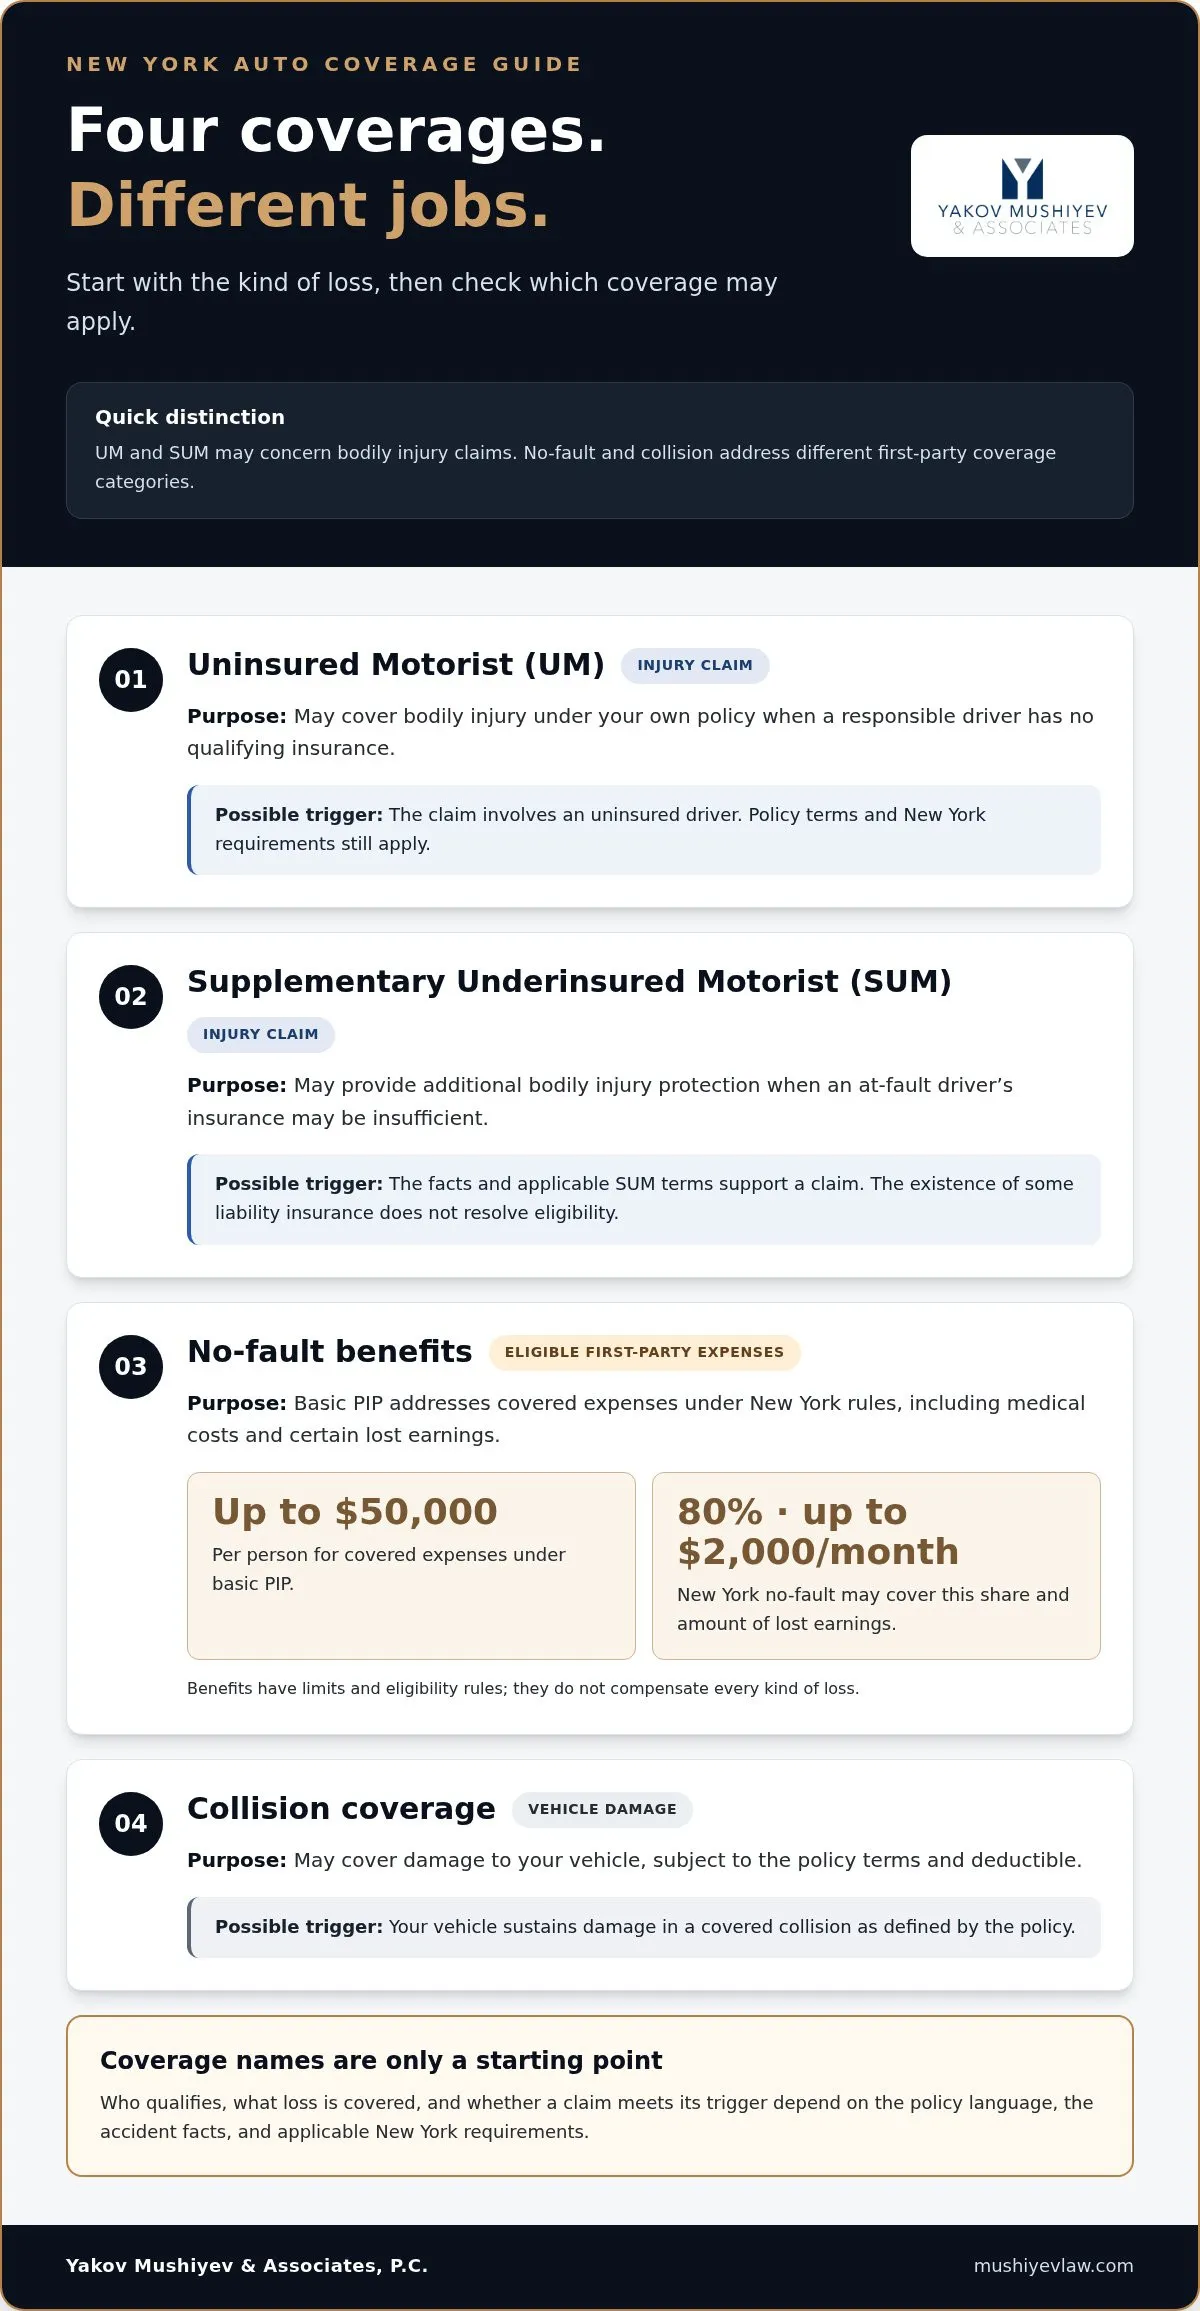
La cobertura de conductor no asegurado (UM), la cobertura suplementaria de conductor no asegurado/insuficientemente asegurado (SUM), los beneficios sin culpa (no-fault), y la cobertura de colisión sirven propósitos diferentes. Identificar qué tipo de pérdida tiene puede ayudarle a aclarar dónde reportar un reclamo y qué registros preservar. Los requisitos de notificación y los plazos también importan, y una aseguradora puede cuestionar si la cobertura se aplica.
Este artículo explica cuándo la cobertura UM o SUM puede entrar en juego, cómo estas protecciones difieren de la cobertura sin culpa y de colisión, y qué pasos pueden ayudar a proteger un reclamo. También trata por qué el reporte oportuno, la documentación cuidadosa, y la revisión de su póliza y la correspondencia de la aseguradora importan si surge una disputa de cobertura. La información es general y no constituye asesoramiento legal para su caso específico.
Puntos clave
- ¿Cuándo puedo usar mi propia cobertura de conductor no asegurado? Su póliza puede aplicarse cuando un conductor responsable carece de seguro calificado, pero la elegibilidad depende de la póliza, los hechos del accidente, y las reglas de Nueva York.
- La cobertura UM, SUM, sin culpa (no-fault), y de colisión sirven propósitos diferentes. Identifique el tipo de pérdida y el disparador de cobertura antes de decidir qué reclamo perseguir.
- La elegibilidad puede depender de la definición de la póliza de una persona asegurada, del seguro del conductor responsable, de los límites disponibles, y de la evidencia que lo apoye.
- Después de un accidente, busque atención médica, preserve registros relevantes, revise su póliza, y notifique a la aseguradora apropiada oportunamente de acuerdo con sus requisitos de notificación.
- Un abogado puede evaluar el lenguaje de la póliza, los registros de reclamos, y la posición de la aseguradora para ayudar a aclarar cuestiones de cobertura, sin garantizar un resultado particular.
¿Cuándo puedo usar mi propia cobertura de conductor no asegurado en Nueva York?
Su propia póliza de auto puede aplicarse cuando otro conductor responsable carece de seguro calificado. Si se está preguntando, "¿cuándo puedo usar mi propia cobertura de conductor no asegurado?", la respuesta depende de más que si el otro conductor tiene una tarjeta de seguro. El lenguaje de la póliza, los hechos del accidente, las partes potencialmente responsables, y las reglas de Nueva York importan todos. Un reclamo de cobertura no es automático solo porque fue lesionado en un accidente.
La cobertura de conductor no asegurado (UM) es la protección bajo su propia póliza de auto que puede aplicarse a lesiones corporales causadas por un conductor responsable sin seguro calificado, sujeto a los términos de la póliza y la ley de Nueva York. El concepto general de cláusula de conductor no asegurado ayuda a explicar por qué existe esta protección, pero no determina si un reclamo particular de Nueva York califica.
Mantenga dos preguntas separadas: ¿Fue otra parte legalmente responsable del accidente, y la póliza lo cubre a usted y estas circunstancias? Incluso cuando la primera respuesta parece clara, la aseguradora puede examinar quién conducía, quién fue lesionado, qué póliza se aplica, y si la evidencia disponible respalda el reclamo.
Accidentes que involucran a un conductor no asegurado o no identificado
Si un conductor responsable no tiene seguro aplicable, un reclamo puede hacerse bajo la cobertura UM de una póliza en lugar de contra una aseguradora para ese conductor. La póliza puede cubrir ciertas personas más allá del asegurado designado, pero su definición de una persona asegurada es determinante.
Un accidente de fuga puede plantear una pregunta UM, pero la identidad desconocida del conductor no establece elegibilidad por sí sola. Los requisitos de reporte y de evidencia de Nueva York pueden aplicarse, y los detalles pueden afectar si el reclamo procede. Preserve la evidencia disponible y documente lo que sucedió oportunamente. No asuma que todo accidente de fuga califica.
Cuando el otro conductor tiene seguro, pero puede no ser suficiente
Un conductor con seguro presenta una pregunta diferente a la de un conductor sin ninguno. La cobertura suplementaria de conductor no asegurado/insuficientemente asegurado, comúnmente llamada SUM, puede ser relevante cuando la cobertura de responsabilidad del otro conductor es inadecuada en relación con sus daños y la protección SUM disponible bajo su póliza. SUM es separada de la cobertura UM básica, así que no asuma que se aplican las mismas reglas o resultado.
Los límites de la aseguradora, las pólizas potencialmente involucradas, las lesiones y pérdidas, y los términos que rigen SUM requieren todos revisión. Por ejemplo, un conductor puede tener seguro de responsabilidad, pero un reclamo de lesión grave aún puede plantear una pregunta sobre si la cobertura SUM está disponible. Esa posibilidad no establece elegibilidad ni garantiza pago. La póliza aplicable y los requisitos de Nueva York deben evaluarse contra los hechos específicos.
En Queens, incluyendo Rosedale y Rochdale, identificar la cobertura correcta es solo el punto de partida. Establecer responsabilidad, confirmar quién califica como una persona asegurada, y documentar la cobertura disponible son partes separadas del análisis. No trate "no asegurado," "insuficientemente asegurado," y "conductor desconocido" como etiquetas intercambiables. Cada uno puede llevar a preguntas de póliza diferentes, y la revisión oportuna y cuidadosa puede ayudar a preservar los hechos necesarios para evaluarlos.
Cómo difieren la cobertura UM, SUM, sin culpa (no-fault), y de colisión en Nueva York
Estas coberturas pueden aparecer en la misma póliza de auto, pero abordan pérdidas diferentes y tienen disparadores diferentes. Una forma práctica de clasificarlas es preguntar si el reclamo concierne lesiones, daño a vehículos, o ambos. Luego verifique el lenguaje de la póliza: los nombres de cobertura solos no establecen quién califica o qué la aseguradora puede deber.
| Cobertura | Propósito | Disparador típico |
|---|---|---|
| UM | Puede cubrir lesiones corporales bajo su propia póliza cuando un conductor responsable no tiene seguro calificado. | Un reclamo involucra a un conductor no asegurado, sujeto a la póliza y los requisitos de Nueva York. |
| SUM | Puede proporcionar protección adicional de lesiones corporales cuando un conductor responsable tiene seguro que puede ser insuficiente. | Los hechos y los términos SUM aplicables respaldan un reclamo. La existencia de algún seguro de responsabilidad no resuelve la elegibilidad. |
| Beneficios sin culpa (no-fault) | Abordan gastos de lesiones de primera parte elegibles bajo las reglas de Nueva York, no cada pérdida. El PIP básico incluye hasta $50,000 por persona para gastos cubiertos, incluyendo costos médicos y ciertos ingresos perdidos. | Una persona elegible busca beneficios cubiertos bajo las reglas sin culpa aplicables y la póliza. |
| Colisión | Puede cubrir daño a su vehículo, sujeto a los términos de la póliza y el deducible. | Su vehículo sufre daño en una colisión cubierta, como se define en la póliza. |
UM y SUM conciernen reclamos potenciales de lesiones; no-fault y colisión abordan diferentes categorías de cobertura de primera parte y no se reemplazan automáticamente. El no-fault de Nueva York puede cubrir el 80% de ingresos perdidos, hasta $2,000 por mes, junto con ciertos otros gastos necesarios. Esos beneficios tienen límites y reglas de elegibilidad, y no compensan cada tipo de pérdida.
UM versus SUM: ¿qué cambia cuando el otro conductor tiene alguna cobertura?
UM generalmente concierne a un conductor responsable sin seguro calificado. SUM, o cobertura suplementaria de conductor no asegurado/insuficientemente asegurado, puede ser relevante cuando el conductor responsable tiene seguro pero la cobertura de responsabilidad disponible puede ser inadecuada. Si se está preguntando cuándo puede usar su propia cobertura de conductor no asegurado, primero identifique si el otro conductor tenía seguro aplicable. Luego evalúe los términos de póliza separados para UM o SUM. La existencia de algún seguro no resuelve la elegibilidad de SUM.
Mire más allá de un resumen de póliza. Compare la página de declaraciones, que identifica coberturas y límites listados, con los endosos que pueden establecer términos adicionales. Esos documentos pueden ayudar a aclarar qué protección se aplica, pero los hechos del accidente y los requisitos de Nueva York aún importan.
Las otras coberturas de su propia póliza no son intercambiables
Un accidente puede plantear más de una pregunta de cobertura. Los beneficios sin culpa (no-fault) pueden abordar gastos de lesiones elegibles; la colisión puede abordar reparaciones de vehículos; y UM o SUM pueden aplicarse a un reclamo de lesión que involucra el estado de seguro de otro conductor. No asuma que una cobertura paga cada pérdida, que coberturas múltiples garantizan pago duplicado, o que una cobertura particular siempre paga primero.
Mantenga su página de declaraciones, póliza completa y endosos, formularios de reclamos, estimados de reparación, y cartas de la aseguradora juntos. Si una aseguradora disputa cómo se aplica la cobertura, un abogado de accidentes automovilísticos de Nueva York puede revisar los documentos de póliza y comunicaciones de reclamos a la luz de los hechos del accidente.
¿Quién puede calificar, y qué puede afectar un reclamo UM de Nueva York?
Si un reclamo UM está disponible depende de varias preguntas separadas, no simplemente si fue lesionado en un accidente. La póliza debe cubrir a la persona y circunstancias involucradas, el estado de seguro del conductor responsable debe ser establecido, y el reclamo debe ser respaldado por evidencia. Incluso si la cobertura puede aplicarse, las pérdidas potencialmente cubiertas dependen de la póliza y la ley aplicable.
Si se está preguntando, "¿cuándo puedo usar mi propia cobertura de conductor no asegurado?", comience por identificar estos problemas:
- Estado de asegurado: ¿La definición de la póliza incluye a la persona lesionada en las circunstancias del accidente?
- Responsabilidad: ¿Qué evidencia indica que otro conductor causó o contribuyó a la colisión?
- Estado de póliza y límites: ¿Estaba la póliza relevante en vigor, y qué cobertura y límites proporcionan sus términos?
- Prueba: ¿Los registros disponibles respaldan el relato del accidente, lesiones, y circunstancias de seguros?
¿Qué póliza podría importar después de un accidente?
Revise la póliza de seguro del lesionado y, cuando corresponda, las pólizas de personas que viven en el hogar. Un conductor, pasajero o miembro del hogar puede recibir trato diferente según la redacción de la póliza y los hechos. Los términos concernientes a parientes residentes, uso permitido y vehículos específicos pueden plantear preguntas de cobertura de Nueva York. No asuma que vivir en el mismo hogar o viajar en un vehículo cubierto hace automáticamente que alguien sea un asegurado.
Por ejemplo, un pasajero lesionado en un accidente en Queens puede necesitar examinar más que la póliza adjunta al vehículo que ocupaba. La póliza propia del pasajero o una póliza del hogar podrían ser relevantes, pero solo una revisión del lenguaje real y las circunstancias puede aclarar si aplica. Conserve documentos completos de la póliza, incluyendo páginas de declaración y endosos, en lugar de confiar en un resumen o descripción verbal de la cobertura.
Prueba que puede ayudar a establecer qué sucedió
Preserve material que pueda ayudar a establecer la colisión, identificar conductores y vehículos, y documentar lesiones. Los registros útiles pueden incluir un reporte de accidente, fotografías del lugar y daños al vehículo, nombres de testigos y detalles de contacto, información del vehículo o seguro, y registros médicos. Mantenga copias juntas y anote de dónde proviene cada elemento. La prueba puede aclarar preguntas de cobertura, pero ningún documento único garantiza que un reclamo tenga éxito.
Los hechos de fuga del lugar requieren cuidado especial. Si el otro conductor se fue o no pudo ser identificado, registre lo que recuerda y preserve fotografías disponibles, información de testigos y comunicaciones. Nueva York puede imponer condiciones específicas de reporte o corroboración para estos reclamos, así que no asuma que un conductor no identificado automáticamente califica como motorista no asegurado. Los requisitos aplicables deben ser evaluados contra las circunstancias y la póliza.
Una revisión cuidadosa separa quién puede estar asegurado, quién puede ser responsable, cuál póliza estaba activa, y qué apoyan las pruebas. Ese análisis puede revelar preguntas de cobertura sin respuesta antes de que los supuestos o registros faltantes hagan que un reclamo sea más difícil de evaluar.
¿Qué pasos debe seguir antes de ejercer su propia cobertura de motorista no asegurado?
Después de un accidente, concéntrese primero en su salud y en preservar un registro claro. Si se pregunta cuándo puede usar su propia cobertura de motorista no asegurado (motorista no asegurado), la respuesta puede depender de los términos de la póliza, la prueba y los requisitos de notificación. Las aseguradoras pueden investigar cobertura, responsabilidad, lesiones y pérdidas reclamadas. Una secuencia cuidadosa puede ayudarle a preservar información importante mientras se evalúan esos problemas.
- Obtenga atención médica prontamente. Busque una evaluación de lesiones, siga la guía médica y conserve registros de visitas, diagnósticos y tratamiento. Comunique a los proveedores sobre síntomas incluso si parecen menores al principio, y evite minimizar cómo el accidente lo afectó.
- Preserve el registro del reclamo. Guarde fotografías, documentos relacionados con el accidente, detalles de testigos, información de reparación, registros médicos, facturas y mensajes de aseguradoras. Guarde copias de cualquier cosa que envíe y anote cuándo la envió.
- Revise las pólizas disponibles. Ubique la página de declaración, póliza completa, endosos de motorista no asegurado (motorista no asegurado suplementario), y documentos de renovación. Estos pueden identificar cobertura relevante y términos. No confíe solo en un resumen o supuestos sobre el seguro del otro conductor.
- Dé notificación prontamente y apropiadamente. Siga las instrucciones de notificación en la póliza aplicable y reporte el accidente a la aseguradora o aseguradoras que puedan ser relevantes. Los requisitos pueden variar por póliza y tipo de reclamo, así que no asuma que un solo plazo aplica a todo reclamo de motorista no asegurado o motorista no asegurado suplementario.
Revise la póliza y organice el registro del reclamo
Ponga documentos de póliza y materiales de reclamo en un lugar. Mantenga un registro fechado de llamadas, cartas, correos electrónicos, gastos, visitas médicas y envíos de reclamos. Anote el nombre de la persona con la que habló y qué se discutió. Separe hechos confirmados, como información mostrada en un reporte de accidente, de supuestos sobre si el otro conductor tenía seguro o cuál póliza aplica.
Esta organización puede facilitar responder preguntas e identificar información faltante. También ayuda a mantener distintas partes del reclamo: las circunstancias del accidente, pólizas disponibles, lesiones y pérdidas que se reportan.
Esté atento a plazos, negaciones y presión de liquidación
Los requisitos de notificación de póliza y los plazos legales pueden diferir. Los límites de tiempo aplicables pueden depender del tipo de reclamo y sus hechos, así que verifíquelos en lugar de confiar en un plazo general encontrado en línea. Si una aseguradora disputa la cobertura o envía una negación, guarde la carta completa y anote cualquier fecha de respuesta indicada en ella.
Una oferta de liquidación temprana es una propuesta, no una valuación confiable de toda lesión o pérdida. Antes de aceptar o firmar una liberación, considere hacer que un abogado revise la oferta, lenguaje de póliza y registro de reclamo. La guía de proceso de reclamo de lesiones personales de Nueva York de la firma explica cómo la documentación organizada puede respaldar una revisión informada. Para orientación sobre sus circunstancias, puede discutir sus preguntas sobre cobertura de motorista no asegurado con un abogado de accidentes automovilísticos de Nueva York.
Cómo un abogado de Nueva York puede ayudar a evaluar un reclamo de motorista no asegurado o motorista no asegurado suplementario
Un reclamo de motorista no asegurado o motorista no asegurado suplementario puede implicar pólizas superpuestas, endosos detallados, hechos disputados y decisiones de aseguradora que afectan qué ocurre después. Un abogado de accidentes automovilísticos de Nueva York puede revisar los documentos y circunstancias en conjunto, explicar posibles preguntas de cobertura, y ayudarle a entender qué información aún puede ser necesaria. Esa evaluación puede traer claridad, pero no puede garantizar que una póliza aplique o que una aseguradora pagará.
Si se pregunta, "cuándo puedo usar mi propia cobertura de motorista no asegurado", la revisión legal puede ayudar a distinguir un problema de motorista no asegurado de un posible reclamo de motorista no asegurado suplementario y otros beneficios de seguro. El abogado puede examinar el lenguaje de la póliza, presentaciones de reclamo, registros médicos y de accidente, correspondencia de aseguradora, y las razones que la aseguradora da para aceptar, cuestionar o negar cobertura. El objetivo es una vista informada de sus opciones, no una promesa de un resultado particular.
Preguntas que un abogado puede examinar en su caso
Una revisión enfocada puede abordar cuál póliza y endoso podrían aplica, si usted cumple con la definición de esta póliza de una persona asegurada, y qué prueba respalda las circunstancias de la colisión, lesiones y estado de seguro del otro conductor. El abogado también puede examinar la posición de la aseguradora contra los términos de la póliza e identificar plazos de notificación, reclamo o disputa que pueden gobernar. Los plazos y procedimientos relevantes requieren revisión legal específica del caso.
Esas preguntas deben considerarse en conjunto, no aisladamente. Por ejemplo, la posición de una aseguradora sobre quién califica para cobertura puede depender de la redacción de la póliza así como de quién estaba conduciendo, quién era dueño del vehículo, y dónde vivía la persona lesionada. Revisar el registro completo puede ayudar a identificar hechos disputados, documentos faltantes, y problemas que pueden necesitar una respuesta.
Converse su situación con un bufete local de derecho de lesiones
Yakov Mushiyev & Associates, P.C. está ubicado en Rosedale y representa a personas lesionadas en accidentes de vehículos de motor en los cinco distritos de Nueva York City y el Condado de Nassau, incluyendo comunidades de Queens como Rochdale. La firma puede revisar lenguaje de póliza, registros de reclamo, y comunicaciones de aseguradora para ayudar a evaluar preguntas de cobertura. Su representación legal de accidentes automovilísticos de Queens ayuda a personas lesionadas a entender sus opciones legales después de un accidente.
Puede solicitar una consulta inicial gratuita, disponible 24/7, en inglés, ruso o español, para discutir las circunstancias de su accidente. La firma trabaja sobre una base de contingencia: Sin honorarios a menos que ganemos. Para hablar sobre su situación, discuta su reclamo de accidente de Nueva York. Este artículo, incluyendo sus respuestas de preguntas frecuentes, proporciona información general y no es asesoramiento legal para un caso específico.
Dé el siguiente paso con claridad
Las preguntas sobre cobertura de seguro pueden persistir mientras se enfoca en sanar y recuperar la vida diaria. No tiene que resolver cada pregunta de póliza solo. Una evaluación legal enfocada puede ayudar a convertir la incertidumbre en un plan más claro, incluyendo qué documentos preservar y qué problemas pueden necesitar atención después.
Si aún se pregunta cuándo puedo usar mi propia cobertura de motorista no asegurado, considere la pregunta junto con los hechos de su accidente y la información de seguros que tiene. No asuma que la posición de una aseguradora es la palabra final, pero tampoco confíe en supuestos. Los términos y prueba merecen revisión cuidadosa antes de tomar decisiones que podrían afectar su reclamo.
Dé un primer paso práctico: organice sus registros, anote cualquier comunicación o plazo, y busque orientación adaptada a sus circunstancias. Una conversación puede ayudarle a entender las preguntas a hacer y las opciones que vale la pena considerar, sin prometer un resultado particular.
Discuta su reclamo de accidente de Nueva York y dé el siguiente paso con mayor confianza.
Preguntas Frecuentes
¿Puedo usar mi propia cobertura de motorista no asegurado después de una fuga del lugar en Nueva York?
Una fuga del lugar puede plantear un reclamo de motorista no asegurado en Nueva York, pero la cobertura no es automática. La aseguradora puede necesitar información sobre cómo ocurrió la colisión, qué vehículos estaban involucrados, y si se cumplen las condiciones de la póliza. Preserve fotos, detalles de contacto de testigos, información de cámaras cercanas, y cualquier descripción disponible del vehículo. Reporte el accidente prontamente a las autoridades apropiadas y a la aseguradora, y revise los requisitos de reporte y notificación que aplican a su situación. Esta es información general, no asesoramiento legal para su caso específico.
¿Puede un pasajero usar su propia cobertura de motorista no asegurado después de un accidente en Nueva York?
Sí, un pasajero puede tener un posible reclamo bajo su propia póliza o una póliza del hogar, dependiendo de la redacción de la póliza y los hechos del accidente. Por ejemplo, un pasajero viajando en el auto de un amigo no debe asumir que solo la cobertura del dueño del vehículo importa. Las definiciones de personas aseguradas, residencia, uso del vehículo, y otros términos de la póliza pueden afectar el análisis. Revise los documentos de póliza reales antes de sacar conclusiones. Esta es información general, no asesoramiento legal para su caso específico.
¿Puedo usar cobertura de motorista no asegurado si el otro conductor tiene seguro?
Posiblemente, pero si el otro conductor tiene seguro, el problema puede implicar cobertura de motorista no asegurado suplementario (motorista no asegurado suplementario) en lugar de un reclamo de motorista no asegurado estándar. Motorista no asegurado suplementario puede ser relevante si la cobertura de responsabilidad disponible es inadecuada, pero sus términos y reglas de Nueva York controlan si un reclamo califica. Los límites de la aseguradora, su póliza, y las pérdidas documentadas importan; no aplica fórmula de pago universal.
¿Aumentará mi tasa de seguro hacer un reclamo de motorista no asegurado en Nueva York?
No hay una respuesta uniforme confiable. El hecho de que una reclamación UM afecte las primas puede depender de la aseguradora, el lenguaje de la póliza, las circunstancias del siniestro y las normas aplicables, así que no asuma ni un aumento ni la ausencia de cambios. Si su prima cambia, conserve el aviso de renovación y solicite a la aseguradora que explique la razón y la base de la póliza para el ajuste. Un abogado puede revisar una disputa sobre el manejo de la reclamación.
¿Puedo presentar una reclamación UM si fui parcialmente responsable del accidente?
Posiblemente. Un hallazgo de que compartió responsabilidad puede afectar la manera en que se evalúa una reclamación, pero por sí solo no responde si la cobertura UM está disponible. Los términos de la póliza, la evidencia sobre la conducta de cada conductor y la ley de Nueva York aplicable deben considerarse en conjunto. Si la aseguradora disputa la responsabilidad o se basa en una evaluación de culpa que usted cree incompleta, conserve los registros relacionados y busque revisión legal.
¿Cuánto tiempo tengo para notificar a mi aseguradora sobre una reclamación UM?
Notifique a la aseguradora con prontitud, porque los requisitos de aviso y prueba aplicables dependen de la póliza y las normas de Nueva York. Un accidente de fuga o otra circunstancia inusual puede implicar condiciones de reporte adicionales, así que no confíe en un plazo citado para un tipo diferente de reclamación. Localice las instrucciones de aviso de su póliza, registre cuándo y cómo informó del accidente, y conserve copias de los formularios presentados y la correspondencia.
¿Lesionado? Hable hoy con un abogado.
Consulta gratuita. Sin honorarios a menos que ganemos.
718.775.3110