
Et si le conducteur qui vous a blessé n'a pas d'assurance, ou n'en a pas assez pour couvrir vos pertes? Après un accident automobile à New York, vous vous demandez peut-être: « quand puis-je utiliser ma propre couverture d'automobiliste non assuré? » Votre police peut vous offrir un chemin vers une indemnisation, mais son application dépend des circonstances, de la couverture que vous avez, et des exigences de la police.
La couverture d'automobiliste non assuré (UM), la couverture supplémentaire d'automobiliste sous-assuré (SUM), les prestations sans responsabilité (no-fault), et la couverture collision servent des fins différentes. Identifier le type de perte auquel vous faites face peut clarifier où signaler une réclamation et quels dossiers conserver. Les exigences de notification et les délais sont importants aussi, et un assureur peut contester si la couverture s'applique.
Cet article explique quand la couverture UM ou SUM peut intervenir, comment ces protections diffèrent de la couverture sans responsabilité et collision, et quelles étapes peuvent aider à protéger une réclamation. Il couvre aussi pourquoi la notification rapide, la documentation minutieuse, et l'examen de votre police et de la correspondance de l'assureur importent si un différend de couverture survient. L'information est générale et ne constitue pas un conseil juridique pour votre cas spécifique.
Points clés à retenir
- Quand puis-je utiliser ma propre couverture d'automobiliste non assuré? Votre police peut s'appliquer quand un conducteur responsable n'a pas d'assurance admissible, mais l'admissibilité dépend de la police, des faits de l'accident, et des règles de New York.
- La couverture UM, SUM, sans responsabilité, et collision servent des fins différentes. Identifiez le type de perte et le facteur déclencheur de couverture avant de décider quelle réclamation poursuivre.
- L'admissibilité peut dépendre de la définition de la police d'une personne assurée, de l'assurance du conducteur responsable, des limites disponibles, et des preuves justificatives.
- Après un accident, cherchez des soins médicaux, conservez les dossiers pertinents, examinez votre police, et notifiez l'assureur approprié promptement selon ses exigences de notification.
- Un avocat peut examiner le libellé de la police, les dossiers de réclamation, et la position de l'assureur pour clarifier les questions de couverture, sans garantir un résultat particulier.
Quand puis-je utiliser ma propre couverture d'automobiliste non assuré à New York?
Votre propre police automobile peut s'appliquer quand un autre conducteur responsable n'a pas d'assurance admissible. Si vous vous demandez « quand puis-je utiliser ma propre couverture d'automobiliste non assuré », la réponse dépend de plus que le fait de savoir si l'autre conducteur a une carte d'assurance. Le libellé de la police, les faits de l'accident, les tiers potentiellement responsables, et les règles de New York importent tous. Une réclamation de couverture n'est pas automatique simplement parce que vous avez été blessé dans un accident.
La couverture d'automobiliste non assuré (UM) est une protection en vertu de votre propre police automobile qui peut s'appliquer aux blessures corporelles causées par un conducteur responsable n'ayant pas d'assurance admissible, sous réserve des conditions de la police et de la loi de New York. Le concept général de clause d'automobiliste non assuré aide à expliquer pourquoi cette protection existe, mais cela ne détermine pas si une réclamation particulière de New York se qualifie.
Gardez deux questions séparées: Un autre tiers était-il légalement responsable de l'accident, et la police vous couvre-t-elle et ces circonstances? Même quand la première réponse paraît claire, l'assureur peut examiner qui conduisait, qui a été blessé, quelle police s'applique, et si les preuves disponibles justifient la réclamation.
Accidents impliquant un conducteur non assuré ou non identifié
Si un conducteur responsable n'a pas d'assurance applicable, une réclamation peut être faite en vertu de la couverture UM d'une police plutôt que contre un assureur pour ce conducteur. La police peut couvrir certaines personnes au-delà du preneur d'assurance désigné, mais sa définition d'une personne assurée est déterminante.
Un délit de fuite peut soulever une question UM, mais l'identité inconnue d'un conducteur n'établit pas l'admissibilité par elle-même. Les conditions de notification et de preuve de New York peuvent s'appliquer, et les détails peuvent affecter si la réclamation avance. Conservez les preuves disponibles et documentez ce qui s'est passé rapidement. Ne supposez pas que chaque délit de fuite se qualifie.
Quand l'autre conducteur a une assurance, mais elle peut ne pas être suffisante
Un conducteur avec assurance présente une question différente d'un conducteur sans. La couverture supplémentaire d'automobiliste non assuré/sous-assuré, couramment appelée SUM, peut être pertinente quand la couverture de responsabilité civile de l'autre conducteur est inadéquate par rapport à vos pertes et la protection SUM disponible en vertu de votre police. La SUM est séparée de la couverture UM basique, donc ne supposez pas que les mêmes règles ou résultats s'appliquent.
Les limites de l'assureur, les polices potentiellement impliquées, les blessures et pertes, et les conditions régissant la SUM nécessitent tous un examen. Par exemple, un conducteur peut avoir une assurance de responsabilité civile, et pourtant une réclamation de blessure grave peut soulever une question de savoir si la couverture SUM est disponible. Cette possibilité n'établit pas l'admissibilité ou ne garantit le paiement. La police applicable et les exigences de New York doivent être évaluées par rapport aux faits spécifiques.
À Queens, y compris à Rosedale et Rochdale, identifier la bonne couverture n'est que le point de départ. Établir la responsabilité, confirmer qui se qualifie en tant que personne assurée, et documenter la couverture disponible sont des parties séparées de l'analyse. Ne traitez pas « non assuré », « sous-assuré », et « conducteur inconnu » comme des étiquettes interchangeables. Chacun peut mener à des questions de police différentes, et un examen rapide et minutieux peut aider à préserver les faits nécessaires pour les évaluer.
Comment la couverture UM, SUM, sans responsabilité et collision de New York diffèrent
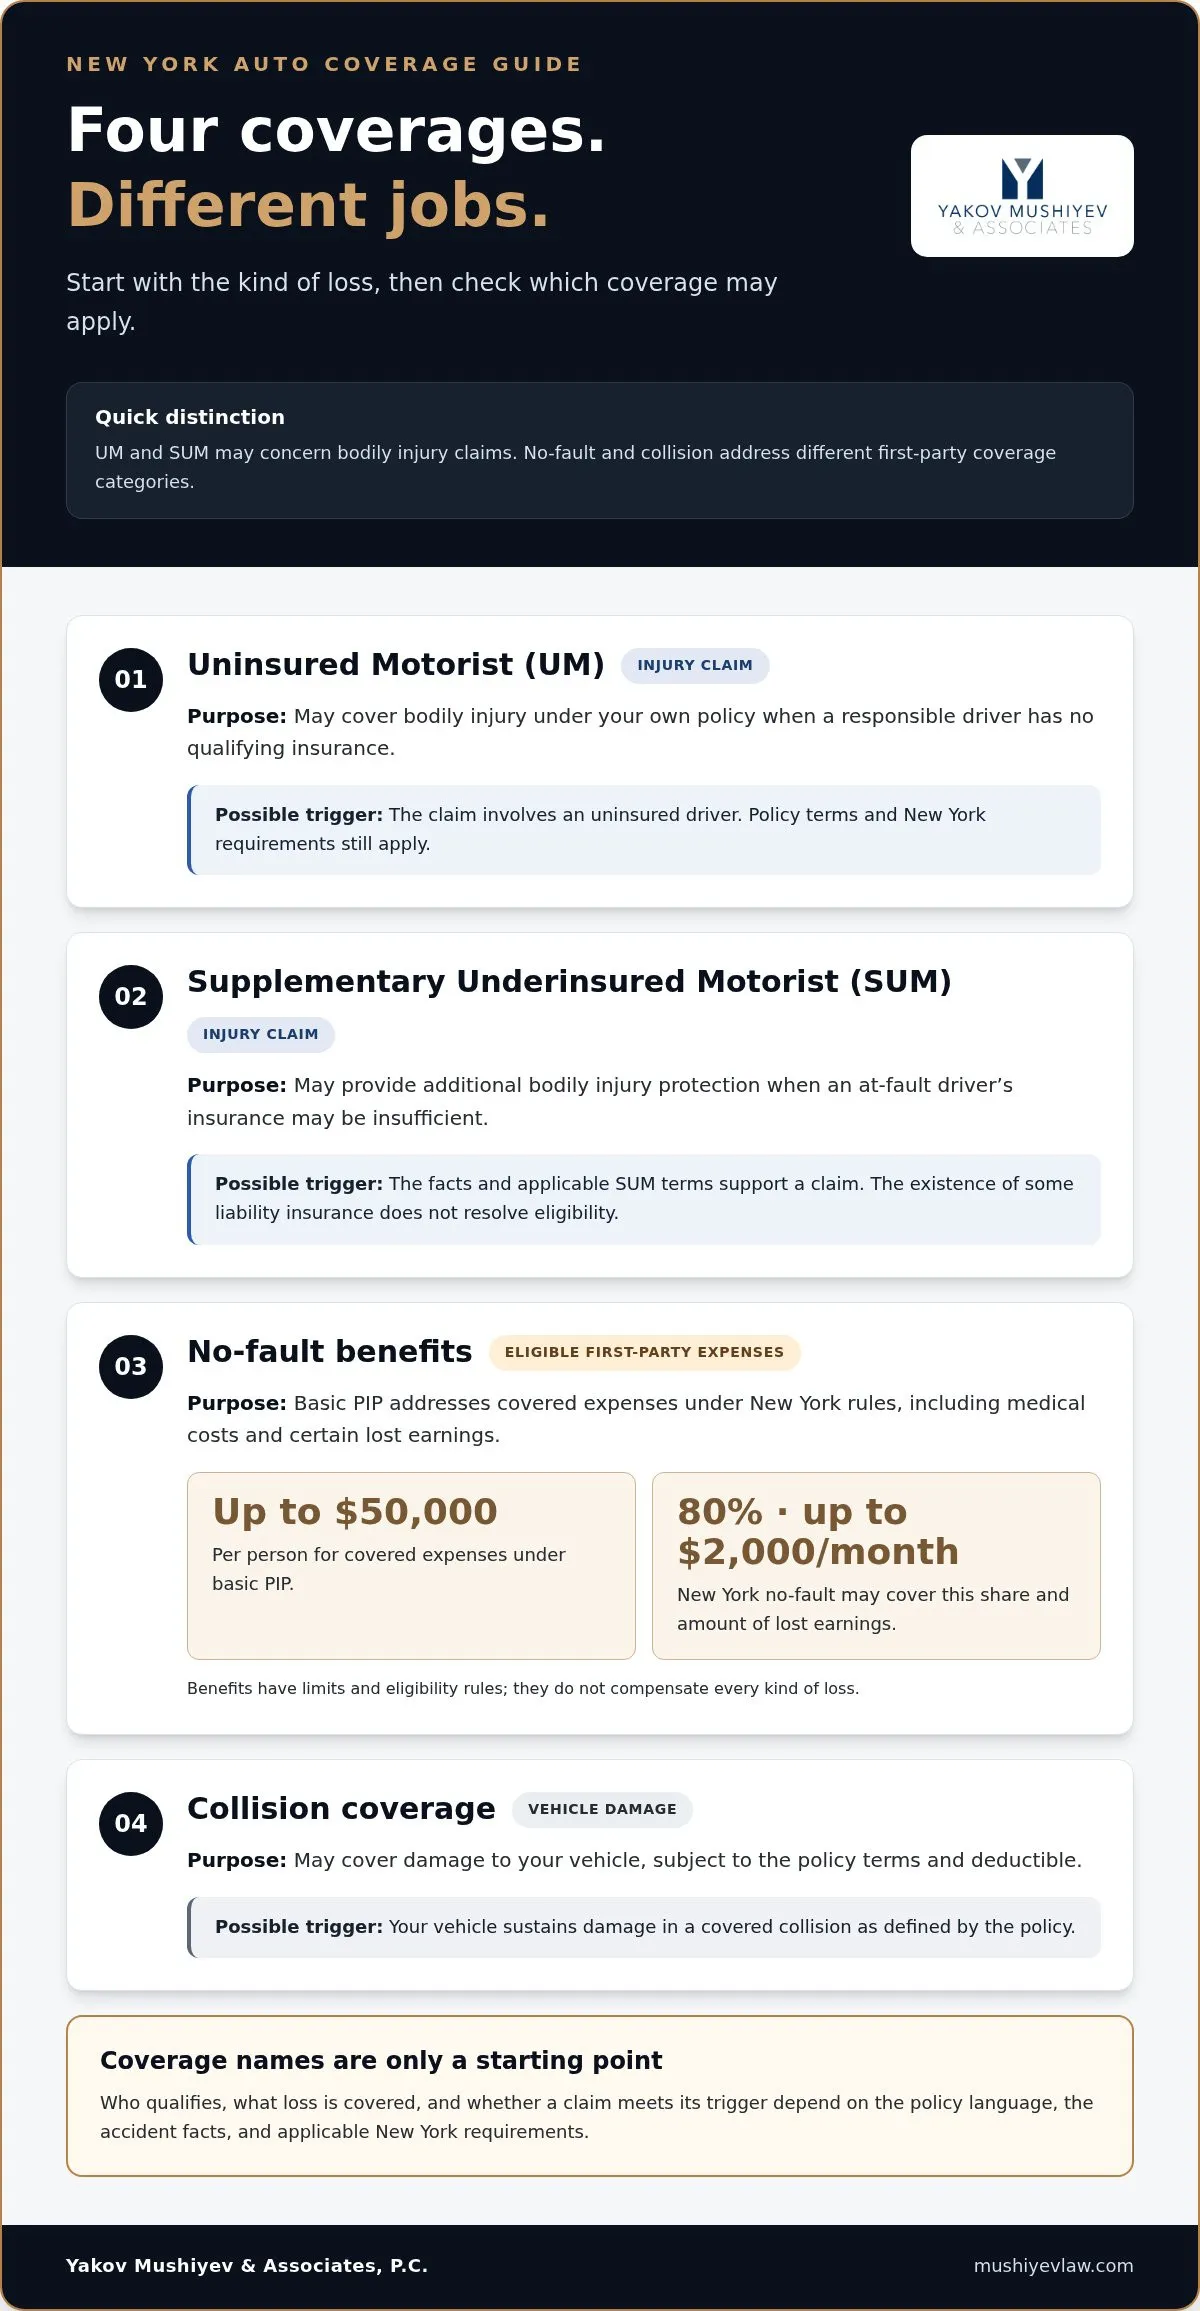
Ces couvertures peuvent apparaître sur la même police automobile, mais elles répondent à des pertes différentes et ont des déclencheurs différents. Un moyen pratique de les trier est de demander si la réclamation concerne des blessures, des dommages au véhicule, ou les deux. Ensuite, vérifiez le libellé de la police: les noms de couverture seuls n'établissent pas qui se qualifie ou ce que l'assureur peut devoir.
| Couverture | Objectif | Déclencheur typique |
|---|---|---|
| UM | Peut couvrir les blessures corporelles en vertu de votre propre police quand un conducteur responsable n'a pas d'assurance admissible. | Une réclamation implique un conducteur non assuré, sous réserve de la police et des exigences de New York. |
| SUM | Peut fournir une protection supplémentaire contre les blessures corporelles quand un conducteur responsable a une assurance qui peut être insuffisante. | Les faits et les conditions SUM applicables justifient une réclamation. L'existence d'une assurance de responsabilité civile ne résout pas l'admissibilité. |
| Prestations sans responsabilité | Répondent aux dépenses admissibles de première partie en vertu des règles de New York, pas toutes les pertes. Le PIP de base comprend jusqu'à 50 000 $ par personne pour les dépenses couvertes, y compris les frais médicaux et certains salaires perdus. | Une personne admissible demande des prestations couvertes en vertu des règles sans responsabilité applicables et de la police. |
| Collision | Peut couvrir les dommages à votre véhicule, sous réserve des conditions de la police et de la franchise. | Votre véhicule subit des dommages dans une collision couverte, comme défini par la police. |
La UM et SUM concernent les réclamations potentielles de blessures; la couverture sans responsabilité et collision traitent des catégories de couverture de première partie différentes et ne les remplacent pas automatiquement. La couverture sans responsabilité de New York peut couvrir 80% des salaires perdus, jusqu'à 2 000 $ par mois, ainsi que certaines autres dépenses nécessaires. Ces prestations ont des limites et des règles d'admissibilité, et elles ne compensent pas tous les types de pertes.
UM par rapport à SUM: qu'est-ce qui change quand l'autre conducteur a une certaine couverture?
La UM concerne généralement un conducteur responsable sans assurance admissible. La SUM, ou couverture supplémentaire d'automobiliste non assuré/sous-assuré, peut être pertinente quand le conducteur responsable a une assurance mais la couverture de responsabilité civile disponible peut être inadéquate. Si vous vous demandez quand vous pouvez utiliser votre propre couverture d'automobiliste non assuré, identifiez d'abord si l'autre conducteur avait une assurance applicable. Ensuite, évaluez les conditions de police distinctes pour la UM ou la SUM. L'existence d'une certaine assurance ne règle pas l'admissibilité de la SUM.
Allez au-delà du résumé de la police. Comparez la page des déclarations, qui identifie les couvertures et limites énumérées, avec les avenants qui peuvent énoncer des conditions supplémentaires. Ces documents peuvent aider à clarifier quelle protection s'applique, mais les faits de l'accident et les exigences de New York importent toujours.
Les autres couvertures de votre propre police ne sont pas interchangeables
Un accident peut soulever plus d'une question de couverture. Les prestations sans responsabilité peuvent couvrir les dépenses admissibles de blessure; la collision peut couvrir les réparations du véhicule; et la UM ou SUM peut s'appliquer à une réclamation de blessure impliquant le statut d'assurance d'un autre conducteur. Ne supposez pas qu'une couverture paie toutes les pertes, que plusieurs couvertures garantissent un paiement en double, ou qu'une couverture particulière paie toujours en premier.
Conservez ensemble votre page de déclarations, la police et les avenants complets, les formulaires de réclamation, les devis de réparation, et les lettres de l'assureur. Si un assureur conteste la façon dont la couverture s'applique, un avocat spécialisé dans les accidents automobiles de New York peut examiner les documents de police et les communications de réclamation à la lumière des faits de l'accident.
Qui peut se qualifier, et qu'est-ce qui peut affecter une réclamation UM de New York?
Qu'une réclamation UM soit disponible dépend de plusieurs questions séparées, pas simplement du fait que vous avez été blessé dans un accident. La police doit couvrir la personne et les circonstances impliquées, le statut d'assurance d'un conducteur responsable doit être établi, et la réclamation doit être justifiée par des preuves. Même si la couverture peut s'appliquer, les pertes potentiellement couvertes dépendent de la police et de la loi applicable.
Si vous vous demandez « quand puis-je utiliser ma propre couverture d'automobiliste non assuré », commencez par identifier ces questions:
- Statut assuré: La définition de la police comprend-elle la personne blessée dans les circonstances de l'accident?
- Responsabilité: Quelles preuves indiquent qu'un autre conducteur a causé ou contribué à la collision?
- Statut de la police et limites: La police pertinente était-elle en vigueur, et quelle couverture et quelles limites ses conditions prévoient-elles?
- Preuve: Les dossiers disponibles justifient-ils le récit de l'accident, des blessures, et des circonstances d'assurance?
Quelle police peut importer après un accident?
Examinez la police d'assurance automobile de la personne lésée et, le cas échéant, les polices détenues par des membres du foyer. Un conducteur, un passager ou un membre du foyer peut être traité différemment selon le libellé de la police et les faits. Les termes concernant les parents résidents, l'utilisation autorisée et les véhicules spécifiques peuvent soulever des questions de couverture en vertu de la loi de New York. Ne supposez pas qu'habiter sous le même toit ou voyager dans un véhicule assuré fait automatiquement de quelqu'un un assuré.
Par exemple, un passager blessé dans un accident à Queens devra peut-être examiner plus que la police attachée au véhicule qu'il occupait. La propre police du passager ou une police du foyer pourrait être pertinente, mais seul un examen du libellé réel et des circonstances peut clarifier si elle s'applique. Conservez les documents de police complets, y compris les déclarations et les avenants, plutôt que de vous fier à un résumé ou une description verbale de la couverture.
Éléments de preuve qui peuvent aider à établir ce qui s'est passé
Conservez le matériel qui peut aider à établir la collision, identifier les conducteurs et les véhicules, et documenter les blessures. Les dossiers utiles peuvent inclure un rapport d'accident, des photographies des lieux et des dégâts matériels, les noms et coordonnées des témoins, les renseignements relatifs aux véhicules ou à l'assurance, et les dossiers médicaux. Gardez des copies ensemble et notez d'où provient chaque élément. La preuve peut clarifier les questions de couverture, mais aucun document unique ne garantit que la réclamation réussira.
Les faits de délit de fuite nécessitent une attention particulière. Si l'autre conducteur s'est enfui ou ne pouvait pas être identifié, enregistrez ce que vous vous souvenez et conservez les photographies disponibles, les renseignements sur les témoins et les communications. New York peut imposer des conditions particulières de signalement ou de corroboration pour ces réclamations, alors ne supposez pas qu'un conducteur non identifié se qualifie automatiquement comme conducteur non assuré (uninsured motorist). Les exigences applicables doivent être évaluées en fonction des circonstances et de la police.
Un examen attentif distingue qui peut être assuré, qui peut être responsable, quelle police était active, et ce que la preuve soutient. Cette analyse peut révéler des questions de couverture sans réponse avant que les suppositions ou les dossiers manquants ne rendent une réclamation plus difficile à évaluer.
Quelles étapes devez-vous suivre avant de poursuivre votre propre couverture UM ?
Après un accident, concentrez-vous d'abord sur votre santé et sur la préservation d'un dossier clair. Si vous vous demandez quand vous pouvez utiliser votre propre couverture conducteur non assuré (uninsured motorist), la réponse peut dépendre des conditions de la police, de la preuve et des exigences de notification. Les assureurs peuvent enquêter sur la couverture, la responsabilité, les blessures et les pertes réclamées. Une séquence attentive peut vous aider à préserver les informations importantes pendant que ces questions sont évaluées.
- Obtenez des soins médicaux rapidement. Cherchez une évaluation des blessures, suivez les conseils médicaux et conservez les dossiers des visites, diagnostics et traitements. Dites aux prestataires vos symptômes, même s'ils semblent mineurs au début, et évitez de minimiser l'impact de l'accident sur vous.
- Conservez le dossier de la réclamation. Sauvegardez les photographies, les documents relatifs à l'accident, les détails des témoins, les informations de réparation, les dossiers médicaux, les factures et les messages des assureurs. Gardez des copies de tout ce que vous soumettez et notez quand vous l'avez envoyé.
- Examinez les polices disponibles. Localisez la page de déclaration, la police complète, les avenants UM ou SUM, et les documents de renouvellement. Ceux-ci peuvent identifier la couverture et les conditions pertinentes. Ne vous fiez pas uniquement à un résumé ou à des suppositions concernant l'assurance d'un autre conducteur.
- Donnez avis rapidement et de manière appropriée. Suivez les instructions de notification dans la police applicable et signalez l'accident à l'assureur ou aux assureurs qui peuvent être pertinents. Les exigences peuvent varier selon la police et le type de réclamation, alors ne supposez pas qu'un seul délai s'applique à chaque réclamation UM ou SUM.
Examinez la police et organisez le dossier de la réclamation
Mettez les documents de police et les matériels de réclamation au même endroit. Conservez un journal daté des appels, lettres, e-mails, dépenses, visites médicales et soumissions de réclamations. Enregistrez le nom de la personne avec qui vous avez parlé et ce qui a été discuté. Distinguez les faits confirmés, comme les informations figurant dans un rapport d'accident, des suppositions concernant l'assurance de l'autre conducteur ou la police qui s'applique.
Cette organisation peut faciliter la réponse aux questions et l'identification des informations manquantes. Cela aide aussi à garder les différentes parties de la réclamation distinctes : les circonstances de l'accident, les polices disponibles, les blessures et les pertes signalées.
Surveiller les délais, les refus et les pressions de règlement
Les exigences de notification de la police et les délais légaux peuvent différer. Les délais applicables peuvent dépendre du type de réclamation et de ses faits, alors vérifiez-les plutôt que de vous fier à un délai général trouvé en ligne. Si un assureur conteste la couverture ou envoie un refus, conservez la lettre complète et notez tous les délais de réponse indiqués.
Une offre de règlement précoce est une proposition, pas une évaluation fiable de chaque blessure ou perte. Avant d'accepter ou de signer une libération, envisagez de faire examiner l'offre, le libellé de la police et le dossier de la réclamation par un avocat. Le guide de processus de réclamation en cas de préjudice corporel à New York de la cabinet explique comment la documentation organisée peut soutenir un examen éclairé. Pour des conseils concernant votre situation, vous pouvez discuter de vos questions de couverture UM avec un avocat spécialisé dans les accidents automobiles à New York.
Comment un avocat de New York peut-il vous aider à évaluer une réclamation UM ou SUM ?
Une réclamation UM ou SUM peut impliquer des polices qui se chevauchent, des avenants détaillés, des faits contestés et des décisions d'assureur qui affectent ce qui se passe ensuite. Un avocat spécialisé dans les accidents automobiles à New York peut examiner les documents et les circonstances ensemble, expliquer les questions de couverture potentielles et vous aider à comprendre quelles informations peuvent encore être nécessaires. Cette évaluation peut apporter de la clarté, mais elle ne peut pas garantir qu'une police s'applique ou qu'un assureur paiera.
Si vous vous demandez « quand puis-je utiliser ma propre couverture conducteur non assuré », un examen juridique peut aider à distinguer une question UM d'une possible réclamation SUM et d'autres prestations d'assurance. Un avocat peut examiner le libellé de la police, les soumissions de réclamations, les dossiers médicaux et d'accident, la correspondance avec l'assureur et les raisons que l'assureur donne pour accepter, contester ou refuser la couverture. L'objectif est une vue éclairée de vos options, pas une promesse d'un résultat particulier.
Questions qu'un avocat peut examiner dans votre dossier
Un examen ciblé peut aborder quelle police et quel avenant pourraient s'appliquer, si vous répondez à la définition d'assuré de cette police, et quelles preuves soutiennent les circonstances de la collision, les blessures et le statut d'assurance de l'autre conducteur. Un avocat peut aussi examiner la position de l'assureur par rapport aux conditions de la police et identifier les délais de notification, de réclamation ou de contestation qui peuvent régir. Les délais et procédures pertinents nécessitent un examen juridique spécifique au dossier.
Ces questions doivent être considérées ensemble, pas isolément. Par exemple, la position d'un assureur sur qui se qualifie pour la couverture peut dépendre du libellé de la police ainsi que de qui conduisait, qui était propriétaire du véhicule et où vivait la personne lésée. Un examen du dossier complet peut aider à identifier les faits contestés, les documents manquants et les questions qui peuvent nécessiter une réponse.
Discutez de votre situation avec un cabinet de droit du préjudice corporel local
Yakov Mushiyev & Associates, P.C. est basé à Rosedale et représente les personnes blessées dans les accidents automobiles dans les cinq arrondissements de New York et le comté de Nassau, y compris les communautés de Queens telles que Rochdale. Le cabinet peut examiner le libellé de la police, les dossiers de réclamations et les communications d'assureur pour aider à évaluer les questions de couverture. Sa représentation juridique en cas d'accident automobile à Queens aide les personnes blessées à comprendre leurs options juridiques après un accident.
Vous pouvez demander une consultation initiale gratuite, disponible 24 heures sur 24, 7 jours sur 7, en anglais, en russe ou en espagnol, pour discuter des circonstances de votre accident. Le cabinet fonctionne sur la base d'un contingent : Pas de frais à moins que nous gagnions. Pour discuter de votre situation, discutez de votre réclamation d'accident à New York. Cet article, y compris ses réponses aux FAQ, fournit des informations générales et ne constitue pas un conseil juridique pour un dossier spécifique.
Passez à l'étape suivante avec clarté
Les questions concernant la couverture d'assurance peuvent subsister pendant que vous vous concentrez sur la guérison et le rétablissement de votre vie quotidienne. Vous n'avez pas à résoudre seul chaque question de police. Une évaluation juridique ciblée peut aider à transformer l'incertitude en un plan plus clair, y compris les documents à préserver et les questions qui peuvent nécessiter une attention.
Si vous vous demandez toujours quand puis-je utiliser ma propre couverture conducteur non assuré, envisagez la question parallèlement aux faits de votre accident et aux informations d'assurance dont vous disposez. Ne supposez pas que la position d'un assureur est définitive, mais ne vous fiez pas non plus aux suppositions. Les conditions et la preuve méritent un examen attentif avant que vous preniez des décisions qui pourraient affecter votre réclamation.
Prenez une première étape pratique : organisez vos dossiers, notez toute communication ou délai, et cherchez des conseils adaptés à votre situation. Une conversation peut vous aider à comprendre les questions à poser et les options à considérer, sans promettre un résultat particulier.
Discutez de votre réclamation d'accident à New York et passez à l'étape suivante avec plus de confiance.
Questions fréquemment posées
Puis-je utiliser ma propre couverture conducteur non assuré après un délit de fuite à New York ?
Un délit de fuite peut soulever une réclamation UM à New York, mais la couverture n'est pas automatique. L'assureur peut avoir besoin d'informations sur la façon dont la collision s'est produite, les véhicules impliqués et si les conditions de la police sont remplies. Conservez les photos, les coordonnées des témoins, les informations sur les caméras à proximité et toute description de véhicule disponible. Signalez l'accident rapidement aux autorités appropriées et à l'assureur, et examinez les exigences de signalement et de notification qui s'appliquent à votre situation. Ceci est une information générale, pas un conseil juridique pour votre cas spécifique.
Un passager peut-il utiliser sa propre couverture conducteur non assuré après un accident à New York ?
Oui, un passager peut avoir une réclamation potentielle en vertu de sa propre police ou d'une police du foyer, selon le libellé de la police et les faits de l'accident. Par exemple, un passager voyageant dans la voiture d'un ami ne devrait pas supposer que seule la couverture du propriétaire du véhicule importe. Les définitions de personnes assurées, de résidence, d'utilisation de véhicule et d'autres conditions de politique peuvent affecter l'analyse. Examinez les documents de police réels avant de tirer des conclusions. Ceci est une information générale, pas un conseil juridique pour votre cas spécifique.
Puis-je utiliser la couverture UM si l'autre conducteur est assuré ?
Peut-être, mais si l'autre conducteur a une assurance, la question peut impliquer une couverture conducteur non assuré/sous-assuré (SUM) supplémentaire plutôt qu'une réclamation UM standard. Une SUM peut être pertinente si la couverture de responsabilité disponible est insuffisante, mais ses conditions et les règles de New York contrôlent si une réclamation se qualifie. Les limites de l'assureur, votre police et les pertes documentées sont tous importants ; aucune formule de paiement universelle ne s'applique.
Le dépôt d'une réclamation UM augmentera-t-il mes tarifs d'assurance à New York ?
Il n'existe pas de réponse fiable applicable à tous les cas. Le fait qu'une réclamation UM affecte vos primes peut dépendre de l'assureur, du libellé de la police, des circonstances du sinistre et des règles applicables. Ne présumez donc ni une augmentation ni l'absence de changement. Si votre prime change, conservez l'avis de renouvellement et demandez à l'assureur d'expliquer le motif et le fondement politique de l'ajustement. Un avocat peut examiner un différend concernant le traitement d'une réclamation.
Puis-je déposer une réclamation UM si j'ai été partiellement responsable de l'accident ?
Peut-être. Une constatation selon laquelle vous avez partagé la responsabilité peut affecter la façon dont une réclamation est évaluée, mais elle ne répond pas en elle-même à la question de savoir si la couverture UM est disponible. Les conditions de la police, la preuve relative à la conduite de chaque conducteur et la loi applicable de New York doivent être examinées ensemble. Si l'assureur conteste la responsabilité ou s'appuie sur une évaluation de la responsabilité que vous jugez incomplète, conservez les documents connexes et demandez un examen juridique.
Quel délai ai-je pour notifier mon assureur d'une réclamation UM ?
Notifiez l'assureur rapidement, car les exigences applicables en matière de notification et de preuve dépendent de la police et des règles de New York. Un sinistre par fuite ou d'autres circonstances inhabituelles peuvent entraîner des conditions de signalement supplémentaires. Ne vous fiez donc pas à un délai cité pour un autre type de réclamation. Localisez les instructions de notification de votre police, enregistrez le moment et la façon dont vous avez signalé l'accident, et conservez des copies des formulaires soumis et de la correspondance.
Blessé ? Parlez à un avocat dès aujourd’hui.
Consultation gratuite. Aucuns honoraires sauf en cas de succès.
718.775.3110