
Un appel de votre assureur maladie après un accident ne signifie pas que vous devez donner une déclaration enregistrée sur le champ. Vous vous demandez peut-être pourquoi votre compagnie d'assurance maladie vous contacte après votre accident : elle peut poser des questions sur le sinistre, vos blessures ou vos frais médicaux, ou chercher un remboursement pour les factures qu'elle a payées si vous recevez par la suite un règlement. Demandez ce dont traite l'appel avant de décider comment répondre.
Il est compréhensible de se méfier lorsqu'un assureur veut des détails alors que vous faites face à une blessure. Soyez prudent avant de donner un compte-rendu enregistré ou de signer une autorisation médicale générale avant de comprendre ce qu'elle couvre. Cet article explique pourquoi votre assureur maladie peut vous appeler, ce que ses questions pourraient signifier pour une réclamation en responsabilité civile, et comment répondre sans révéler plus que vous ne l'entendiez. Il explique aussi quand une représentation juridique peut aider à protéger vos intérêts.
Points essentiels
- Déterminez si l'appel concerne les factures médicales, les détails de l'accident ou un possible remboursement avant de décider comment répondre.
- Réfléchissez à deux fois avant de discuter de la responsabilité, de donner une déclaration enregistrée, de signer une autorisation d'accès au dossier médical ou d'accepter un règlement.
- Gardez un registre clair du traitement, des frais, des rendez-vous et du travail manqué pour documenter comment l'accident vous a affecté.
- Les réponses réfléchies sont importantes : les détails concernant l'incident ou vos blessures pourraient influer sur la façon dont un assureur évalue une réclamation.
1. Offres de règlement préalables
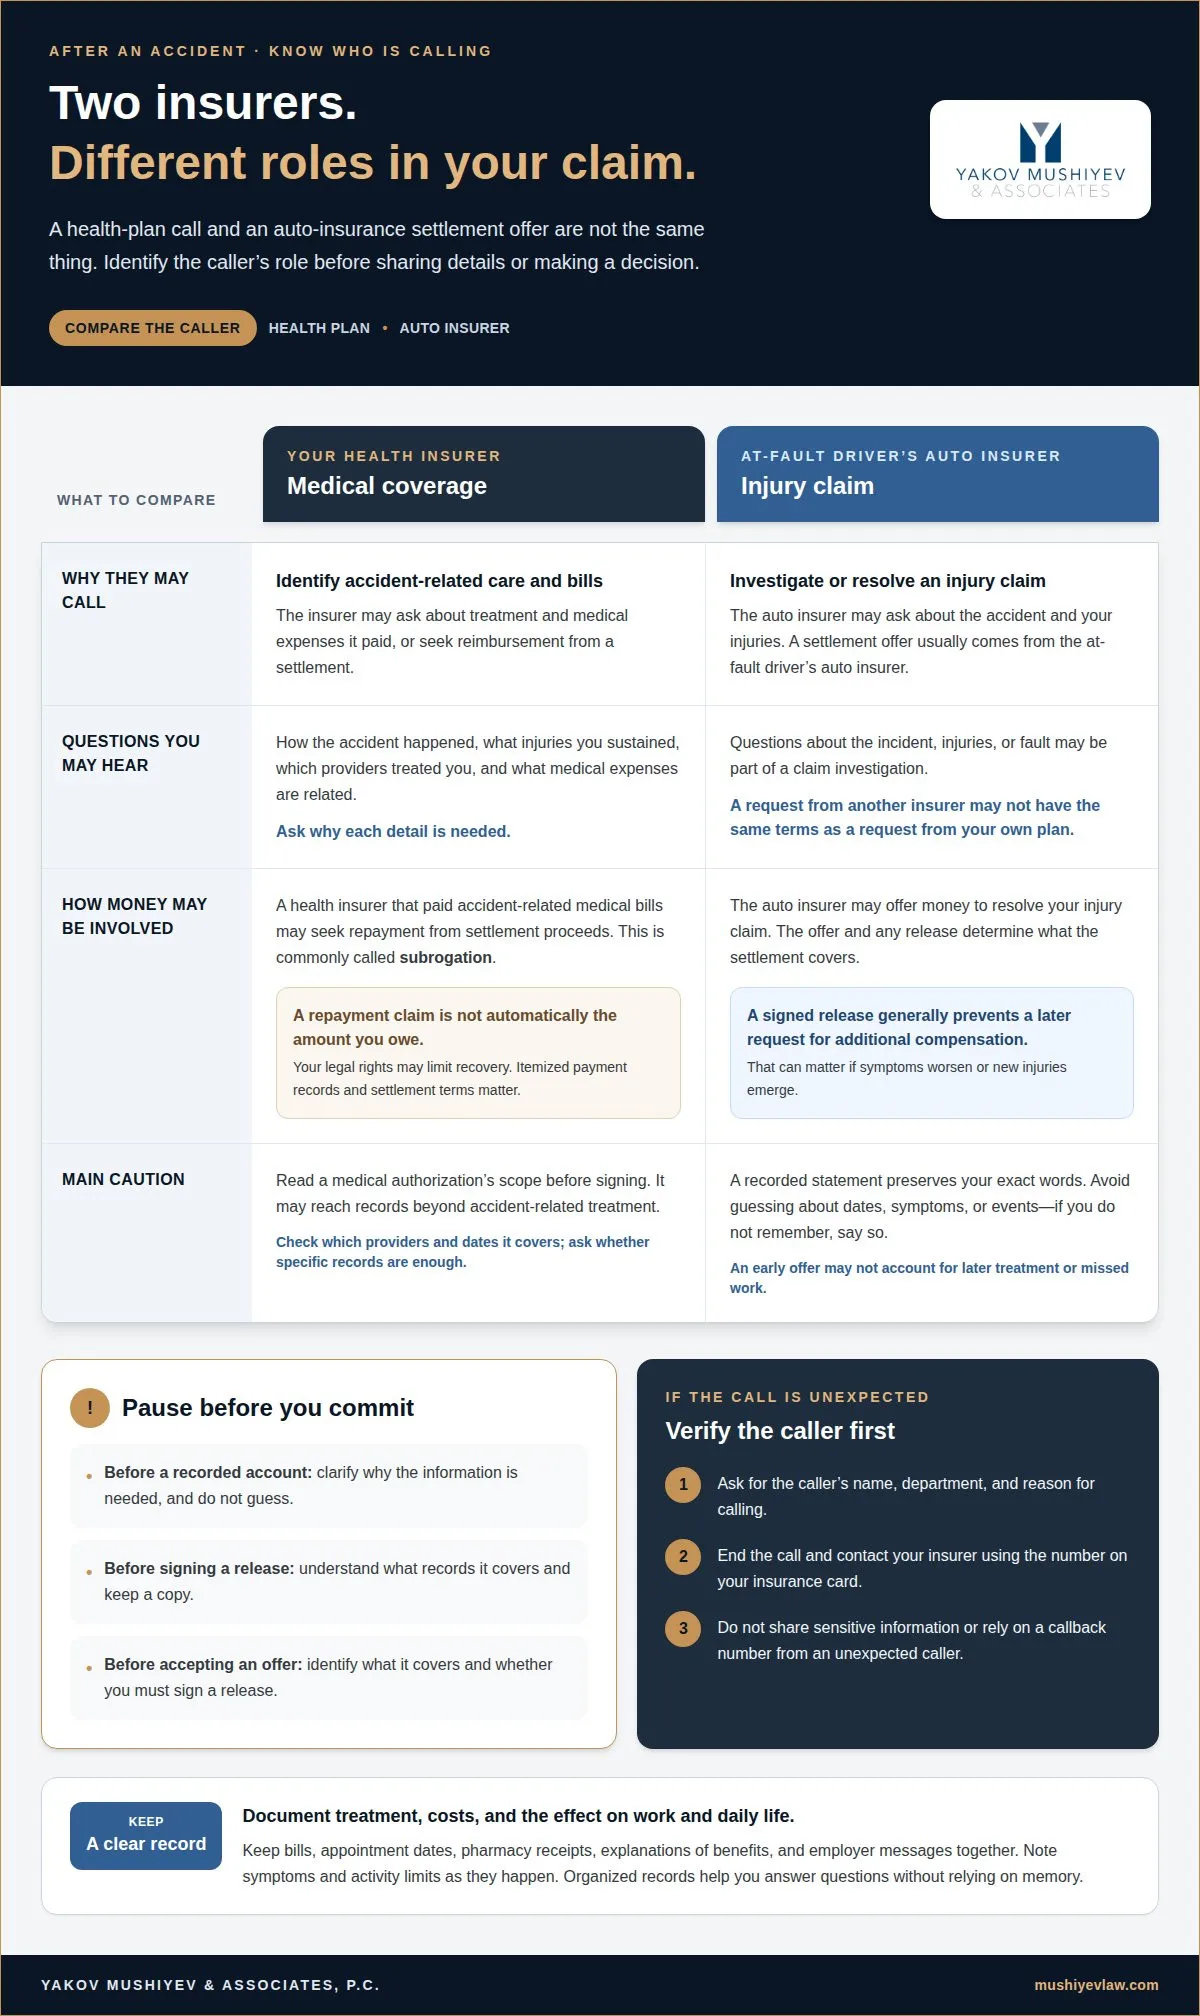
Un assureur maladie peut appeler pour identifier le traitement lié à l'accident et les frais médicaux qu'il a payés. Une offre de règlement provient généralement de l'assureur automobile du conducteur responsable, pas de votre régime maladie. Distinguez les rôles : votre assureur maladie peut chercher un remboursement à partir d'un règlement, tandis que l'assureur automobile peut offrir une compensation pour résoudre votre réclamation en responsabilité civile.
Les offres préalables peuvent être tentantes quand les frais médicaux s'accumulent. Mais une offre faite avant que vos blessures ne soient pleinement comprises peut ne pas tenir compte du traitement ultérieur ou du travail manqué. Le coup du lapin, les blessures au dos, les commotions cérébrales et les traumatismes des tissus mous peuvent prendre des jours ou des semaines avant de devenir pleinement apparents après un accident. Par exemple, accepter une offre avant un diagnostic de commotion cérébrale pourrait laisser les soins futurs non comptabilisés.
Avant d'accepter, identifiez ce que le règlement couvre et si vous devez signer une libération. Une libération signée vous empêche généralement de demander une compensation supplémentaire par la suite, même si les symptômes s'aggravent ou de nouvelles blessures apparaissent. N'admettez pas la responsabilité ou n'acceptez une offre avant de comprendre son incidence sur votre réclamation. Un avocat spécialisé en responsabilité civile peut examiner les conditions proposées et l'incidence documentée de vos blessures.
L'assurance maladie peut-elle exiger un remboursement à partir d'un règlement d'assurance automobile ? Un assureur maladie qui a payé les factures médicales liées à l'accident peut avoir le droit de chercher un remboursement à partir du produit du règlement. Vos droits juridiques peuvent limiter le montant qu'il peut récupérer, donc n'supposez pas que le montant total réclamé est automatiquement dû.
Qu'est-ce que la subrogation et comment affecte-t-elle un règlement d'accident ? La subrogation est le terme couramment utilisé pour désigner les efforts d'un assureur maladie de récupérer les frais médicaux qu'il a payés à partir d'un règlement. Le remboursement peut réduire le montant que vous conservez, ce qui rend importants les dossiers de paiement détaillés de l'assureur et les conditions du règlement.
Comment pouvez-vous vérifier qu'un appel de l'assurance maladie est légitime ? Demandez le nom de l'appelant, son département et la raison de l'appel, puis terminez l'appel et contactez l'assureur en utilisant le numéro sur votre carte d'assurance. Ne partagez pas d'informations sensibles et ne vous fiez pas à un numéro de rappel fourni par un appelant inattendu.
2. Déclarations enregistrées et enquêtes sur les réclamations
Un assureur maladie peut vous demander comment l'accident s'est produit, quelles blessures vous avez subies et quels prestataires vous ont traité. Il peut aussi poser des questions sur les frais médicaux connexes ou la responsabilité. Ces questions peuvent aider à identifier les factures liées à l'accident et à déterminer si l'assurance d'une autre partie peut être impliquée. Demandez à l'appelant d'expliquer pourquoi chaque détail est nécessaire avant de répondre.
Une déclaration enregistrée préserve vos paroles exactes, donc évitez de deviner sur les dates, les symptômes ou les événements. Si vous ne vous en souvenez pas, dites-le. Les règles peuvent différer selon votre État, votre police et selon que l'appelant représente votre propre assureur ou l'assureur d'une autre partie. Ne supposez pas qu'une demande de l'assureur du conducteur responsable a les mêmes conditions qu'une demande de votre régime maladie.
Les autorisations médicales méritent le même soin. Une libération peut permettre l'accès à des dossiers au-delà du traitement lié à l'accident. Lisez son étendue avant de signer, y compris les prestataires et les dates qu'elle couvre. Demandez si l'assureur a besoin de dossiers spécifiques plutôt qu'une libération générale. Conservez une copie de chaque autorisation et notez quand vous l'avez envoyée.
En quoi les règles de l'assurance maladie diffèrent-elles des exigences de l'assurance automobile selon les États ? Les lois nationales et les conditions des polices peuvent affecter la coopération ou l'information requise. Le rôle de l'appelant est également important : une demande de votre propre assureur diffère d'une demande faite par l'assureur du conducteur responsable.
Pourquoi l'assurance maladie enquête-t-elle sur un accident ou demande-t-elle comment les blessures se sont produites ? L'assureur peut essayer d'identifier le traitement et les frais liés à l'accident ou déterminer si l'assurance d'une autre partie est impliquée. Les questions seules n'établissent pas comment une réclamation sera traitée.
Un assureur maladie peut-il refuser ou retarder les réclamations médicales après un accident ? Une demande d'information n'est pas en soi un refus. Demandez quelles informations sont nécessaires et demandez une explication écrite si une réclamation médicale est refusée ou retardée. Si des questions d'un assureur automobile pourraient affecter votre réclamation en responsabilité civile, une représentation juridique en cas d'accident automobile peut vous aider à comprendre la demande avant de répondre.
3. Documentation des blessures, frais et travail manqué
Un registre clair relie chaque frais lié à l'accident à votre traitement et rétablissement. Conservez ensemble les factures médicales, les dates des rendez-vous, les reçus de pharmacie et les explications des prestations. Par exemple, notez si une facture est payée, impayée ou en cours d'examen. Ce registre vous aide à répondre aux questions sur les frais de traitement sans vous fier à la mémoire.
Suivez vos soins au fur et à mesure. Conservez les documents de sortie, les notes de renvoi et les instructions de suivi de chaque prestataire. Notez les symptômes et leur impact sur les tâches quotidiennes, comme conduire, lever ou dormir. Si la douleur change après une visite, enregistrez la date et décrivez le changement clairement. Ces détails peuvent aider à montrer comment votre condition a évolué au fil du temps.
- Conservez les factures et les avis de paiement des médecins, hôpitaux et pharmacies.
- Enregistrez les dates des rendez-vous, les visites manquées et la raison de tout écart.
- Conservez les communications de l'employeur concernant les quarts manqués ou les tâches modifiées.
- Tenez un journal daté des symptômes et des limites des activités quotidiennes.
Le travail manqué mérite sa propre piste documentaire. Enregistrez les dates et les heures pendant lesquelles vous ne pouviez pas travailler, ainsi que toute tâche que vous ne pouviez pas accomplir après votre retour. Conservez les dossiers de paie et les messages de l'employeur qui documentent l'absence ou l'ajustement. Par exemple, si une blessure au dos vous empêche de lever des charges au travail, notez la restriction et quand elle a commencé. Évitez d'estimer le temps perdu plus tard, quand les horaires et les détails peuvent être plus difficiles à mémoriser.
Comment fonctionne la coordination des couvertures après un accident automobile ? La coordination des couvertures décrit comment les assureurs déterminent quelle couverture traite une dépense médicale et comment les paiements sont enregistrés. Comparez les factures des prestataires, les explications des prestations du régime maladie et les avis de paiement des réclamations automobile par date de service. Cela rend plus facile d'identifier les frais en doublon, les soldes restants ou les factures attribuées à la mauvaise réclamation.
Organisez les dossiers par date et conservez des copies avant d'envoyer quoi que ce soit à un assureur. Un simple dossier pour les soins médicaux, les frais et les dossiers d'emploi peut rendre un appel plus facile à gérer. Si une déclaration s'oppose à une facture ou un dossier de rendez-vous, reportez-vous au document daté plutôt que de deviner. Les dossiers constants donnent un compte-rendu plus clair de vos blessures, vos frais et votre perturbation du travail.
4. Questions et déclarations qui pourraient affecter une réclamation
Les questions d'un assureur peuvent influencer la façon dont il enregistre votre version des faits d'un accident. Il peut vous demander ce qui s'est passé, quelles blessures ont suivi, quels frais médicaux se sont posés et qui était responsable. Répondez en fonction de ce dont vous vous souvenez personnellement. Si vous ne savez pas si un événement s'est produit avant ou après l'impact, dites-le plutôt que de deviner.
Soyez précis sur la différence entre ce que vous avez vu et ce que vous supposez. Par exemple, décrivez un sol mouillé que vous avez observé, mais ne devinez pas qui l'a causé ou depuis combien de temps il était là. Les assureurs peuvent utiliser l'information pour soutenir qu'une personne blessée a causé une chute et refuser une réclamation. Un détail erroné sur le danger ou vos actions pourrait donc devenir important.
- Demandez à l'appelant de répéter une question si sa formulation n'est pas claire.
- Corrigez calmement une prémisse erronée, puis exposez ce que vous savez de première main.
- N'estimez pas la vitesse, la distance, le délai ou la responsabilité si vous ne pouvez pas vous en souvenir.
- Notez le nom de l'appelant, la date et l'information demandée.
Gardez le même soin en ligne. Les experts en sinistres et les équipes de défense consultent les réseaux sociaux, donc évitez de poster sur l'accident, vos blessures ou les activités pendant la récupération. Une photo ou un bref message peut manquer du contexte nécessaire pour expliquer quand il a été pris ou comment vous vous sentiez après. Conservez les dossiers pertinents à titre privé plutôt que de débattre la responsabilité dans les commentaires.
Si un assureur vous demande un compte-rendu enregistré, ne laissez pas la pression transformer l'incertitude en supposition. Demandez à quoi sert la déclaration et demandez du temps pour comprendre la demande. Dire « Je ne me en souviens pas » est plus exact que de remplir les lacunes par des hypothèses. Conservez des copies des messages et notez tout délai de suivi que l'assureur vous donne.
Si des questions concernant la responsabilité ou une déclaration enregistrée pourraient affecter votre réclamation en responsabilité civile, obtenez des conseils juridiques avant de répondre. Un examen attentif peut vous aider à distinguer les questions de routine des demandes qui pourraient avoir des conséquences pour votre réclamation.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. peut vous aider à évaluer comment les questions de l'assureur, les dossiers de paiement médical et les discussions de règlement peuvent affecter une réclamation suite à un accident. Si vous ne savez pas comment répondre, si vous avez reçu une demande de remboursement ou si vous examinez une offre, les conseils juridiques peuvent vous aider à comprendre les enjeux avant d'agir. Une fois que vous êtes représenté, les assureurs communiquent généralement par l'intermédiaire de votre avocat plutôt que de vous contacter directement.
Le cabinet représente les personnes blessées dans des accidents de voiture, de camion et de moto, ainsi que dans des incidents de chute. Son rôle est de protéger vos intérêts à mesure que la réclamation progresse, notamment lorsque les questions de l'assureur soulèvent des préoccupations concernant la responsabilité, les blessures ou les dépenses.
Si vous souhaitez discuter de votre accident et du contact de l'assureur, contactez Yakov Mushiyev & Associates, P.C.
Avancez en Toute Confiance
Votre prochain geste peut être mesuré, sans précipitation. Avant de répondre à une autre demande, déterminez ce qui doit être clarifié et conservez un enregistrement de la communication. Si les questions de l'assureur vous laissent incertain quant à vos droits ou à l'effet sur une réclamation pour blessures, les conseils juridiques peuvent vous aider à prendre une décision éclairée.
Si vous vous demandez pourquoi votre compagnie d'assurance maladie vous contacte après votre accident, concentrez-vous sur ce que l'appelant souhaite et sur la façon dont la demande se rapporte à votre traitement ou à votre réclamation. Yakov Mushiyev & Associates, P.C. représente les personnes dans les affaires de blessures liées aux accidents de voiture, de camion et de chute à New York, notamment à Rosedale, Rochdale et Queens. Le cabinet peut vous aider à évaluer les communications de l'assureur et à comprendre comment elles s'inscrivent dans le cadre plus large de la réclamation.
Vous n'avez pas à résoudre seul chaque question. Contactez Yakov Mushiyev & Associates, P.C pour discuter de votre situation et envisager une voie claire à suivre. Avancez quand vous êtes prêt, en gardant vos préoccupations et vos priorités au centre.
Questions Fréquemment Posées
Ces réponses fournissent des informations générales, non des conseils juridiques concernant votre cas spécifique. Consultez un avocat pour des conseils adaptés à votre situation.
Devez-vous Répondre à Leurs Appels ?
Vous n'êtes pas nécessairement obligé de répondre immédiatement à un appel inattendu. Si vous vous demandez « Pourquoi ma compagnie d'assurance maladie me contacte-t-elle après mon accident ? », identifiez d'abord qui appelle et ce dont ils ont besoin. Laisser un appel aller à la messagerie vocale vous donne le temps de confirmer l'identité de l'appelant. Si vous êtes un assuré, examinez les conditions de coopération de votre police avant de décider comment répondre.
La Compagnie d'Assurance Continue à M'appeler Après Mon Accident, Devrais-je Répondre ?
Vous pouvez rappeler après avoir confirmé qui vous a contacté et quelles informations ils ont besoin. Notez le nom de l'appelant, l'assureur, la référence de la réclamation et le suivi demandé. Si les appels répétés concernent le même problème, demandez ce qui reste en suspens et comment le fournir par écrit. Cela crée un dossier plus clair que d'essayer de reconstituer plusieurs conversations téléphoniques ultérieurement.
Qu'est-ce Vraiment qu'un Expert en Sinistres ?
Un expert en sinistres est un représentant des réclamations qui recueille des informations et évalue une réclamation d'assureur. L'expert peut vous contacter pour des détails, des documents ou des clarifications, mais représente l'assureur, pas vous. Par exemple, demandez pour quelle compagnie l'expert travaille et quelle réclamation il traite. Connaître le rôle de l'expert vous aide à comprendre les intérêts que la conversation sert.
Pourquoi Appellent-ils si Souvent ?
Les appels répétés peuvent signifier que l'assureur a toujours besoin d'informations, donne suite à une demande antérieure ou souhaite discuter de la réclamation. Ne supposez pas que la fréquence seule prouve quoi que ce soit concernant votre dossier. Tenez un journal des appels daté avec le nom de l'appelant et la raison indiquée. Si les messages diffèrent, reportez-vous au journal et demandez à l'assureur de clarifier sa demande actuelle.
Quelles Informations un Assureur Maladie Peut-il Demander Après un Accident ?
Comprendre pourquoi votre compagnie d'assurance maladie vous contacte après votre accident commence par identifier sa demande. Un assureur maladie peut demander des informations concernant l'accident, vos blessures, le traitement, les dépenses médicales et qui peut avoir été responsable. Par exemple, il peut demander une date de traitement ou le nom du prestataire. Avant de partager des dossiers, comprenez ce que la demande couvre et si elle concerne les soins liés à l'accident.
Devrais-je Donner une Déclaration Enregistrée à Mon Assureur Maladie Après un Accident ?
N'acceptez une déclaration enregistrée que lorsque vous comprenez qui demande et pourquoi. Une demande de votre propre assureur maladie diffère d'une demande faite par l'assureur d'une autre partie, et les conditions de la police peuvent être pertinentes. Demandez si les réponses écrites suffisent et quels sujets l'enregistrement couvrira. Pour un accident à Rosedale, Rochdale ou Queens, consultez un avocat de New York pour des conseils spécifiques à votre dossier.
Blessé ? Parlez à un avocat dès aujourd’hui.
Consultation gratuite. Aucuns honoraires sauf en cas de succès.
718.775.3110