
שיחה מחברת ביטוח הבריאות שלכם לאחר תאונה אינה אומרת שעליכם למסור הצהרה מוקלטת במקום. אתם עשויים לתהות מדוע חברת ביטוח הבריאות שלכם יוצרת איתכם קשר לאחר התאונה: ייתכן שהיא שואלת לגבי התאונה, הפציעות שלכם, או ההוצאות הרפואיות, או שהיא מבקשת החזר כספי עבור חשבונות ששילמה, במידה ותקבלו בעתיד הסדר פשרה (settlement). בררו במה עוסקת השיחה לפני שתחליטו כיצד להגיב.
זה מובן לחוש חשש כאשר חברת ביטוח מבקשת פרטים בזמן שאתם מתמודדים עם פציעה. היו זהירים לגבי מסירת תיאור מוקלט או חתימה על ייפוי כוח רפואי רחב היקף לפני שאתם מבינים מה הוא כולל. מאמר זה מסביר מדוע חברת ביטוח הבריאות שלכם עשויה להתקשר, מה המשמעות של שאלותיה לגבי תביעת נזיקין (claim), וכיצד להגיב מבלי לחשוף יותר ממה שאתם מתכוונים. הוא גם מסביר מתי ייצוג משפטי עשוי לסייע בהגנה על האינטרסים שלכם.
נקודות עיקריות
- בררו האם השיחה נוגעת לחשבונות רפואיים, פרטי התאונה, או החזר כספי אפשרי לפני שתחליטו כיצד להגיב.
- עצרו לפני שאתם דנים באשמה, מוסרים הצהרה מוקלטת, חותמים על אישור רפואי, או מקבלים הסדר פשרה.
- שמרו תיעוד ברור של הטיפולים, ההוצאות, התורים, וימי העבודה שהוחסרו כדי לתעד כיצד התאונה השפיעה עליכם.
- תשובות זהירות חשובות: פרטים לגבי האירוע או הפציעות שלכם עשויים לעצב את האופן שבו חברת הביטוח מעריכה תביעה (claim).
1. הצעות הסדר מוקדמות
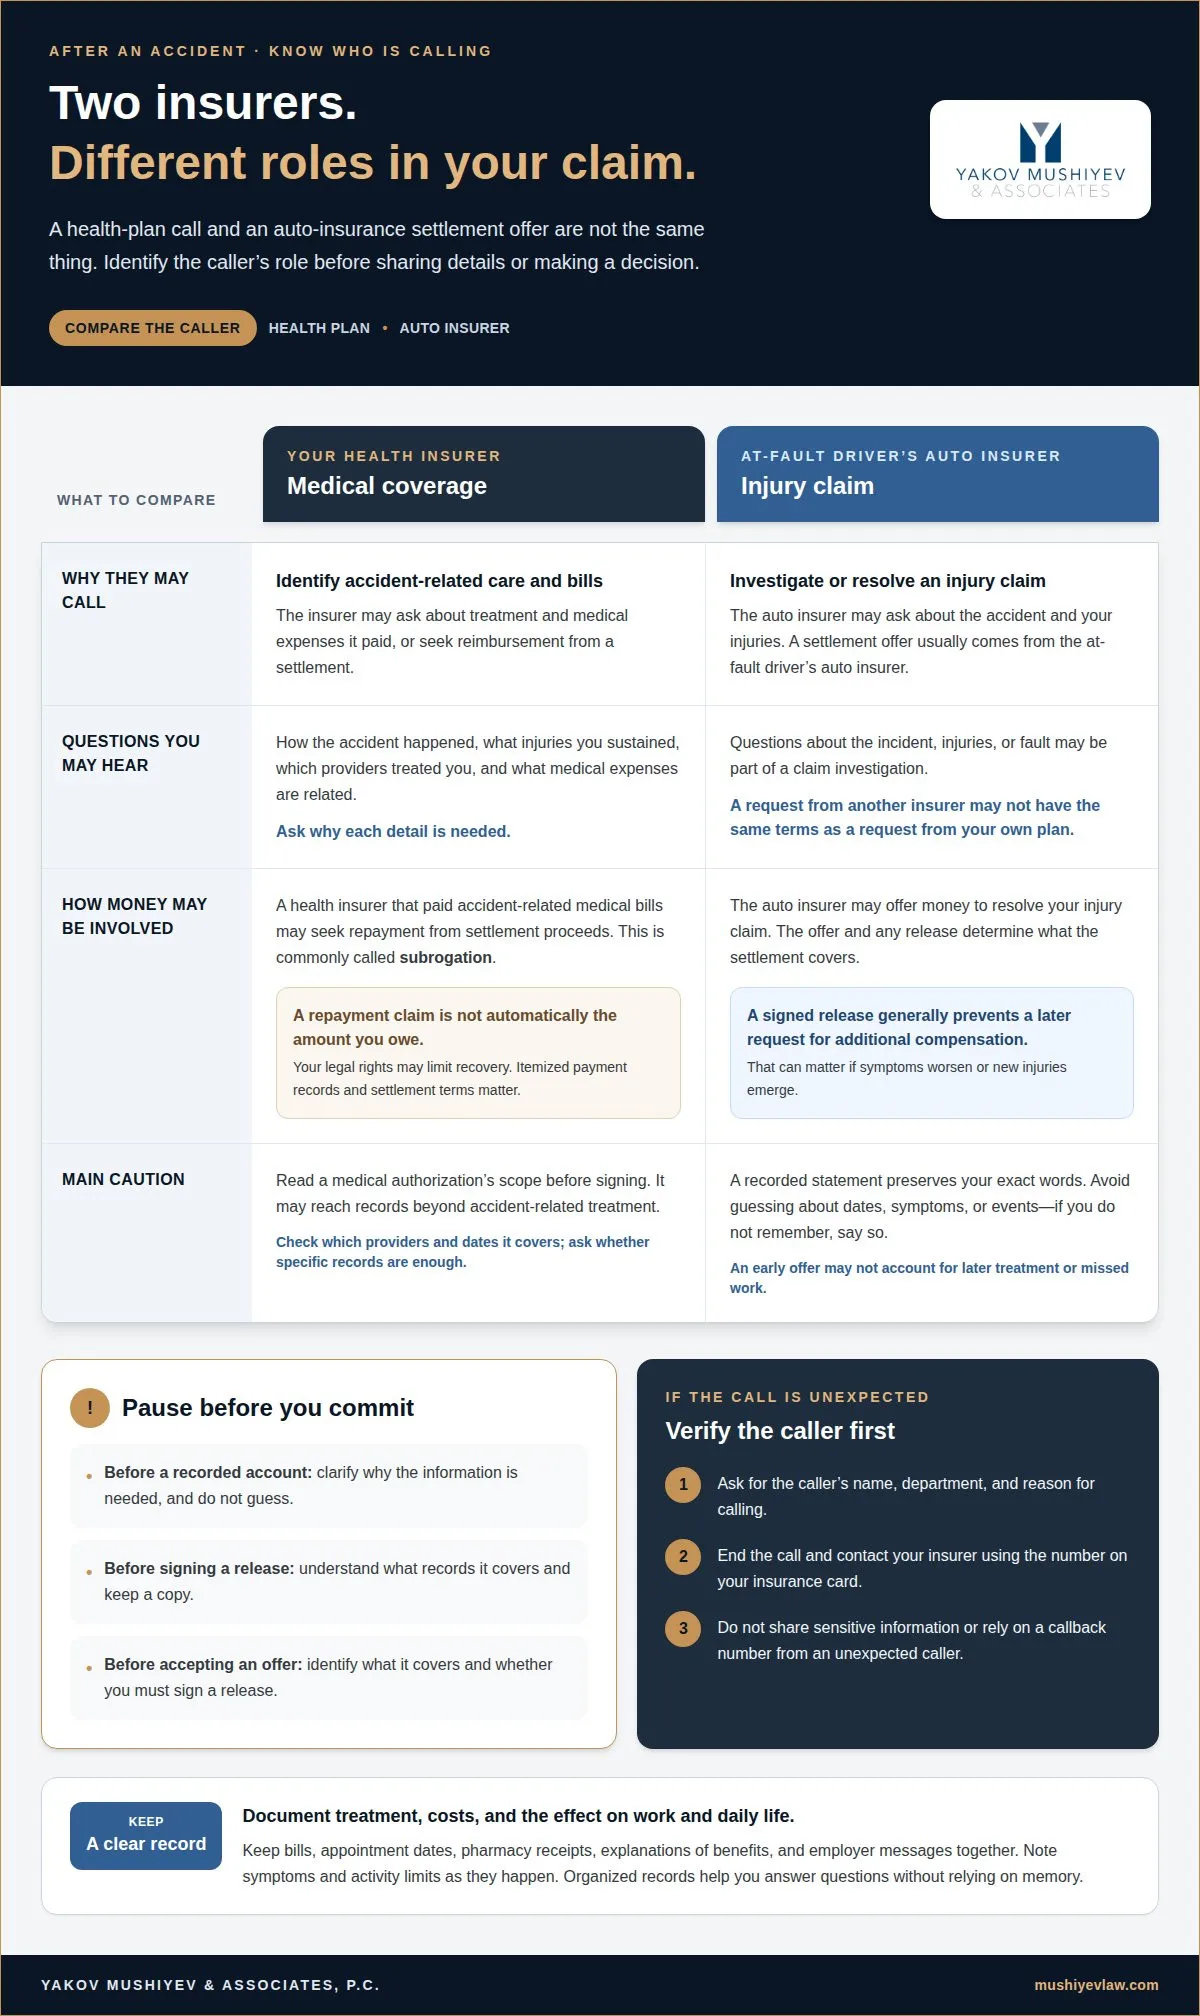
חברת ביטוח הבריאות עשויה להתקשר כדי לזהות טיפולים וחשבונות רפואיים הקשורים לתאונה ששילמה. הצעת הסדר פשרה (settlement) מגיעה בדרך כלל מחברת ביטוח הרכב של הנהג האחראי לתאונה, לא מתוכנית ביטוח הבריאות שלכם. שימרו על הפרדה בין התפקידים: חברת ביטוח הבריאות שלכם עשויה לבקש החזר כספי מתוך הסדר פשרה, בעוד שחברת ביטוח הרכב עשויה להציע כסף כדי ליישב את תביעת הנזיקין (claim) שלכם.
הצעות מוקדמות עשויות להיות מפתות כאשר ההוצאות הרפואיות הולכות וגדלות. אך הצעה שמוצעת לפני שהפציעות שלכם מובנות במלואן עשויה שלא לקחת בחשבון טיפולים עתידיים או ימי עבודה שהוחסרו. פגיעת צליפת שוט (whiplash), פציעות גב, זעזועי מוח, ונזק לרקמות רכות יכולים לקחת ימים או שבועות עד שיתבררו במלואם לאחר תאונה. לדוגמה, קבלת הצעה לפני אבחון זעזוע מוח עלולה להשאיר טיפול עתידי ללא כיסוי.
לפני קבלת ההצעה, בררו מה ההסדר מכסה והאם עליכם לחתום על כתב ויתור (release). כתב ויתור חתום מונע בדרך כלל מכם לבקש פיצוי נוסף בעתיד, גם אם הסימפטומים מחמירים או שמתגלות פציעות חדשות. אל תודו באשמה ואל תקבלו הצעה לפני שאתם מבינים את השפעתה על התביעה שלכם. עורך דין לענייני נזיקין יכול לבחון את התנאים המוצעים ואת ההשפעה המתועדת של פציעותיכם.
האם ביטוח הבריאות יכול לדרוש החזר כספי מתוך הסדר ביטוח רכב? חברת ביטוח בריאות ששילמה חשבונות רפואיים הקשורים לתאונה עשויה להיות זכאית לבקש החזר כספי מתוך תמורת ההסדר. הזכויות המשפטיות שלכם עשויות להגביל את הסכום שהיא יכולה להשיב, כך שאל תניחו שהסכום המלא הנתבע מגיע לה באופן אוטומטי.
מהו שיבוב (subrogation) וכיצד הוא משפיע על הסדר פשרה בתאונה? שיבוב (subrogation) הוא המונח הנפוץ לתיאור המאמץ של חברת ביטוח בריאות לגבות עלויות רפואיות ששילמה מתוך הסדר פשרה. ההחזר הכספי עלול להפחית את הסכום שנותר בידכם, מה שהופך את רישומי התשלום המפורטים של חברת הביטוח ואת תנאי ההסדר לחשובים.
כיצד ניתן לוודא ששיחה מחברת ביטוח הבריאות היא אמיתית? בקשו את שם המתקשר, המחלקה, והסיבה לשיחה, ולאחר מכן סיימו את השיחה וצרו קשר עם חברת הביטוח באמצעות המספר המופיע על כרטיס הביטוח שלכם. אל תמסרו מידע רגיש ואל תסתמכו על מספר חזרה שסופק על ידי מתקשר לא צפוי.
2. הצהרות מוקלטות וחקירות תביעה
חברת ביטוח הבריאות עשויה לשאול כיצד התרחשה התאונה, אילו פציעות נגרמו לכם, ואילו נותני שירות טיפלו בכם. היא עשויה גם לשאול לגבי הוצאות רפואיות קשורות או לגבי אשמה. שאלות אלו יכולות לסייע בזיהוי חשבונות הקשורים לתאונה ולקבוע האם מעורבת חברת ביטוח נוספת. בקשו מהמתקשר להסביר מדוע כל פרט נדרש לפני שתשיבו.
הצהרה מוקלטת משמרת את מילותיכם המדויקות, לכן הימנעו מניחושים לגבי תאריכים, סימפטומים, או אירועים. אם אינכם זוכרים, אמרו זאת. הכללים עשויים להשתנות בהתאם למדינה שלכם, לפוליסה, ולשאלה האם המתקשר מייצג את חברת הביטוח שלכם או את חברת הביטוח של צד אחר (party). אל תניחו שבקשה מחברת הביטוח של הנהג השני כפופה לאותם תנאים כמו בקשה מתוכנית ביטוח הבריאות שלכם.
אישורים רפואיים ראויים לאותה זהירות. כתב ויתור עשוי לאפשר גישה לרשומות שחורגות מעבר לטיפול הקשור לתאונה. קראו את היקפו לפני החתימה, כולל אילו נותני שירות ואילו תאריכים הוא מכסה. בררו האם חברת הביטוח זקוקה לרשומות ספציפיות ולא לכתב ויתור רחב היקף. שמרו עותק של כל אישור וציינו מתי שלחתם אותו.
כיצד נבדלים כללי ביטוח הבריאות מדרישות ביטוח הרכב בכל מדינה? חוקי המדינה ותנאי הפוליסה יכולים להשפיע על סוג שיתוף הפעולה או המידע הנדרש. גם תפקיד המתקשר חשוב: בקשה מחברת הביטוח שלך עצמך שונה מבקשה שמגיעה מחברת הביטוח של נהג אחר.
מדוע חברת ביטוח הבריאות בודקת תאונה או שואלת כיצד נגרמו הפציעות? ייתכן שחברת הביטוח מנסה לזהות טיפול והוצאות הקשורים לתאונה, או לקבוע האם מעורב כיסוי ביטוחי של צד אחר. השאלות בלבד אינן קובעות כיצד תטופל התביעה (claim).
האם חברת ביטוח בריאות יכולה לדחות או לעכב תביעות רפואיות (claims) לאחר תאונה? בקשת מידע כשלעצמה אינה דחייה. שאל אילו פרטים נדרשים ובקש הסבר בכתב אם תביעה רפואית נדחית או מתעכבת. אם שאלות מצד חברת ביטוח הרכב עלולות להשפיע על תביעת הפציעה שלך, ייצוג משפטי בתאונות דרכים יכול לסייע לך להבין את הבקשה לפני שתגיב.
3. תיעוד פציעות, הוצאות והיעדרות מהעבודה
רישום ברור מקשר בין כל הוצאה הקשורה לתאונה לבין הטיפול וההחלמה שלך. שמור יחד חשבונות רפואיים, תאריכי תורים, קבלות מבית מרקחת, והסברי הטבות (explanations of benefits). לדוגמה, ציין האם חשבון שולם, ממתין לתשלום, או בבדיקה. רישום זה יעזור לך לענות על שאלות בנוגע לעלויות הטיפול מבלי להסתמך על הזיכרון.
עקוב אחר הטיפול שלך בזמן אמת. שמור מסמכי שחרור, הפניות, והוראות מעקב מכל נותן שירות. רשום תסמינים וכיצד הם משפיעים על פעולות יומיומיות, כגון נהיגה, הרמת משאות, או שינה. אם הכאב משתנה לאחר תור, רשום את התאריך ותאר את השינוי בפשטות. פרטים אלה יכולים לסייע להראות כיצד התפתח מצבך עם הזמן.
- שמור חשבוניות והודעות תשלום מרופאים, בתי חולים, ובתי מרקחת.
- רשום תאריכי תורים, תורים שהוחמצו, והסיבה לכל פער.
- שמור תכתובות עם המעסיק בנוגע למשמרות שהוחמצו או שינויים בתפקיד.
- נהל יומן מתוארך של תסמינים ומגבלות על פעילויות יומיומיות.
היעדרות מהעבודה מצריכה תיעוד נפרד משלה. רשום את התאריכים והשעות שבהם לא יכולת לעבוד, יחד עם כל תפקיד שלא יכולת למלא לאחר החזרה לעבודה. שמור תלושי שכר והודעות מהמעסיק המתעדות את ההיעדרות או ההתאמה. לדוגמה, אם פציעת גב מונעת ממך להרים משאות בעבודה, ציין את ההגבלה ומתי החלה. הימנע מהערכת זמן העבודה שאבד מאוחר יותר, כאשר לוחות הזמנים והפרטים עלולים להיות קשים יותר לזכור.
כיצד פועל תיאום ההטבות (coordination of benefits) לאחר תאונת דרכים? תיאום ההטבות מתאר כיצד חברות הביטוח קובעות איזה כיסוי מטפל בהוצאה רפואית וכיצד נרשמים התשלומים. השווה בין חשבונות נותני השירות, הסברי ההטבות של תוכנית הבריאות, והודעות התשלום של תביעת הרכב (auto claim) לפי תאריך השירות. כך קל יותר לזהות חיובים כפולים, יתרות שנותרו, או חשבונות שהוקצו לתביעה הלא נכונה.
ארגן רשומות לפי תאריך ושמור עותקים לפני שליחת כל מסמך לחברת הביטוח. תיקייה פשוטה לטיפול רפואי, הוצאות, ורשומות תעסוקה יכולה להקל על ניהול שיחה. אם הצהרה סותרת חשבון או רשומת תור, התייחס למסמך המתוארך במקום לנחש. רשומות עקביות מספקות תמונה ברורה יותר של פציעותיך, עלויותיך, והשיבוש בעבודתך.
4. שאלות והצהרות העלולות להשפיע על תביעה
שאלות חברת הביטוח יכולות לעצב כיצד היא מתעדת את תיאור התאונה שלך. היא עשויה לשאול מה קרה, אילו פציעות נגרמו, אילו הוצאות רפואיות נוצרו, ומי אשם. השב בהתבסס על מה שאתה זוכר באופן אישי. אם אינך בטוח האם אירוע התרחש לפני או אחרי הפגיעה, אמור זאת במקום לנחש.
היה מדויק בנוגע להבדל בין מה שראית לבין מה שאתה מניח. לדוגמה, תאר רצפה רטובה שראית, אך אל תנחש מי גרם לה או כמה זמן היא הייתה שם. חברות ביטוח עשויות להשתמש במידע כדי לטעון שהנפגע גרם לנפילה ולדחות תביעה. פרט שגוי לגבי המפגע או מעשיך עלול אפוא להפוך לחשוב.
- בקש מהמתקשר לחזור על שאלה אם ניסוחה אינו ברור.
- תקן הנחה שגויה בשלווה, ואז ציין את מה שאתה יודע ממקור ראשון.
- אל תעריך מהירות, מרחק, תזמון, או אשמה אם אינך זוכר זאת.
- רשום את שם המתקשר, התאריך, והמידע שהתבקש.
שמור על אותה זהירות גם ברשת. שמאים (adjusters) וצוותי הגנה בודקים רשתות חברתיות, לכן הימנע מפרסום על התאונה, פציעותיך, או פעילויותיך במהלך ההחלמה. תמונה או עדכון קצר עשויים לחסר את ההקשר הנדרש להסביר מתי צולמו או כיצד הרגשת לאחר מכן. שמור רשומות רלוונטיות באופן פרטי במקום להתווכח על אשמה בתגובות.
אם חברת ביטוח מבקשת הצהרה מוקלטת, אל תיתן ללחץ להפוך אי-ודאות לניחוש. שאל לשם מה נועדת ההצהרה ובקש זמן להבין את הבקשה. אמירת "אינני זוכר" מדויקת יותר מאשר מילוי פערים בהנחות. שמור עותקים של הודעות ורשום כל מועד מעקב שחברת הביטוח נתנה לך.
אם שאלות בנוגע לאשמה או להצהרה מוקלטת עלולות להשפיע על תביעת הפציעה שלך, קבל ייעוץ משפטי לפני שתגיב. בדיקה זהירה יכולה לסייע לך להבחין בין שאלות שגרתיות לבין בקשות שעלולות להיות להן השלכות על תביעתך.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. יכולים לסייע לכם להעריך כיצד שאלות של חברת ביטוח, רישומי תשלומים רפואיים, ודיונים על הסדר פשרה עשויים להשפיע על תביעת נזיקין בעקבות תאונה. אם אינכם בטוחים כיצד להגיב, קיבלתם דרישת החזר כספי, או שוקלים הצעה, ייעוץ משפטי יכול לסייע לכם להבין את הסוגיות לפני נקיטת פעולה. לאחר שתיוצגו, חברות הביטוח בדרך כלל מתקשרות דרך עורך הדין שלכם ולא פונות אליכם ישירות.
המשרד מייצג אנשים שנפגעו בתאונות רכב, משאיות ואופנועים, וכן באירועי החלקה ונפילה. תפקידו הוא לסייע להגן על האינטרסים שלכם ככל שהתביעה מתפתחת, לרבות כאשר שאלות של חברת הביטוח מעוררות חששות לגבי אשמה, פציעות או הוצאות.
אם תרצו לדון בתאונה שלכם וביצירת הקשר מצד חברת הביטוח, צרו קשר עם Yakov Mushiyev & Associates, P.C.
צעדו את הצעד הבא בביטחון
הצעד הבא שלכם יכול להיות מחושב, לא נחפז. לפני שתגיבו לבקשה נוספת, החליטו מה אתם זקוקים להבהיר ושמרו תיעוד של התקשורת. אם שאלות חברת הביטוח משאירות אתכם לא בטוחים לגבי זכויותיכם או ההשפעה על תביעת פגיעה, ייעוץ משפטי יכול לסייע לכם לקבל החלטה מושכלת.
אם אתם שואלים מדוע חברת הביטוח הבריאות שלכם יוצרת עמכם קשר לאחר התאונה, התמקדו במה שהמתקשר מבקש וכיצד הבקשה קשורה לטיפול הרפואי שלכם או לתביעתכם. Yakov Mushiyev & Associates, P.C. מייצגים אנשים בעניינים של פגיעות מתאונות רכב, משאיות והחלקה ונפילה בניו יורק, לרבות Rosedale, Rochdale ו-Queens. המשרד יכול לסייע לכם להעריך את התקשורת מול חברת הביטוח ולהבין כיצד היא משתלבת בתביעה הרחבה יותר.
אינכם צריכים לפתור כל שאלה לבד. צרו קשר עם Yakov Mushiyev & Associates, P.C כדי לדון במצבכם ולשקול דרך פעולה ברורה. צעדו את הצעד הבא כשתהיו מוכנים, כאשר הדאגות והעדיפויות שלכם נמצאות במרכז.
שאלות נפוצות
תשובות אלה מספקות מידע כללי, לא ייעוץ משפטי הנוגע למקרה הספציפי שלכם. התייעצו עם עורך דין לקבלת הדרכה המותאמת לנסיבותיכם.
האם עליכם לענות לשיחות שלהם?
אינכם חייבים בהכרח לענות לשיחה בלתי צפויה באופן מיידי. אם אתם שואלים, "מדוע חברת הביטוח הבריאות שלי יוצרת איתי קשר לאחר התאונה?" זהו תחילה מי מתקשר ומה הם זקוקים לו. אם תתנו לשיחה לעבור לתא הקולי, תהיה לכם שהות לאמת את זהות המתקשר. אם אתם מבוטחים, עיינו בתנאי שיתוף הפעולה בפוליסה שלכם לפני שתחליטו כיצד להגיב.
חברת הביטוח ממשיכה להתקשר אליי לאחר התאונה שלי, האם עליי לענות?
תוכלו להחזיר שיחה לאחר שתוודאו מי יצר עמכם קשר ואיזה מידע הם זקוקים לו. רשמו את שם המתקשר, חברת הביטוח, מספר התביעה, ואת המעקב המבוקש. אם שיחות חוזרות עוסקות באותה סוגיה, שאלו מה עדיין נותר פתוח וכיצד לספק זאת בכתב. כך תיווצר תיעוד ברור יותר מאשר ניסיון לשחזר מספר שיחות טלפון מאוחר יותר.
מי הוא שמאי ביטוח, למעשה?
שמאי ביטוח הוא נציג תביעות שאוסף מידע ומעריך את תביעת חברת הביטוח. השמאי עשוי ליצור עמכם קשר לקבלת פרטים, מסמכים או הבהרות, אך הוא מייצג את חברת הביטוח, לא אתכם. לדוגמה, שאלו עבור איזו חברה השמאי עובד ובאיזו תביעה הוא מטפל. ידיעת תפקידו של השמאי עוזרת לכם להבין את האינטרסים שאותם משרתת השיחה.
מדוע הם מתקשרים כל כך הרבה?
שיחות חוזרות עשויות להעיד שחברת הביטוח עדיין זקוקה למידע, עוקבת אחר בקשה קודמת, או מעוניינת לדון בתביעה. אל תניחו שתדירות השיחות לבדה מוכיחה דבר לגבי מקרתכם. נהלו יומן שיחות מתוארך הכולל את שם המתקשר ואת הסיבה שצוינה. אם ההודעות סותרות זו את זו, היעזרו ביומן ובקשו מחברת הביטוח להבהיר את בקשתה הנוכחית.
אילו מידע רשאית חברת ביטוח בריאות לבקש לאחר תאונה?
הבנת הסיבה לכך שחברת הביטוח הבריאות שלכם יוצרת עמכם קשר לאחר התאונה מתחילה בזיהוי בקשתה. חברת ביטוח בריאות עשויה לשאול על התאונה, הפציעות שלכם, הטיפול, ההוצאות הרפואיות, ומי עשוי להיות אחראי. לדוגמה, היא עשויה לבקש תאריך טיפול או שם נותן השירות. לפני שתמסרו רישומים, הבינו מה הבקשה מכסה והאם היא נוגעת לטיפול הקשור לתאונה.
האם עליי למסור הצהרה מוקלטת לחברת הביטוח הבריאות שלי לאחר תאונה?
אל תסכימו למסור הצהרה מוקלטת עד שתבינו מי מבקש זאת ומדוע. בקשה מצד חברת הביטוח הבריאות שלכם עצמכם שונה מבקשה שמוגשת על ידי חברת הביטוח של צד אחר, ותנאי הפוליסה עשויים להיות משמעותיים. שאלו האם תשובות בכתב יספיקו ואילו נושאים ההקלטה תכסה. לגבי תאונה ב-Rosedale, Rochdale, או Queens, התייעצו עם עורך דין בניו יורק לקבלת הדרכה הספציפית למקרה שלכם.