
Una telefonata della vostra compagnia di assicurazione sanitaria dopo un incidente non significa che dovete rilasciare una dichiarazione registrata sul momento. Vi starete chiedendo perché la vostra compagnia di assicurazione sanitaria vi sta contattando dopo l'incidente: potrebbe chiedere informazioni sul sinistro, sulle vostre lesioni, sulle spese mediche, oppure cercare il rimborso delle fatture che ha pagato nel caso riceviate successivamente un risarcimento. Chiedete di cosa riguarda la telefonata prima di decidere come rispondere.
È comprensibile sentirsi diffidenti quando un assicuratore vuole dettagli mentre state affrontando una lesione. Abbiate cautela nel fornire un resoconto registrato o nel firmare un'autorizzazione medica ampia prima di capire cosa copre. Questo articolo spiega perché la vostra compagnia di assicurazione sanitaria potrebbe stare chiamando, cosa potrebbero significare le sue domande per una rivendicazione di danno personale (claim), e come rispondere senza condividere più di quanto intendiate. Spiega inoltre quando la rappresentanza legale potrebbe aiutare a proteggere i vostri interessi.
Punti principali
- Stabilite se la telefonata riguarda fatture mediche, dettagli dell'incidente, o possibile rimborso prima di decidere come rispondere.
- Riflettete attentamente prima di discutere della responsabilità, di fornire una dichiarazione registrata, di firmare un'autorizzazione medica, o di accettare un risarcimento.
- Conservate un chiaro record del trattamento, delle spese, degli appuntamenti, e dei giorni di lavoro perso per aiutare a documentare come l'incidente vi ha colpito.
- Le risposte accurate sono importanti: i dettagli sull'incidente o sulle vostre lesioni potrebbero influenzare il modo in cui un assicuratore valuta una rivendicazione (claim).
1. Proposte di risarcimento anticipate
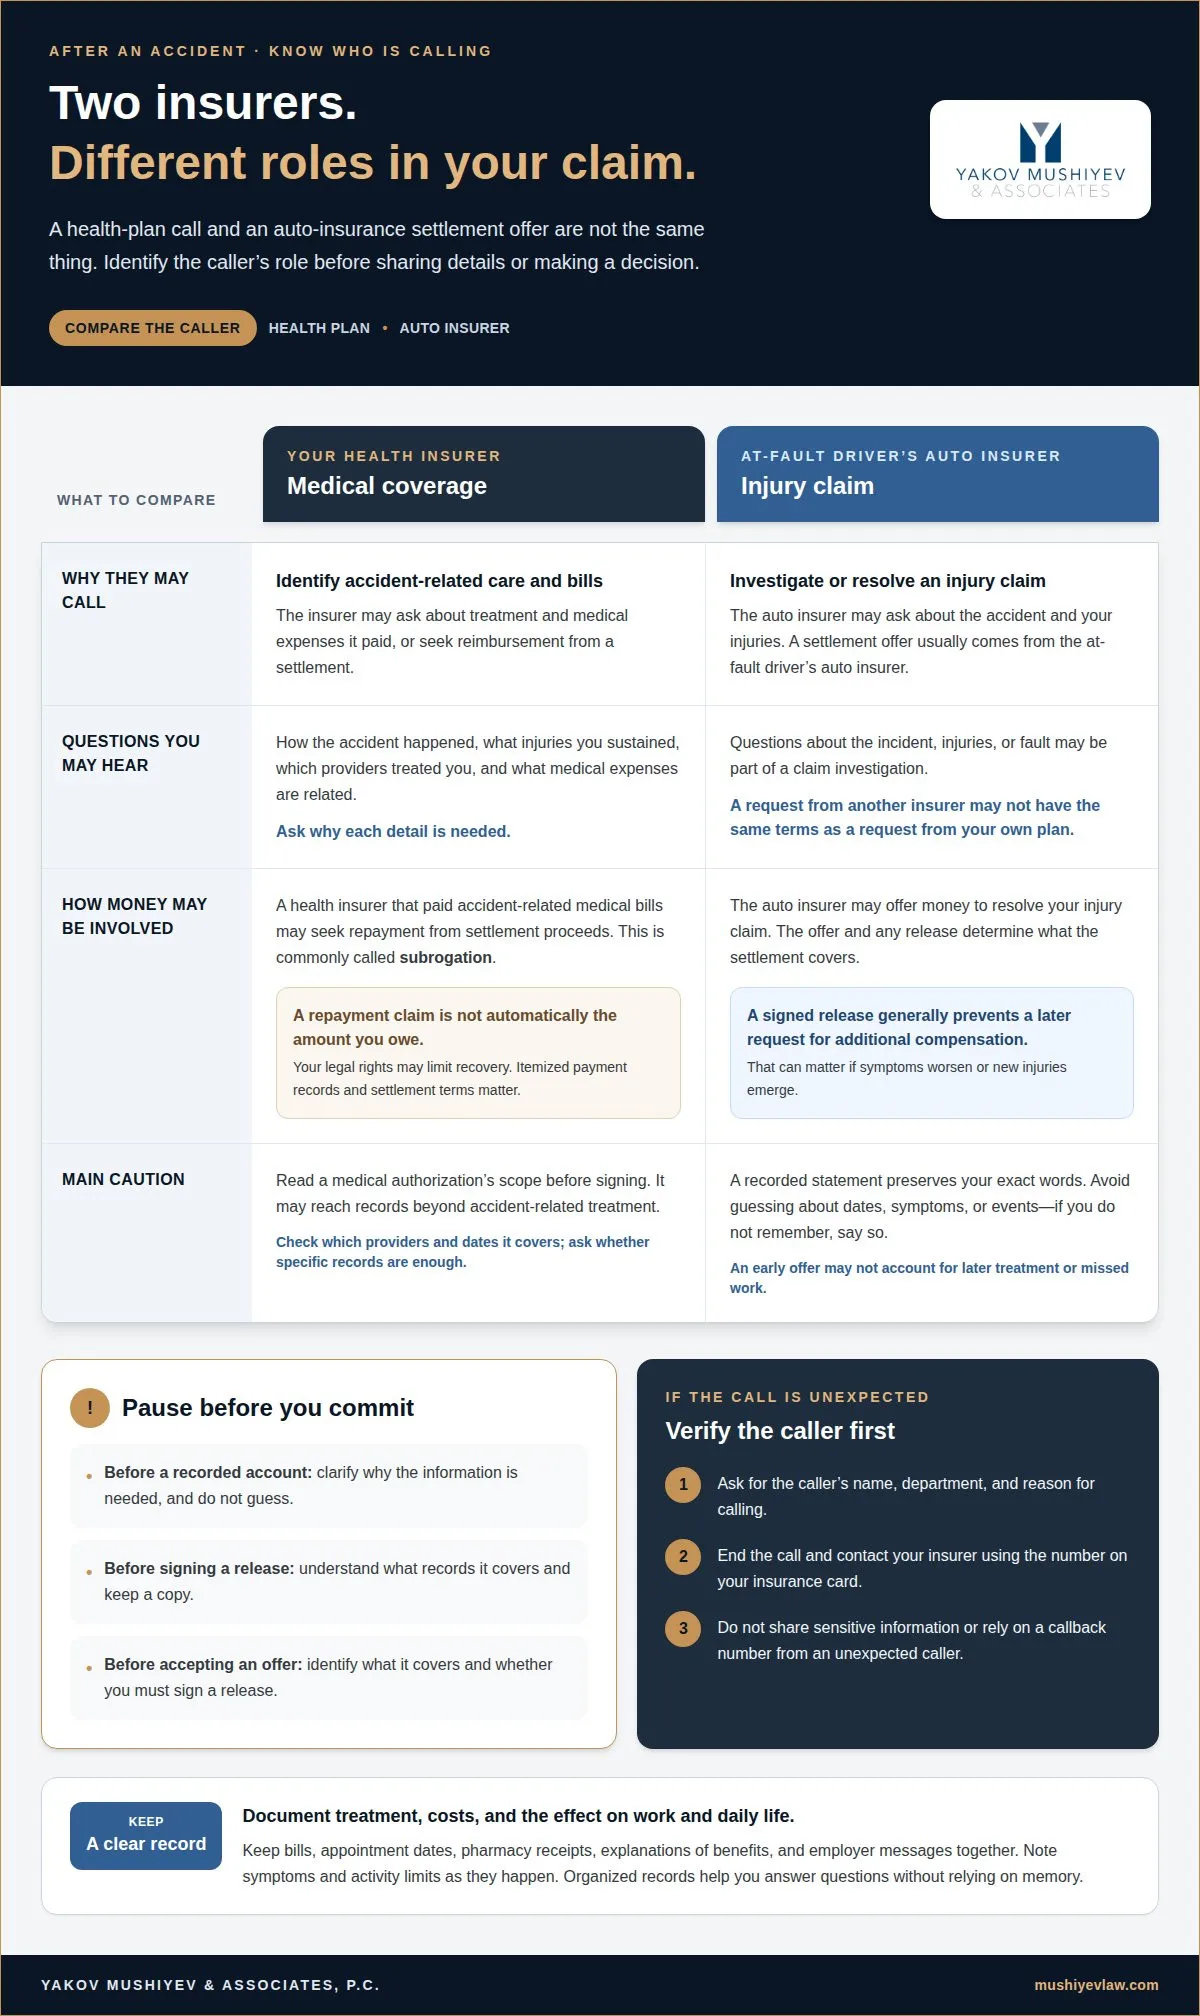
Una compagnia di assicurazione sanitaria potrebbe chiamare per identificare il trattamento legato all'incidente e le fatture mediche che ha pagato. Un'offerta di risarcimento generalmente proviene dall'assicuratore auto del conducente responsabile, non dal vostro piano sanitario. Mantenete i ruoli separati: la vostra compagnia di assicurazione sanitaria potrebbe cercare il rimborso da un risarcimento, mentre l'assicuratore auto potrebbe offrire denaro per risolvere la vostra rivendicazione di danno personale (claim).
Le offerte iniziali possono essere allettanti quando le spese mediche stanno aumentando. Ma un'offerta fatta prima che le vostre lesioni siano completamente comprese potrebbe non tenere conto del trattamento successivo o dei giorni di lavoro perso. Il colpo di frusta, le lesioni alla schiena, le commozioni cerebrali e il danno ai tessuti molli possono richiedere giorni o settimane per diventare completamente evidenti dopo un incidente. Ad esempio, accettare un'offerta prima di una diagnosi di commozione cerebrale potrebbe lasciare scoperta l'assistenza futura.
Prima di accettare, identificate cosa copre il risarcimento e se dovete firmare una liberatoria. Una liberatoria firmata generalmente vi impedisce di cercare compensazione aggiuntiva successivamente, anche se i sintomi peggiorano o emergono nuove lesioni. Non ammettete responsabilità e non accettate un'offerta prima di comprenderne l'effetto sulla vostra rivendicazione (claim). Un avvocato specializzato in danni personali può esaminare i termini proposti e l'impatto documentato delle vostre lesioni.
Un'assicurazione sanitaria può richiedere il rimborso da un risarcimento di assicurazione auto? Un assicuratore sanitario che ha pagato le fatture mediche legate all'incidente potrebbe avere il diritto di cercare il rimborso dai proventi del risarcimento. I vostri diritti legali potrebbero limitare quanto può recuperare, quindi non date per scontato che l'intero importo rivendicato sia automaticamente dovuto.
Cos'è la surrogazione (subrogation) e come influisce sul risarcimento di un incidente? La surrogazione è il termine comunemente usato per lo sforzo di un assicuratore sanitario di recuperare i costi medici che ha pagato da un risarcimento. Il rimborso può ridurre l'importo che trattenete, rendendo i registri di pagamento dettagliati dell'assicuratore e i termini del risarcimento importanti.
Come potete verificare che una telefonata di assicurazione sanitaria sia legittima? Chiedete il nome del chiamante, il dipartimento, e il motivo della telefonata, quindi concludete la telefonata e contattate l'assicuratore utilizzando il numero sulla vostra carta di assicurazione. Non condividete informazioni sensibili e non affidate a un numero di richiamata fornito da un chiamante inaspettato.
2. Dichiarazioni registrate e inchieste sulle rivendicazioni
Un assicuratore sanitario potrebbe chiedere come è accaduto l'incidente, quali lesioni avete subito, e quali provider vi hanno curato. Potrebbe anche chiedere spese mediche correlate o responsabilità. Queste domande possono aiutare a identificare le fatture legate all'incidente e determinare se un altro assicuratore potrebbe essere coinvolto. Chiedete al chiamante di spiegare perché ogni dettaglio è necessario prima di rispondere.
Una dichiarazione registrata preserva le vostre parole esatte, quindi evitate di indovinare su date, sintomi, o eventi. Se non ricordate, ditelO. Le regole possono differire in base al vostro stato, alla polizza, e se il chiamante rappresenta il vostro stesso assicuratore o l'assicuratore di un'altra parte. Non date per scontato che una richiesta dell'assicuratore dell'altro conducente abbia gli stessi termini di una richiesta dal vostro piano sanitario.
Le autorizzazioni mediche meritano la stessa cautela. Una liberatoria potrebbe consentire l'accesso ai registri oltre il trattamento connesso all'incidente. Leggete il suo ambito prima di firmare, incluso quali provider e date copre. Chiedete se l'assicuratore ha bisogno di registri specifici piuttosto che di una liberatoria ampia. Conservate una copia di ogni autorizzazione e annotate quando l'avete inviata.
In che modo le regole dell'assicurazione sanitaria differiscono dai requisiti dell'assicurazione auto per stato? Le leggi statali e i termini della polizza possono influenzare quale cooperazione o informazione è richiesta. Il ruolo del chiamante è importante anche: una richiesta dal vostro stesso assicuratore differisce da una fatta dall'assicuratore di un altro conducente.
Perché un'assicurazione sanitaria indaga un incidente o chiede come sono accadute le lesioni? L'assicuratore potrebbe tentare di identificare il trattamento e le spese legati all'incidente o determinare se la copertura di un'altra parte è coinvolta. Le domande da sole non stabiliscono come sarà gestita una rivendicazione (claim).
Un'assicurazione sanitaria può negare o ritardare i reclami medici dopo un incidente? Una richiesta di informazioni non è di per sé un diniego. Chiedete quali informazioni sono necessarie e richiedete una spiegazione scritta se un reclamo medico viene negato o ritardato. Se le domande di un assicuratore auto potrebbero influenzare la vostra rivendicazione di danno personale (claim), la rappresentanza legale in materia di incidenti stradali può aiutarvi a comprendere la richiesta prima di rispondere.
3. Documentazione di lesioni, spese, e giorni di lavoro perso
Un chiaro record collega ogni spesa legata all'incidente al vostro trattamento e al vostro recupero. Conservate le fatture mediche, le date degli appuntamenti, gli scontrini della farmacia, e le spiegazioni dei benefici insieme. Ad esempio, annotate se una fattura è pagata, in sospeso, o in fase di revisione. Tale record vi aiuta a rispondere alle domande sui costi del trattamento senza affidarvi alla memoria.
Tracciate la vostra assistenza mentre accade. Conservate i documenti di dimissione, le note di rinvio, e le istruzioni di follow-up da ogni provider. Annotate i sintomi e come influenzano le attività quotidiane, come guidare, sollevare, o dormire. Se il dolore cambia dopo un appuntamento, registrate la data e descrivete il cambiamento chiaramente. Questi dettagli possono aiutare a mostrare come la vostra condizione si è sviluppata nel tempo.
- Conservate le fatture e gli avvisi di pagamento da medici, ospedali, e farmacie.
- Registrate le date degli appuntamenti, le visite mancate, e il motivo di qualsiasi interruzione.
- Conservate le comunicazioni del datore di lavoro sui turni persi o sui compiti modificati.
- Mantenete un registro datato dei sintomi e dei limiti alle attività quotidiane.
Il lavoro perso merita la sua traccia cartacea. Registrate le date e le ore in cui non avete potuto lavorare, insieme a qualsiasi compito che non avete potuto svolgere dopo il ritorno. Conservate i record di pagamento e i messaggi del datore di lavoro che documentano l'assenza o l'adattamento. Ad esempio, se una lesione alla schiena vi impedisce di sollevare al lavoro, annotate la limitazione e quando ha avuto inizio. Evitate di stimare il tempo perso in seguito, quando gli orari e i dettagli potrebbero essere più difficili da ricordare.
Come funziona il coordinamento dei benefici dopo un incidente automobilistico? Il coordinamento dei benefici descrive come gli assicuratori determinano quale copertura gestisce una spesa medica e come i pagamenti sono registrati. Confrontate le fatture del provider, le spiegazioni dei benefici del piano sanitario, e gli avvisi di pagamento dei reclami auto per data di servizio. Questo rende più facile identificare gli addebiti duplicati, i saldi rimanenti, o le fatture assegnate al reclamo sbagliato.
Organizzate i record per data e conservate le copie prima di inviare qualsiasi cosa a un assicuratore. Una semplice cartella per l'assistenza medica, le spese, e i record di lavoro può rendere una telefonata più facile da gestire. Se una dichiarazione entra in conflitto con una fattura o un record di appuntamento, fate riferimento al documento datato piuttosto che indovinare. I record coerenti danno un resoconto più chiaro delle vostre lesioni, costi, e interruzione del lavoro.
4. Domande e dichiarazioni che potrebbero influenzare una rivendicazione
Le domande di un assicuratore possono influenzare il modo in cui registra il vostro resoconto di un incidente. Potrebbe chiedere cosa è accaduto, quali lesioni ne sono seguite, quali spese mediche sono sorte, e chi era responsabile. Rispondete in base a quello che ricordate personalmente. Se non siete sicuri se un evento sia accaduto prima o dopo l'impatto, ditelO invece di indovinare.
Siate precisi sulla differenza tra quello che avete visto e quello che presumete. Ad esempio, descrivete un pavimento bagnato che avete osservato, ma non indovinate chi l'ha causato o da quanto tempo era lì. Gli assicuratori possono utilizzare le informazioni per sostenere che una persona ferita ha causato una caduta e negare una rivendicazione (claim). Un dettaglio errato sull'insidia o sulle vostre azioni potrebbe quindi diventare importante.
- Chiedete al chiamante di ripetere una domanda se la sua formulazione è poco chiara.
- Correggete una premessa errata con calma, quindi dichiarate quello che sapete di prima mano.
- Non stimate velocità, distanza, tempistica, o responsabilità se non potete ricordarli.
- Annotate il nome del chiamante, la data, e le informazioni richieste.
Mantenete la stessa cautela online. Gli esperti di sinistri e i team di difesa controllano i social media, quindi evitate di postare sull'incidente, sulle vostre lesioni, o sulle attività durante il recupero. Una foto o un breve aggiornamento potrebbe mancare del contesto necessario per spiegare quando è stata scattata o come vi sentivate in seguito. Conservate i record rilevanti in privato invece di discutere della responsabilità nei commenti.
Se un assicuratore chiede una dichiarazione registrata, non lasciate che la pressione trasformi l'incertezza in un'ipotesi. Chiedete a cosa serve la dichiarazione e richiedete tempo per comprendere la richiesta. Dire "Non ricordo" è più accurato che colmare le lacune con ipotesi. Conservate le copie dei messaggi e annotate qualsiasi scadenza di follow-up che l'assicuratore vi dà.
Se le domande sulla responsabilità o una dichiarazione registrata potrebbero influenzare la vostra rivendicazione di danno personale (claim), ottenete una guida legale prima di rispondere. Un esame attento può aiutarvi a distinguere le domande di routine dalle richieste che potrebbero avere conseguenze per la vostra rivendicazione (claim).
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. può aiutarti a valutare come le domande dell'assicuratore, i documenti di pagamento medico e le discussioni di transazione possono incidere su un reclamo derivante da incidente. Se non sei sicuro su come rispondere, hai ricevuto una richiesta di rimborso o stai valutando un'offerta, la consulenza legale può aiutarti a comprendere le questioni prima di agire. Una volta che sei rappresentato, gli assicuratori generalmente comunicano attraverso il tuo avvocato piuttosto che contattarti direttamente.
Lo studio rappresenta persone ferite in incidenti automobilistici, di camion e motociclette, nonché incidenti da caduta. Il suo ruolo è aiutare a proteggere i tuoi interessi mentre il reclamo si sviluppa, incluso quando le domande dell'assicuratore sollevano preoccupazioni sulla responsabilità, lesioni o spese.
Se desideri discutere il tuo incidente e il contatto dell'assicuratore, contatta Yakov Mushiyev & Associates, P.C.
Procedi al Passo Successivo con Fiducia
La tua prossima mossa può essere ponderata, non affrettata. Prima di rispondere a un'altra richiesta, decidi quali chiarimenti ti servono e conserva un registro della comunicazione. Se le domande dell'assicuratore ti lasciano incerto sui tuoi diritti o sull'effetto su un reclamo per lesione, la consulenza legale può aiutarti a prendere una decisione consapevole.
Se ti chiedi perché la tua compagnia di assicurazione sanitaria ti contatta dopo il tuo incidente, concentrati su ciò che il chiamante vuole e come la richiesta si collega al tuo trattamento o al tuo reclamo. Yakov Mushiyev & Associates, P.C. rappresenta persone in materie di lesioni derivanti da incidenti automobilistici, di camion e cadute nello Stato di New York, inclusi Rosedale, Rochdale e Queens. Lo studio può aiutarti a valutare le comunicazioni dell'assicuratore e capire come si inseriscono nel reclamo più ampio.
Non devi risolvere da solo ogni questione. Contatta Yakov Mushiyev & Associates, P.C per discutere la tua situazione e considerare un percorso chiaro da seguire. Procedi al passo successivo quando sei pronto, con le tue preoccupazioni e priorità al centro.
Domande Frequenti
Queste risposte forniscono informazioni generali, non consulenza legale sulla tua situazione specifica. Consulta un avvocato per indicazioni adatte alle tue circostanze.
Devi Rispondere alle Loro Chiamate?
Non è necessario rispondere immediatamente a una chiamata inaspettata. Se ti chiedi "Perché la mia compagnia di assicurazione sanitaria mi contatta dopo il mio incidente?", innanzitutto identifica chi sta chiamando e di cosa ha bisogno. Lasciare una chiamata in segreteria ti dà il tempo di confermare il chiamante. Se sei un assicurato, esamina i termini di cooperazione della tua polizza prima di decidere come rispondere.
La Compagnia di Assicurazione Continua a Chiamarmi Dopo il Mio Incidente, Devo Rispondere?
Puoi richiamare dopo aver confermato chi ti ha contattato e quali informazioni ti servono. Annota il nome del chiamante, l'assicuratore, il riferimento del reclamo e il follow-up richiesto. Se le chiamate ripetute riguardano lo stesso problema, chiedi cosa rimane in sospeso e come fornirlo per scritto. Questo crea un registro più chiaro rispetto al tentativo di ricostruire più conversazioni telefoniche in seguito.
Chi è Veramente un Perito di Sinistri?
Un perito di sinistri è un rappresentante dei reclami che raccoglie informazioni e valuta un reclamo dell'assicuratore. Il perito può contattarti per dettagli, documenti o chiarimenti, ma rappresenta l'assicuratore, non te. Ad esempio, chiedi per quale compagnia lavora il perito e quale reclamo sta gestendo. Conoscere il ruolo del perito ti aiuta a capire quali interessi la conversazione serve.
Perché Chiamano Così Spesso?
Le chiamate ripetute potrebbero significare che l'assicuratore ha ancora bisogno di informazioni, sta seguendo una richiesta precedente o vuole discutere il reclamo. Non presumere che la frequenza da sola provi qualcosa sul tuo caso. Mantieni un registro di chiamate datato con il nome del chiamante e il motivo dichiarato. Se i messaggi sono in conflitto, fai riferimento al registro e chiedi all'assicuratore di chiarire la sua richiesta attuale.
Quali Informazioni Può Richiedere un Assicuratore Sanitario Dopo un Incidente?
Comprendere perché la tua compagnia di assicurazione sanitaria ti contatta dopo il tuo incidente inizia con l'identificazione della sua richiesta. Un assicuratore sanitario può chiedere informazioni sull'incidente, le tue lesioni, il trattamento, le spese mediche e chi potrebbe essere stato responsabile. Ad esempio, potrebbe chiedere una data di trattamento o il nome del fornitore. Prima di condividere i documenti, comprendi cosa copre la richiesta e se riguarda le cure correlate all'incidente.
Devo Fornire al Mio Assicuratore Sanitario una Dichiarazione Registrata Dopo un Incidente?
Non accettare una dichiarazione registrata finché non capisci chi sta chiedendo e perché. Una richiesta dal tuo stesso assicuratore sanitario è diversa da quella fatta da un assicuratore di un'altra parte, e i termini della polizza potrebbero importare. Chiedi se le risposte scritte saranno sufficienti e quali argomenti copre la registrazione. Per un incidente a Rosedale, Rochdale o Queens, consulta un avvocato di New York per indicazioni specifiche sul caso.
Hai subito un infortunio? Parla oggi con un avvocato.
Consulenza gratuita. Nessun onorario se non vinciamo.
718.775.3110