
Cosa succede se l'autista che ti ha ferito non ha assicurazione, oppure ha una copertura insufficiente a coprire le tue perdite? Dopo un sinistro automobilistico a New York, potresti chiederti, "quando posso utilizzare la mia copertura assicurativa per conducenti non assicurati?" La tua polizza potrebbe offrirti una strada verso il risarcimento, ma se si applica dipende dalle circostanze, dalla copertura che possiedi e dai requisiti della polizza.
La copertura per conducenti non assicurati (UM), la copertura supplementare per conducenti sottoassicurati (SUM), i benefici no-fault (no-fault), e la copertura collisione servono a scopi diversi. Identificare quale tipo di perdita stai affrontando può aiutare a chiarire dove segnalare il sinistro e quali documenti conservare. Anche i requisiti di notifica e le scadenze sono importanti, e un assicuratore potrebbe contestare se la copertura si applica.
Questo articolo spiega quando la copertura UM o SUM potrebbe entrarvi in gioco, come queste protezioni differiscono dalla copertura no-fault e collisione, e quali misure possono aiutare a proteggere un sinistro. Affronta anche il motivo per cui una segnalazione tempestiva, una documentazione accurata e l'esame della tua polizza e della corrispondenza dell'assicuratore sono importanti se sorge una controversia sulla copertura. Le informazioni sono di carattere generale e non costituiscono consulenza legale per il tuo caso specifico.
Punti Chiave
- Quando posso utilizzare la mia copertura per conducenti non assicurati? La tua polizza potrebbe applicarsi quando un conducente responsabile manca di assicurazione idonea, ma l'idoneità dipende dalla polizza, dai fatti del sinistro e dalle norme di New York.
- La copertura UM, SUM, no-fault e collisione servono a scopi diversi. Identifica il tipo di perdita e il fattore che attiva la copertura prima di decidere quale sinistro perseguire.
- L'idoneità potrebbe dipendere dalla definizione della polizza di una persona assicurata, dall'assicurazione del conducente responsabile, dai limiti disponibili e dalle prove di supporto.
- Dopo un sinistro, cerca assistenza medica, conserva i documenti rilevanti, esamina la tua polizza e notifica all'assicuratore appropriato tempestivamente secondo i suoi requisiti di notifica.
- Un avvocato può esaminare il linguaggio della polizza, i documenti del sinistro e la posizione dell'assicuratore per aiutare a chiarire le questioni di copertura, senza garantire un risultato particolare.
Quando posso utilizzare la mia copertura per conducenti non assicurati a New York?
La tua polizza auto potrebbe applicarsi quando un altro conducente responsabile manca di assicurazione idonea. Se ti chiedi, "quando posso utilizzare la mia copertura per conducenti non assicurati," la risposta dipende da più del fatto se l'altro conducente abbia una carta assicurativa. Il linguaggio della polizza, i fatti del sinistro, le parti potenzialmente responsabili e le norme di New York sono tutti rilevanti. Un sinistro di copertura non è automatico solo perché sei rimasto ferito in un sinistro.
La copertura per conducenti non assicurati (UM) è una protezione prevista dalla tua polizza auto che potrebbe applicarsi al danno corporale causato da un conducente responsabile senza assicurazione idonea, secondo i termini della polizza e la legge di New York. Il concetto generale di clausola per conducenti non assicurati aiuta a spiegare perché questa protezione esiste, ma non determina se un particolare sinistro di New York si qualifica.
Mantieni separate due domande: Un'altra parte era legalmente responsabile del sinistro, e la polizza ti copre in queste circostanze? Anche quando la risposta alla prima domanda appare chiara, l'assicuratore potrebbe esaminare chi stava guidando, chi è rimasto ferito, quale polizza si applica e se le prove disponibili supportano il sinistro.
Sinistri che coinvolgono un conducente non assicurato o non identificato
Se un conducente colpevole non ha assicurazione applicabile, un sinistro potrebbe essere presentato secondo la copertura UM della polizza piuttosto che contro un assicuratore per quel conducente. La polizza potrebbe coprire determinate persone oltre il contraente designato, ma la sua definizione di persona assicurata è determinante.
Un sinistro hit-and-run potrebbe sollevare una questione UM, ma l'identità sconosciuta di un conducente non stabilisce l'idoneità da sola. Potrebbero applicarsi condizioni di notifica e prova di New York, e i dettagli possono influire sul procedimento del sinistro. Conserva le prove disponibili e documenta tempestivamente quanto accaduto. Non presumere che ogni hit-and-run si qualifichi.
Quando l'altro conducente ha un'assicurazione, ma potrebbe non essere sufficiente
Un conducente con assicurazione presenta una questione diversa da un conducente senza. La copertura supplementare per conducenti non assicurati/sottoassicurati, comunemente chiamata SUM, potrebbe essere rilevante quando la copertura della responsabilità civile dell'altro conducente è insufficiente rispetto ai tuoi danni e alla protezione SUM disponibile secondo la tua polizza. SUM è separata dalla copertura UM di base, quindi non presumere che si applichino le stesse norme o risultati.
I limiti dell'assicuratore, le polizze potenzialmente coinvolte, i danni e le perdite, e i termini che regolano SUM richiedono tutti un esame. Ad esempio, un conducente potrebbe avere assicurazione della responsabilità civile, eppure un sinistro per lesioni gravi potrebbe comunque sollevare una questione su se sia disponibile la copertura SUM. Quella possibilità non stabilisce l'idoneità o garantisce il pagamento. La polizza applicabile e i requisiti di New York devono essere valutati rispetto ai fatti specifici.
A Queens, inclusi Rosedale e Rochdale, identificare la copertura giusta è solo il punto di partenza. Stabilire la responsabilità, confermare chi si qualifica come persona assicurata e documentare la copertura disponibile sono parti separate dell'analisi. Non trattare "non assicurato," "sottoassicurato" e "conducente sconosciuto" come etichette intercambiabili. Ognuna potrebbe portare a diverse questioni di polizza, e un esame tempestivo e attento può aiutare a preservare i fatti necessari per valutarli.
Come la copertura UM, SUM, no-fault e collisione di New York differiscono
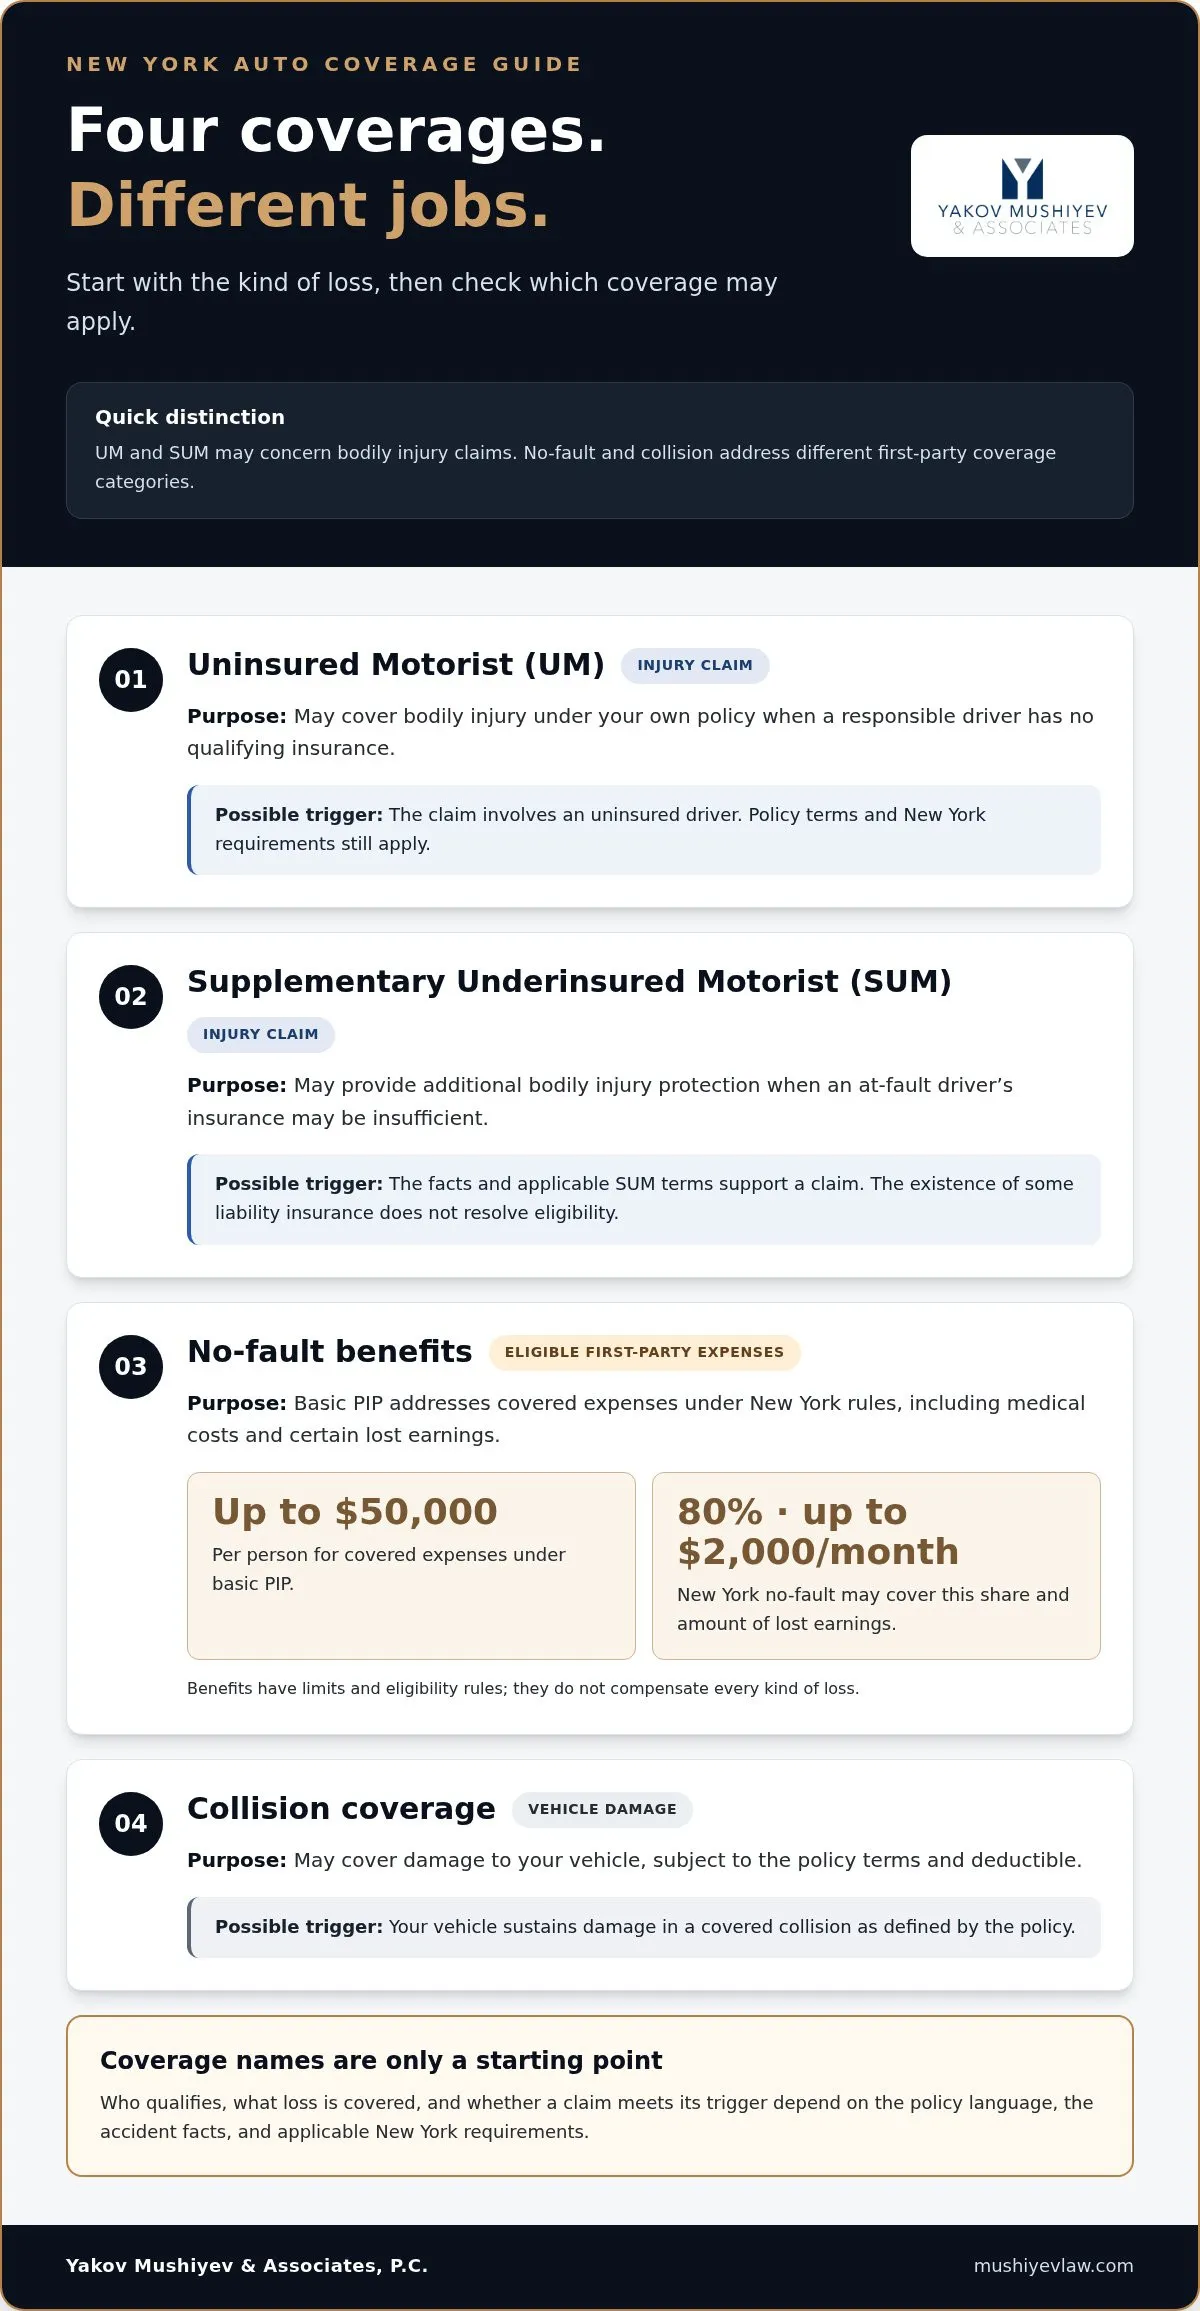
Queste coperture possono apparire sulla stessa polizza auto, ma affrontano perdite diverse e hanno fattori scatenanti diversi. Un modo pratico per ordinarle è chiedersi se il sinistro riguarda lesioni, danni ai veicoli o entrambi. Quindi controlla il linguaggio della polizza: i soli nomi di copertura non stabiliscono chi si qualifica o cosa l'assicuratore potrebbe dovere.
| Copertura | Scopo | Fattore scatenante tipico |
|---|---|---|
| UM | Potrebbe coprire il danno corporale secondo la tua polizza quando un conducente responsabile non ha assicurazione idonea. | Un sinistro coinvolge un conducente non assicurato, secondo la polizza e i requisiti di New York. |
| SUM | Potrebbe fornire protezione aggiuntiva per il danno corporale quando un conducente colpevole ha un'assicurazione che potrebbe essere insufficiente. | I fatti e i termini SUM applicabili supportano un sinistro. L'esistenza di un'assicurazione della responsabilità civile non risolve l'idoneità. |
| Benefici no-fault | Affrontano le spese idonee per lesioni personali secondo le norme di New York, non tutte le perdite. Il PIP di base include fino a $50.000 per persona per spese coperte, inclusi i costi medici e determinati guadagni persi. | Una persona idonea richiede benefici coperti secondo le norme no-fault applicabili e la polizza. |
| Collisione | Potrebbe coprire i danni al tuo veicolo, secondo i termini della polizza e la franchigia. | Il tuo veicolo subisce danni in una collisione coperta, come definito dalla polizza. |
UM e SUM riguardano potenziali sinistri per lesioni; no-fault e collisione affrontano diverse categorie di copertura first-party e non sostituiscono automaticamente le altre. Il no-fault di New York potrebbe coprire l'80% dei guadagni persi, fino a $2.000 al mese, insieme ad altre spese necessarie. Questi benefici hanno limiti e norme di idoneità e non compensano ogni tipo di perdita.
UM versus SUM: cosa cambia quando l'altro conducente ha una certa copertura?
UM generalmente riguarda un conducente responsabile senza assicurazione idonea. SUM, o copertura supplementare per conducenti non assicurati/sottoassicurati, potrebbe essere rilevante quando il conducente colpevole ha un'assicurazione ma la copertura della responsabilità civile disponibile potrebbe essere insufficiente. Se ti chiedi quando puoi utilizzare la tua copertura per conducenti non assicurati, identifica prima se l'altro conducente aveva un'assicurazione applicabile. Quindi valuta i termini separati della polizza per UM o SUM. L'esistenza di un'assicurazione non risolve l'idoneità SUM.
Guarda oltre un riassunto della polizza. Confronta la pagina delle dichiarazioni, che identifica le coperture e i limiti elencati, con i supplementi che possono stabilire termini aggiuntivi. Questi documenti possono aiutare a chiarire quale protezione si applica, ma i fatti del sinistro e i requisiti di New York rimangono importanti.
Le altre coperture della tua polizza non sono intercambiabili
Un sinistro può sollevare più di una questione di copertura. I benefici no-fault possono affrontare le spese idonee per lesioni; la collisione potrebbe affrontare le riparazioni ai veicoli; e UM o SUM potrebbe applicarsi a un sinistro per lesioni che coinvolge lo stato dell'assicurazione di un altro conducente. Non presumere che una copertura paghi ogni perdita, che più coperture garantiscano pagamento duplicato o che una particolare copertura paghi sempre per prima.
Conserva insieme la tua pagina delle dichiarazioni, la polizza completa e i supplementi, i moduli di sinistro, le stime di riparazione e le lettere dell'assicuratore. Se un assicuratore contesta come si applica la copertura, un avvocato di New York per sinistri automobilistici può esaminare i documenti della polizza e le comunicazioni del sinistro alla luce dei fatti del sinistro.
Chi potrebbe essere idoneo e cosa può influire su un sinistro UM di New York?
Se un sinistro UM è disponibile dipende da diverse domande separate, non semplicemente dal fatto che sei rimasto ferito in un sinistro. La polizza deve coprire la persona e le circostanze coinvolte, lo stato dell'assicurazione di un conducente responsabile deve essere stabilito e il sinistro deve essere supportato da prove. Anche se la copertura potrebbe applicarsi, le perdite potenzialmente coperte dipendono dalla polizza e dalla legge applicabile.
Se ti chiedi, "quando posso utilizzare la mia copertura per conducenti non assicurati," inizia identificando questi problemi:
- Stato di assicurato: La definizione della polizza include la persona lesa nelle circostanze del sinistro?
- Responsabilità: Quali prove indicano che un altro conducente ha causato o ha contribuito alla collisione?
- Stato della polizza e limiti: Era la polizza rilevante in vigore e quali copertura e limiti forniscono i suoi termini?
- Prova: I documenti disponibili supportano il racconto del sinistro, delle lesioni e delle circostanze assicurative?
La polizza di chi potrebbe essere rilevante dopo un sinistro?
Esamina la polizza auto della persona ferita e, se pertinente, le polizze intestate a membri del nucleo familiare. Un conducente, un passeggero o un membro della famiglia potrebbe essere trattato diversamente a seconda della formulazione della polizza e dei fatti specifici. I termini relativi ai familiari residenti, all'uso con permesso e ai veicoli specifici possono sollevare questioni di copertura secondo la legge di New York. Non dare per scontato che vivere nella stessa abitazione o viaggiare in un veicolo coperto renda automaticamente una persona un assicurato.
Ad esempio, un passeggero ferito in un incidente a Queens potrebbe dover esaminare più di una sola polizza allegata al veicolo che occupava. La polizza personale del passeggero o una polizza familiare potrebbero essere rilevanti, ma solo una revisione del linguaggio effettivo e delle circostanze può chiarire se si applica. Conserva i documenti polizzali completi, incluse le pagine di dichiarazione e i supplementi, anziché affidarti a un riassunto o a una descrizione verbale della copertura.
Prove che possono aiutare a stabilire cosa è successo
Preserva il materiale che potrebbe aiutare a stabilire l'incidente, identificare conducenti e veicoli e documentare le lesioni. I registri utili possono includere un rapporto di incidente, fotografie della scena e dei danni al veicolo, nomi e dettagli di contatto dei testimoni, informazioni sul veicolo o sull'assicurazione e cartelle cliniche. Conserva le copie insieme e annota da dove proviene ciascun elemento. Le prove possono chiarire le questioni di copertura, ma nessun singolo documento garantisce che un reclamo avrà successo.
I fatti degli incidenti con fuga richiedono particolare attenzione. Se l'altro conducente se ne è andato o non poteva essere identificato, registra ciò che ricordi e preserva fotografie disponibili, informazioni sui testimoni e comunicazioni. New York potrebbe imporre condizioni specifiche di segnalazione o corroborazione per questi reclami, quindi non dare per scontato che un conducente non identificato si qualifichi automaticamente come motociclista non assicurato (uninsured motorist). I requisiti applicabili dovrebbero essere valutati rispetto alle circostanze e alla polizza.
Una revisione attenta distingue chi potrebbe essere assicurato, chi potrebbe essere responsabile, quale polizza era attiva e cosa le prove supportano. Questa analisi può rivelare questioni di copertura non risolte prima che i presupposti o i registri mancanti rendano più difficile valutare un reclamo.
Quali misure dovresti intraprendere prima di richiedere la tua copertura motociclista non assicurato?
Dopo un incidente, concentrati prima sulla tua salute e sulla preservazione di un chiaro registro. Se stai chiedendo quando puoi usare la tua copertura motociclista non assicurato (uninsured motorist), la risposta potrebbe dipendere dai termini della polizza, dalle prove e dai requisiti di comunicazione. Gli assicuratori potrebbe investigare sulla copertura, sulla responsabilità, sulle lesioni e sulle perdite dichiarate. Una sequenza attenta può aiutarti a preservare informazioni importanti mentre queste questioni vengono valutate.
- Ricevi assistenza medica prontamente. Cerca una valutazione per le lesioni, segui la guida medica e conserva i registri delle visite, delle diagnosi e del trattamento. Riferisci ai fornitori i sintomi anche se inizialmente sembrano minori e evita di minimizzare come l'incidente ti ha colpito.
- Preserva il registro dei reclami. Salva fotografie, documenti relativi all'incidente, dettagli dei testimoni, informazioni di riparazione, cartelle cliniche, fatture e messaggi degli assicuratori. Conserva copie di tutto ciò che invii e annota quando lo hai inviato.
- Esamina le polizze disponibili. Individua la pagina delle dichiarazioni, la polizza completa, i supplementi motociclista non assicurato (UM) o motociclista sottoassicurato (SUM), e i documenti di rinnovo. Questi possono identificare la copertura rilevante e i termini. Non affidarti solo a un riassunto o a presupposti sull'assicurazione di un altro conducente.
- Fornisci comunicazione prontamente e appropriatamente. Segui le istruzioni di comunicazione nella polizza applicabile e segnala l'incidente all'assicuratore o agli assicuratori che potrebbero essere rilevanti. I requisiti possono variare a seconda della polizza e del tipo di reclamo, quindi non dare per scontato che una singola scadenza si applichi a ogni reclamo UM o SUM.
Esamina la polizza e organizza il registro dei reclami
Metti i documenti polizzali e i materiali relativi ai reclami in un unico posto. Conserva un registro datato di chiamate, lettere, e-mail, spese, visite mediche e presentazioni di reclami. Registra il nome della persona con cui hai parlato e ciò che è stato discusso. Separa i fatti confermati, come le informazioni mostrate in un rapporto di incidente, dai presupposti su se l'altro conducente avesse un'assicurazione o quale polizza si applichi.
Questa organizzazione può rendere più facile rispondere alle domande e individuare le informazioni mancanti. Inoltre aiuta a mantenere distinte le diverse parti del reclamo: le circostanze dell'incidente, le polizze disponibili, le lesioni e le perdite segnalate.
Attenzione a scadenze, negazioni e pressioni per il risarcimento
I requisiti di comunicazione delle polizze e le scadenze legali possono differire. I limiti di tempo applicabili possono dipendere dal tipo di reclamo e dai suoi fatti, quindi verificali anziché affidarti a una scadenza generale trovata online. Se un assicuratore contesta la copertura o invia un rifiuto, conserva la lettera completa e annota qualsiasi data di risposta menzionata in essa.
Un'offerta di risarcimento iniziale è una proposta, non una valutazione affidabile di ogni lesione o perdita. Prima di accettare o firmare una liberazione, considera di far rivedere l'offerta, il linguaggio della polizza e il registro dei reclami da un avvocato. La guida della ditta al processo di reclamo per lesioni personali a New York spiega come la documentazione organizzata può supportare una revisione consapevole. Per guidance sulle tue circostanze, puoi discutere le tue questioni di copertura UM con un avvocato di incidenti auto di New York.
Come un avvocato di New York può aiutare a valutare un reclamo UM o SUM
Un reclamo UM o SUM può coinvolgere polizze sovrapposte, supplementi dettagliati, fatti controversi e decisioni dell'assicuratore che influenzano cosa accade dopo. Un avvocato di incidenti auto di New York può rivedere insieme i documenti e le circostanze, spiegare potenziali questioni di copertura e aiutarti a comprendere quali informazioni potrebbero ancora essere necessarie. Tale valutazione può portare chiarezza, ma non può garantire che una polizza si applichi o che un assicuratore pagherà.
Se stai chiedendo "quando posso usare la mia copertura motociclista non assicurato", una revisione legale può aiutare a distinguere una questione UM da un possibile reclamo SUM e altri benefici assicurativi. L'avvocato può esaminare il linguaggio della polizza, le presentazioni dei reclami, i registri medici e degli incidenti, la corrispondenza dell'assicuratore e i motivi che l'assicuratore adduce per accettare, mettere in dubbio o negare la copertura. L'obiettivo è una visione consapevole delle tue opzioni, non una promessa di un risultato particolare.
Domande che un avvocato potrebbe esaminare nel tuo caso
Una revisione mirata potrebbe affrontare quale polizza e supplemento potrebbero applicarsi, se soddisfi la definizione di assicurato della polizza, e quali prove supportano le circostanze dell'incidente, le lesioni e lo stato assicurativo dell'altro conducente. L'avvocato può anche esaminare la posizione dell'assicuratore rispetto ai termini della polizza e identificare scadenze di comunicazione, reclamo o controversia che potrebbero governare. Le scadenze e le procedure rilevanti richiedono una revisione legale specifica del caso.
Queste questioni dovrebbero essere considerate insieme, non isolatamente. Ad esempio, la posizione di un assicuratore su chi si qualifica per la copertura potrebbe dipendere dalla formulazione della polizza oltre a chi stava guidando, chi era proprietario del veicolo e dove viveva la persona ferita. La revisione del registro completo può aiutare a identificare fatti controversi, documenti mancanti e questioni che potrebbero richiedere una risposta.
Discuti della tua situazione con una ditta locale di diritto di lesione
Yakov Mushiyev & Associates, P.C. ha sede a Rosedale e rappresenta persone ferite in incidenti di veicoli a motore in tutti e cinque i distretti di New York City e nella contea di Nassau, incluse le comunità della zona di Queens come Rochdale. La ditta può rivedere il linguaggio della polizza, i registri dei reclami e le comunicazioni dell'assicuratore per aiutare a valutare le questioni di copertura. La sua rappresentanza legale in caso di incidente auto a Queens aiuta le persone ferite a comprendere le loro opzioni legali dopo un incidente.
Puoi richiedere una consultazione iniziale gratuita, disponibile 24 ore su 24, in inglese, russo o spagnolo, per discutere le circostanze del tuo incidente. La ditta opera su base di contingenza: Nessuna commissione a meno che non vinciamo. Per parlare della tua situazione, discuti il tuo reclamo per incidente di New York. Questo articolo, incluse le sue risposte alle domande frequenti, fornisce informazioni generali e non è consulenza legale per un caso specifico.
Fai il passo successivo con chiarezza
Le domande sulla copertura assicurativa possono rimanere in sospeso mentre ti concentri su guarigione e ripresa della vita quotidiana. Non devi risolvere da solo ogni questione di polizza. Una valutazione legale mirata può aiutarti a trasformare l'incertezza in un piano più chiaro, incluso quali documenti preservare e quali questioni potrebbero richiedere attenzione dopo.
Se stai ancora chiedendoti quando posso usare la mia copertura motociclista non assicurato, considera la domanda insieme ai fatti del tuo incidente e alle informazioni assicurative che hai. Non dare per scontato che la posizione di un assicuratore sia la parola finale, ma non affidarti a presupposti nemmeno. I termini e le prove meritano una revisione attenta prima di prendere decisioni che potrebbero influenzare il tuo reclamo.
Fai un primo passo pratico: organizza i tuoi registri, annota qualsiasi comunicazione o scadenza, e cerca guidance adatta alle tue circostanze. Una conversazione può aiutarti a comprendere le domande da fare e le opzioni da considerare, senza promettere un risultato particolare.
Discuti il tuo reclamo per incidente di New York e fai il passo successivo con maggiore fiducia.
Domande Frequenti
Posso usare la mia copertura motociclista non assicurato dopo una fuga in New York?
Una fuga può sollevare un reclamo UM a New York, ma la copertura non è automatica. L'assicuratore potrebbe aver bisogno di informazioni su come si è verificato l'incidente, quali veicoli erano coinvolti e se i requisiti della polizza sono soddisfatti. Preserva fotografie, dettagli di contatto dei testimoni, informazioni sulla telecamera nelle vicinanze e qualsiasi descrizione disponibile del veicolo. Segnala l'incidente prontamente alle autorità appropriate e all'assicuratore, e rivedi i requisiti di segnalazione e comunicazione che si applicano alla tua situazione. Questa è informazione generale, non consulenza legale per il tuo caso specifico.
Un passeggero può usare la sua copertura motociclista non assicurato dopo un incidente di New York?
Sì, un passeggero potrebbe avere un potenziale reclamo secondo la sua polizza personale o una polizza familiare, a seconda della formulazione della polizza e dei fatti dell'incidente. Ad esempio, un passeggero che viaggia nell'auto di un amico non dovrebbe presumere che solo la copertura del proprietario del veicolo sia rilevante. Le definizioni di persone assicurate, residenza, uso del veicolo e altri termini della polizza possono influenzare l'analisi. Rivedi i documenti polizzali effettivi prima di trarre conclusioni. Questa è informazione generale, non consulenza legale per il tuo caso specifico.
Posso usare la copertura UM se l'altro conducente ha un'assicurazione?
Possibilmente, ma se l'altro conducente ha un'assicurazione, la questione potrebbe coinvolgere la copertura motociclista sottoassicurato (SUM) supplementare anziché un reclamo UM standard. SUM potrebbe essere rilevante se la copertura di responsabilità civile disponibile è inadeguata, ma i suoi termini e le regole di New York controllano se un reclamo si qualifica. I limiti dell'assicuratore, la tua polizza e le perdite documentate sono tutti importanti; nessuna formula di pagamento universale si applica.
Presentare un reclamo UM aumenterà le mie tariffe assicurative a New York?
Non esiste una risposta generale affidabile. Se una rivendicazione UM incide sui premi può dipendere dall'assicuratore, dal linguaggio della polizza, dalle circostanze del sinistro e dalle norme applicabili, quindi non dare per scontato né un aumento né l'assenza di variazioni. Se il premio cambia, conserva l'avviso di rinnovo e chiedi all'assicuratore di spiegare il motivo e il fondamento normativo della rettifica. Un avvocato può esaminare una controversia sulla gestione dei sinistri.
Posso presentare una rivendicazione UM se ero parzialmente responsabile dell'incidente?
Possibilmente. Una constatazione che hai condiviso la responsabilità può incidere sulla valutazione di una rivendicazione, ma non risponde di per sé se la copertura UM è disponibile. I termini della polizza, le prove sulla condotta di ciascun conducente e la legge applicabile di New York devono essere considerati insieme. Se l'assicuratore contesta la responsabilità o si basa su una valutazione della colpa che ritieni incompleta, conserva i documenti correlati e richiedi una revisione legale.
Quanto tempo ho per notificare al mio assicuratore una rivendicazione UM?
Notifica all'assicuratore tempestivamente, poiché i requisiti di avviso e di prova applicabili dipendono dalla polizza e dalle norme di New York. Un incidente in fuga o un'altra circostanza inusuale può comportare condizioni di segnalazione aggiuntive, quindi non affidarti a una scadenza indicata per un tipo di sinistro diverso. Individua le istruzioni di avviso della tua polizza, registra quando e come hai segnalato l'incidente, e conserva copie dei moduli presentati e della corrispondenza.
Hai subito un infortunio? Parla oggi con un avvocato.
Consulenza gratuita. Nessun onorario se non vinciamo.
718.775.3110