
מה קורה אם הנהג שפגע בך אינו מבוטח, או שהביטוח שלו אינו מכסה את מלוא הנזקים שלך? לאחר תאונה בניו יורק, ייתכן שאתה שואל, "מתי אני יכול להשתמש בכיסוי הביטוחי שלי למקרה של נהג לא מבוטח (uninsured motorist coverage)?" הפוליסה שלך עשויה לספק דרך לקבלת פיצוי, אך האם היא חלה תלוי בנסיבות, בכיסוי שברשותך, ובדרישות הפוליסה.
כיסוי למקרה של נהג לא מבוטח (UM), כיסוי משלים למקרה של נהג חסר ביטוח מספק (SUM), הטבות ללא אשם (no-fault), וכיסוי התנגשות משרתים מטרות שונות. זיהוי סוג הנזק שבו אתה מתמודד יכול לסייע להבהיר היכן להגיש תביעה ואילו מסמכים לשמר. דרישות הודעה ומועדים חשובים גם הם, והמבטח עשוי לחלוק על השאלה האם הכיסוי חל.
מאמר זה מסביר מתי כיסוי UM או SUM עשוי להיות רלוונטי, כיצד הגנות אלו שונות מכיסוי ללא אשם וכיסוי התנגשות, ואילו צעדים יכולים לסייע להגן על תביעה. הוא גם עוסק בכך מדוע דיווח מיידי, תיעוד קפדני, ועיון בפוליסה ובהתכתבויות עם המבטח חשובים אם מתעורר סכסוך בנוגע לכיסוי. המידע הוא כללי ואינו ייעוץ משפטי עבור המקרה הספציפי שלך.
עיקרי הדברים
- מתי אני יכול להשתמש בכיסוי הביטוחי שלי למקרה של נהג לא מבוטח? הפוליסה שלך עשויה לחול כאשר לנהג האחראי אין ביטוח העומד בדרישות, אך הזכאות תלויה בפוליסה, בעובדות התאונה, ובכללי מדינת ניו יורק.
- כיסוי UM, SUM, ללא אשם (no-fault), וכיסוי התנגשות משרתים מטרות שונות. יש לזהות את סוג הנזק ואת הגורם המפעיל את הכיסוי לפני שמחליטים באיזו תביעה לנקוט.
- הזכאות עשויה להיות תלויה בהגדרת "אדם מבוטח" בפוליסה, בביטוח של הנהג האחראי, בגבולות הכיסוי הזמינים, ובראיות התומכות.
- לאחר תאונה, יש לפנות לטיפול רפואי, לשמר מסמכים רלוונטיים, לעיין בפוליסה, ולהודיע למבטח המתאים במהירות בהתאם לדרישות ההודעה שלו.
- עורך דין יכול לבחון את לשון הפוליסה, את מסמכי התביעה, ואת עמדת המבטח כדי לסייע להבהיר שאלות בנוגע לכיסוי, מבלי להבטיח תוצאה מסוימת.
מתי אני יכול להשתמש בכיסוי הביטוחי שלי למקרה של נהג לא מבוטח בניו יורק?
הפוליסה שלך עצמה עשויה לחול כאשר נהג אחראי אחר אינו מחזיק בביטוח העומד בדרישות. אם אתה שואל, "מתי אני יכול להשתמש בכיסוי הביטוחי שלי למקרה של נהג לא מבוטח", התשובה תלויה ביותר מאשר רק בשאלה האם לנהג האחר יש תעודת ביטוח. לשון הפוליסה, עובדות התאונה, הצדדים העשויים להיות אחראים, וכללי מדינת ניו יורק — כולם חשובים. תביעת כיסוי אינה אוטומטית רק משום שנפצעת בתאונה.
כיסוי למקרה של נהג לא מבוטח (UM) הוא הגנה במסגרת הפוליסה שלך עצמה, שעשויה לחול על פגיעה גופנית שנגרמה על ידי נהג אחראי שאין לו ביטוח העומד בדרישות, בכפוף לתנאי הפוליסה ולחוק ניו יורק. הרעיון הכללי של סעיף ביטוח למקרה של נהג לא מבוטח (uninsured motorist clause) מסייע להסביר מדוע הגנה זו קיימת, אך הוא אינו קובע האם תביעה מסוימת בניו יורק עומדת בדרישות.
יש להפריד בין שתי שאלות: האם צד אחר היה אחראי מבחינה משפטית לתאונה, והאם הפוליסה מכסה אותך ואת הנסיבות הללו. גם כאשר התשובה הראשונה נראית ברורה, המבטח עשוי לבחון מי נהג, מי נפצע, איזו פוליסה חלה, והאם הראיות הזמינות תומכות בתביעה.
תאונות המעורבות נהג לא מבוטח או נהג שזהותו אינה ידועה
אם לנהג האשם אין ביטוח רלוונטי, ניתן להגיש תביעה במסגרת כיסוי ה-UM של הפוליסה, במקום נגד מבטח של אותו נהג. הפוליסה עשויה לכסות אנשים מסוימים מעבר לבעל הפוליסה הנקוב, אך ההגדרה של "אדם מבוטח" בפוליסה היא הקובעת.
מקרה "פגע וברח" עשוי להעלות שאלת UM, אך זהותו הבלתי ידועה של הנהג אינה קובעת זכאות כשלעצמה. ייתכן שיחולו תנאי דיווח וראיות לפי חוקי ניו יורק, והפרטים עשויים להשפיע על האם התביעה תתקדם. יש לשמר את הראיות הזמינות ולתעד את מה שקרה במהירות. אין להניח שכל מקרה "פגע וברח" עומד בדרישות.
כאשר לנהג האחר יש ביטוח, אך ייתכן שהוא אינו מספיק
נהג בעל ביטוח מעלה שאלה שונה מנהג ללא ביטוח כלל. כיסוי משלים למקרה של נהג חסר ביטוח מספק, המכונה בדרך כלל SUM, עשוי להיות רלוונטי כאשר כיסוי האחריות של הנהג האחר אינו מספיק ביחס לנזקים שלך ולהגנת ה-SUM הזמינה במסגרת הפוליסה שלך. כיסוי SUM נפרד מכיסוי ה-UM הבסיסי, ולכן אין להניח שאותם כללים או תוצאה חלים.
יש לבחון את גבולות האחריות של המבטח, הפוליסות שעשויות להיות רלוונטיות, הפגיעות וההפסדים, וכן את התנאים החלים על כיסוי SUM. לדוגמה, לנהג עשוי להיות ביטוח אחריות, ועדיין תביעה (claim) בגין פגיעה חמורה עשויה לעורר שאלה האם קיים כיסוי SUM. אפשרות זו כשלעצמה אינה קובעת זכאות ואינה מבטיחה תשלום. יש להעריך את הפוליסה הרלוונטית ואת הדרישות של מדינת ניו יורק לאור העובדות הספציפיות.
באזור קווינס, לרבות רוזדייל ורוצ'דייל, זיהוי הכיסוי הנכון הוא רק נקודת המוצא. קביעת האחריות, אימות מי נחשב כ"מבוטח", ותיעוד הכיסוי הזמין הם חלקים נפרדים בניתוח. אין להתייחס למונחים "uninsured" (נהג ללא ביטוח), "underinsured" (נהג עם ביטוח בלתי מספיק) ו-"unknown driver" (נהג לא ידוע) כאל תוויות הניתנות להחלפה. כל אחד מהם עשוי להוביל לשאלות פוליסה שונות, ובדיקה זהירה ובזמן יכולה לסייע בשימור העובדות הדרושות להערכתן.
כיצד נבדלים כיסויי UM, SUM, no-fault וכיסוי התנגשות (collision) בניו יורק
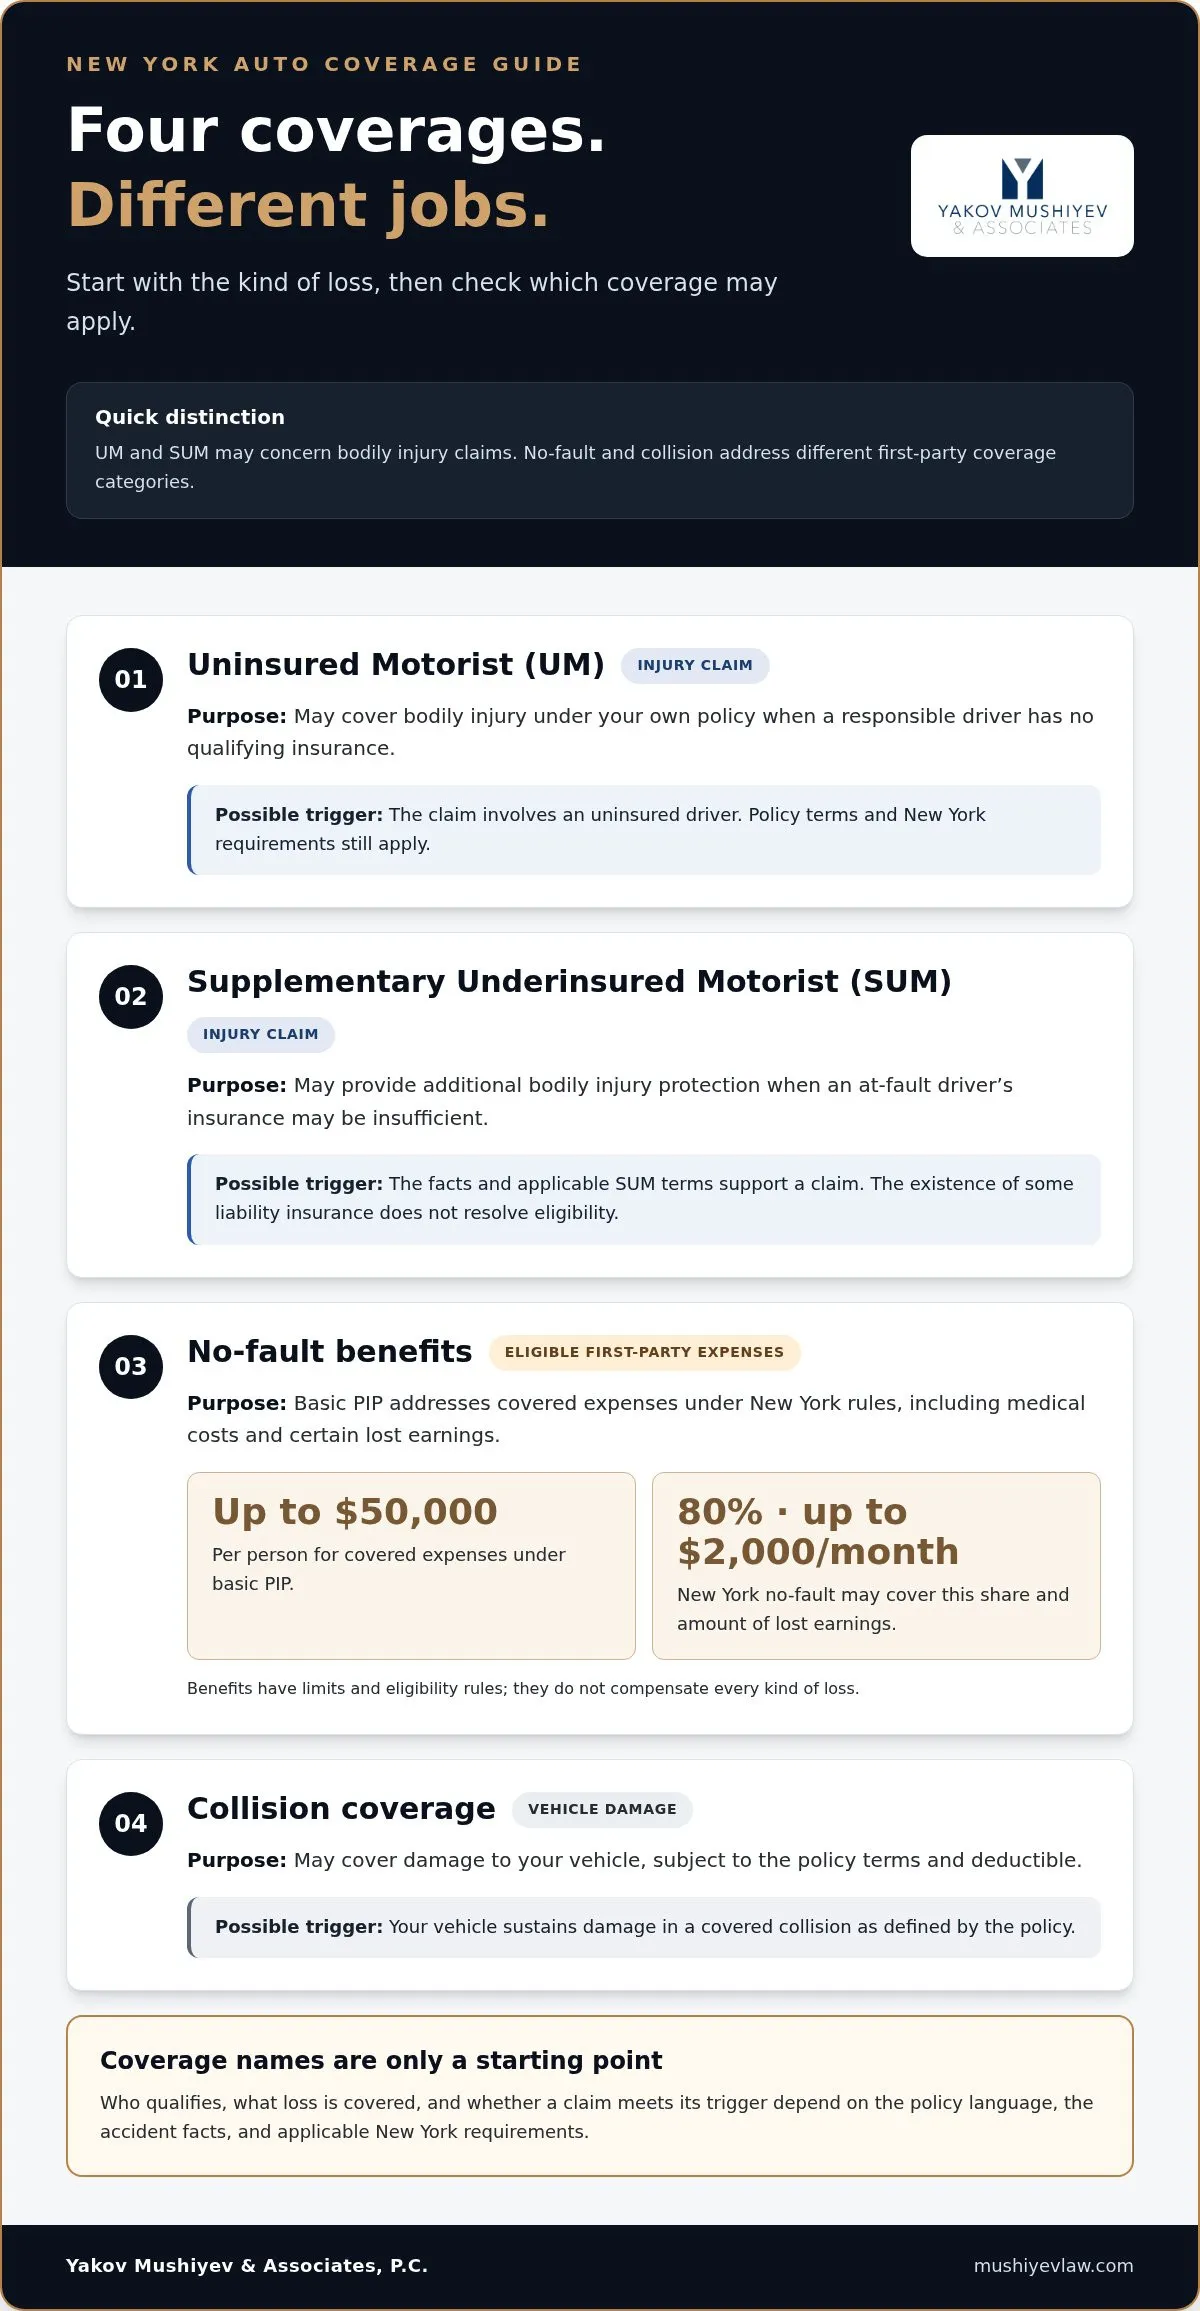
כיסויים אלה יכולים להופיע באותה פוליסת רכב, אך הם מתייחסים להפסדים שונים ובעלי טריגרים שונים. דרך מעשית למיין אותם היא לשאול האם התביעה (claim) נוגעת לפגיעות גופניות, נזק לרכב, או שניהם. לאחר מכן יש לבדוק את נוסח הפוליסה: שמות הכיסויים בלבד אינם קובעים מי זכאי או מה המבטח עשוי לחוב.
| כיסוי | מטרה | טריגר אופייני |
|---|---|---|
| UM | עשוי לכסות פגיעה גופנית תחת הפוליסה שלך כאשר לנהג האחראי אין ביטוח מתאים. | התביעה (claim) כוללת נהג ללא ביטוח (uninsured), בכפוף לפוליסה ולדרישות מדינת ניו יורק. |
| SUM | עשוי לספק הגנה נוספת לפגיעה גופנית כאשר לנהג האשם יש ביטוח שעשוי להיות בלתי מספיק. | העובדות ותנאי SUM הרלוונטיים תומכים בתביעה (claim). קיומו של ביטוח אחריות כלשהו אינו פותר את שאלת הזכאות. |
| הטבות no-fault | מתייחסות להוצאות פגיעה זכאיות מהצד הראשון (first-party) תחת כללי מדינת ניו יורק, לא לכל הפסד. כיסוי PIP בסיסי כולל עד 50,000$ לאדם עבור הוצאות מכוסות, לרבות עלויות רפואיות והפסד שכר מסוים. | אדם זכאי מבקש הטבות מכוסות תחת כללי ה-no-fault והפוליסה הרלוונטיים. |
| כיסוי התנגשות (collision) | עשוי לכסות נזק לרכב שלך, בכפוף לתנאי הפוליסה וההשתתפות העצמית. | הרכב שלך ניזוק בתאונה מכוסה, כפי שמוגדר בפוליסה. |
כיסויי UM ו-SUM נוגעים לתביעות פגיעה פוטנציאליות; כיסויי no-fault והתנגשות מתייחסים לקטגוריות כיסוי שונות מהצד הראשון ואינם מחליפים אותם באופן אוטומטי. כיסוי no-fault בניו יורק עשוי לכסות 80% מהפסד השכר, עד 2,000$ לחודש, יחד עם הוצאות הכרחיות מסוימות נוספות. להטבות אלה יש מגבלות וכללי זכאות, והן אינן מפצות על כל סוג של הפסד.
UM מול SUM: מה משתנה כאשר לנהג האחר יש ביטוח מסוים?
UM מתייחס בדרך כלל לנהג אחראי שאין לו ביטוח מתאים. SUM, או כיסוי משלים לנהג ללא ביטוח/עם ביטוח בלתי מספיק (supplementary uninsured/underinsured motorist coverage), עשוי להיות רלוונטי כאשר לנהג האשם יש ביטוח אך כיסוי האחריות הזמין עשוי להיות בלתי מספק. אם אתה שואל מתי ניתן להשתמש בכיסוי הנהג-ללא-ביטוח שלך, יש לזהות תחילה האם לנהג האחר היה ביטוח ישים. לאחר מכן יש להעריך את תנאי הפוליסה הנפרדים עבור UM או SUM. עצם קיומו של ביטוח כלשהו אינו מכריע את שאלת הזכאות ל-SUM.
יש להסתכל מעבר לתקציר הפוליסה. יש להשוות בין דף ההצהרות (declarations page), המזהה את הכיסויים והגבולות הרשומים, לבין ההוספות (endorsements) שעשויות לקבוע תנאים נוספים. מסמכים אלה יכולים לסייע להבהיר אילו הגנות חלות, אך עובדות התאונה ודרישות מדינת ניו יורק עדיין משמעותיות.
כיסויי הפוליסה האחרים שלך אינם ניתנים להחלפה
תאונה יכולה לעורר יותר משאלת כיסוי אחת. הטבות no-fault עשויות להתייחס להוצאות פגיעה זכאיות; כיסוי התנגשות עשוי להתייחס לתיקוני רכב; ו-UM או SUM עשויים לחול על תביעת פגיעה הכוללת את מעמד הביטוח של נהג אחר. אין להניח שכיסוי אחד משלם על כל הפסד, שכיסויים מרובים מבטיחים תשלום כפול, או שכיסוי מסוים תמיד משולם ראשון.
יש לשמור יחד את דף ההצהרות, את הפוליסה המלאה וההוספות, טפסי תביעה, הערכות תיקון, ומכתבי המבטח. אם מבטח חולק על אופן תחולת הכיסוי, עורך דין תאונות דרכים בניו יורק יכול לבחון את מסמכי הפוליסה והתכתובות בנוגע לתביעה לאור עובדות התאונה.
מי עשוי להיות זכאי, ומה יכול להשפיע על תביעת UM בניו יורק?
האם תביעת UM זמינה תלוי במספר שאלות נפרדות, לא רק בשאלה האם נפצעת בתאונה. הפוליסה חייבת לכסות את האדם ואת הנסיבות המעורבות, יש לקבוע את מעמד הביטוח של הנהג האחראי, והתביעה חייבת להיות נתמכת בראיות. גם אם הכיסוי עשוי לחול, ההפסדים שעשויים להיות מכוסים תלויים בפוליסה ובדין החל.
אם אתה שואל, "מתי אוכל להשתמש בכיסוי הנהג-ללא-ביטוח שלי", התחל בזיהוי הסוגיות הבאות:
- מעמד מבוטח: האם הגדרת הפוליסה כוללת את האדם הנפגע בנסיבות התאונה?
- אחריות: אילו ראיות מצביעות על כך שנהג אחר גרם לתאונה או תרם לה?
- מעמד הפוליסה וגבולותיה: האם הפוליסה הרלוונטית הייתה בתוקף, ואילו כיסוי וגבולות מספקים תנאיה?
- הוכחה: האם הרשומות הזמינות תומכות בתיאור התאונה, הפגיעות ונסיבות הביטוח?
של מי הפוליסה עשויה להיות רלוונטית לאחר תאונה?
יש לבחון את פוליסת הרכב של הנפגע עצמו, וכן, במידה שרלוונטי, פוליסות המוחזקות בידי בני משק הבית. נהג, נוסע או בן משק בית עשויים להיחשב באופן שונה בהתאם לניסוח הפוליסה ולעובדות המקרה. סעיפים העוסקים בקרובי משפחה המתגוררים באותו בית (resident relatives), בשימוש בהרשאה (permissive use) ובכלי רכב ספציפיים עשויים להעלות שאלות כיסוי ייחודיות לדיני ניו יורק. אין להניח שמגורים באותו בית או נסיעה ברכב מבוטח הופכים אדם אוטומטית ל"מבוטח".
לדוגמה, נוסע שנפגע בתאונה בקווינס עשוי להידרש לבחון יותר מהפוליסה הצמודה לרכב שבו נסע. הפוליסה האישית של הנוסע או פוליסת משק הבית עשויות להיות רלוונטיות, אך רק בדיקה של הנוסח הממשי ושל הנסיבות יכולה להבהיר אם היא חלה. יש לשמור מסמכי פוליסה מלאים, כולל עמודי הצהרות (declarations) ונספחים (endorsements), ולא להסתמך על תקציר או תיאור מילולי של הכיסוי.
ראיות שיכולות לסייע בבירור מה אירע
יש לשמר חומר שעשוי לסייע בביסוס נסיבות התאונה, בזיהוי הנהגים והרכבים, ובתיעוד הפציעות. רשומות שימושיות עשויות לכלול דוח תאונה, תצלומים של הזירה ושל נזקי הרכב, שמות עדים ופרטי קשר, מידע על הרכב או הביטוח, ורשומות רפואיות. יש לשמור את העותקים יחד ולציין מהיכן הגיע כל פריט. ראיות יכולות להבהיר שאלות כיסוי, אך אף מסמך בודד אינו מבטיח שתביעה (claim) תצליח.
עובדות של תאונת "פגע וברח" (hit-and-run) מחייבות זהירות מיוחדת. אם הנהג השני עזב את הזירה או שלא ניתן היה לזהותו, יש לתעד את מה שזכור ולשמר תצלומים זמינים, פרטי עדים ותכתובות. ניו יורק עשויה להטיל תנאי דיווח או אימות ספציפיים לתביעות מסוג זה, ולכן אין להניח שנהג בלתי מזוהה נחשב אוטומטית "נהג לא מבוטח" (uninsured motorist). יש להעריך את הדרישות החלות לאור נסיבות המקרה והפוליסה.
בדיקה קפדנית מבחינה בין מי עשוי להיות מבוטח, מי עשוי להיות אחראי (liable), איזו פוליסה הייתה בתוקף, ומה הראיות תומכות בו. ניתוח כזה יכול לחשוף שאלות כיסוי שטרם נענו, לפני שהנחות או רשומות חסרות מקשות על הערכת התביעה.
אילו צעדים כדאי לנקוט לפני שמממשים כיסוי UM עצמי?
לאחר תאונה, יש להתמקד תחילה בבריאותכם ובשימור רשומה ברורה. אם אתם שואלים מתי ניתן להשתמש בכיסוי הביטוחי העצמי לנהג לא מבוטח (uninsured motorist coverage - UM), התשובה עשויה להיות תלויה בתנאי הפוליסה, בראיות ובדרישות ההודעה (notice). המבטחים עשויים לחקור את שאלת הכיסוי, האחריות, הפציעות וההפסדים הנתבעים. רצף פעולות קפדני יכול לסייע לכם לשמר מידע חשוב בזמן שהנושאים הללו נבחנים.
- קבלו טיפול רפואי ללא דיחוי. יש לפנות להערכה רפואית של הפציעות, לפעול לפי ההנחיות הרפואיות, ולשמור רשומות של ביקורים, אבחנות וטיפולים. ספרו לרופאים על התסמינים גם אם הם נראים קלים בתחילה, והימנעו מהמעטה בחומרת ההשפעה של התאונה עליכם.
- שמרו את רשומת התביעה. שמרו תצלומים, מסמכים הקשורים לתאונה, פרטי עדים, מידע על תיקון הרכב, רשומות רפואיות, חשבוניות והודעות מהמבטחים. שמרו עותקים מכל מה שהגשתם וציינו מתי נשלח.
- בדקו את הפוליסות הזמינות. אתרו את עמוד ההצהרות (declarations), את הפוליסה המלאה, את נספחי ה-UM או ה-SUM (Supplementary Uninsured/Underinsured Motorist), ואת מסמכי החידוש. אלה יכולים לזהות את הכיסוי והתנאים הרלוונטיים. אל תסתמכו רק על תקציר או על הנחות לגבי ביטוחו של הנהג השני.
- מסרו הודעה (notice) במועד ובאופן המתאים. פעלו לפי הוראות ההודעה הקבועות בפוליסה הרלוונטית ודווחו על התאונה למבטח או למבטחים שעשויים להיות רלוונטיים. הדרישות עשויות להשתנות בהתאם לפוליסה ולסוג התביעה, ולכן אין להניח שמועד אחד חל על כל תביעת UM או SUM.
בדקו את הפוליסה וארגנו את רשומת התביעה
רכזו את מסמכי הפוליסה וחומרי התביעה במקום אחד. נהלו יומן מתוארך של שיחות, מכתבים, הודעות דוא"ל, הוצאות, ביקורים רפואיים והגשות תביעה. תעדו את שם האדם שעימו דיברתם ואת מה שנדון. הפרידו בין עובדות מאושרות, כגון מידע המופיע בדוח תאונה, לבין הנחות באשר לשאלה אם לנהג השני היה ביטוח או איזו פוליסה חלה.
ארגון כזה יכול להקל על מענה לשאלות ועל איתור מידע חסר. הוא גם מסייע לשמור הפרדה בין חלקי התביעה השונים: נסיבות התאונה, הפוליסות הזמינות, הפציעות וההפסדים המדווחים.
שימו לב למועדים, לדחיות ולתביעה (denials) וללחץ להסדר
דרישות ההודעה שבפוליסה והמועדים החוקיים עשויים להיות שונים. פרקי הזמן החלים עשויים להיות תלויים בסוג התביעה ובעובדותיה, ולכן יש לוודא אותם במקום להסתמך על מועד כללי שנמצא ברשת. אם מבטח חולק על הכיסוי או שולח מכתב דחייה, שמרו את המכתב המלא וציינו כל מועד מענה המצוין בו.
הצעת הסדר מוקדמת היא הצעה, לא הערכה אמינה של כל פציעה או הפסד. לפני קבלת ההצעה או חתימה על כתב ויתור (release), כדאי לשקול שעורך דין יבחן את ההצעה, את נוסח הפוליסה ואת רשומת התביעה. מדריך הפירמה בנוגע לתהליך תביעת נזיקין אישית בניו יורק מסביר כיצד תיעוד מאורגן יכול לתמוך בבדיקה מושכלת. לקבלת הכוונה בנוגע לנסיבותיכם, תוכלו לדון בשאלות הכיסוי של UM שלכם עם עורך דין לתאונות דרכים בניו יורק.
כיצד עורך דין בניו יורק יכול לסייע בהערכת תביעת UM או SUM
תביעת UM (ביטוח נהג חסר ביטוח) או SUM (ביטוח נהג חסר ביטוח/תת-מבוטח משלים) עשויה לכלול פוליסות חופפות, נספחים מפורטים, עובדות שנויות במחלוקת, והחלטות של חברת הביטוח המשפיעות על מה שקורה בהמשך. עורך דין לתאונות דרכים בניו יורק יכול לבחון את המסמכים והנסיבות יחד, להסביר שאלות כיסוי אפשריות, ולעזור לך להבין אילו מידע עשוי עדיין להידרש. הערכה כזו יכולה להביא בהירות, אך אינה יכולה להבטיח שפוליסה חלה או שחברת הביטוח תשלם.
אם אתה שואל, "מתי אני יכול להשתמש בכיסוי הביטוחי שלי לנהג חסר ביטוח (uninsured motorist)," בדיקה משפטית יכולה לסייע להבחין בין סוגיית UM לבין תביעת SUM אפשרית והטבות ביטוח אחרות. היועץ המשפטי עשוי לבחון את לשון הפוליסה, הגשות התביעה, רשומות רפואיות ורשומות התאונה, התכתבויות עם חברת הביטוח, והנימוקים שנותנת חברת הביטוח לקבלה, לערעור, או לדחיית הכיסוי. המטרה היא השגת תמונה מושכלת של האפשרויות העומדות בפניך, לא הבטחה לתוצאה מסוימת.
שאלות שעורך דין עשוי לבחון בתיק שלך
בדיקה ממוקדת עשויה להתייחס לשאלה אילו פוליסה ונספח עשויים לחול, האם אתה עומד בהגדרת "מבוטח" לפי אותה פוליסה, ואילו ראיות תומכות בנסיבות ההתנגשות, בפציעות, ובמצב הביטוח של הנהג האחר. היועץ המשפטי יכול גם לבחון את עמדת חברת הביטוח אל מול תנאי הפוליסה ולזהות מועדי הודעה, הגשת תביעה, או מחלוקת שעשויים לחול. המועדים וההליכים הרלוונטיים מחייבים בדיקה משפטית ספציפית לנסיבות המקרה.
יש לבחון שאלות אלה יחד, לא בנפרד. לדוגמה, עמדת חברת הביטוח לגבי מי זכאי לכיסוי עשויה להיות תלויה בלשון הפוליסה וכן במי שנהג ברכב, מי היה הבעלים של הרכב, והיכן התגורר הנפגע. בדיקת התיק המלא יכולה לסייע בזיהוי עובדות שנויות במחלוקת, מסמכים חסרים, וסוגיות שעשויות לדרוש מענה.
שוחח/י על המצב שלך עם משרד עורכי דין מקומי לנזקי גוף
משרד Yakov Mushiyev & Associates, P.C. ממוקם ברוזדייל ומייצג אנשים שנפגעו בתאונות רכב בחמש הבורוז של ניו יורק סיטי ובמחוז נאסאו, כולל קהילות בקווינס כמו רוצ'דייל. המשרד יכול לבחון את לשון הפוליסה, רשומות התביעה, והתכתבויות עם חברת הביטוח כדי לסייע בהערכת שאלות כיסוי. הייצוג המשפטי שלו בתאונות דרכים בקווינס מסייע לאנשים שנפגעו להבין את האפשרויות המשפטיות העומדות בפניהם לאחר תאונה.
באפשרותך לבקש ייעוץ ראשוני חינם, הזמין 24/7, באנגלית, רוסית, או ספרדית, כדי לדון בנסיבות התאונה שלך. המשרד עובד על בסיס שכר תלוי תוצאה: אין תשלום אלא אם כן ננצח. כדי לדבר על המצב שלך, שוחח/י על תביעת התאונה שלך בניו יורק. מאמר זה, לרבות תשובותיו לשאלות נפוצות, מספק מידע כללי ואינו ייעוץ משפטי עבור מקרה ספציפי.
קח/י את הצעד הבא בבהירות
שאלות בנוגע לכיסוי ביטוחי עשויות להישאר פתוחות בזמן שאתה מתמקד בהחלמה ובהחזרת שגרת החיים למסלולה. אינך חייב/ת לפתור כל שאלת פוליסה לבד. הערכה משפטית ממוקדת יכולה לסייע להפוך אי-ודאות לתוכנית ברורה יותר, כולל אילו מסמכים לשמר ואילו סוגיות עשויות לדרוש התייחסות בהמשך.
אם אתה עדיין תוהה מתי אני יכול להשתמש בכיסוי הביטוחי שלי לנהג חסר ביטוח, שקול/י את השאלה לצד עובדות התאונה שלך והמידע הביטוחי שברשותך. אל תניח/י שעמדת חברת הביטוח היא המילה האחרונה, אך גם אל תסתמך/י על הנחות בלבד. התנאים והראיות מצריכים בדיקה קפדנית לפני שתקבל/י החלטות שעשויות להשפיע על התביעה שלך.
בצע/י צעד ראשון מעשי: ארגן/י את הרשומות שלך, רשום/י התכתבויות או מועדים כלשהם, ובקש/י הדרכה המותאמת לנסיבותיך. שיחה יכולה לעזור לך להבין אילו שאלות לשאול ואילו אפשרויות ראויות לשקול, מבלי להבטיח תוצאה מסוימת.
שוחח/י על תביעת התאונה שלך בניו יורק וקח/י את הצעד הבא בביטחון רב יותר.
שאלות נפוצות
האם אני יכול להשתמש בכיסוי הביטוחי שלי לנהג חסר ביטוח לאחר פגע וברח בניו יורק?
תאונת פגע וברח עשויה להעלות תביעת UM בניו יורק, אך הכיסוי אינו אוטומטי. ייתכן שחברת הביטוח תזדקק למידע על אופן התרחשות ההתנגשות, אילו כלי רכב היו מעורבים, והאם מתקיימים תנאי הפוליסה. שמור/שמרי על תמונות, פרטי קשר של עדים, מידע על מצלמות סמוכות, ותיאור רכב זמין כלשהו. דווח/י על התאונה ללא דיחוי לרשויות המתאימות ולחברת הביטוח, ובדוק/בדקי את דרישות הדיווח וההודעה החלות על מצבך. זהו מידע כללי, לא ייעוץ משפטי עבור המקרה הספציפי שלך.
האם נוסע יכול להשתמש בכיסוי הביטוחי שלו לנהג חסר ביטוח לאחר תאונה בניו יורק?
כן, לנוסע עשויה להיות תביעה פוטנציאלית במסגרת הפוליסה שלו עצמו או פוליסת משק הבית, בהתאם ללשון הפוליסה ולעובדות התאונה. לדוגמה, נוסע שנסע ברכבו של חבר לא אמור להניח שרק הכיסוי של בעל הרכב רלוונטי. הגדרות של "מבוטחים", מגורים, שימוש ברכב, ותנאי פוליסה אחרים עשויים להשפיע על הניתוח. יש לבחון את מסמכי הפוליסה בפועל לפני הסקת מסקנות. זהו מידע כללי, לא ייעוץ משפטי עבור המקרה הספציפי שלך.
האם אני יכול להשתמש בכיסוי UM אם לנהג האחר יש ביטוח?
אולי, אך אם לנהג האחר יש ביטוח, הסוגיה עשויה לערב כיסוי משלים לנהג חסר ביטוח/תת-מבוטח (SUM) ולא תביעת UM רגילה. כיסוי SUM עשוי להיות רלוונטי אם כיסוי האחריות הזמין אינו מספק, אך תנאיו וכללי ניו יורק קובעים אם תביעה עומדת בדרישות. גבולות הכיסוי של חברת הביטוח, הפוליסה שלך, והנזקים המתועדים - כולם רלוונטיים; אין נוסחת תשלום אוניברסלית אחת שחלה.
האם הגשת תביעת UM תעלה את תעריפי הביטוח שלי בניו יורק?
אין תשובה גורפת ואמינה. השאלה האם תביעת UM (נהג חסר ביטוח) משפיעה על דמי הביטוח תלויה בחברת הביטוח, בנוסח הפוליסה, בנסיבות התביעה ובכללים החלים, ולכן אין להניח מראש לא עלייה ולא היעדר שינוי. אם דמי הביטוח שלך משתנים, שמור את הודעת החידוש ובקש מחברת הביטוח להסביר את הסיבה ואת הבסיס בפוליסה להתאמה. עורך דין יכול לבחון מחלוקת בנוגע לטיפול בתביעה.
האם אני יכול להגיש תביעת UM אם הייתי אחראי חלקית לתאונה?
ייתכן. קביעה שחלקת באחריות עשויה להשפיע על אופן הערכת התביעה, אך אין בכך כשלעצמו כדי לקבוע האם קיים כיסוי UM. יש לבחון יחד את תנאי הפוליסה, את הראיות לגבי התנהגות כל נהג, ואת הדין החל במדינת ניו יורק. אם חברת הביטוח חולקת על שאלת האחריות או מסתמכת על הערכת אשמה שלדעתך אינה שלמה, שמור את התיעוד הרלוונטי ופנה לבדיקה משפטית.
כמה זמן יש לי להודיע לחברת הביטוח שלי על תביעת UM?
יש להודיע לחברת הביטוח בהקדם האפשרי, שכן דרישות ההודעה וההוכחה החלות תלויות בפוליסה ובכללי מדינת ניו יורק. מקרה של פגע וברח (hit-and-run) או נסיבה חריגה אחרת עשויים לכלול תנאי דיווח נוספים, ולכן אין להסתמך על מועד שצוין עבור סוג תביעה אחר. אתר את הוראות ההודעה בפוליסה שלך, תעד מתי וכיצד דיווחת על התאונה, ושמור עותקים של הטפסים וההתכתבויות שהוגשו.