
Что делать, если водитель, который вас травмировал, не застрахован или его страховка недостаточна для возмещения ваших убытков? После аварии в Нью-Йорке вы можете спросить: «Когда я могу использовать свою страховку для незастрахованных водителей?» Ваш полис может предоставить путь к получению компенсации, но применяется ли она, зависит от обстоятельств, от покрытия, которое вы имеете, и от требований полиса.
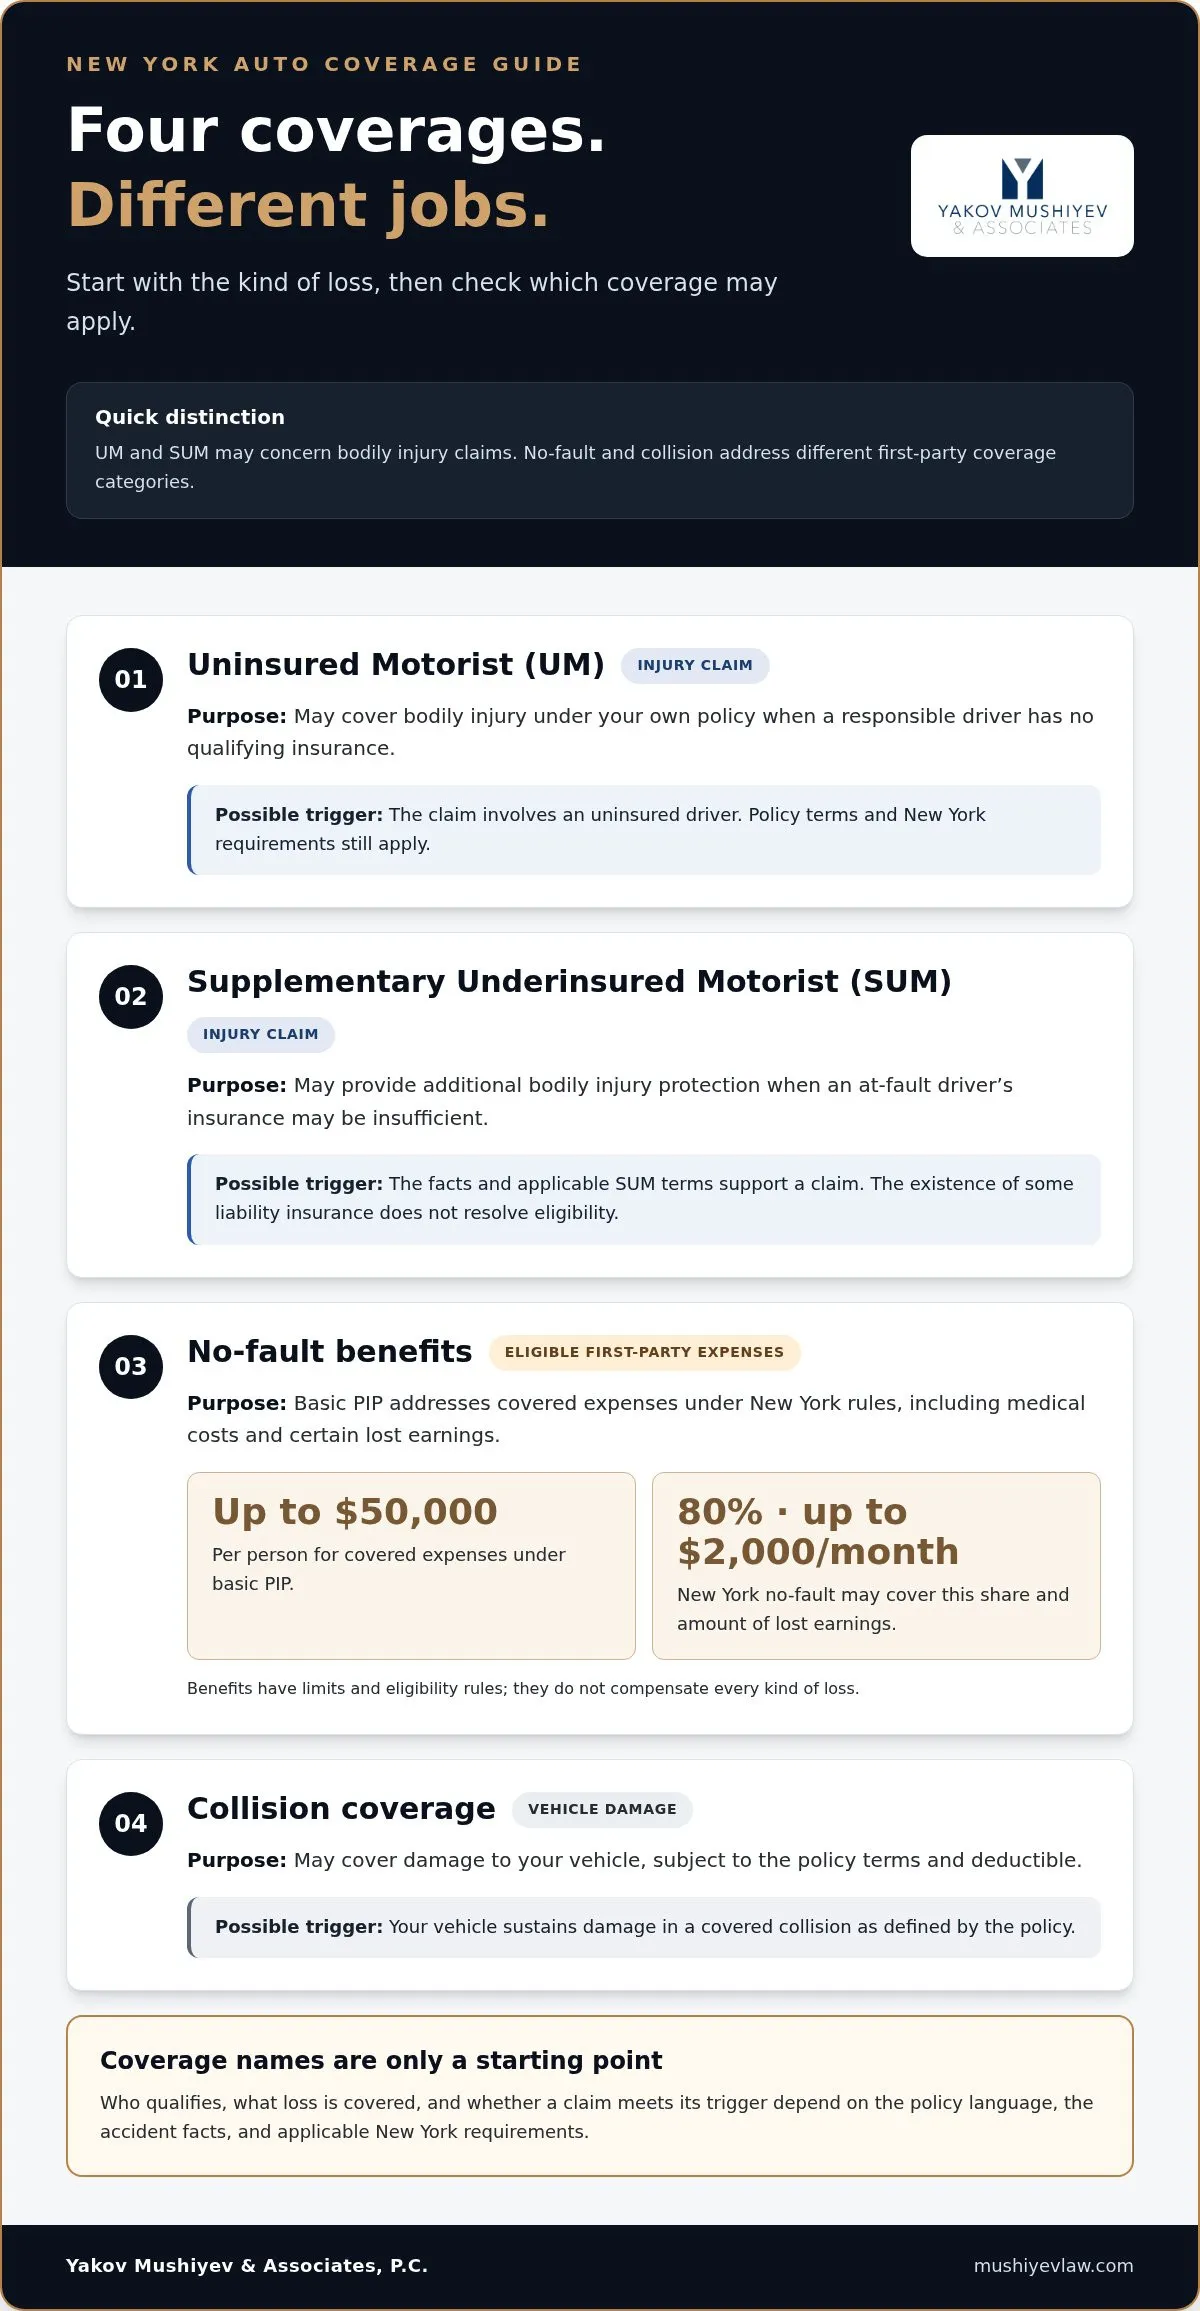
Страховка для незастрахованных водителей (UM), дополнительная страховка для недостаточно застрахованных водителей (SUM), льготы по системе «без вины» (no-fault) и страховка от столкновения служат разным целям. Определение того, какой тип убытков вы понесли, может помочь выяснить, где подать заявку и какие документы сохранить. Сроки уведомления и крайние сроки также важны, и страховщик может оспорить, применяется ли покрытие.
В этой статье рассказывается, когда может применяться страховка UM или SUM, чем эта защита отличается от льгот по системе «без вины» и страховки от столкновения, и какие шаги могут помочь защитить вашу заявку. В ней также рассматривается, почему своевременное уведомление, тщательная документация и проверка вашего полиса и переписки со страховщиком важны в случае спора о покрытии. Информация носит общий характер и не является юридической консультацией по вашему конкретному делу.
Главные вывода
- Когда я могу использовать свою страховку для незастрахованных водителей? Ваш полис может применяться, когда ответственный водитель не имеет надлежащей страховки, но приемлемость зависит от полиса, фактов аварии и правил Нью-Йорка.
- Страховки UM, SUM, «без вины» и от столкновения служат разным целям. Определите тип убытков и триггер покрытия перед тем, как решить, какую заявку преследовать.
- Приемлемость может зависеть от определения застрахованного лица в полисе, наличия страховки ответственного водителя, доступных лимитов и подтверждающих доказательств.
- После аварии обратитесь за медицинской помощью, сохраняйте соответствующие документы, ознакомьтесь со своим полисом и своевременно уведомите надлежащего страховщика в соответствии с его требованиями к уведомлению.
- Адвокат может оценить язык полиса, документы по претензиям и позицию страховщика, чтобы помочь прояснить вопросы покрытия, не гарантируя конкретный результат.
Когда я могу использовать свою страховку для незастрахованных водителей в Нью-Йорке?
Ваш собственный автополис может применяться, когда другой ответственный водитель не имеет надлежащей страховки. Если вы спрашиваете: «Когда я могу использовать свою страховку для незастрахованных водителей?», ответ зависит от большего, чем наличие страховки у другого водителя. Язык полиса, обстоятельства аварии, потенциально ответственные стороны и правила Нью-Йорка — все это имеет значение. Заявка о покрытии не является автоматической только потому, что вы были травмированы в аварии.
Страховка для незастрахованных водителей (UM) — это защита по вашему собственному автополису, которая может применяться к телесным повреждениям, причиненным ответственным водителем, не имеющим надлежащей страховки, в соответствии с условиями полиса и законодательством Нью-Йорка. Общая концепция пункта о незастрахованных водителях помогает объяснить, почему такая защита существует, но она не определяет, соответствует ли конкретная заявка в Нью-Йорке требованиям.
Разделите два вопроса: Была ли другая сторона юридически ответственна за аварию и покрывает ли полис вас и эти обстоятельства? Даже если ответ на первый вопрос кажется ясным, страховщик может изучить, кто управлял автомобилем, кто был травмирован, какой полис применяется и поддерживаются ли требование имеющимися доказательствами.
Аварии с участием незастрахованного или неизвестного водителя
Если водитель, виновный в аварии, не имеет применимой страховки, заявка может быть подана по страховке UM полиса, а не против страховщика этого водителя. Полис может покрывать определенных людей помимо названного страхователя, но его определение застрахованного лица имеет решающее значение.
Наезд с побегом может вызвать вопрос о UM, но неизвестность личности водителя не устанавливает приемлемость само по себе. Требования Нью-Йорка к отчетности и доказательствам могут применяться, и детали могут повлиять на то, будет ли заявка рассмотрена. Сохраняйте имеющиеся доказательства и своевременно задокументируйте происшедшее. Не предполагайте, что каждый наезд с побегом соответствует требованиям.
Когда у другого водителя есть страховка, но её может быть недостаточно
Водитель со страховкой представляет другой вопрос, чем водитель без неё. Дополнительная страховка для незастрахованных/недостаточно застрахованных водителей, обычно называемая SUM, может быть релевантна, когда страховка ответственности другого водителя является неадекватной в отношении ваших убытков и защиты SUM, доступной по вашему полису. SUM отличается от базовой страховки UM, поэтому не предполагайте, что применяются одни и те же правила или результат.
Лимиты страховщика, потенциально участвующие полисы, травмы и убытки, а также условия, регулирующие SUM, — все требуют проверки. Например, водитель может иметь страховку ответственности, однако заявка о серьезной травме может по-прежнему вызвать вопрос о том, доступна ли страховка SUM. Такая возможность не устанавливает приемлемость и не гарантирует выплату. Применимый полис и требования Нью-Йорка должны быть оценены в отношении конкретных фактов.
В Куинсе, включая Розедейл и Рочдейл, определение правильного покрытия — это только начальная точка. Установление ответственности, подтверждение того, кто квалифицируется как застрахованное лицо, и документирование доступного покрытия являются отдельными частями анализа. Не рассматривайте термины «незастрахованный», «недостаточно застрахованный» и «неизвестный водитель» как взаимозаменяемые ярлыки. Каждый может привести к разным вопросам о полисе, и своевременная, тщательная проверка может помочь сохранить факты, необходимые для их оценки.
Чем страховки UM, SUM, «без вины» и от столкновения в Нью-Йорке отличаются
Эти страховки могут появляться в одном и том же автополисе, но они решают разные убытки и имеют разные триггеры. Практический способ их сортировки — спросить, касается ли заявка травм, повреждения транспортного средства или обоих. Затем проверьте язык полиса: названия покрытий не устанавливают, кто имеет право на получение пособий или что может выплатить страховщик.
| Страховка | Назначение | Типичный триггер |
|---|---|---|
| UM | Может покрывать телесные повреждения по вашему собственному полису, когда ответственный водитель не имеет надлежащей страховки. | Заявка касается незастрахованного водителя в соответствии с полисом и требованиями Нью-Йорка. |
| SUM | Может обеспечивать дополнительную защиту от телесных повреждений, когда водитель, виновный в аварии, имеет страховку, которая может быть недостаточна. | Факты и применимые условия SUM поддерживают заявку. Наличие какой-либо страховки ответственности не решает вопрос приемлемости. |
| Льготы по системе «без вины» | Касаются приемлемых расходов на травмы первой стороны в соответствии с правилами Нью-Йорка, а не каждого убытка. Базовая PIP включает до $50,000 на человека на покрытые расходы, включая медицинские расходы и определенные потерянный доход. | Приемлемое лицо ищет покрытые льготы в соответствии с применимыми правилами «без вины» и полисом. |
| От столкновения | Может покрывать ущерб вашему транспортному средству в соответствии с условиями полиса и франшизой. | Ваше транспортное средство получает повреждение в результате покрытого столкновения в соответствии с определением в полисе. |
UM и SUM касаются потенциальных исков о возмещении убытков; «без вины» и от столкновения касаются разных категорий первой страховки и не обязательно заменяют друг друга. Система «без вины» Нью-Йорка может покрывать 80% потерянного дохода, до $2,000 в месяц, наряду с определенными другими необходимыми расходами. Эти льготы имеют ограничения и правила приемлемости, и они не возмещают каждый вид убытков.
UM в сравнении с SUM: что меняется, когда у другого водителя есть какое-то покрытие?
UM в целом касается ответственного водителя, не имеющего надлежащей страховки. SUM, или дополнительная страховка для незастрахованных/недостаточно застрахованных водителей, может быть релевантна, когда водитель, виновный в аварии, имеет страховку, но доступная страховка ответственности может быть неадекватна. Если вы спрашиваете, когда вы можете использовать свою страховку для незастрахованных водителей, сначала определите, была ли у другого водителя применимая страховка. Затем оцените отдельные условия полиса для UM или SUM. Наличие какой-то страховки не решает вопрос приемлемости SUM.
Посмотрите дальше резюме полиса. Сравните страницу деклараций, которая определяет перечисленные страховки и лимиты, с одобрениями, которые могут устанавливать дополнительные условия. Эти документы могут помочь прояснить, какая защита применяется, но факты аварии и требования Нью-Йорка по-прежнему имеют значение.
Другие страховки вашего полиса не являются взаимозаменяемыми
Авария может вызвать более одного вопроса о покрытии. Льготы по системе «без вины» могут касаться приемлемых расходов на травмы; от столкновения может касаться ремонта транспортного средства; и UM или SUM может применяться к исковому требованию о возмещении убытков, связанному со статусом страховки другого водителя. Не предполагайте, что одна страховка платит каждый убыток, что множественные страховки гарантируют двойную выплату или что конкретная страховка всегда платит первой.
Держите вашу страницу деклараций, полный полис и одобрения, формы требований, смету ремонта и письма страховщика вместе. Если страховщик оспаривает, как применяется покрытие, адвокат по автомобильным авариям в Нью-Йорке может проверить документы полиса и коммуникации по требованиям с учетом фактов аварии.
Кто может претендовать и что может повлиять на заявку UM в Нью-Йорке?
Доступна ли заявка UM, зависит от нескольких отдельных вопросов, а не просто от того, были ли вы травмированы в аварии. Полис должен покрывать лицо и обстоятельства, участвующие в деле, статус страховки ответственного водителя должен быть установлен, и заявка должна быть поддержана доказательствами. Даже если покрытие может применяться, убытки, потенциально покрытые, зависят от полиса и действующего законодательства.
Если вы спрашиваете: «Когда я могу использовать свою страховку для незастрахованных водителей?», начните с определения этих проблем:
- Статус застрахованного лица: Включает ли определение в полисе травмированное лицо при обстоятельствах аварии?
- Ответственность: Какие доказательства указывают на то, что другой водитель вызвал или способствовал столкновению?
- Статус полиса и лимиты: Был ли соответствующий полис в силе, и какое покрытие и лимиты предусматривают его условия?
- Доказательство: Поддерживают ли имеющиеся записи рассказ об аварии, травмах и обстоятельствах страховки?
Какой полис может иметь значение после аварии?
Проверьте полис ОСАГО самого пострадавшего, а также полисы, если они есть у членов его домохозяйства. Водитель, пассажир или член семьи могут иметь разные права в зависимости от условий полиса и обстоятельств дела. Положения о проживающих родственниках, разрешении на использование транспорта и конкретных автомобилях могут вызвать вопросы, касающиеся страхового покрытия в Нью-Йорке. Не предполагайте, что проживание в одном доме или поездка в застрахованном автомобиле автоматически делает человека застрахованным лицом.
Например, пассажир, пострадавший в аварии в Квинсе, может быть вынужден проверить не только полис, привязанный к занимаемому им транспортному средству. Собственный полис пассажира или полис домохозяйства может быть релевантным, но только анализ действительного текста и обстоятельств может уточнить, применяется ли он. Сохраняйте полные документы полиса, включая титульный лист и дополнения, а не полагайтесь на краткое резюме или словесное описание покрытия.
Доказательства, которые могут помочь установить произошедшее
Сохраняйте материалы, которые могут помочь установить факт столкновения, идентифицировать водителей и транспортные средства и документировать полученные повреждения здоровья. Полезные документы могут включать отчет об аварии, фотографии места происшествия и повреждений автомобиля, имена и контактные данные свидетелей, информацию об автомобиле или страховании и медицинские записи. Храните копии вместе и отмечайте, откуда взялся каждый документ. Доказательства могут прояснить вопросы покрытия, но ни один документ не гарантирует успех иска.
Факты, связанные с наездом и скрытием, требуют особого внимания. Если другой водитель скрылся или не был идентифицирован, запишите то, что вы помните, и сохраните доступные фотографии, информацию о свидетелях и переписку. Нью-Йорк может предъявлять конкретные требования к уведомлению или подтверждению по этим искам, поэтому не предполагайте, что неидентифицированный водитель автоматически квалифицируется как неастрахованный водитель (uninsured motorist). Применимые требования должны быть оценены с учетом обстоятельств и условий полиса.
Тщательный анализ отделяет потенциально застрахованных лиц от ответственных за происшедшее, определяет, какой полис был активен, и что подтверждают доказательства. Такой анализ может выявить нерешенные вопросы, касающиеся покрытия, до того, как предположения или отсутствующие документы затруднят оценку иска.
Какие шаги следует предпринять перед использованием своего страхового покрытия от неастрахованного водителя?
После аварии в первую очередь сосредоточьтесь на своем здоровье и сохранении четкой документации. Если вы думаете, когда вы можете использовать свое страховое покрытие от неастрахованного водителя, ответ может зависеть от условий полиса, доказательств и требований по уведомлению. Страховщики могут проверять покрытие, ответственность, полученные повреждения и заявленные убытки. Правильная последовательность действий может помочь вам сохранить важную информацию, пока эти вопросы рассматриваются.
- Получите медицинскую помощь незамедлительно. Обратитесь к врачу для осмотра при наличии повреждений здоровья, следуйте медицинским рекомендациям и ведите записи о посещениях, диагнозах и лечении. Сообщите врачам о симптомах, даже если они поначалу кажутся незначительными, и не преуменьшайте влияние аварии на вас.
- Сохраняйте документацию по иску. Сохраняйте фотографии, документы, связанные с аварией, данные свидетелей, информацию о ремонте, медицинские записи, счета и сообщения от страховщиков. Держите копии всего, что вы отправляете, и отмечайте, когда вы это отправили.
- Проверьте доступные полисы. Найдите титульный лист, полный текст полиса, дополнения о страховании от неастрахованного и недостаточно застрахованного водителя (uninsured/underinsured motorist или UM/SUM), а также документы о возобновлении. Эти документы могут определить применимое покрытие и условия. Не полагайтесь только на резюме или предположения о страховании другого водителя.
- Уведомите своевременно и надлежащим образом. Следуйте инструкциям по уведомлению в применимом полисе и сообщите об аварии страховщику или страховщикам, которые могут быть релевантны. Требования могут отличаться в зависимости от полиса и вида иска, поэтому не предполагайте, что единый срок применяется ко всем искам на основе UM или SUM.
Проверьте полис и организуйте документы по иску
Поместите документы полиса и материалы иска в одно место. Ведите датированный журнал звонков, писем, электронных писем, расходов, визитов к врачу и подач исков. Записывайте имя человека, с которым вы говорили, и о чем было сказано. Отделяйте установленные факты, такие как информация, содержащаяся в отчете об аварии, от предположений о наличии страховки у другого водителя или применимости полиса.
Такая организация может облегчить ответы на вопросы и выявление недостающей информации. Она также помогает разделить различные части иска: обстоятельства аварии, доступные полисы, полученные повреждения и заявляемые убытки.
Следите за сроками, отказами и давлением для скорого заключения сделки
Требования полиса относительно уведомления и юридические сроки могут отличаться. Применимые сроки могут зависеть от вида иска и его обстоятельств, поэтому уточняйте их, а не полагайтесь на общий срок, найденный в интернете. Если страховщик оспаривает покрытие или отправляет отказ, сохраняйте полное письмо и отмечайте любые сроки ответа, указанные в нем.
Первоначальное предложение об урегулировании — это предложение, а не надежная оценка каждого повреждения или убытка. Перед принятием или подписанием расписки рассмотрите возможность получить мнение адвоката об предложении, условиях полиса и материалах иска. Руководство компании по процессу заявления о личной травме в Нью-Йорке объясняет, как организованная документация может помочь при информированном рассмотрении. За рекомендациями по вашей ситуации вы можете обсудить ваши вопросы о страховании от неастрахованного водителя с адвокатом по авариям в Нью-Йорке.
Как адвокат в Нью-Йорке может помочь оценить иск на основе UM или SUM
Иск на основе UM или SUM может включать перекрывающиеся полисы, детальные дополнения, спорные факты и решения страховщика, которые влияют на дальнейшие действия. Адвокат по автомобильным авариям в Нью-Йорке может проверить документы и обстоятельства вместе, объяснить потенциальные вопросы, касающиеся покрытия, и помочь вам понять, какая информация может потребоваться. Такая оценка может внести ясность, но не может гарантировать, что полис применяется или что страховщик произведет выплату.
Если вы думаете: «когда я могу использовать свое страховое покрытие от неастрахованного водителя», юридический анализ может помочь отличить вопрос UM от возможного иска SUM и других страховых льгот. Адвокат может проверить условия полиса, поданные иски, медицинские и аварийные записи, переписку со страховщиком и причины, по которым страховщик принимает, ставит под сомнение или отклоняет покрытие. Цель состоит в том, чтобы получить обоснованное представление о ваших вариантах, а не в обещании конкретного результата.
Вопросы, которые адвокат может рассмотреть в вашем деле
Сосредоточенный анализ может рассмотреть, какой полис и дополнение могут применяться, соответствуете ли вы определению застрахованного лица в этом полисе, и какие доказательства подтверждают обстоятельства столкновения, полученные повреждения и статус страховки другого водителя. Адвокат также может проверить позицию страховщика против условий полиса и определить сроки уведомления, подачи исков или сроки разрешения споров, которые могут применяться. Релевантные сроки и процедуры требуют анализа, специфичного для конкретного дела.
Эти вопросы должны рассматриваться вместе, а не в изоляции. Например, позиция страховщика о том, кто имеет право на покрытие, может зависеть как от условий полиса, так и от того, кто был водителем, кто владел транспортным средством и где проживало пострадавшее лицо. Проверка полной записи может помочь определить спорные факты, недостающие документы и проблемы, которые могут потребовать ответа.
Обсудите вашу ситуацию с местной фирмой по травмам
Yakov Mushiyev & Associates, P.C. находится в Розделе и представляет людей, получивших повреждения при дорожно-транспортных происшествиях по всему Нью-Йорку, включая пять районов и округ Нассау, в том числе общины Квинса, такие как Рочдейл. Фирма может проверить условия полиса, материалы иска и переписку со страховщиком, чтобы помочь оценить вопросы, касающиеся покрытия. Её юридическое представительство по авариям в Квинсе помогает пострадавшим людям понять их юридические варианты после аварии.
Вы можете запросить бесплатную первичную консультацию, доступную 24/7, на английском, русском или испанском языках, чтобы обсудить обстоятельства вашего несчастного случая. Фирма работает на условиях contingency fee (взимание гонорара только в случае выигрыша): Никакого вознаграждения, если мы не выиграем. Чтобы обсудить вашу ситуацию, обсудите вашу претензию о несчастном случае в Нью-Йорке. Эта статья, включая ответы на часто задаваемые вопросы, содержит общую информацию и не является юридической консультацией по конкретному делу.
Сделайте следующий шаг с большей ясностью
Вопросы о страховом покрытии могут оставаться без ответов, пока вы сосредоточиваетесь на выздоровлении и возвращении к нормальной жизни. Вам не нужно разбираться во всех вопросах, связанных с полисом, самостоятельно. Сосредоточенная юридическая оценка может помочь превратить неопределенность в более четкий план, включая то, какие документы сохранять и на какие вопросы нужно обратить внимание в дальнейшем.
Если вы по-прежнему не уверены, когда я могу использовать свое страховое покрытие от неастрахованного водителя, рассмотрите этот вопрос вместе с фактами вашей аварии и имеющейся у вас информацией о страховании. Не предполагайте, что позиция страховщика является окончательным решением, но также не полагайтесь на предположения. Условия и доказательства заслуживают тщательного анализа, прежде чем вы примете решения, которые могут повлиять на ваш иск.
Сделайте практический первый шаг: организуйте свои документы, отметьте любую переписку или сроки и обратитесь за рекомендациями, специфичными для вашей ситуации. Беседа может помочь вам понять, какие вопросы задать и какие варианты стоит рассмотреть, без обещания конкретного результата.
Обсудите вашу претензию о несчастном случае в Нью-Йорке и сделайте следующий шаг с большей уверенностью.
Часто задаваемые вопросы
Могу ли я использовать свое страховое покрытие от неастрахованного водителя после наезда и скрытия в Нью-Йорке?
Наезд и скрытие могут привести к иску на основе UM в Нью-Йорке, но покрытие не является автоматическим. Страховщик может потребовать информацию о том, как произошло столкновение, какие транспортные средства были вовлечены и соблюдены ли условия полиса. Сохраняйте фотографии, контактные данные свидетелей, информацию о камерах безопасности поблизости и любое доступное описание транспортного средства. Сообщите об аварии незамедлительно соответствующим органам власти и страховщику, а также проверьте требования по уведомлению и отчетности, которые применяются к вашей ситуации. Это общая информация, а не юридическая консультация по вашему конкретному случаю.
Может ли пассажир использовать свое собственное страховое покрытие от неастрахованного водителя после аварии в Нью-Йорке?
Да, пассажир может иметь потенциальный иск в соответствии с его собственным полисом или полисом домохозяйства, в зависимости от условий полиса и обстоятельств аварии. Например, пассажир, едущий в автомобиле друга, не должен предполагать, что имеет значение только страховое покрытие владельца транспортного средства. Определения застрахованных лиц, места проживания, использования транспортного средства и другие условия полиса могут повлиять на анализ. Проверьте фактические документы полиса перед выводами. Это общая информация, а не юридическая консультация по вашему конкретному случаю.
Могу ли я использовать покрытие UM, если у другого водителя есть страховка?
Возможно, но если у другого водителя есть страховка, проблема может включать дополнительное страховое покрытие от недостаточно застрахованного водителя (supplementary underinsured motorist или SUM), а не стандартный иск UM. SUM может быть релевантным, если доступное покрытие ответственности является неадекватным, но его условия и правила Нью-Йорка определяют, квалифицируется ли иск. Пределы страховщика, ваш полис и задокументированные убытки имеют значение; не существует универсальной формулы расчета платежа.
Повысится ли мой страховой взнос, если я подам иск на основе UM в Нью-Йорке?
Нет надежного универсального ответа. То, влияет ли иск по страхованию от несчастных случаев с незастрахованным водителем (UM) на страховые взносы, может зависеть от страховщика, условий полиса, обстоятельств иска и применимых правил, поэтому не предполагайте ни повышение, ни отсутствие изменений. Если ваш страховой взнос изменится, сохраните уведомление об обновлении и попросите страховщика объяснить причину и нормативно-правовую базу корректировки. Адвокат может проверить спор, связанный с рассмотрением иска.
Могу ли я подать иск по страхованию от UM, если я частично несу ответственность за аварию?
Возможно. Установление того, что вы разделяете ответственность, может повлиять на оценку иска, но само по себе это не решает вопрос о наличии страхового покрытия UM. Условия полиса, доказательства поведения каждого водителя и применимое законодательство штата Нью-Йорк должны рассматриваться вместе. Если страховщик оспаривает ответственность или основывается на оценке ответственности, которую вы считаете неполной, сохраните связанные документы и обратитесь за юридической консультацией.
Сколько времени у меня есть для уведомления страховщика об иске по страхованию от UM?
Уведомите страховщика незамедлительно, так как применимые требования об уведомлении и предоставлении доказательств зависят от условий полиса и правил штата Нью-Йорк. Столкновение с участием скрывшегося водителя или другое необычное обстоятельство может включать дополнительные условия отчетности, поэтому не полагайтесь на срок, приводимый для другого типа иска. Найдите инструкции об уведомлении в своем полисе, запишите, когда и как вы сообщили об аварии, и сохраняйте копии поданных форм и переписки.
Получили травму? Поговорите с адвокатом сегодня.
Бесплатная консультация. Оплата только в случае выигрыша.
718.775.3110