
如果伤害你的驾驶员没有保险或保险不足以赔偿你的损失怎么办?在纽约车祸后,你可能会问:"什么时候我可以使用自己的无保险驾驶人保险(uninsured motorist coverage)?"你的保单可能提供了获得赔偿的途径,但其是否适用取决于情况、你所保有的保险范围以及保单的条件。
无保险驾驶人(UM)保险、补充性无保险/保险不足驾驶人(SUM)保险、无过失保险(no-fault benefits)和碰撞保险服务于不同的目的。确定你正在处理的损失类型可以帮助明确在何处提出理赔申请以及需要保留哪些记录。通知要求和截止日期也很重要,保险公司可能会对保险是否适用提出异议。
本文说明了UM或SUM保险何时可能适用、这些保护如何不同于无过失和碰撞保险,以及哪些步骤可以帮助保护理赔。它还涵盖了为什么及时报告、仔细记录和审查你的保单及保险公司信函在发生保险范围纠纷时很重要。该信息是一般性的,并非针对你具体案件的法律建议。
要点提示
- 我何时可以使用自己的无保险驾驶人保险?当责任驾驶员缺乏合格保险时,你的保单可能适用,但资格取决于保单、事故事实和纽约法律。
- UM、SUM、无过失和碰撞保险服务于不同的目的。在决定追求哪项理赔之前,确定损失类型和保险触发条件。
- 资格可能取决于保单对被保险人的定义、责任驾驶员的保险、可用的保险限额以及支持性证据。
- 车祸发生后,寻求医疗护理、保留相关记录、审查你的保单,并根据保险公司的通知要求及时通知相应保险公司。
- 律师可以评估保单用语、理赔记录和保险公司的立场,以帮助澄清保险范围问题,但不能保证特定结果。
我何时可以在纽约使用自己的无保险驾驶人保险?
当另一个责任驾驶员缺乏合格保险时,你自己的汽车保单可能适用。如果你问"我何时可以使用自己的无保险驾驶人保险",答案取决于的不仅仅是另一个驾驶员是否有保险卡。保单用语、事故事实、可能的责任方以及纽约法律都很重要。仅因为你在车祸中受伤,保险范围理赔并不是自动的。
无保险驾驶人(UM)保险是你自己汽车保单下的保护,可能适用于没有合格保险的责任驾驶员造成的人身伤害,但以保单条款和纽约法律为准。 通用的无保险驾驶人条款概念有助于解释这种保护为什么存在,但它不能确定特定的纽约理赔是否符合条件。
将两个问题分开:另一方在法律上是否对车祸负责,以及保单是否承保你和这些情况?即使第一个答案似乎很清楚,保险公司也可能会审查谁在驾驶、谁受伤、适用哪个保单以及现有证据是否支持理赔。
涉及无保险或无法识别驾驶员的车祸
如果有过错的驾驶员没有适用的保险,可以根据保单的UM保险范围提出理赔,而不是针对该驾驶员的保险公司。该保单可能承保指定投保人之外的某些人,但其对被保险人的定义起决定作用。
肇事逃逸可能会引发UM问题,但未知驾驶员的身份本身并不能确立资格。纽约的报告和证据条件可能适用,细节可能影响理赔是否继续进行。保留现有证据并及时记录发生的情况。不要假设每一起肇事逃逸都符合条件。
当另一个驾驶员有保险但可能不足时
有保险的驾驶员与没有保险的驾驶员是不同的问题。补充性无保险/保险不足驾驶人(SUM)保险(通常称为SUM)在另一驾驶员的责任保险与你的损失以及你的保单下提供的SUM保护相关不足时可能相关。SUM与基本UM保险是分开的,所以不要假设相同的规则或结果适用。
保险公司的限额、可能涉及的保单、伤害和损失以及管理SUM的条款都需要审查。例如,驾驶员可能有责任保险,但严重伤害理赔仍然可能提出SUM保险是否可用的问题。这种可能性不能确立资格或保证支付。适用的保单和纽约要求必须根据具体事实进行评估。
在皇后区,包括罗斯代尔和罗彻代尔,确定正确的保险范围只是起点。确定责任、确认谁符合被保险人资格以及记录现有保险范围是分析的独立部分。不要将"无保险"、"保险不足"和"身份不明驾驶员"视为可互换的标签。每一个都可能导致不同的保单问题,及时仔细的审查可以帮助保留评估它们所需的事实。
纽约UM、SUM、无过失和碰撞保险如何不同
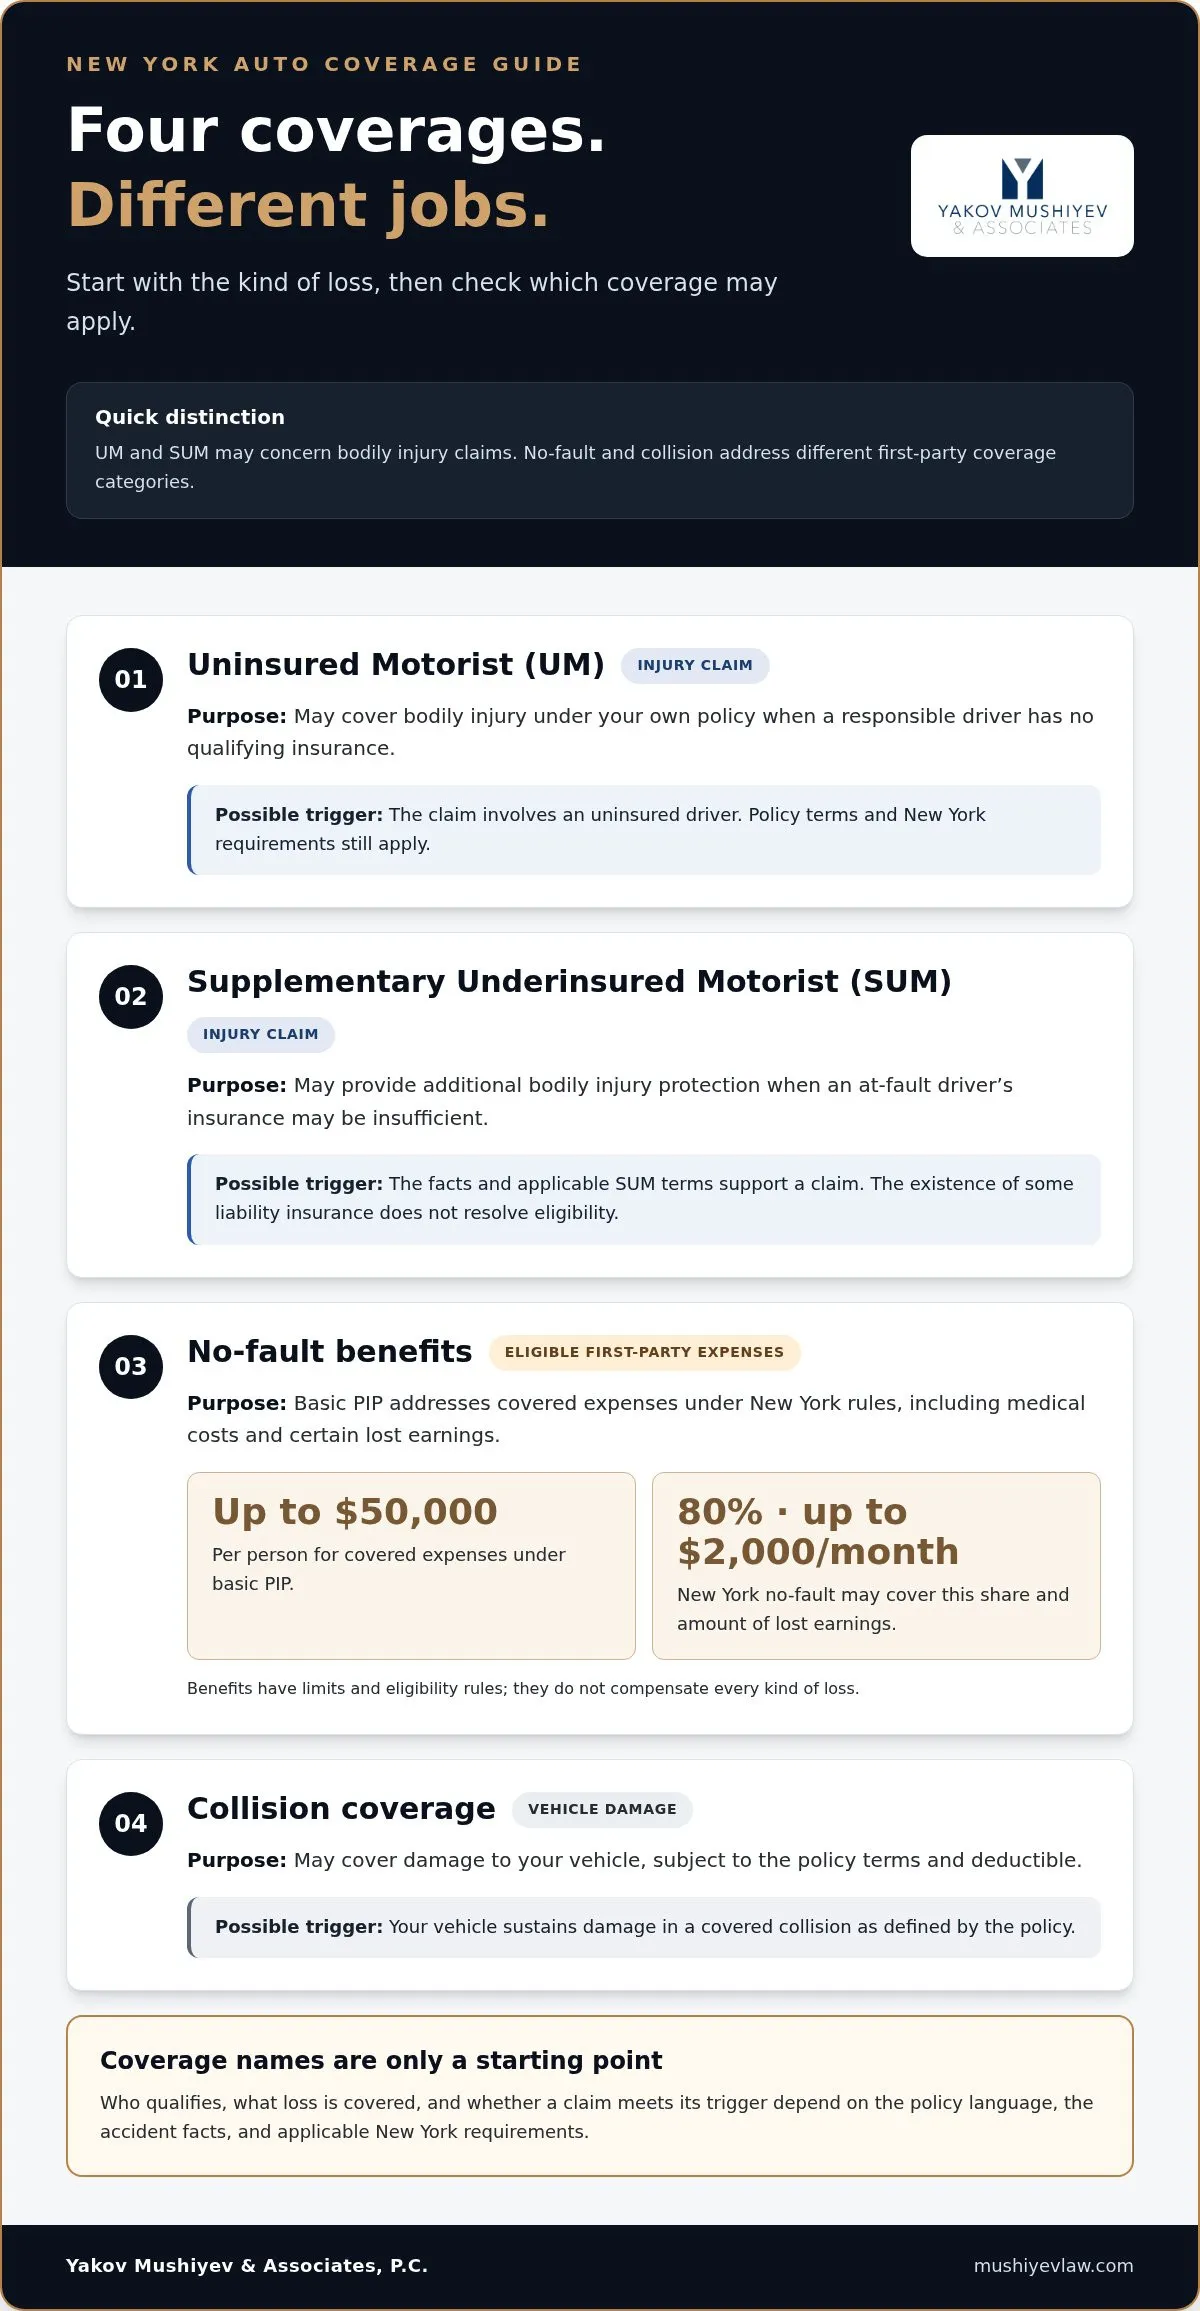
这些保险范围可能出现在同一个汽车保单中,但它们处理不同的损失并有不同的触发条件。分类它们的实用方法是询问理赔是否涉及伤害、车辆损害或两者。然后检查保单用语:保险范围名称本身不能确立谁符合资格或保险公司可能欠付多少。
| 保险范围 | 目的 | 典型触发条件 |
|---|---|---|
| UM | 当责任驾驶员没有合格保险时,可能在你自己的保单下承保人身伤害。 | 理赔涉及无保险驾驶员,受保单和纽约要求限制。 |
| SUM | 当有过错的驾驶员有可能不足的保险时,可能提供额外的人身伤害保护。 | 事实和适用的SUM条款支持理赔。存在某种责任保险并不能解决资格问题。 |
| 无过失保险(no-fault benefits) | 根据纽约规则处理符合条件的第一方伤害费用,但并非每笔损失。基本PIP包括每人最高$50,000的承保费用,包括医疗费用和某些丧失工资。 | 符合条件的人根据适用的无过失规则和保单寻求承保福利。 |
| 碰撞保险(Collision) | 可能承保你的车辆损害,受保单条款和免赔额限制。 | 你的车辆在承保的碰撞中遭受损害,如保单所定义的。 |
UM和SUM涉及潜在的伤害理赔;无过失和碰撞处理不同的第一方保险范围类别,并不会自动替代它们。 纽约无过失可能承保80%的丧失工资,每月最高$2,000,以及某些其他必要费用。这些福利有限额和资格规则,它们不补偿每种损失。
UM与SUM的对比:当另一个驾驶员有某种保险范围时会改变什么?
UM通常涉及没有合格保险的责任驾驶员。SUM或补充性无保险/保险不足驾驶人(SUM)保险在有过错的驾驶员有保险但可用的责任保险范围可能不足时可能相关。如果你问何时可以使用自己的无保险驾驶人保险,首先确定另一个驾驶员是否有适用的保险。然后评估UM或SUM的单独保单条款。存在某种保险并不能解决SUM资格问题。
查看保单摘要之外。比较声明页(列出保险范围和限额)与可能列出额外条款的背书。这些文件可以帮助澄清适用的保护,但事故事实和纽约要求仍然很重要。
你自己保单的其他保险范围是不可互换的
一次车祸可能会引发不止一个保险范围问题。无过失保险可能处理符合条件的伤害费用;碰撞保险可能处理车辆维修;UM或SUM可能适用于涉及另一驾驶员保险状况的伤害理赔。不要假设一项保险范围支付每笔损失,多项保险范围保证重复支付,或某项保险范围总是首先支付。
将你的声明页、完整保单和背书、理赔表格、维修估价单和保险公司信函保存在一起。如果保险公司对保险范围如何适用提出异议,纽约车祸律师可以根据车祸事实审查保单文件和理赔沟通。
谁可能符合资格,什么可能影响纽约UM理赔?
UM理赔是否可用取决于几个独立的问题,而不仅仅是你是否在车祸中受伤。保单必须承保所涉及的人员和情况、责任驾驶员的保险状况必须确立,以及理赔必须得到证据支持。即使保险范围可能适用,可能承保的损失也取决于保单和管辖法律。
如果你问"我何时可以使用自己的无保险驾驶人保险",请首先确定这些问题:
- 被保险人身份:保单的定义在车祸情况下是否包括伤者?
- 责任:什么证据表明另一个驾驶员造成或促成了碰撞?
- 保单状况和限额:相关保单是否生效,其条款提供什么保险范围和限额?
- 证明:现有记录是否支持车祸、伤害和保险情况的说法?
车祸后哪个保单可能重要?
查看受伤人员自己的汽车保单,以及相关情况下,家庭成员持有的保单。驾驶人、乘客或家庭成员可能会因保单措辞和事实情况而获得不同的对待。有关常住亲属、允许使用、特定车辆的条款可能会引发纽约的保险覆盖问题。不要假定住在同一家中或乘坐被保险的车辆自动使某人成为被保险人。
例如,在皇后区撞车事故中受伤的乘客可能需要查看不仅限于其乘坐的车辆所附的保单。乘客自己的保单或家庭保单可能相关,但只有对实际措辞和情况的审查才能明确其是否适用。保留完整的保单文件,包括声明页和附加条款,而不是依赖保险覆盖的摘要或口头描述。
可能有助于确定事件经过的证据
保存可能有助于确定碰撞、识别驾驶人和车辆、记录伤害的材料。有用的记录可能包括撞车报告、现场和车辆损害的照片、证人姓名和联系方式、车辆或保险信息,以及医疗记录。将副本保存在一起,并注明每件物品的来源。虽然证据可能澄清保险覆盖问题,但没有任何单一文件保证索赔会成功。
肇事逃逸的事实需要特别关注。如果另一驾驶人离开或无法辨认,请记录您的记忆,并保存可用的照片、证人信息和通信记录。纽约可能对这些索赔施加特定的报告或佐证条件,因此不要假定无法识别的驾驶人自动符合无保险驾驶人(uninsured motorist)的条件。应根据情况和保单评估适用的要求。
仔细的审查可区分谁可能被保险,谁可能负责任,哪项保单是有效的,以及证据支持什么。该分析可以在假设或缺失的记录使索赔更难评估之前,揭示未解决的保险覆盖问题。
在追求您自己的无保险驾驶人(UM)保险之前应采取什么步骤?
发生撞车后,首先关注您的健康和保留清晰的记录。如果您询问何时可以使用自己的无保险驾驶人保险,答案可能取决于保单条款、证据和通知要求。保险公司可能会调查保险覆盖、责任、伤害和索赔的损失。谨慎的步骤顺序可以帮助您在评估这些问题时保存重要信息。
- 及时获得医疗照顾。寻求伤害评估,遵循医疗指导,并保留就医、诊断和治疗的记录。告知医疗提供者症状,即使最初看起来很轻微,并避免最小化撞车对您的影响。
- 保存索赔记录。保存照片、撞车相关文件、证人详情、修理信息、医疗记录、账单和保险公司发来的信息。保留您提交的任何内容的副本,并注明您发送的时间。
- 审查可用的保单。找出声明页、完整保单、UM或SUM附加条款和续保文件。这些可以识别相关的保险覆盖和条款。不要仅依赖摘要或关于另一驾驶人保险的假设。
- 及时、适当地发出通知。遵循适用保单中的通知说明,并向可能相关的保险公司报告撞车事故。要求可能因保单和索赔类型而异,因此不要假定单一截止日期适用于每项UM或SUM索赔。
审查保单并组织索赔记录
将保单文件和索赔材料放在一个地方。保留电话、信件、电子邮件、费用、医疗访问和索赔提交的注明日期的日志。记录您交谈的人员的姓名和讨论的内容。将已确认的事实(例如撞车报告中显示的信息)与关于另一驾驶人是否有保险或哪项保单适用的假设分开。
这种组织可以使回答问题和发现缺失信息变得更容易。它还有助于区分索赔的不同部分:撞车情况、可用保单、伤害和报告的损失。
注意截止日期、拒赔和解决压力
保单通知要求和法律截止日期可能不同。适用的时间限制可能取决于索赔的类型和事实,因此应验证它们,而不是依赖在线上找到的一般截止日期。如果保险公司对保险覆盖有异议或发送拒赔,请保留完整信件,并注明其中所述的任何回应日期。
早期和解提议是一项提议,而不是对每项伤害或损失的可靠估价。在接受或签署放弃书之前,考虑让律师审查该提议、保单措辞和索赔记录。该事务所的纽约人身伤害索赔流程指南解释了有组织的文件记录如何可以支持知情审查。如需关于您的情况的指导,您可以与纽约车祸律师讨论您的UM保险问题。
纽约律师如何帮助评估UM或SUM索赔
UM或SUM索赔可能涉及重叠的保单、详细的附加条款、争议的事实以及影响后续进展的保险公司决定。纽约车祸律师可以同时审查文件和情况,解释潜在的保险覆盖问题,并帮助您了解可能仍需要的信息。该评估可以提供清晰度,但无法保证保单适用或保险公司会支付。
如果您询问"我何时可以使用自己的无保险驾驶人保险",法律审查可以帮助区分UM问题与可能的SUM索赔和其他保险福利。律师可能会审查保单措辞、索赔提交、医疗和撞车记录、保险公司信函,以及保险公司接受、质疑或拒绝保险覆盖的原因。目标是对您的选项的知情看法,而不是对特定结果的承诺。
律师可能在您的案件中审查的问题
重点审查可能涉及哪项保单和附加条款可能适用、您是否符合该保单的被保险人定义,以及什么证据支持碰撞情况、伤害和另一驾驶人的保险状况。律师还可以根据保单条款审查保险公司的立场,并识别可能生效的通知、索赔或争议截止日期。相关的截止日期和程序需要具体案件的法律审查。
这些问题应同时考虑,而不是孤立地考虑。例如,保险公司关于谁符合保险覆盖资格的立场可能取决于保单措辞以及谁在开车、谁拥有车辆,以及受伤人员住在何处。审查完整记录可以帮助识别争议的事实、缺失的文件以及可能需要回应的问题。
与当地人身伤害律师事务所讨论您的情况
Yakov Mushiyev & Associates, P.C.总部位于Rosedale,在纽约市五个行政区和Nassau County的多个地区(包括Rochdale等皇后区社区)代理在汽车事故中受伤的人。该事务所可以审查保单措辞、索赔记录和保险公司通信,以帮助评估保险覆盖问题。其皇后区车祸法律代理帮助受伤人员在撞车后了解其法律选择。
您可以申请免费初步咨询,24/7可用,以英语、俄语或西班牙语进行,讨论您事故的情况。该事务所按照费用分成制工作:除非我们赢,否则不收费。如需讨论您的情况,讨论您的纽约事故索赔。本文(包括其常见问题解答)提供一般信息,不是针对特定案件的法律建议。
清楚地采取下一步
关于保险覆盖的问题可能会在您专注于康复和恢复日常生活时持续存在。您不必独自解决每个保单问题。有针对性的法律评估可以帮助将不确定性转化为更清晰的计划,包括要保存哪些文件和接下来可能需要关注的问题。
如果您仍在想我何时可以使用自己的无保险驾驶人保险,请将该问题与您撞车的事实以及您拥有的保险信息一起考虑。不要假定保险公司的立场是最终决定,但也不要依赖假设。这些条款和证据应在您做出可能影响索赔的决定之前进行仔细审查。
采取实际的第一步:组织您的记录、记录任何通信或截止日期,并寻求针对您的情况的指导。对话可以帮助您了解要提出的问题和值得考虑的选择,而不会承诺特定的结果。
讨论您的纽约事故索赔并更有信心地采取下一步。
常见问题
在纽约发生肇事逃逸后,我可以使用自己的无保险驾驶人保险吗?
肇事逃逸可能在纽约引发UM索赔,但保险覆盖并非自动的。保险公司可能需要关于碰撞如何发生、涉及哪些车辆以及保单条件是否得到满足的信息。保存照片、证人联系方式、附近摄像头信息和任何可用的车辆描述。及时向相应的主管部门和保险公司报告撞车事故,并审查适用于您的情况的报告和通知要求。这是一般信息,不是针对您具体案件的法律建议。
乘客在纽约撞车后可以使用自己的无保险驾驶人保险吗?
是的,乘客可能对自己的保单或家庭保单提出潜在索赔,具体取决于保单措辞和撞车事实。例如,乘坐朋友汽车的乘客不应假定只有车主的保险才很重要。被保险人的定义、居住地、车辆使用和其他保单条款可能会影响分析。在得出结论之前,请审查实际的保单文件。这是一般信息,不是针对您具体案件的法律建议。
如果另一驾驶人有保险,我可以使用UM保险吗?
可能可以,但如果另一驾驶人拥有保险,该问题可能涉及补充性无保险/保险不足驾驶人(supplementary uninsured/underinsured motorist, SUM)保险,而不是标准UM索赔。如果可用责任保险不足,SUM可能相关,但其条款和纽约规则控制索赔是否符合条件。保险公司的赔偿限额、您的保单和记录的损失都很重要;没有通用的赔偿公式适用。
在纽约提出UM索赔会提高我的保险费率吗?
没有可靠的统一答案。无保险驾驶人(UM)索赔是否会影响保费取决于保险公司、保单条款、索赔情况和适用的规则,因此不要假设会增加保费或不增加保费。如果您的保费发生变化,请保留续期通知书,并要求保险公司解释调整的原因和保单依据。律师可以审查关于索赔处理的纠纷。
如果我对车祸负有部分责任,我能否提出UM索赔?
可能可以。认定您承担共同责任的结论可能会影响索赔的评估方式,但这本身并不能回答UM保险是否可用。必须同时考虑保单条款、关于各驾驶人行为的证据和纽约州适用法律。如果保险公司对责任进行争议或依赖您认为不完整的过错评估,请保留相关记录并寻求法律审查。
我有多长时间通知保险公司有关UM索赔的事项?
应立即通知保险公司,因为适用的通知和举证要求取决于保单和纽约州规则。逃离现场或其他特殊情况可能涉及额外的报告条件,因此不要依赖为不同索赔类型引述的截止日期。查找您保单的通知说明,记录您何时以及如何报告了该事故,并保存已提交表格和信函的副本。