
Una oferta baja o una respuesta demorada no son automáticamente prueba de mala fe. Los signos de una compañía de seguros actuando de mala fe (bad faith) tienen más probabilidad de surgir a través de un patrón documentado, como solicitudes repetidas de los mismos registros, explicaciones cambiantes, pruebas ignoradas, o presión para llegar a un acuerdo antes de que entiendas tus lesiones y la póliza. Cuando ya estás tratando con dolor e incertidumbre, esas tácticas pueden dificultar la protección de tu reclamación.
Tus preocupaciones merecen atención, pero una reclamación disputada no es necesariamente mala conducta. Nueva York aplica un estándar exigente, así que la conducta de la aseguradora y los registros que la respaldan importan. Este artículo explica cuáles comportamientos de manejo de reclamaciones pueden generar preocupación, qué comunicaciones y documentos preservar, y cómo responder cuidadosamente. También aprenderás cómo una preocupación de mala fe difiere de un desacuerdo ordinario sobre cobertura o valor de reclamación, y cuándo la orientación legal puede ayudar, particularmente después de una lesión grave, un desacuerdo sobre responsabilidad, o presión para aceptar un acuerdo rápido. Estos pasos pueden ayudar a las personas lesionadas en Rosedale, Rochdale, y en otros lugares de Queens a mantener un registro más claro mientras consideran qué hacer a continuación.
Puntos Clave
- Busca patrones en la comunicación, investigación, y conducta de acuerdo de una aseguradora. Un único retraso u oferta baja no prueba mala fe.
- Los signos de una compañía de seguros actuando de mala fe pueden incluir explicaciones cambiantes, pruebas ignoradas, o retrasos inexplicados repetidos. Documenta qué sucedió y cuándo.
- Compara la razón indicada por la aseguradora con tu póliza, registros de reclamación, y pruebas disponibles para ayudar a distinguir conducta preocupante de una disputa legítima.
- Mantén documentos de reclamación y comunicaciones, y responde de manera tranquila y factual a solicitudes razonables en lugar de pasar por alto u ocultar información.
- Considera hablar con un abogado de lesiones de Nueva York si estás gravemente lesionado, la responsabilidad es disputada, o se te presiona para llegar a un acuerdo antes de entender tu reclamación.
¿Cuáles son los signos de una compañía de seguros actuando de mala fe?
Los retrasos inexplicados y los mensajes confusos de una aseguradora pueden dejar a las personas lesionadas sin saber qué está sucediendo con una reclamación o qué hacer a continuación. Esa incertidumbre es estresante, especialmente cuando las necesidades médicas y otras pérdidas demandan atención. Registra interacciones problemáticas, pero recuerda que un único intercambio difícil no significa automáticamente que la aseguradora haya actuado ilegalmente.
La mala fe es potencialmente un manejo impropio de reclamaciones evaluado a la luz de la póliza, las obligaciones de la aseguradora, y la ley aplicable. La descripción general de mala fe en seguros describe ejemplos generales, pero no es una guía sobre la ley de Nueva York. El análisis legal aquí puede depender del contexto de la reclamación y hechos específicos. Los signos de una compañía de seguros actuando de mala fe pueden apuntar a un patrón más amplio, pero no son prueba por sí solos.
Para obtener contexto adicional, este video analiza elementos que pueden ser considerados en una reclamación de mala fe:
¿Cuáles comportamientos de aseguradoras pueden generar una alerta?
Presta atención a retrasos repetidos e inexplicados, explicaciones que cambian sin una razón clara, o una investigación que parece pasar por alto registros relevantes u otras pruebas. Estas son preocupaciones que documentar, no prueba automática de mala conducta. El contexto importa: un retraso puede tener una explicación, y una aseguradora puede necesitar más información para evaluar una reclamación.
Pide a la aseguradora que explique su posición y razones por escrito. Si niega la reclamación u ofrece menos de lo que solicitaste, compara esa explicación con el lenguaje de póliza relevante y las pruebas que enviaste. Mantén copias datadas de cartas, correos electrónicos, formularios, y notas de llamadas. Incluye qué enviaste, cuándo lo enviaste, y cómo respondió la aseguradora. Un registro claro puede ayudar a demostrar si las acciones y explicaciones de la aseguradora fueron consistentes.
¿Una reclamación negada o subestimada automáticamente significa mala fe?
No. Una aseguradora puede disputar si aplica la cobertura, quién fue responsable, si una lesión o pérdida fue causada por el incidente, o cuánto vale la reclamación. Esos desacuerdos pueden ser legítimos dependiendo de la póliza y las pruebas. Un resultado decepcionante por sí solo no establece mala fe.
La pregunta no es solo qué decisión tomó la aseguradora, sino cómo llegó a esa decisión y la comunicó. El marco legal de Nueva York y cualquier remedio disponible dependen del tipo de reclamación, términos de póliza, y conducta documentada. Un abogado puede revisar esos detalles antes de que concluyas si el manejo justifica acciones adicionales.
¿Cómo puedes reconocer un patrón de manejo de reclamaciones de mala fe?
Una llamada sin respuesta puede ser frustrante. Una serie de retrasos inexplicados, razones cambiantes, pruebas pasadas por alto, y presión para llegar a un acuerdo merece atención más cercana. Los signos de una compañía de seguros actuando de mala fe se evalúan mejor como un patrón, con cada evento considerado junto a la póliza, el registro de reclamación, y las explicaciones de la aseguradora.
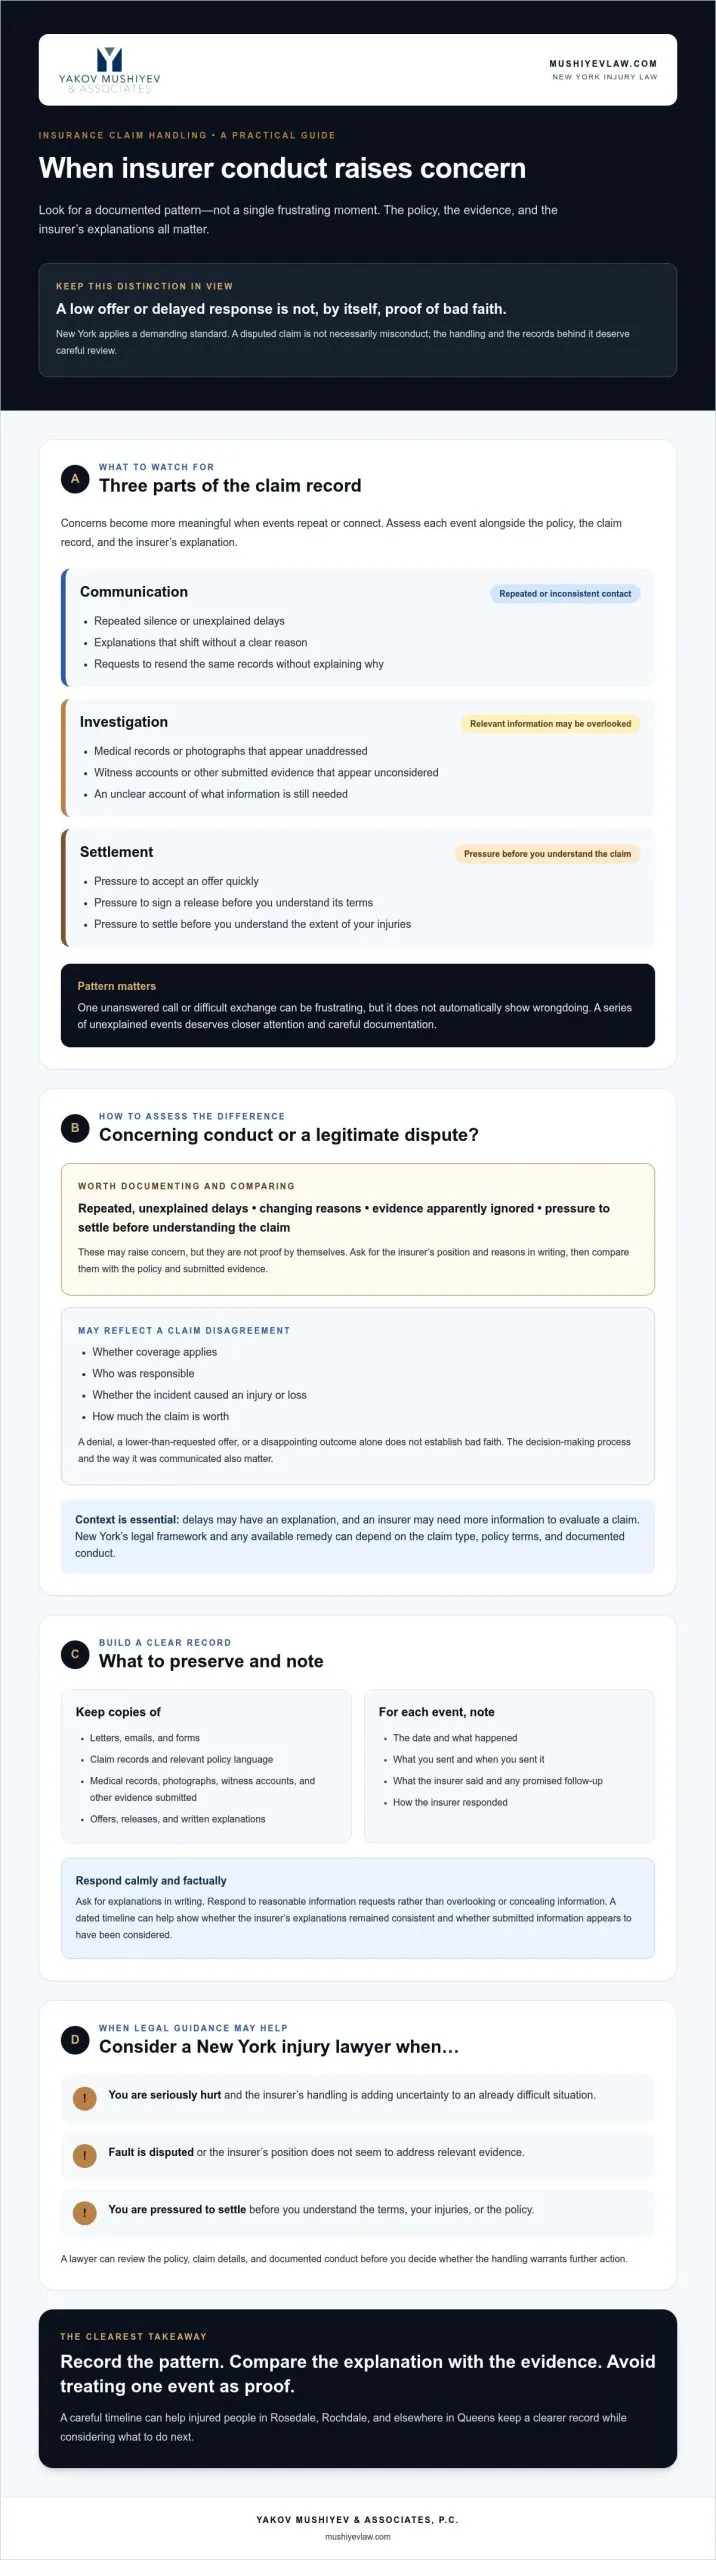
Organiza lo que observas en tres áreas:
- Comunicación: silencio repetido, explicaciones inconsistentes, o solicitudes de reenvío de registros sin explicar por qué se necesitan.
- Investigación: registros médicos relevantes, fotografías, relatos de testigos, u otra información presentada que parece no ser abordada.
- Acuerdo: presión para aceptar una oferta o firmar una liberación antes de entender los términos o el alcance de tus lesiones.
Para cada evento, nota la fecha, qué sucedió, y qué dijo la aseguradora. No trates ningún evento único como prueba de mala conducta. Una cronología puede mostrar cómo se manejó la reclamación a lo largo del tiempo, si las explicaciones se mantuvieron consistentes, y si la información relevante parece haber sido considerada.
Retrasos, silencio, y explicaciones cambiantes
Una investigación razonable puede tomar tiempo, particularmente si falta información o es disputada. La preocupación es la inactividad inexplicada o un relato cambiante de qué necesita la aseguradora o por qué está retrasando una decisión. Registra fechas de contacto, seguimientos prometidos, y cada explicación. Si la aseguradora te pide nuevamente registros que ya enviaste, responde por escrito con la fecha de presentación, adjunta o identifica la presentación anterior si es apropiado, y pregunta qué sigue pendiente.
Mantén tu respuesta factual, y guarda tu mensaje y cualquier respuesta. Ese registro puede ayudar a aclarar si la solicitud repetida refleja un problema de procesamiento, una brecha de información genuina, o un patrón continuo que justifique preguntas adicionales.
Una investigación débil o presión para llegar a un acuerdo
Anota preguntas sin respuesta sobre pruebas o registros que parecen relevantes para la reclamación. Por ejemplo, si presentaste información de tratamiento y la explicación de la aseguradora no la aborda, pregunta si fue recibida y considerada. Una oferta de acuerdo rápido o solicitud de liberación no es automáticamente ilegal, pero firmar puede afectar tus derechos. Mantén los documentos de oferta y comunicaciones relacionadas, y busca asesoramiento antes de firmar términos que no entiendas.
Si crees que la conducta de la aseguradora justifica atención regulatoria, el Departamento de Servicios Financieros del Estado de Nueva York acepta quejas de consumidores a través de su portal de quejas de seguros. Una queja no es, por sí sola, una determinación legal de mala fe. Para ayuda entendiendo cómo la conducta de una aseguradora puede afectar una reclamación de lesiones después de un accidente en Nueva York, considera hablar con un abogado sobre orientación sobre reclamaciones de lesiones de Nueva York.
¿Mala fe o una disputa legítima? Cómo evaluar la diferencia
Una reclamación puede terminar en una negación, una cantidad disputada, o un desacuerdo sobre responsabilidad sin que la aseguradora actúe de mala fe. La cobertura puede depender del lenguaje de póliza, la responsabilidad puede ser contestada, y el valor de una reclamación de lesiones puede estar sujeto a debate. Compara la razón de la decisión con las pruebas disponibles y la forma en que la aseguradora manejó la reclamación.
Los signos de una compañía de seguros actuando de mala fe no establecen una violación legal por sí solos. Usa esta comparación para organizar preguntas, no como sustituto para revisar la reclamación específica:
| Situación | Cómo puede verse | Pruebas que pueden aclarar |
|---|---|---|
| Desacuerdo ordinario | La aseguradora disputa cobertura bajo un término de póliza, quién causó el incidente, si el incidente causó una lesión, o la cantidad de pérdida. | La póliza, explicación de negación u oferta, registros de reclamación, y pruebas sobre responsabilidad, causalidad, o pérdidas. |
| Conducta preocupante | Las razones de la aseguradora parecen cambiar, la información presentada relevante no es abordada, o las explicaciones entran en conflicto con el archivo de reclamación. | Cartas y correos electrónicos datados, notas de llamadas, prueba de registros presentados, y una cronología de explicaciones cambiantes. |
| Hechos poco claros | La razón de una decisión es vaga, o es difícil saber si un documento fue revisado. | Una solicitud escrita de aclaración, copias de materiales presentados, y la respuesta de la aseguradora. |
Por qué el tipo de reclamación y el lenguaje de póliza importan
Una reclamación de primera parte (first-party claim) es presentada por un asegurado a su propia aseguradora bajo su póliza. Una reclamación de tercera parte (third-party claim) es presentada por una persona lesionada contra la aseguradora de otra parte. Estas relaciones difieren, y el lenguaje de póliza, el registro de reclamación, y las reglas legales aplicables pueden afectar cómo se evalúa cada situación. No asujas que una prueba de mala fe se aplica a cada reclamación. La ley estatutaria de Nueva York y la jurisprudencia requieren revisión específica a cada caso.
¿Qué pruebas pueden ayudar a distinguir las dos?
Comienza con la razón indicada por la aseguradora. Compárala con los términos de póliza relevantes y la información que proporcionaste, como registros médicos, fotografías, u otros documentos de reclamación. Luego revisa comunicaciones posteriores: ¿la explicación se mantuvo consistente, y la aseguradora abordó información que pudiera afectar su decisión?
Una cronología puede facilitar la evaluación del expediente. Enumere las fechas clave, lo que presentó, lo que dijo la aseguradora y cualquier seguimiento. Esa secuencia puede ayudar al abogado a determinar si el asunto es una disputa legítima, un problema de comunicación, o conducta que merece un examen legal más cuidadoso. La evidencia informa esa evaluación, pero no garantiza un pronunciamiento legal ni recuperación.
¿Qué debe hacer si sospecha mala fe en Nueva York?
Si el manejo de su reclamación por lesiones por parte de una aseguradora le parece inconsistente o injusto, enfóquese primero en crear un expediente confiable. Las señales de que una compañía de seguros actúa de mala fe pueden ser difíciles de evaluar mientras una reclamación aún se está desarrollando. Un expediente claro y fáctico puede ayudarle a usted y a un abogado a evaluar lo que sucedió sin basarse en suposiciones sobre la intención del ajustador.
Construya una cronología clara del manejo de la reclamación
Mantenga registros en un lugar seguro y organizado. Guarde la póliza, cartas de reclamación, avisos de denegación, registros médicos, facturas, correos electrónicos, mensajes de portal y ofertas de liquidación. Para las llamadas telefónicas, anote la fecha, el nombre de la persona, los puntos principales discutidos, cualquier documento solicitado y seguimiento prometido. Mantenga notas neutrales: registre lo que se dijo e hizo, no lo que sospecha que lo motivó.
Use esta lista de verificación para proteger el expediente y comunicarse cuidadosamente:
- Preserve documentos. Mantenga copias de su póliza, correspondencia de reclamación, registros médicos, facturas y materiales de apoyo. Conserve los archivos originales cuando sea posible.
- Construya una cronología fechada. Registre llamadas, correos electrónicos, solicitudes, presentaciones, explicaciones y respuestas prometidas. Guarde comprobante de cuándo envió la información solicitada.
- Escriba de forma tranquila y fáctica. Solicite que las decisiones poco claras o las solicitudes repetidas de documentos se expliquen por escrito. Corrija errores y responda con veracidad a las solicitudes legítimas.
- Revise antes de firmar. Mantenga comunicaciones de liquidación y liberaciones. No firme un documento que no entienda; haga preguntas y obtenga asesoramiento sobre sus términos primero.
- Busque orientación específica del caso. Haga que un abogado calificado revise el expediente de la reclamación, los términos de la póliza y los límites de tiempo relevantes tan pronto como sea práctico.
No oculte hechos relevantes ni ignore solicitudes razonables. Si no está seguro de lo que la aseguradora le está pidiendo, solicite aclaración por escrito y mantenga su respuesta. Presentar o considerar una queja no reemplaza la verificación de los plazos que pueden aplicarse a su reclamación particular. No suponga que un plazo general se aplica a cada póliza o problema legal; pida al abogado que verifique los límites de tiempo con prontitud.
Obtenga orientación legal de Nueva York antes de escalar
Un abogado especializado en lesiones puede revisar la póliza y las comunicaciones de reclamación, evaluar qué evidencia fue presentada y considerar si la disputa implica su propia aseguradora u otra aseguradora. Ese contexto importa. Para una descripción general del proceso más amplio, vea el proceso de reclamación de lesiones personales de Nueva York. Si la disputa sigue una lesión por vehículo motorizado, la orientación legal sobre accidentes automovilísticos en Queens puede ofrecer contexto relevante.
Si tiene una reclamación por lesiones en Rosedale, Rochdale u otro lugar de Queens y necesita ayuda para comprender sus próximos pasos, discuta su reclamación por lesiones con un abogado.
¿Cuándo debe hablar con un abogado especializado en lesiones sobre una aseguradora?
Considere hablar con un abogado especializado en lesiones si está gravemente herido, la posición de la aseguradora no es clara, la responsabilidad es disputada, o está siendo presionado para aceptar una liquidación antes de entender sus términos o la extensión de sus lesiones. Las señales de que una compañía de seguros actúa de mala fe pueden plantear preguntas importantes, pero un abogado puede evaluar el expediente de la reclamación y explicar lo que los hechos pueden sustentar bajo la ley de Nueva York. Una denegación u oferta baja por sí sola no establece mala conducta.
El abogado puede revisar comunicaciones de asegurador, lenguaje de póliza relevante, registros médicos e incidentes, y si la reclamación es contra su propia aseguradora u otra aseguradora. Esa revisión puede ayudar a distinguir una disputa ordinaria sobre cobertura, responsabilidad o valor de un manejo que puede merecer investigación más cercana. No garantiza un hallazgo particular o resultado.
Qué traer a una discusión inicial del caso
No necesita tener todos los documentos listos para hacer preguntas. Reúna lo que pueda y anote lo que falta. Los materiales útiles pueden incluir:
- Su póliza de seguros, si está disponible, y el número de reclamación.
- Cartas de denegación, reserva de derechos u otras cartas de reclamación, junto con ofertas de liquidación y comunicaciones relacionadas.
- Un registro de contacto fechado que muestre llamadas, solicitudes, documentos presentados y seguimientos prometidos.
- Registros médicos relevantes y facturas, estimaciones de reparación, información de pérdida de salarios y registros de incidentes, dependiendo de la lesión y la reclamación.
Antes de la discusión, escriba las razones declaradas de la aseguradora para su decisión y cualquier pregunta que tenga sobre esas razones. Pregunte qué plazos pueden aplicarse y hágalos verificar para su reclamación específica. Los límites de tiempo pueden depender de la póliza, el tipo de reclamación y el problema legal, así que no confíe en una estimación general.
Cómo un abogado puede ayudarle a evaluar los próximos pasos
Un abogado puede organizar el expediente, comparar las explicaciones de la aseguradora con la póliza y la evidencia presentada, y discutir los próximos pasos posibles. Esas opciones dependen de los hechos. Una revisión no significa que sea necesario un litigio, y no puede prometer una recuperación particular. Si su preocupación sigue una lesión en un local, obtenga más información sobre la representación en casos de resbalón y caída en Queens.
Yakov Mushiyev & Associates, P.C. representa a personas lesionadas en Nueva York, incluidas en incidentes de auto, camión, motocicleta, peatón, construcción y resbalón y caída. Si no está seguro de cómo la conducta de una aseguradora afecta su reclamación por lesiones, puede contactar a la firma para discutir su reclamación por lesiones de Nueva York. Una revisión medida puede ayudarle a comprender los problemas y tomar decisiones informadas sin asumir que la aseguradora actuó de forma inapropiada.
Proteja su reclamación por lesiones con un próximo paso claro
Una decisión de reclamación difícil no significa automáticamente mala fe. Las señales de que una compañía de seguros actúa de mala fe son más significativas cuando forman un patrón documentado, como retrasos sin explicación, explicaciones que cambian, o evidencia relevante que no se aborda. Mantenga comunicaciones y expedientes de reclamación organizados, compare las razones de la aseguradora con la póliza e información presentada, y evite firmar documentos de liquidación que no entienda.
La ley de Nueva York puede depender del tipo de reclamación, los términos de la póliza y hechos específicos. Un abogado puede revisar el expediente y ayudarle a comprender si la conducta de la aseguradora parece ser una disputa ordinaria o merece investigación adicional. Yakov Mushiyev & Associates, P.C. representa a víctimas de accidentes de Nueva York en reclamaciones por lesiones en vehículos motorizados, construcción y responsabilidad por daños en locales. La firma puede discutir cómo las acciones de una aseguradora pueden afectar su reclamación por lesiones, sin prometer un resultado particular.
Si está en Rosedale, Rochdale u otro lugar de Queens y desea comprender sus opciones, contacte a Yakov Mushiyev & Associates, P.C. para discutir su reclamación por lesiones. Una revisión cuidadosa puede ayudarle a avanzar con mayor claridad y confianza.
Preguntas frecuentes
¿Cuáles son las señales más comunes de que una compañía de seguros actúa de mala fe?
Las señales comunes de que una compañía de seguros actúa de mala fe pueden incluir retrasos repetidos sin explicación, razones inconsistentes para una decisión, falta de abordaje de la evidencia relevante que presentó, o presión para aceptar términos de liquidación poco claros. Estas son señales de advertencia, no prueba automática de mala conducta. La póliza, el tipo de reclamación, el expediente completo y la ley de Nueva York importan todos. Preserve comunicaciones y documentos, luego busque orientación legal individualizada antes de llegar a conclusiones sobre la conducta de la aseguradora.
¿Puede una compañía de seguros denegar una reclamación sin actuar de mala fe?
Sí. Una aseguradora puede denegar una reclamación debido a una disputa genuina sobre cobertura, responsabilidad, causalidad, exclusiones de póliza, o la evidencia disponible. Estar en desacuerdo con la decisión, por sí solo, no establece mala fe. Revise la denegación escrita junto con el lenguaje de póliza relevante y los expedientes de reclamación. Mantenga copias de comunicaciones y evidencia presentada. Un abogado puede evaluar los hechos específicos y explicar si el razonamiento y el manejo de la aseguradora plantean preocupaciones adicionales bajo la ley de Nueva York.
¿Cuánto tiempo puede tomar una compañía de seguros para investigar una reclamación en Nueva York?
No hay un cronograma de investigación que se aplique a cada reclamación y circunstancia. El cronograma puede depender del tipo de reclamación, los términos de la póliza, la información necesaria y los requisitos aplicables de Nueva York. Registre cuándo presentó documentos y se comunicó con la aseguradora, y solicite una actualización de estado escrita si no está seguro de lo que falta. Mantenga la respuesta. Si los retrasos parecen sin explicación o un plazo puede estar aproximándose, busque revisión legal pronta y haga verificar cualquier límite de tiempo específico.
¿Qué debo hacer si un ajustador de seguros sigue retrasando mi reclamación?
Mantenga un registro fechado de llamadas y mensajes, guarde cartas y correos electrónicos, y conserve comprobante de documentos que presentó. Pida al ajustador por escrito que identifique elementos pendientes y explique el estado de la investigación. Mantenga su comunicación tranquila y fáctica, y guarde la respuesta. Un retraso por sí solo no prueba mala fe. Si la aseguradora permanece sin responder o el retraso afecta su reclamación por lesiones, un abogado puede revisar el expediente y discutir los próximos pasos posibles bajo la ley de Nueva York.
¿Prueba una oferta de liquidación baja que una aseguradora está actuando de mala fe?
No. Una oferta baja puede reflejar una disputa sobre responsabilidad, daños, evidencia médica o límites de póliza. El manejo de reclamación circundante aún puede merecer revisión, pero el monto por sí solo no establece mala fe. Compare la oferta y la explicación de la aseguradora con sus registros y la póliza. No firme una liberación hasta que entienda sus términos y cómo puede afectar sus derechos. Considere asesoramiento legal específico del caso, especialmente si sus lesiones o tratamiento futuro permanecen inciertos.
¿Puedo demandar a una compañía de seguros por mala fe en Nueva York?
Si una reclamación legal o remedio puede estar disponible depende de su relación con la aseguradora, la póliza, la conducta en cuestión, y la ley actual de Nueva York. La Ley de Seguros § 2601 aborda las prácticas injustas de liquidación de reclamaciones, pero no otorga a los individuos el derecho de demandar únicamente por una violación de esa sección. Otras teorías legales pueden depender de las circunstancias. Pida a un abogado de Nueva York que revise el expediente completo y verifique el estándar aplicable antes de decidir cómo proceder.
¿Qué evidencia debo mantener si sospecho que una aseguradora está manejando mal mi reclamación?
Conserve su póliza, formularios de reclamación, cartas de denegación, ofertas de liquidación, correos electrónicos, mensajes del portal y registros médicos o de reparación relevantes. Mantenga un registro fechado de llamadas, presentaciones y respuestas, y organice copias por fecha mientras retiene originales cuando sea posible. No edite registros ni especule sobre los motivos de un ajustador en sus notas. Un cronograma claro puede ayudar a un abogado a evaluar qué sucedió y comparar las explicaciones del asegurador con los documentos y la evidencia en su archivo.
¿Debo contratar a un abogado si una compañía de seguros demora o deniega mi reclamación por lesiones?
El asesoramiento legal puede ser útil si las explicaciones del asegurador cambian constantemente, la evidencia presentada no se atiende, una liberación es poco clara, o la disputa está afectando una reclamación por lesiones. Un abogado puede revisar la póliza y el archivo de reclamación, explicar posibles opciones, e identificar plazos que deben verificarse con prontitud. No se puede garantizar ningún resultado. Si su lesión ocurrió en Rosedale, Rochdale, o en otro lugar en Queens, traiga los registros relevantes a una consulta inicial para que el consejero pueda evaluar su situación.
¿Lesionado? Hable hoy con un abogado.
Consulta gratuita. Sin honorarios a menos que ganemos.
718.775.3110