
Une offre basse ou une réponse retardée ne constituent pas automatiquement la preuve d'une mauvaise foi. Les signes d'une compagnie d'assurance agissant de mauvaise foi sont plus susceptibles d'émerger à travers un schéma documenté, tel que des demandes répétées des mêmes dossiers, des explications changeantes, des preuves ignorées, ou une pression pour régler avant que vous ne compreniez vos blessures et la police. Lorsque vous êtes déjà aux prises avec la douleur et l'incertitude, ces tactiques peuvent rendre plus difficile la protection de votre réclamation.
Vos préoccupations méritent de l'attention, mais une réclamation contestée n'est pas nécessairement un acte répréhensible. New York applique une norme exigeante, de sorte que la conduite de l'assureur et les dossiers qui la sous-tendent comptent. Cet article explique quels comportements en matière de traitement des réclamations peuvent soulever des préoccupations, quelles communications et quels documents conserver, et comment réagir avec prudence. Vous apprendrez également comment une préoccupation relative à la mauvaise foi diffère d'un désaccord ordinaire sur la couverture ou la valeur de la réclamation, et quand des conseils juridiques peuvent être utiles, en particulier après une blessure grave, un différend sur la responsabilité, ou une pression pour accepter un règlement rapide. Ces mesures peuvent aider les personnes blessées à Rosedale, Rochdale et ailleurs dans le Queens à conserver un dossier plus clair pendant qu'elles réfléchissent à la marche à suivre.
Points clés à retenir
- Recherchez des schémas dans la communication, l'enquête et la conduite en matière de règlement de l'assureur. Un seul retard ou une seule offre basse ne prouve pas la mauvaise foi.
- Les signes d'une compagnie d'assurance agissant de mauvaise foi peuvent inclure des explications changeantes, des preuves ignorées, ou des retards répétés non expliqués. Documentez ce qui s'est passé et quand.
- Comparez la raison invoquée par l'assureur avec votre police, les dossiers de réclamation et les preuves disponibles pour aider à distinguer une conduite préoccupante d'un différend légitime.
- Conservez les documents relatifs à la réclamation et les communications, et répondez calmement et factuellement aux demandes raisonnables plutôt que de négliger ou de dissimuler des informations.
- Envisagez de parler avec un avocat spécialisé en dommages corporels à New York si vous êtes gravement blessé, si la responsabilité est contestée, ou si vous êtes sous pression pour régler avant de comprendre votre réclamation.
Quels sont les signes d'une compagnie d'assurance agissant de mauvaise foi ?
Les retards non expliqués et les messages confus d'un assureur peuvent laisser les personnes blessées incertaines quant à ce qui se passe avec une réclamation ou ce qu'il faut faire. Cette incertitude est stressante, en particulier lorsque les besoins médicaux et autres pertes exigent de l'attention. Enregistrez les interactions troublantes, mais rappelez-vous qu'un seul échange difficile ne signifie pas automatiquement que l'assureur a agi illégalement.
La mauvaise foi est un traitement potentiellement inadéquat des réclamations évalué à la lumière de la police, des obligations de l'assureur et des lois applicables. L'aperçu de la mauvaise foi en matière d'assurance décrit des exemples généraux, mais ce n'est pas un guide de la loi de New York. L'analyse juridique ici peut dépendre du contexte et des faits spécifiques de la réclamation. Les signes d'une compagnie d'assurance agissant de mauvaise foi peuvent pointer vers un schéma plus large, mais ils ne constituent pas une preuve en eux-mêmes.
Pour un contexte supplémentaire, cette vidéo traite des éléments qui peuvent être considérés dans une réclamation pour mauvaise foi :
Quels comportements de l'assureur peuvent soulever un signal d'alarme ?
Faites attention aux retards répétés non expliqués, aux explications qui changent sans raison claire, ou à une enquête qui semble négliger les dossiers pertinents ou d'autres preuves. Ce sont des préoccupations à documenter, non une preuve automatique d'actes répréhensibles. Le contexte importe : un retard peut avoir une explication, et un assureur peut avoir besoin de plus d'informations pour évaluer une réclamation.
Demandez à l'assureur d'expliquer sa position et ses raisons par écrit. S'il refuse la réclamation ou offre moins que ce que vous avez demandé, comparez cette explication avec le libellé de la police pertinent et les preuves que vous avez soumises. Conservez des copies datées des lettres, e-mails, formulaires et notes d'appels. Incluez ce que vous avez envoyé, quand vous l'avez envoyé, et comment l'assureur a réagi. Un dossier clair peut aider à montrer si les actions et explications de l'assureur étaient cohérentes.
Un sinistre refusé ou sous-évalué signifie-t-il automatiquement une mauvaise foi ?
Non. Un assureur peut contester si la couverture s'applique, qui était responsable, si une blessure ou une perte a été causée par l'incident, ou quel montant la réclamation vaut. Ces désaccords peuvent être légitimes selon la police et les preuves. Un résultat décevant seul n'établit pas la mauvaise foi.
La question ne se limite pas à la décision que l'assureur a prise, mais à la façon dont il a atteint et communiqué cette décision. Le cadre juridique de New York et tout recours disponible dépendent du type de réclamation, des conditions de la police et de la conduite documentée. Un avocat peut examiner ces détails avant que vous ne concluiez si le traitement justifie une action supplémentaire.
Comment pouvez-vous reconnaître un schéma de mauvaise foi dans le traitement des réclamations ?
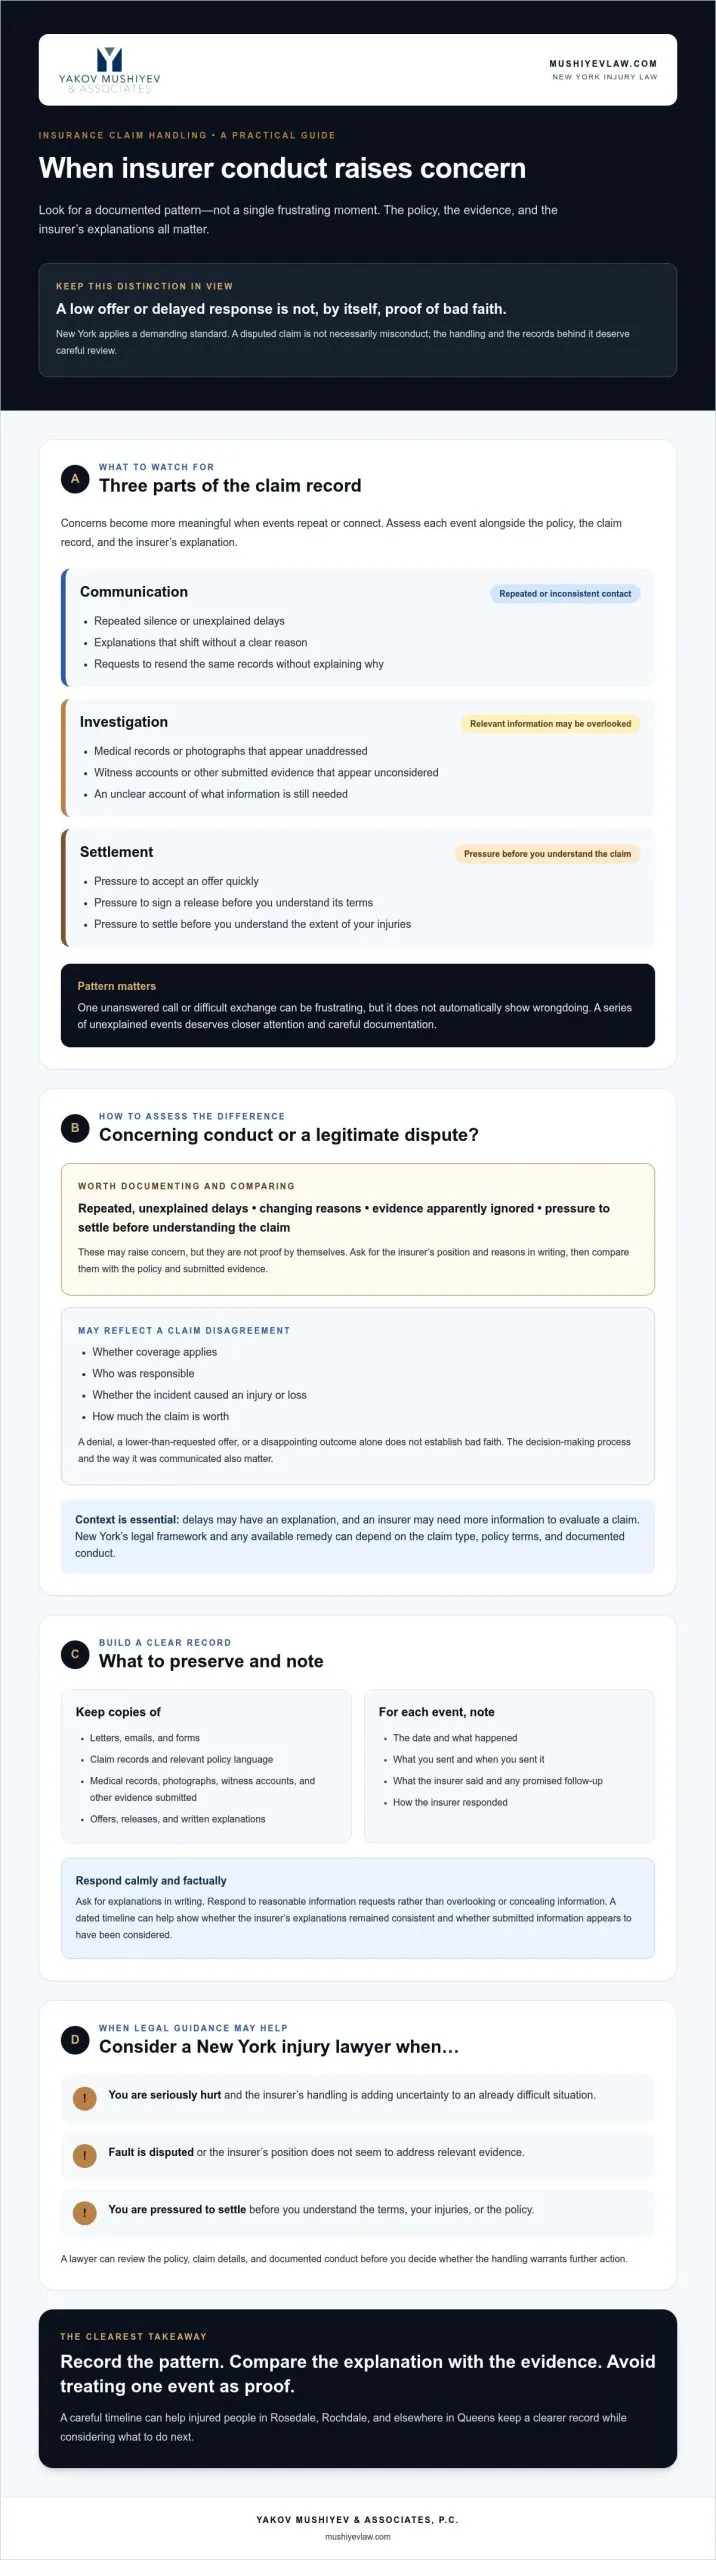
Un seul appel sans réponse peut être frustrant. Une série de retards non expliqués, de raisons changeantes, de preuves négligées et de pression pour régler mérite une attention plus étroite. Les signes d'une compagnie d'assurance agissant de mauvaise foi sont mieux évalués comme un schéma, chaque événement étant considéré aux côtés de la police, du dossier de réclamation et des explications de l'assureur.
Organisez ce que vous observez dans trois domaines :
- Communication : silence répété, explications incohérentes, ou demandes de renvoi de dossiers sans expliquer pourquoi ils sont nécessaires.
- Enquête : dossiers médicaux pertinents, photographies, témoignages, ou autres informations soumises qui semblent ne pas être traitées.
- Règlement : pression pour accepter une offre ou signer une quittance avant que vous ne compreniez les conditions ou l'étendue de vos blessures.
Pour chaque événement, notez la date, ce qui s'est passé, et ce que l'assureur a dit. Ne traitez pas un seul événement comme la preuve d'un acte répréhensible. Une chronologie peut montrer comment la réclamation a été traitée au fil du temps, si les explications sont restées cohérentes, et si les informations pertinentes semblent avoir été prises en considération.
Retards, silence et explications changeantes
Une enquête raisonnable peut prendre du temps, en particulier si des informations manquent ou sont contestées. La préoccupation est l'inactivité non expliquée ou un compte rendu changeant de ce que l'assureur a besoin ou pourquoi il retarde une décision. Enregistrez les dates de contact, les suivis promis, et chaque explication. Si l'assureur vous demande à nouveau les dossiers que vous avez déjà envoyés, répondez par écrit avec la date de soumission, joignez ou identifiez la soumission antérieure le cas échéant, et demandez ce qui reste en suspens.
Conservez votre réponse factuelle, et sauvegardez votre message et toute réponse. Ce dossier peut aider à clarifier si la demande répétée reflète un problème de traitement, une lacune d'information genuine, ou un schéma continu qui justifie des questions supplémentaires.
Une enquête faible ou une pression pour régler
Notez les questions sans réponse au sujet des preuves ou des dossiers qui semblent pertinents pour la réclamation. Par exemple, si vous avez soumis des informations de traitement et l'explication de l'assureur n'y répond pas, demandez si elle a été reçue et prise en considération. Une offre de règlement rapide ou une demande de quittance n'est pas automatiquement illégale, mais signer peut affecter vos droits. Conservez les documents d'offre et les communications connexes, et demandez des conseils avant de signer des conditions que vous ne comprenez pas.
Si vous pensez que la conduite de l'assureur mérite l'attention des autorités de réglementation, le département des services financiers de l'État de New York accepte les plaintes des consommateurs par son portail de plaintes en matière d'assurance. Une plainte ne constitue pas, en elle-même, une conclusion juridique de mauvaise foi. Pour obtenir de l'aide quant à la façon dont la conduite de l'assureur peut affecter une réclamation en dommages corporels après un accident à New York, envisagez de parler avec un avocat à propos des conseils en matière de réclamations en dommages corporels à New York.
Mauvaise foi ou différend légitime ? Comment évaluer la différence
Une réclamation peut aboutir à un refus, à un montant contesté, ou à un désaccord sur la responsabilité sans que l'assureur n'agisse de mauvaise foi. La couverture peut dépendre de la rédaction de la police, la responsabilité peut être contestée, et la valeur d'une réclamation en dommages corporels peut être sujette à débat. Comparez la raison de la décision avec les preuves disponibles et la façon dont l'assureur a traité la réclamation.
Les signes d'une compagnie d'assurance agissant de mauvaise foi ne constituent pas, en eux-mêmes, une violation juridique. Utilisez cette comparaison pour organiser les questions, non comme un substitut à l'examen de la réclamation spécifique :
| Situation | À quoi cela peut ressembler | Preuves qui peuvent clarifier |
|---|---|---|
| Désaccord ordinaire | L'assureur conteste la couverture selon un terme de la police, qui a causé l'incident, si l'incident a causé une blessure, ou le montant de la perte. | La police, l'explication du refus ou de l'offre, les dossiers de réclamation, et les preuves concernant la responsabilité, la causalité, ou les pertes. |
| Conduite préoccupante | Les raisons de l'assureur semblent changer, les informations soumises pertinentes ne sont pas traitées, ou les explications entrent en conflit avec le dossier de la réclamation. | Les lettres et e-mails datés, les notes d'appels, la preuve des dossiers soumis, et une chronologie des explications changeantes. |
| Faits peu clairs | La raison d'une décision est vague, ou il est difficile de dire si un document a été examiné. | Une demande écrite de clarification, des copies des matériaux soumis, et la réponse de l'assureur. |
Pourquoi le type de réclamation et la rédaction de la police comptent
Une réclamation au premier tiers est présentée par un assuré à son propre assureur en vertu de sa police. Une réclamation au tiers est présentée par une personne blessée contre l'assureur d'une autre partie. Ces relations diffèrent, et la rédaction de la police, le dossier de réclamation et les règles juridiques applicables peuvent affecter la façon dont chaque situation est évaluée. Ne supposez pas qu'un test de mauvaise foi s'applique à chaque réclamation. La loi statutaire et la jurisprudence de New York exigent un examen propre à chaque cas.
Quelles preuves peuvent aider à distinguer les deux ?
Commencez par la raison invoquée par l'assureur. Comparez-la avec les conditions de la police pertinentes et les informations que vous avez fournies, telles que les dossiers médicaux, les photographies, ou d'autres documents de réclamation. Passez ensuite en revue les communications ultérieures : l'explication est-elle restée cohérente, et l'assureur a-t-il traité les informations qui pourraient affecter sa décision ?
Une chronologie peut rendre le dossier plus facile à évaluer. Énumérez les dates clés, ce que vous avez soumis, ce que l'assureur a dit, et tout suivi ultérieur. Cette séquence peut aider le conseil à déterminer si le problème est un différend légitime, une rupture de communication, ou une conduite qui mérite un examen juridique plus approfondi. La preuve informe cette évaluation, mais elle ne garantit pas une conclusion juridique ou une indemnisation.
Que devez-vous faire si vous soupçonnez la mauvaise foi à New York ?
Si le traitement de votre sinistre vous semble incohérent ou injuste, concentrez-vous d'abord sur la création d'un dossier fiable. Les signes d'une compagnie d'assurance agissant de mauvaise foi peuvent être difficiles à évaluer pendant que la demande se déroule encore. Un dossier clair et factuel peut vous aider, vous et un avocat, à évaluer ce qui s'est passé sans vous fier à des suppositions quant à l'intention d'un expert en sinistres.
Construisez une chronologie claire du traitement de la demande
Conservez les dossiers dans un seul endroit sécurisé et organisé. Gardez la police, les lettres de demande, les avis de refus, les dossiers médicaux, les factures, les courriels, les messages du portail et les offres de règlement. Pour les appels téléphoniques, notez la date, le nom de la personne, les points principaux discutés, les documents demandés et le suivi promis. Tenez des notes neutres : enregistrez ce qui a été dit et fait, non pas ce que vous soupçonnez l'avoir motivé.
Utilisez cette liste de contrôle pour protéger le dossier et communiquer avec prudence :
- Préservez les documents. Conservez des copies de votre police, de la correspondance relative à la demande, des dossiers médicaux, des factures et des matériaux justificatifs. Conservez les fichiers originaux si possible.
- Construisez une chronologie datée. Enregistrez les appels, les courriels, les demandes, les soumissions, les explications et les réponses promises. Conservez la preuve de la date à laquelle vous avez envoyé les informations demandées.
- Écrivez calmement et factuellement. Demandez que les décisions peu claires ou les demandes de document répétées soient expliquées par écrit. Corrigez les erreurs et répondez honnêtement aux demandes légitimes.
- Vérifiez avant de signer. Conservez les communications de règlement et les quittances. Ne signez pas un document que vous ne comprenez pas ; posez d'abord des questions et obtenir des conseils sur ses termes.
- Cherchez des conseils propres au cas. Faites réviser le dossier de sinistre, les termes de la police et les délais applicables par un avocat qualifié dès que possible.
Ne dissimulez pas les faits pertinents et n'ignorez pas les demandes raisonnables. Si vous ne savez pas ce que l'assureur vous demande, demandez une clarification par écrit et conservez votre réponse. Déposer ou envisager une plainte ne remplace pas la vérification des délais qui peuvent s'appliquer à votre demande particulière. Ne supposez pas qu'un délai général s'applique à toutes les polices ou à tous les problèmes juridiques ; demandez au conseil de vérifier promptement les limites de temps.
Obtenez des conseils juridiques de New York avant d'escalader
Un avocat spécialisé dans les blessures peut réviser la police et les communications relatives à la demande, évaluer quelles preuves ont été soumises, et déterminer si le différend concerne votre propre assureur ou celui d'une autre partie. Ce contexte importe. Pour un aperçu du processus plus large, consultez le processus de demande de sinistre corporel de New York. Si le différend découle d'une blessure causée par un véhicule automobile, les conseils juridiques en cas d'accident automobile à Queens peuvent offrir un contexte pertinent.
Si vous avez une demande de sinistre corporel à Rosedale, Rochdale ou ailleurs à Queens et avez besoin d'aide pour comprendre vos prochaines étapes, discutez de votre demande de sinistre corporel avec un conseil.
Quand devez-vous parler à un avocat spécialisé dans les blessures au sujet d'un assureur ?
Envisagez de parler à un avocat spécialisé dans les blessures si vous êtes gravement blessé, la position de l'assureur est peu claire, la responsabilité est contestée, ou vous êtes pressé d'accepter un règlement avant de comprendre ses termes ou l'étendue de vos blessures. Les signes d'une compagnie d'assurance agissant de mauvaise foi peuvent soulever des questions importantes, mais un avocat peut évaluer le dossier de sinistre et expliquer ce que les faits peuvent soutenir selon la loi de New York. Un refus ou une offre basse seuls n'établissent pas la mauvaise conduite.
Le conseil peut réviser les communications de l'assureur, le langage pertinent de la police, les dossiers médicaux et relatifs aux incidents, et déterminer si la demande vise votre propre assureur ou celui d'une autre partie. Cette révision peut aider à distinguer un différend ordinaire sur la couverture, la responsabilité ou la valeur d'un traitement qui peut justifier une enquête plus approfondie. Cela ne garantit pas une conclusion ou un résultat particulier.
Que apporter à une discussion initiale du cas
Vous n'avez pas besoin d'avoir tous les documents prêts pour poser des questions. Rassemblez ce que vous pouvez, et notez ce qui manque. Les matériaux utiles peuvent inclure :
- Votre police d'assurance, si disponible, et le numéro de sinistre.
- Les avis de refus, de réserve de droits ou autres lettres relatives aux sinistres, ainsi que les offres de règlement et les communications connexes.
- Un journal de contact daté montrant les appels, les demandes, les documents soumis et les suivis promis.
- Les dossiers médicaux pertinents et les factures, les devis de réparation, les informations de perte de salaire et les dossiers relatifs aux incidents, selon la blessure et la demande.
Avant la discussion, notez les raisons déclarées par l'assureur pour sa décision et toutes les questions que vous avez à ce sujet. Demandez quels délais peuvent s'appliquer et faites-les vérifier pour votre demande spécifique. Les limites de temps peuvent dépendre de la police, du type de demande et de la question juridique, donc ne vous fiez pas à une estimation générale.
Comment un avocat peut vous aider à évaluer les prochaines étapes
Un avocat peut organiser le dossier, comparer les explications de l'assureur avec la police et les preuves soumises, et discuter des prochaines étapes possibles. Ces options dépendent des faits. Une révision ne signifie pas qu'une action en justice est nécessaire, et elle ne peut pas promettre une indemnisation particulière. Si votre préoccupation découle d'une blessure sur un terrain, apprenez davantage sur la représentation en cas de chute à Queens.
Yakov Mushiyev & Associates, P.C. représente les personnes blessées à New York, notamment dans les incidents automobiles, les accidents impliquant des camions, les accidents de motocyclette, les accidents de piétons, les accidents de construction et les chutes. Si vous ne savez pas comment la conduite d'un assureur affecte votre demande de sinistre corporel, vous pouvez contacter le cabinet pour discuter de votre demande de sinistre corporel de New York. Un examen mesuré peut vous aider à comprendre les problèmes et à prendre des décisions éclairées sans supposer que l'assureur a agi de mauvaise foi.
Protégez votre demande de sinistre corporel avec une étape suivante claire
Une décision difficile sur une demande n'entraîne pas automatiquement la mauvaise foi. Les signes d'une compagnie d'assurance agissant de mauvaise foi sont plus significatifs lorsqu'ils forment un schéma documenté, comme des retards inexpliqués, des explications changeantes ou des preuves pertinentes laissées sans réponse. Conservez les communications et les dossiers de sinistre organisés, comparez les raisons de l'assureur avec la police et les informations soumises, et évitez de signer des documents de règlement que vous ne comprenez pas.
La loi de New York peut dépendre du type de demande, des termes de la police et des faits spécifiques. Un avocat peut réviser le dossier et vous aider à déterminer si la conduite de l'assureur semble être un différend ordinaire ou justifie une enquête plus approfondie. Yakov Mushiyev & Associates, P.C. représente les victimes d'accidents de New York dans les demandes de sinistre corporel liées aux véhicules automobiles, à la construction et à la responsabilité civile des locaux. Le cabinet peut discuter de la façon dont les actions d'un assureur peuvent affecter votre demande de sinistre corporel, sans promettre un résultat particulier.
Si vous êtes à Rosedale, Rochdale ou ailleurs à Queens et souhaitez comprendre vos options, contactez Yakov Mushiyev & Associates, P.C. pour discuter de votre demande de sinistre corporel. Un examen attentif peut vous aider à avancer avec plus de clarté et de confiance.
Questions fréquemment posées
Quels sont les signes les plus courants d'une compagnie d'assurance agissant de mauvaise foi ?
Les signes courants d'une compagnie d'assurance agissant de mauvaise foi peuvent inclure des retards répétés inexpliqués, des raisons incohérentes pour une décision, le défaut de traiter les preuves pertinentes que vous avez soumises, ou une pression pour accepter des termes de règlement peu clairs. Ce sont des signes d'avertissement, non pas une preuve automatique de mauvaise conduite. La police, le type de demande, le dossier complet et la loi de New York importent tous. Préservez les communications et les documents, puis cherchez des conseils juridiques individualisés avant de tirer des conclusions sur la conduite de l'assureur.
Une compagnie d'assurance peut-elle refuser une demande sans agir de mauvaise foi ?
Oui. Un assureur peut refuser une demande en raison d'un véritable différend sur la couverture, la responsabilité, la causalité, les exclusions de la police ou les preuves disponibles. Ne pas être d'accord avec la décision n'établit pas, en soi, la mauvaise foi. Vérifiez le refus écrit aux côtés du langage de la police pertinente et des dossiers de sinistre. Conservez des copies des communications et des preuves soumises. Un avocat peut évaluer les faits spécifiques et expliquer si le raisonnement et le traitement de l'assureur soulèvent d'autres préoccupations selon la loi de New York.
Combien de temps une compagnie d'assurance peut-elle prendre pour enquêter sur une demande à New York ?
Il n'y a pas une chronologie d'enquête unique qui s'applique à chaque demande et circonstance. Le moment peut dépendre du type de demande, des termes de la police, des informations nécessaires et des exigences applicables de New York. Enregistrez quand vous avez soumis des documents et contacté l'assureur, et demandez une mise à jour écrite du statut si vous ne savez pas ce qui reste en suspens. Conservez la réponse. Si les retards semblent inexpliqués ou si un délai peut approcher, cherchez un examen juridique rapide et faites vérifier tout délai spécifique.
Que dois-je faire si un expert en sinistres d'assurance retarde constamment ma demande ?
Tenez un journal daté des appels et des messages, conservez les lettres et les courriels, et gardez la preuve des documents que vous avez soumis. Demandez à l'expert par écrit d'identifier les éléments en suspens et d'expliquer le statut de l'enquête. Gardez votre communication calme et factuelle, et conservez la réponse. Un retard seul ne prouve pas la mauvaise foi. Si l'assureur reste sans réponse ou si le retard affecte votre demande de sinistre corporel, un avocat peut réviser le dossier et discuter des prochaines étapes possibles selon la loi de New York.
Une offre de règlement basse prouve-t-elle qu'un assureur agit de mauvaise foi ?
Non. Une offre basse peut refléter un différend sur la responsabilité, les dommages et intérêts, les preuves médicales ou les limites de la police. Le traitement de la demande entourant l'offre peut encore mériter un examen, mais le montant seul n'établit pas la mauvaise foi. Comparez l'offre et l'explication de l'assureur avec vos dossiers et la police. Ne signez pas une quittance jusqu'à ce que vous compreniez ses termes et comment elle peut affecter vos droits. Envisagez des conseils juridiques propres au cas, en particulier si vos blessures ou le traitement futur restent incertains.
Puis-je poursuivre une compagnie d'assurance en mauvaise foi à New York ?
Le fait qu'une action ou un recours juridique soit disponible dépend de votre relation avec l'assureur, de la police, de la conduite en question et de la loi actuelle de New York. La loi sur l'assurance § 2601 porte sur les pratiques déloyales de règlement de sinistres, mais elle ne donne pas aux individus le droit de poursuivre uniquement pour violation de cette section. D'autres théories juridiques peuvent dépendre des circonstances. Demandez à un avocat de New York d'examiner le dossier complet et de vérifier la norme applicable avant de décider comment procéder.
Quelles preuves dois-je conserver si je soupçonne qu'un assureur gère mal ma demande ?
Conservez votre police d'assurance, formulaires de réclamation, lettres de déni, offres de règlement, courriels, messages de portail, et dossiers médicaux ou de réparation pertinents. Tenez un journal daté des appels, des soumissions et des réponses, et organisez les copies par date tout en conservant les originaux si possible. N'éditez pas les dossiers et ne spéculez pas sur les motifs d'un expert en sinistres dans vos notes. Une chronologie claire peut aider un avocat à évaluer ce qui s'est passé et à comparer les explications de l'assureur avec les documents et les preuves de votre dossier.
Devrais-je embaucher un avocat si une compagnie d'assurance retarde ou refuse ma réclamation pour blessure ?
Un conseil juridique peut être utile si les explications de l'assureur changent constamment, les preuves soumises ne sont pas examinées, une libération est peu claire, ou le différend affecte une réclamation pour blessure. Un avocat peut examiner la police et le dossier de réclamation, expliquer les options possibles, et aider à identifier les délais qui doivent être vérifiés rapidement. Aucun résultat ne peut être garanti. Si votre blessure s'est produite à Rosedale, Rochdale, ou ailleurs à Queens, apportez les dossiers pertinents à une première consultation afin que le conseil puisse évaluer votre situation.
Blessé ? Parlez à un avocat dès aujourd’hui.
Consultation gratuite. Aucuns honoraires sauf en cas de succès.
718.775.3110