
Un'offerta bassa o una risposta ritardata non sono automaticamente prova di malafede. I segni di una compagnia assicurativa che agisce in malafede hanno maggiori probabilità di emergere attraverso un modello documentato, come richieste ripetute degli stessi documenti, spiegazioni mutevoli, prove ignorate, o pressione per raggiungere un accordo prima che tu comprenda le tue lesioni e la polizza. Quando già affronti dolore e incertezza, quelle tattiche possono rendere più difficile proteggere il tuo reclamo.
Le tue preoccupazioni meritano attenzione, ma un reclamo contestato non è necessariamente una cattiva condotta. New York applica uno standard rigoroso, quindi la condotta dell'assicuratore e i documenti che la supportano hanno importanza. Questo articolo spiega quali comportamenti nella gestione dei reclami possono suscitare preoccupazione, quali comunicazioni e documenti conservare, e come rispondere con cautela. Imparerai anche come una preoccupazione di malafede differisce da un ordinario disaccordo su copertura o valore del reclamo, e quando una consulenza legale può aiutare, in particolare dopo una lesione grave, una controversia sulla responsabilità, o pressione per accettare un accordo rapido. Questi passaggi possono aiutare le persone ferite a Rosedale, Rochdale, e altrove nel Queens a mantenere un record più chiaro mentre valutano cosa fare dopo.
Punti Chiave
- Cerca modelli nella comunicazione, nell'indagine e nella condotta di accordo dell'assicuratore. Un singolo ritardo o un'offerta bassa non provano malafede.
- I segni di una compagnia assicurativa che agisce in malafede possono includere spiegazioni mutevoli, prove ignorate, o ritardi inspiegati ripetuti. Documenta cosa è accaduto e quando.
- Confronta la ragione dichiarata dall'assicuratore con la tua polizza, i documenti di reclamo e le prove disponibili per distinguere la condotta preoccupante da una controversia legittima.
- Conserva i documenti di reclamo e le comunicazioni, e rispondi in modo calmo e fattuale alle richieste ragionevoli piuttosto che ignorare o nascondere informazioni.
- Considera di parlare con un avvocato per infortuni di New York se sei gravemente ferito, la responsabilità è controversa, o sei pressato per raggiungere un accordo prima di comprendere il tuo reclamo.
Quali Sono i Segni di una Compagnia Assicurativa che Agisce in Malafede?
Ritardi inspiegati e messaggi confusi da parte di un assicuratore possono lasciare le persone ferite incerte su cosa sta accadendo a un reclamo o cosa fare dopo. Quella incertezza è stressante, soprattutto quando le esigenze mediche e altre perdite richiedono attenzione. Registra le interazioni problematiche, ma ricorda che uno scambio difficile non significa automaticamente che l'assicuratore abbia agito illegalmente.
La malafede è una gestione potenzialmente impropria di reclami valutata alla luce della polizza, degli obblighi dell'assicuratore, e della legge applicabile. La panoramica su Malafede assicurativa descrive esempi generali, ma non è una guida alla legge di New York. L'analisi legale qui può dipendere dal contesto e dai fatti specifici del reclamo. I segni di una compagnia assicurativa che agisce in malafede possono puntare a un modello più ampio, ma non sono prova da soli.
Per ulteriore contesto, questo video discute gli elementi che possono essere considerati in un reclamo di malafede:
Quali comportamenti dell'assicuratore possono suscitare una bandiera rossa?
Presta attenzione a ritardi ripetuti e inspiegati, spiegazioni che cambiano senza una ragione evidente, o un'indagine che sembra trascurare documenti rilevanti o altre prove. Queste sono preoccupazioni da documentare, non prova automatica di cattiva condotta. Il contesto ha importanza: un ritardo può avere una spiegazione, e un assicuratore può aver bisogno di più informazioni per valutare un reclamo.
Chiedi all'assicuratore di spiegare la sua posizione e le ragioni per iscritto. Se nega il reclamo o offre meno di quanto hai richiesto, confronta quella spiegazione con la lingua della polizza rilevante e le prove che hai presentato. Conserva copie datate di lettere, email, moduli e note da telefonate. Includi cosa hai inviato, quando l'hai inviato, e come l'assicuratore ha risposto. Un record chiaro può aiutare a mostrare se le azioni e le spiegazioni dell'assicuratore erano coerenti.
Un reclamo negato o sottovalutato significa automaticamente malafede?
No. Un assicuratore può contestare se la copertura si applica, chi era responsabile, se un infortunio o una perdita è stato causato dall'incidente, o quanto vale il reclamo. Quelle controversie possono essere legittime a seconda della polizza e delle prove. Un risultato deludente da solo non stabilisce malafede.
La questione non è solo quale decisione ha preso l'assicuratore, ma come l'ha raggiunta e comunicata. Il quadro giuridico di New York e qualsiasi rimedio disponibile dipendono dal tipo di reclamo, dai termini della polizza, e dalla condotta documentata. Un avvocato può rivedere quei dettagli prima che tu concluda se la gestione giustifichi ulteriori azioni.
Come Puoi Riconoscere un Modello di Gestione di Reclami in Malafede?
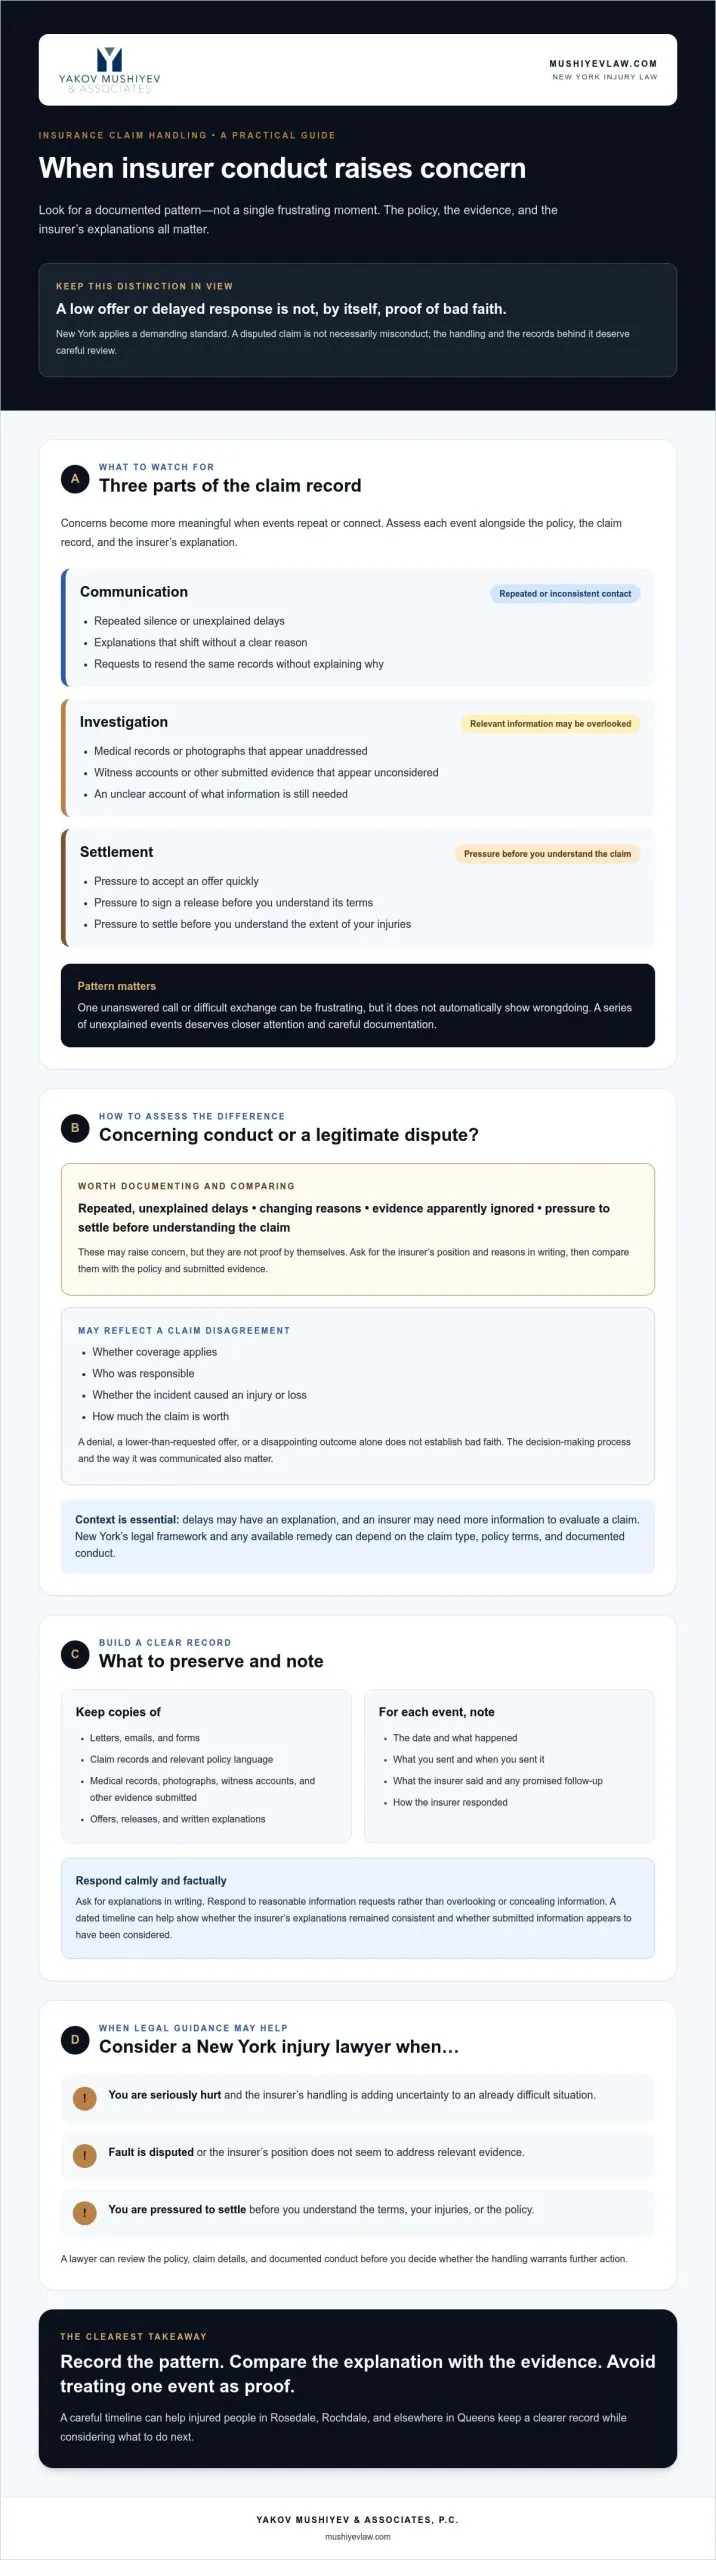
Una telefonata senza risposta può essere frustrante. Una serie di ritardi inspiegati, ragioni mutevoli, prove ignorate, e pressione per raggiungere un accordo merita un'attenzione più stretta. I segni di una compagnia assicurativa che agisce in malafede si valutano meglio come un modello, con ogni evento considerato insieme alla polizza, al record di reclamo, e alle spiegazioni dell'assicuratore.
Organizza ciò che osservi in tre aree:
- Comunicazione: silenzio ripetuto, spiegazioni incoerenti, o richieste di reinviare documenti senza spiegare perché sono necessari.
- Indagine: cartelle mediche rilevanti, fotografie, resoconti di testimoni, o altre informazioni inviate che sembrano non essere affrontate.
- Accordo: pressione per accettare un'offerta o firmare una liberatoria prima che tu comprenda i termini o l'estensione delle tue lesioni.
Per ogni evento, annota la data, cosa è accaduto, e cosa ha detto l'assicuratore. Non trattare nessun singolo evento come prova di torto. Una sequenza temporale può mostrare come il reclamo è stato gestito nel tempo, se le spiegazioni sono rimaste coerenti, e se le informazioni rilevanti sembrano essere state considerate.
Ritardi, silenzio, e spiegazioni mutevoli
Un'indagine ragionevole può richiedere tempo, specialmente se le informazioni mancano o sono contestate. La preoccupazione è l'inattività inspiegata o un resoconto mutevole di ciò che l'assicuratore ha bisogno o perché sta ritardando una decisione. Registra le date di contatto, i follow-up promessi, e ogni spiegazione. Se l'assicuratore chiede di nuovo i documenti che hai già inviato, rispondi per iscritto con la data di presentazione, allega o identifica la presentazione precedente se appropriato, e chiedi cosa rimane in sospeso.
Mantieni la tua risposta fattuale, e conserva il tuo messaggio e qualsiasi risposta. Quel record può aiutare a chiarire se la richiesta ripetuta riflette un problema di elaborazione, un genuino vuoto di informazioni, o un modello continuo che giustifica ulteriori domande.
Un'indagine debole o pressione per raggiungere un accordo
Annota domande senza risposta su prove o documenti che sembrano rilevanti per il reclamo. Per esempio, se hai inviato informazioni su trattamenti e la spiegazione dell'assicuratore non la affronta, chiedi se è stata ricevuta e considerata. Un'offerta di accordo rapido o una richiesta di liberatoria non è automaticamente illegale, ma la firma può influenzare i tuoi diritti. Conserva i documenti dell'offerta e le comunicazioni correlate, e chiedi consiglio prima di firmare termini che non comprendi.
Se credi che la condotta dell'assicuratore giustifichi l'attenzione normativa, il Dipartimento dei Servizi Finanziari dello Stato di New York accetta reclami dei consumatori attraverso il suo portale di reclami assicurativi. Un reclamo non è, di per sé, una conclusione legale di malafede. Per aiuto a comprendere come la condotta dell'assicuratore può influenzare un reclamo per infortunio dopo un incidente a New York, considera di parlare con un consulente legale riguardo alla guida sui reclami per infortuni a New York.
Malafede o una Controversia Legittima? Come Valutare la Differenza
Un reclamo può terminare con una negazione, un importo controverso, o un disaccordo sulla responsabilità senza che l'assicuratore agisca in malafede. La copertura può dipendere dalla formulazione della polizza, la responsabilità può essere contestata, e il valore di un reclamo per infortunio può essere oggetto di dibattito. Confronta la ragione della decisione con le prove disponibili e il modo in cui l'assicuratore ha gestito il reclamo.
I segni di una compagnia assicurativa che agisce in malafede non stabiliscono di per sé una violazione legale. Usa questo confronto per organizzare domande, non come sostituto per la revisione del reclamo specifico:
| Situazione | Come potrebbe apparire | Prove che possono chiarirla |
|---|---|---|
| Disaccordo ordinario | L'assicuratore contesta la copertura secondo un termine della polizza, chi ha causato l'incidente, se l'incidente ha causato un infortunio, o l'importo della perdita. | La polizza, la spiegazione della negazione o dell'offerta, i documenti del reclamo, e le prove su responsabilità, causalità, o perdite. |
| Condotta preoccupante | Le ragioni dell'assicuratore sembrano mutare, le informazioni inviate rilevanti non vengono affrontate, o le spiegazioni entrano in conflitto con il fascicolo dei reclami. | Lettere ed email datate, note telefoniche, prova di documenti inviati, e una sequenza temporale di spiegazioni mutevoli. |
| Fatti poco chiari | La ragione di una decisione è vaga, o è difficile dire se un documento è stato revisionato. | Una richiesta scritta di chiarimento, copie del materiale inviato, e la risposta dell'assicuratore. |
Perché il tipo di reclamo e la lingua della polizza hanno importanza
Un reclamo di prima parte è presentato da un assicurato alla propria compagnia assicurativa secondo la propria polizza. Un reclamo di terza parte è presentato da una persona ferita contro l'assicuratore di un'altra parte. Queste relazioni differiscono, e la lingua della polizza, il record di reclamo, e le regole legali applicabili possono influenzare il modo in cui ogni situazione viene valutata. Non supporre che un test di malafede si applichi a ogni reclamo. La legge statutaria di New York e la giurisprudenza richiedono una revisione specifica del caso.
Quali prove possono aiutare a distinguere i due?
Inizia con la ragione dichiarata dall'assicuratore. Confrontala con i termini della polizza rilevanti e le informazioni che hai fornito, come cartelle mediche, fotografie, o altri documenti di reclamo. Poi rivedi le comunicazioni successive: la spiegazione è rimasta coerente, e l'assicuratore ha affrontato le informazioni che potevano influenzare la sua decisione?
Una cronologia può rendere il fascicolo più facile da valutare. Elenca le date chiave, quello che hai presentato, quello che ha detto l'assicuratore e qualsiasi follow-up. Quella sequenza può aiutare l'avvocato a determinare se la questione è una controversia legittima, un'interruzione di comunicazione, o una condotta che merita un esame legale più attento. Le prove informano tale valutazione, ma non garantiscono una conclusione legale o un risarcimento.
Cosa dovresti fare se sospetti malafede a New York?
Se la gestione della tua rivendicazione di infortunio da parte dell'assicuratore sembra incoerente o ingiusta, concentrati innanzitutto sulla creazione di un fascicolo affidabile. I segni di una compagnia assicurativa che agisce in malafede possono essere difficili da valutare mentre una rivendicazione è ancora in corso. Un fascicolo chiaro e fattuale può aiutarti tu e un avvocato a valutare quello che è accaduto senza fare affidamento su ipotesi sulle intenzioni di un perito.
Costruisci una cronologia chiara della gestione del sinistro
Conserva i documenti in un unico luogo protetto e organizzato. Salva la polizza, le lettere di rivendicazione, gli avvisi di rifiuto, le cartelle cliniche, le fatture, i messaggi di posta elettronica, i messaggi del portale e le offerte di transazione. Per le telefonate, annota la data, il nome della persona, i punti principali discussi, i documenti richiesti e il follow-up promesso. Mantieni le note neutrali: registra quello che è stato detto e fatto, non quello che sospetti l'abbia motivato.
Utilizza questa lista di controllo per proteggere il fascicolo e comunicare con attenzione:
- Conserva i documenti. Tieni copie della tua polizza, della corrispondenza di rivendicazione, delle cartelle cliniche, delle fatture e dei materiali di supporto. Conserva i file originali quando possibile.
- Costruisci una cronologia datata. Registra le telefonate, i messaggi di posta elettronica, le richieste, le presentazioni, le spiegazioni e le risposte promesse. Salva la prova di quando hai inviato le informazioni richieste.
- Scrivi in modo calmo e fattuale. Chiedi che le decisioni poco chiare o le richieste ripetute di documenti siano spiegate per iscritto. Correggi gli errori e rispondi veracemente alle richieste legittime.
- Rivedi prima di firmare. Conserva le comunicazioni di transazione e le versioni liberatorie. Non firmare un documento che non comprendi; fai domande e ottieni consigli sui suoi termini prima.
- Cerca una guida specifica per il caso. Fai esaminare il fascicolo di rivendicazione, i termini della polizza e i limiti di tempo rilevanti da un avvocato qualificato il prima possibile.
Non nascondere fatti rilevanti o ignorare richieste ragionevoli. Se sei incerto su quello che l'assicuratore ti sta chiedendo, richiedi chiarimenti per iscritto e conserva la tua risposta. Presentare o considerare un reclamo non sostituisce la verifica dei termini che possono applicarsi alla tua particolare rivendicazione. Non presumere che un termine generale si applichi a ogni polizza o questione legale; chiedi all'avvocato di verificare i limiti di tempo prontamente.
Ottieni la guida legale di New York prima di escalare
Un avvocato infortunistico può esaminare la polizza e le comunicazioni di rivendicazione, valutare quale prova è stata presentata e considerare se la controversia riguarda il tuo stesso assicuratore o l'assicuratore di un'altra parte. Quel contesto è importante. Per una panoramica del processo più ampio, vedi il processo di rivendicazione di lesioni personali di New York. Se la controversia segue un infortunio da veicolo a motore, la guida legale per incidenti automobilistici a Queens può offrire contesto rilevante.
Se hai una rivendicazione di infortunio a Rosedale, Rochdale o altrove a Queens e hai bisogno di aiuto per comprendere i tuoi prossimi passi, discuti la tua rivendicazione di infortunio con un avvocato.
Quando dovresti parlare con un avvocato infortunistico riguardo a un assicuratore?
Considera di parlare con un avvocato infortunistico se sei gravemente ferito, la posizione dell'assicuratore è poco chiara, la responsabilità è controversa, o ti viene chiesto di accettare una transazione prima di comprendere i suoi termini o l'estensione delle tue lesioni. I segni di una compagnia assicurativa che agisce in malafede possono sollevare questioni importanti, ma un avvocato può valutare il fascicolo della rivendicazione e spiegare cosa i fatti possono supportare secondo la legge di New York. Un rifiuto o un'offerta bassa da sola non stabilisce illecito.
L'avvocato può esaminare le comunicazioni dell'assicuratore, il linguaggio della polizza pertinente, i documenti medici e dell'incidente e se la rivendicazione è contro il tuo stesso assicuratore o l'assicuratore di un'altra parte. Tale esame può aiutare a distinguere una controversia ordinaria su copertura, responsabilità o valore da una gestione che può giustificare un'indagine più approfondita. Non garantisce una particolare conclusione o risultato.
Cosa portare a una discussione iniziale del caso
Non devi avere ogni documento pronto per fare domande. Raccogli quello che puoi e annota quello che manca. I materiali utili possono includere:
- La tua polizza assicurativa, se disponibile, e il numero di rivendicazione.
- Lettere di rifiuto, prenotazione di diritti o altre lettere di rivendicazione, insieme a offerte di transazione e comunicazioni correlate.
- Un registro dei contatti datato che mostra le telefonate, le richieste, i documenti presentati e i follow-up promessi.
- Documenti medici e fatture rilevanti, stime di riparazione, informazioni su perdita di salario e documenti dell'incidente, a seconda dell'infortunio e della rivendicazione.
Prima della discussione, scrivi i motivi dichiarati dall'assicuratore per la sua decisione e tutte le domande che hai su quei motivi. Chiedi quali termini possono applicarsi e falli verificare per la tua rivendicazione specifica. I limiti di tempo possono dipendere dalla polizza, dal tipo di rivendicazione e dalla questione legale, quindi non fare affidamento su una stima generale.
Come un avvocato può aiutarti a valutare i prossimi passi
Un avvocato può organizzare il fascicolo, confrontare le spiegazioni dell'assicuratore con la polizza e le prove presentate e discutere i possibili prossimi passi. Quelle opzioni dipendono dai fatti. Un esame non significa che una causa sia necessaria e non può promettere un particolare risarcimento. Se la tua preoccupazione segue un infortunio su proprietà privata, apprendi di più sulla rappresentanza di cadute e scivolamenti a Queens.
Yakov Mushiyev & Associates, P.C. rappresenta persone ferite a New York, incluse quelle in incidenti automobilistici, di camion, motociclistici, pedoni, costruzione e cadute e scivolamenti. Se sei incerto su come la condotta di un assicuratore influisca sulla tua rivendicazione di infortunio, puoi contattare lo studio per discutere la tua rivendicazione di infortunio di New York. Un esame misurato può aiutarti a comprendere le questioni e prendere decisioni informate senza presumere che l'assicuratore abbia agito illecitamente.
Proteggi la tua rivendicazione di infortunio con un passo successivo chiaro
Una decisione difficile sulla rivendicazione non significa automaticamente malafede. I segni di una compagnia assicurativa che agisce in malafede sono più significativi quando formano un modello documentato, come ritardi inspiegabili, spiegazioni mutevoli o prove rilevanti non affrontate. Mantieni i comunicazioni e i fascicoli di rivendicazione organizzati, confronta i motivi dell'assicuratore con la polizza e le informazioni presentate, ed evita di firmare documenti di transazione che non comprendi.
La legge di New York può dipendere dal tipo di rivendicazione, dai termini della polizza e dai fatti specifici. Un avvocato può esaminare il fascicolo e aiutarti a comprendere se la condotta dell'assicuratore sembra essere una controversia ordinaria o giustifica un'ulteriore indagine. Yakov Mushiyev & Associates, P.C. rappresenta vittime di incidenti di New York in rivendicazioni di infortunio da veicoli a motore, costruzione e responsabilità civile su proprietà privata. Lo studio può discutere come le azioni di un assicuratore possono influire sulla tua rivendicazione di infortunio, senza promettere un particolare risultato.
Se sei a Rosedale, Rochdale o altrove a Queens e vuoi comprendere le tue opzioni, contatta Yakov Mushiyev & Associates, P.C. per discutere la tua rivendicazione di infortunio. Un esame attento può aiutarti ad andare avanti con maggiore chiarezza e fiducia.
Domande frequenti
Quali sono i segni più comuni di una compagnia assicurativa che agisce in malafede?
I segni comuni di una compagnia assicurativa che agisce in malafede possono includere ritardi ripetuti e inspiegabili, motivi incoerenti per una decisione, mancata risposta alle prove rilevanti che hai presentato, o pressione per accettare termini di transazione poco chiari. Questi sono segnali di avvertimento, non prova automatica di illecito. La polizza, il tipo di rivendicazione, il fascicolo completo e la legge di New York sono tutti importanti. Conserva le comunicazioni e i documenti, quindi cerca una guida legale individualizzata prima di trarre conclusioni sulla condotta dell'assicuratore.
Può un assicuratore rifiutare una rivendicazione senza agire in malafede?
Sì. Un assicuratore può rifiutare una rivendicazione a causa di una controversia genuina su copertura, responsabilità, causalità, esclusioni di polizza o le prove disponibili. Non essere d'accordo con la decisione non, di per sé, stabilisce malafede. Esamina il rifiuto scritto insieme al linguaggio della polizza pertinente e ai fascicoli di rivendicazione. Conserva copie delle comunicazioni e delle prove presentate. Un avvocato può valutare i fatti specifici e spiegare se il ragionamento e la gestione dell'assicuratore sollevano ulteriori preoccupazioni secondo la legge di New York.
Quanto tempo può impiegare una compagnia assicurativa per indagare su una rivendicazione a New York?
Non c'è una cronologia di indagine che si applica a ogni rivendicazione e circostanza. Il tempismo può dipendere dal tipo di rivendicazione, dai termini della polizza, dalle informazioni necessarie e dai requisiti applicabili di New York. Registra quando hai presentato documenti e contattato l'assicuratore e richiedi un aggiornamento dello stato scritto se sei incerto su quello che rimane in sospeso. Conserva la risposta. Se i ritardi sembrano inspiegabili o una scadenza potrebbe approssimarsi, cerca un esame legale rapido e fai verificare i limiti di tempo specifici.
Cosa dovrei fare se un perito assicurativo continua a ritardare il mio sinistro?
Mantieni un registro datato delle telefonate e dei messaggi, salva le lettere e i messaggi di posta elettronica e conserva la prova dei documenti che hai presentato. Chiedi al perito per iscritto di identificare gli articoli in sospeso e di spiegare lo stato dell'indagine. Mantieni la tua comunicazione calma e fattuale e salva la risposta. Un ritardo da solo non prova malafede. Se l'assicuratore rimane irresponsivo o il ritardo influisce sulla tua rivendicazione di infortunio, un avvocato può esaminare il fascicolo e discutere i possibili prossimi passi secondo la legge di New York.
Un'offerta di transazione bassa prova che un assicuratore sta agendo in malafede?
No. Un'offerta bassa può riflettere una controversia su responsabilità, danni, prove mediche o limiti di polizza. La gestione della rivendicazione circostante può comunque meritare una revisione, ma l'importo da solo non stabilisce malafede. Confronta l'offerta e la spiegazione dell'assicuratore con i tuoi documenti e la polizza. Non firmare una versione liberatoria fino a quando non comprendi i suoi termini e come potrebbe influire sui tuoi diritti. Considera una consulenza legale specifica per il caso, soprattutto se i tuoi infortuni o il trattamento futuro rimangono incerti.
Puoi citare in giudizio una compagnia assicurativa per malafede a New York?
Se una rivendicazione legale o un rimedio possono essere disponibili dipende dalla tua relazione con l'assicuratore, dalla polizza, dalla condotta in questione e dalla legge attuale di New York. Insurance Law § 2601 affronta le pratiche inique di liquidazione dei sinistri, ma non dà agli individui un diritto privato di citare in giudizio esclusivamente per una violazione di quella sezione. Altre teorie legali possono dipendere dalle circostanze. Chiedi a un avvocato di New York di rivedere il fascicolo completo e di verificare lo standard applicabile prima di decidere come procedere.
Quali prove dovrei conservare se sospetto che un assicuratore stia gestendo male la mia rivendicazione?
Conserva la tua polizza, i moduli di reclamo (claim), le lettere di diniego, le offerte di transazione, le email, i messaggi del portale e gli eventuali documenti medici o di riparazione pertinenti. Mantieni un registro datato di chiamate, presentazioni e risposte, e organizza le copie per data conservando gli originali quando possibile. Non modificare i documenti o speculare sulle motivazioni del perito nei tuoi appunti. Un chiaro ordine cronologico può aiutare un avvocato a valutare quanto accaduto e confrontare le spiegazioni dell'assicuratore con i documenti e le prove nel tuo fascicolo.
Devo assumere un avvocato se la compagnia assicurativa ritarda o nega il mio reclamo (claim) per lesioni personali?
Una consulenza legale può essere utile se le spiegazioni dell'assicuratore cambiano continuamente, le prove presentate non vengono considerate, una liberatoria è poco chiara, o la controversia sta influenzando un reclamo (claim) per lesioni personali. Un avvocato può esaminare la polizza e il fascicolo del reclamo (claim), spiegare le opzioni possibili e aiutare a identificare i termini di scadenza che devono essere verificati tempestivamente. Nessun risultato può essere garantito. Se la tua lesione è avvenuta a Rosedale, Rochdale o altrove nel Queens, porta i documenti pertinenti a una discussione iniziale affinché il consulente legale possa valutare la tua situazione.
Hai subito un infortunio? Parla oggi con un avvocato.
Consulenza gratuita. Nessun onorario se non vinciamo.
718.775.3110