
Низкое предложение или задержанный ответ не являются автоматическим доказательством недобросовестности. Признаки недобросовестного поведения страховой компании с большей вероятностью проявляются через документированную систему, такую как повторяющиеся запросы одних и тех же документов, меняющиеся объяснения, игнорирование доказательств или давление на заключение мирового соглашения до того, как вы поймете характер своих травм и положения полиса. Когда вы уже имеете дело с болью и неопределенностью, такая тактика может затруднить защиту вашего требования.
Ваши опасения заслуживают внимания, но оспариваемое требование не обязательно является нарушением. Нью-Йорк применяет высокий стандарт, поэтому поведение страховщика и документы, его подтверждающие, имеют значение. В этой статье объясняется, какое поведение при рассмотрении требований может вызвать озабоченность, какую корреспонденцию и документы нужно сохранять и как осторожно реагировать. Вы также узнаете, чем недобросовестность отличается от обычного разногласия по поводу покрытия или стоимости требования, и когда может потребоваться юридическая помощь, в частности после серьезной травмы, спора об ответственности или давления на принятие быстрого урегулирования. Эти шаги могут помочь пострадавшим в Розедейле, Рочдейле и других местах в Куинсе вести более ясный учет, пока они обдумывают, что делать дальше.
Основные выводы
- Обратите внимание на закономерности в коммуникации страховщика, расследовании и процедуре урегулирования. Единая задержка или низкое предложение не доказывают недобросовестность.
- Признаки недобросовестного поведения страховой компании могут включать меняющиеся объяснения, игнорирование доказательств или повторяющиеся необъяснённые задержки. Документируйте, что произошло и когда.
- Сравните указанную страховщиком причину с условиями вашего полиса, записями по требованию и имеющимися доказательствами, чтобы отличить тревожное поведение от законного разногласия.
- Сохраняйте документы и коммуникацию по требованию, и реагируйте спокойно и по существу на обоснованные запросы, а не игнорируйте и не скрывайте информацию.
- Рассмотрите возможность консультации с адвокатом по травмам штата Нью-Йорк, если вы получили серьезную травму, ответственность оспаривается или вас давят с целью урегулирования до того, как вы поймете свое требование.
Каковы признаки недобросовестного поведения страховой компании?
Необъяснённые задержки и неясные сообщения от страховщика могут оставить пострадавших в замешательстве относительно того, что происходит с требованием или что делать дальше. Эта неопределённость напряжена, особенно когда медицинские потребности и другие убытки требуют внимания. Записывайте тревожные взаимодействия, но помните, что один сложный обмен не означает автоматически, что страховщик действовал противозаконно.
Недобросовестность — это потенциально ненадлежащее рассмотрение требования, оцениваемое в свете полиса, обязательств страховщика и действующего законодательства. Обзор Insurance bad faith содержит общие примеры, но это не руководство по законам Нью-Йорка. Юридический анализ здесь может зависеть от контекста и конкретных фактов требования. Признаки недобросовестного поведения страховой компании могут указывать на более широкую систему, но сами по себе они не являются доказательством.
Для дополнительной справки, это видео обсуждает элементы, которые могут рассматриваться в требовании недобросовестности:
Какое поведение страховщика может вызвать красный флаг?
Обратите внимание на повторяющиеся, необъяснённые задержки, объяснения, которые меняются без очевидной причины, или расследование, которое, похоже, упускает релевантные документы или другие доказательства. Это опасения, которые нужно документировать, но не автоматическое доказательство нарушения. Контекст имеет значение: задержка может иметь объяснение, и страховщику может понадобиться дополнительная информация для оценки требования.
Попросите страховщика письменно объяснить его позицию и причины. Если он отклонит требование или предложит меньше, чем вы просили, сравните это объяснение с соответствующим текстом полиса и представленными вами доказательствами. Сохраняйте датированные копии писем, писем по электронной почте, форм и записей звонков. Укажите, что вы отправили, когда вы это отправили и как страховщик ответил. Ясный учет может помочь показать, были ли действия и объяснения страховщика согласованными.
Означает ли отклонённое или недооценённое требование автоматически недобросовестность?
Нет. Страховщик может оспорить, применяется ли покрытие, кто был ответственным, была ли травма или убыток вызваны инцидентом, или сколько стоит требование. Эти разногласия могут быть законными в зависимости от полиса и доказательств. Разочаровывающий результат сам по себе не устанавливает недобросовестность.
Вопрос не только в том, какое решение принял страховщик, но и в том, как он это решение принял и донес до вас. Правовая база Нью-Йорка и любой доступный способ правовой защиты зависят от типа требования, условий полиса и документированного поведения. Адвокат может рассмотреть эти детали до того, как вы сделаете вывод о том, требует ли обращение дальнейших действий.
Как распознать систему недобросовестного рассмотрения требований?
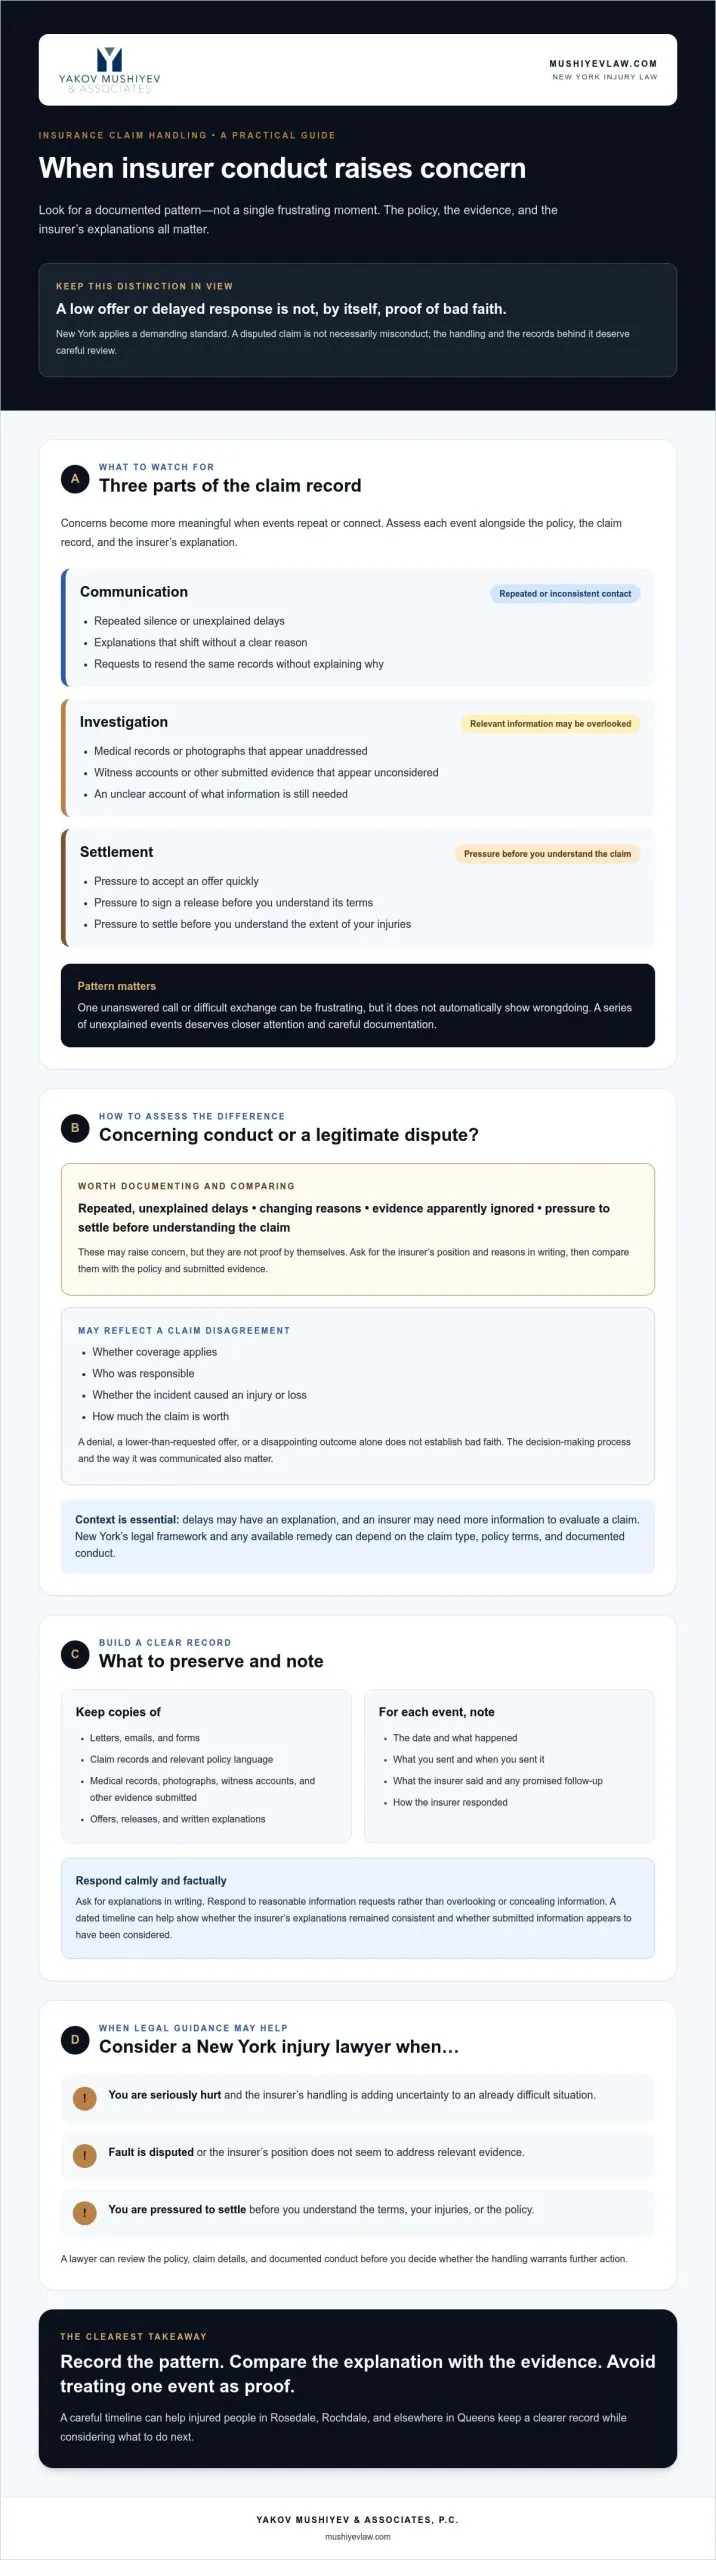
Один неответленный звонок может быть разочаровывающим. Серия необъяснённых задержек, меняющихся причин, игнорирования доказательств и давления на заключение мирового соглашения заслуживает более внимательного рассмотрения. Признаки недобросовестного поведения страховой компании лучше всего оцениваются как система, с каждым событием, рассматриваемым наряду с полисом, записью по требованию и объяснениями страховщика.
Организуйте наблюдения в трёх областях:
- Коммуникация: повторяющееся молчание, несогласованные объяснения или запросы на повторную отправку документов без объяснения причины их необходимости.
- Расследование: релевантные медицинские записи, фотографии, свидетельские показания или иная представленная информация, которая, похоже, остаётся без внимания.
- Урегулирование: давление на принятие предложения или подписание релиза до того, как вы поймёте условия или масштаб своих травм.
Для каждого события отметьте дату, что произошло и что сказал страховщик. Не рассматривайте ни одно событие как доказательство неправомерности. График может показать, как требование рассматривалось с течением времени, остались ли объяснения согласованными и была ли релевантная информация, похоже, учтена.
Задержки, молчание и меняющиеся объяснения
Разумное расследование может занять время, особенно если информация отсутствует или оспаривается. Опасение заключается в необъяснённой бездеятельности или изменяющемся рассказе о том, что нужно страховщику или почему он задерживает решение. Записывайте даты контактов, обещанные последующие действия и каждое объяснение. Если страховщик снова просит документы, которые вы уже отправили, ответьте письменно с датой подачи, приложите или определите предыдущую подачу, если это уместно, и спросите, что остаётся невыполненным.
Ваш ответ должен быть фактическим, и сохраняйте сообщение и любой ответ. Этот учет может помочь уточнить, отражает ли повторный запрос проблему обработки, истинный пробел в информации или продолжающуюся систему, которая оправдывает дальнейшие вопросы.
Слабое расследование или давление на урегулирование
Отметьте необъяснённые вопросы о доказательствах или документах, которые, похоже, имеют отношение к требованию. Например, если вы представили информацию о лечении, а объяснение страховщика её не рассматривает, спросите, была ли она получена и учтена. Быстрое предложение об урегулировании или запрос на релиз не являются автоматически противозаконными, но подписание может повлиять на ваши права. Сохраняйте документы предложения и связанную коммуникацию, и ищите совет перед подписанием условий, которые вы не понимаете.
Если вы полагаете, что поведение страховщика требует внимания регулирующих органов, Департамент финансовых услуг штата Нью-Йорк принимает жалобы потребителей через свой портал жалоб на страховщиков. Жалоба сама по себе не является юридическим выводом о недобросовестности. Для помощи в понимании того, как поведение страховщика может повлиять на требование о травме после несчастного случая в Нью-Йорке, рассмотрите возможность консультации с адвокатом по руководству по требованиям о травме в Нью-Йорке.
Недобросовестность или законное разногласие? Как оценить разницу
Требование может закончиться отклонением, оспариваемой суммой или разногласием об ответственности без того, чтобы страховщик действовал недобросовестно. Покрытие может зависеть от формулировки полиса, ответственность может быть оспорена, и стоимость требования о травме может быть предметом дебатов. Сравните причину решения с имеющимися доказательствами и способом обращения со страховщиком с требованием.
Признаки недобросовестного поведения страховой компании сами по себе не устанавливают юридическое нарушение. Используйте это сравнение для организации вопросов, а не как замену рассмотрению конкретного требования:
| Ситуация | Как это может выглядеть | Доказательства, которые могут это уточнить |
|---|---|---|
| Обычное разногласие | Страховщик оспорит покрытие в соответствии с условиями полиса, кто вызвал инцидент, вызвал ли инцидент травму или размер убытка. | Полис, объяснение отклонения или предложения, записи по требованию и доказательства об ответственности, причинности или убытках. |
| Тревожное поведение | Причины страховщика, похоже, меняются, релевантная представленная информация остаётся без внимания или объяснения конфликтуют с файлом требования. | Датированные письма и письма по электронной почте, записи звонков, доказательство представленных документов и график меняющихся объяснений. |
| Неясные факты | Причина решения неясна или трудно определить, был ли документ рассмотрен. | Письменный запрос на уточнение, копии представленных материалов и ответ страховщика. |
Почему тип требования и формулировка полиса имеют значение
Требование первой стороны — это требование застрахованного к своему собственному страховщику в соответствии с его полисом. Требование третьей стороны — это требование, поданное пострадавшим против страховщика другой стороны. Эти отношения различаются, и формулировка полиса, запись по требованию и применимые правила могут повлиять на оценку каждой ситуации. Не предполагайте, что один тест недобросовестности применяется ко всем требованиям. Законодательство Нью-Йорка и судебная практика требуют рассмотрения в зависимости от конкретного случая.
Какие доказательства могут помочь отличить два разногласия?
Начните с указанной страховщиком причины. Сравните её с соответствующими условиями полиса и информацией, которую вы предоставили, такой как медицинские записи, фотографии или другие документы по требованию. Затем просмотрите последующую коммуникацию: оставалось ли объяснение согласованным и рассматривал ли страховщик информацию, которая может повлиять на его решение?
Хронология может облегчить оценку документации. Укажите ключевые даты, что вы предоставили, что сказала страховая компания и любые последующие действия. Эта последовательность может помочь адвокату определить, является ли проблема законным спором, сбоем в общении или поведением, требующим более тщательного правового анализа. Доказательства информируют эту оценку, но не гарантируют судебное решение или возмещение убытков.
Что делать, если вы подозреваете недобросовестное поведение страховой компании в Нью-Йорке?
Если обработка страховой компанией вашей претензии о травме кажется вам непоследовательной или несправедливой, в первую очередь сосредоточьтесь на создании надежной документации. Признаки того, что страховая компания действует недобросовестно, могут быть трудными для оценки, пока претензия все еще рассматривается. Четкое, фактическое досье может помочь вам и адвокату оценить произошедшее без опоры на предположения о намерениях эксперта по страховым требованиям.
Составьте четкую хронологию обработки претензии
Храните записи в одном защищенном, организованном месте. Сохраняйте полис, письма о претензиях, уведомления об отказе, медицинские карты, счета, электронные письма, сообщения через портал и предложения об урегулировании. Для телефонных разговоров отмечайте дату, имя собеседника, основные обсуждаемые вопросы, запрашиваемые документы и обещанные уточнения. Ведите записи объективно: фиксируйте то, что было сказано и сделано, а не то, что вы предполагаете о его мотивации.
Используйте этот контрольный список для защиты документации и осторожного общения:
- Сохраняйте документы. Храните копии вашего полиса, корреспонденции по претензиям, медицинских карт и вспомогательных материалов. По возможности сохраняйте оригиналы файлов.
- Ведите датированную хронологию. Записывайте звонки, электронные письма, запросы, предоставления, объяснения и обещанные ответы. Сохраняйте доказательства того, когда вы отправили запрашиваемую информацию.
- Пишите спокойно и фактически. Просите объяснить неясные решения или повторяющиеся запросы документов в письменной форме. Исправляйте ошибки и честно отвечайте на законные запросы.
- Проверяйте перед подписанием. Храните переписку об урегулировании и расписки. Не подписывайте документ, который вы не понимаете; сначала задайте вопросы и получите совет о его условиях.
- Обратитесь за рекомендациями, относящимися к конкретному делу. Попросите квалифицированного адвоката рассмотреть досье претензии, условия полиса и применимые сроки как можно скорее.
Не скрывайте релевантные факты и не игнорируйте обоснованные запросы. Если вы не уверены, что просит страховая компания, запросите уточнение в письменной форме и сохраните ваш ответ. Подача или рассмотрение жалобы не заменяет проверку сроков, которые могут применяться к вашей конкретной претензии. Не предполагайте, что общий срок применяется ко всем полисам или правовым вопросам; обратитесь к адвокату для проверки сроков как можно скорее.
Получите юридическую консультацию в Нью-Йорке перед эскалацией
Адвокат по травмам может рассмотреть полис и переписку по претензиям, оценить предоставленные доказательства и рассмотреть, является ли спор касается вашей собственной страховой компании или страховой компании другой стороны. Этот контекст имеет значение. Для обзора более широкого процесса см. процесс подачи претензий о травмах в Нью-Йорке. Если спор касается травмы при дорожно-транспортном происшествии, рекомендации по правовым вопросам автомобильных аварий в Квинсе могут предоставить соответствующий контекст.
Если у вас есть претензия о травме в Розедейле, Рочдейле или другом месте в Квинсе и вам нужна помощь в понимании ваших следующих шагов, обсудите вашу претензию о травме с адвокатом.
Когда следует обратиться к адвокату по травмам по поводу страховой компании?
Рассмотрите возможность обращения к адвокату по травмам, если вы серьезно ранены, позиция страховой компании неясна, ответственность оспаривается или вас давят, чтобы вы согласились с урегулированием, прежде чем вы поймете его условия или степень своих травм. Признаки того, что страховая компания действует недобросовестно, могут поднять важные вопросы, но адвокат может оценить досье претензии и объяснить, что факты могут поддерживать в соответствии с законодательством Нью-Йорка. Отказ или низкое предложение само по себе не подтверждает неправомерное поведение.
Адвокат может рассмотреть коммуникации страховой компании, релевантный текст полиса, медицинские и документы об инциденте, а также определить, является ли претензия против вашей собственной страховой компании или страховой компании другой стороны. Такой анализ может помочь различить обычный спор о страховом покрытии, ответственности или стоимости от обработки, которая может потребовать более тщательного исследования. Это не гарантирует конкретное решение или результат.
Что взять на первоначальное обсуждение дела
Вам не нужно иметь все документы в готовом виде, чтобы задать вопросы. Соберите то, что можете, и отметьте, что отсутствует. Полезные материалы могут включать:
- Ваш полис страхования, если доступен, и номер претензии.
- Письма об отказе, оговорке прав или другие письма по претензиям, вместе с предложениями об урегулировании и связанной перепиской.
- Датированный журнал контактов, показывающий звонки, запросы, предоставленные документы и обещанные уточнения.
- Релевантные медицинские карты и счета, сметы на ремонт, информацию о потере заработной платы и документы об инциденте в зависимости от травмы и претензии.
Перед обсуждением запишите указанные страховой компанией причины ее решения и любые вопросы, которые у вас есть по этим причинам. Узнайте, какие сроки могут применяться, и верифицируйте их для вашей конкретной претензии. Сроки могут зависеть от полиса, типа претензии и правового вопроса, поэтому не полагайтесь на общую оценку.
Как адвокат может помочь вам оценить следующие шаги
Адвокат может организовать документацию, сравнить объяснения страховой компании с полисом и предоставленными доказательствами и обсудить возможные следующие шаги. Эти варианты зависят от фактов. Анализ не означает, что судебный процесс необходим, и он не может обещать конкретное возмещение убытков. Если ваше беспокойство касается травмы в месте, узнайте больше о представлении в делах поскальзывания и падения в Квинсе.
Yakov Mushiyev & Associates, P.C. представляет людей, раненых в Нью-Йорке, включая дорожно-транспортные происшествия, грузовики, мотоциклы, пешеходов, строительство и травмы в результате поскальзывания и падения. Если вы не уверены, как поведение страховой компании влияет на вашу претензию о травме, вы можете обратиться в фирму для обсуждения вашей претензии о травме в Нью-Йорке. Уравновешенный анализ может помочь вам понять проблемы и принимать обоснованные решения без предположения о неправомерном поведении страховой компании.
Защитите свою претензию о травме четким следующим шагом
Сложное решение по претензии не означает автоматически недобросовестное поведение. Признаки того, что страховая компания действует недобросовестно, более значимы, когда они формируют задокументированную закономерность, такую как необъяснимые задержки, изменяющиеся объяснения или релевантные доказательства, которые не рассматриваются. Ведите организованную корреспонденцию и досье претензий, сравнивайте причины страховой компании с полисом и предоставленной информацией и избегайте подписания документов об урегулировании, которые вы не понимаете.
Закон Нью-Йорка может зависеть от типа претензии, условий полиса и конкретных фактов. Адвокат может рассмотреть досье и помочь вам понять, кажется ли поведение страховой компании обычным спором или потребует дальнейшего исследования. Yakov Mushiyev & Associates, P.C. представляет жертв несчастных случаев в Нью-Йорке при дорожно-транспортных происшествиях, строительстве и претензиях по травмам, связанным с имуществом. Фирма может обсудить, как действия страховой компании могут повлиять на вашу претензию о травме, без обещания конкретного результата.
Если вы находитесь в Розедейле, Рочдейле или другом месте в Квинсе и хотите понять ваши варианты, обратитесь в Yakov Mushiyev & Associates, P.C. для обсуждения вашей претензии о травме. Тщательный анализ может помочь вам двигаться вперед с большей ясностью и уверенностью.
Часто задаваемые вопросы
Каковы наиболее распространенные признаки того, что страховая компания действует недобросовестно?
Распространенные признаки того, что страховая компания действует недобросовестно, могут включать повторяющиеся необъяснимые задержки, непоследовательные причины принятого решения, невнимание к релевантным доказательствам, которые вы предоставили, или давление на вас, чтобы вы приняли неясные условия урегулирования. Это предупредительные знаки, но не автоматическое доказательство неправомерного поведения. Полис, тип претензии, полное досье и закон Нью-Йорка имеют значение. Сохраняйте коммуникации и документы, затем обратитесь за индивидуальным юридическим советом перед тем, как делать выводы о поведении страховой компании.
Может ли страховая компания отклонить претензию без недобросовестного поведения?
Да. Страховая компания может отклонить претензию из-за подлинного спора о страховом покрытии, ответственности, причинно-следственной связи, исключениях из полиса или имеющихся доказательствах. Несогласие с решением само по себе не подтверждает недобросовестное поведение. Рассмотрите письменный отказ вместе с релевантным текстом полиса и досье претензии. Храните копии коммуникаций и предоставленных доказательств. Адвокат может оценить конкретные факты и объяснить, вызывает ли обоснование и обработка страховой компанией дальнейшее беспокойство в соответствии с законом Нью-Йорка.
Сколько времени страховая компания может занять на расследование претензии в Нью-Йорке?
Нет одного расписания расследования, которое применялось бы к каждой претензии и обстоятельству. Сроки могут зависеть от типа претензии, условий полиса, необходимой информации и применимых требований Нью-Йорка. Записывайте, когда вы предоставили документы и контактировали со страховой компанией, и запросите письменное обновление статуса, если вы не уверены, что остается выполнить. Сохраняйте ответ. Если задержки кажутся необъяснимыми или близится крайний срок, обратитесь за своевременным правовым анализом и проверьте любые конкретные сроки.
Что мне делать, если эксперт по страховым требованиям постоянно откладывает рассмотрение моей претензии?
Ведите датированный журнал звонков и сообщений, сохраняйте письма и электронные письма и храните доказательства предоставленных вами документов. Попросите эксперта по требованиям в письменной форме указать выполненные задачи и объяснить статус расследования. Ведите свою коммуникацию в спокойном и объективном тоне и сохраняйте ответ. Задержка сама по себе не доказывает недобросовестное поведение. Если страховая компания остается неответчивой или задержка влияет на вашу претензию о травме, адвокат может рассмотреть досье и обсудить возможные следующие шаги в соответствии с законом Нью-Йорка.
Доказывает ли низкое предложение об урегулировании, что страховая компания действует недобросовестно?
Нет. Низкое предложение может отражать спор о ответственности, убытках, медицинских доказательствах или пределах полиса. Окружающая обработка претензии может по-прежнему заслуживать анализа, но сумма сама по себе не подтверждает недобросовестное поведение. Сравните предложение и объяснение страховой компании с вашими записями и полисом. Не подписывайте расписку, пока не поймете ее условия и как она может повлиять на ваши права. Рассмотрите юридический совет, относящийся к конкретному делу, особенно если ваши травмы или будущее лечение остаются неопределенными.
Могу ли я подать в суд на страховую компанию за недобросовестное поведение в Нью-Йорке?
Доступность судебного иска или средства правовой защиты зависит от вашего отношения к страховой компании, полиса, рассматриваемого поведения и действующего закона Нью-Йорка. Закон о страховании § 2601 рассматривает несправедливые практики урегулирования претензий, но он не дает частным лицам право на самостоятельный судебный иск только за нарушение этого раздела. Другие правовые теории могут зависеть от обстоятельств. Попросите адвоката Нью-Йорка рассмотреть полное досье и верифицировать применимый стандарт перед тем, как решить, как действовать.
Какие доказательства следует сохранять, если я подозреваю, что страховая компания неправильно обрабатывает мою претензию?
Сохраняйте вашу страховку, бланки исков, письма об отказе, предложения об урегулировании, электронные письма, сообщения портала и соответствующие медицинские или отчеты о ремонте. Ведите датированный журнал звонков, подач документов и ответов, организуйте копии по датам, сохраняя оригиналы, когда это возможно. Не редактируйте записи и не высказывайте предположения о мотивах эксперта в ваших заметках. Четкая хронология может помочь адвокату оценить произошедшее и сравнить объяснения страховщика с документами и доказательствами в вашем деле.
Должен ли я нанять адвоката, если страховая компания задерживает или отклоняет мой иск о травме?
Правовые консультации могут помочь, если объяснения страховщика постоянно меняются, представленные доказательства остаются без внимания, расписка неясна, или спор влияет на иск о травме. Адвокат может проверить полис и файл иска, объяснить возможные варианты и помочь определить сроки, которые должны быть проверены незамедлительно. Никакой результат не может быть гарантирован. Если ваша травма произошла в Розедейле, Рочдейле или в другом месте в Куинсе, принесите соответствующие документы на первоначальное совещание, чтобы адвокат мог оценить вашу ситуацию.
Получили травму? Поговорите с адвокатом сегодня.
Бесплатная консультация. Оплата только в случае выигрыша.
718.775.3110