
Una reclamación UM no automáticamente significa que sus primas de seguros aumentarán. Si se pregunta si sus primas de seguros aumentarán si presenta una reclamación UM, la respuesta depende en gran medida de la culpabilidad (fault) y las reglas de su estado. Presentar una reclamación después de un accidente no, por sí solo, garantiza un aumento de prima.
Es comprensible preocuparse de que usar su cobertura pueda costar más después. Si una reclamación UM afecta sus primas puede depender de las reglas estatales, la gravedad del accidente, su historial de conducción y de reclamaciones, y la cantidad pagada. Conocer lo que las aseguradoras pueden considerar puede ayudarle a entender por qué una reclamación sola no determina su prima.
Puntos Clave
- Averigüe cómo su estado trata los accidentes sin culpabilidad antes de sacar conclusiones sobre un posible cambio de prima.
- Aprenda por qué las reclamaciones integrales (comprehensive) pueden afectar las primas de manera diferente a los accidentes que implican culpabilidad del conductor.
- Entienda cómo las aseguradoras pesan la gravedad del accidente, el historial de reclamaciones y el registro de conducción al establecer las primas.
- Vea cuándo la representación legal por un accidente de automóvil puede ayudar a abordar la reclamación de lesiones detrás de una disputa UM.
¿Cuánto Aumenta el Seguro de Automóvil Después de un Accidente?
Un accidente no automáticamente aumenta su prima, pero la culpabilidad (fault) y el tipo de reclamación importan. Después de un accidente culpable, las primas en EE.UU. pueden aumentar de 0% a 50% o más.
Reclamaciones Integrales (Comprehensive) y Efectos en la Prima
Una reclamación integral cubre ciertos daños al vehículo fuera de una colisión, y puede afectar sus primas de seguros de automóvil. El aumento puede ser menor que después de un accidente culpable, pero la reclamación aún se suma a su historial de reclamaciones. Una reparación por rotura de vidrio, robo o daño por clima puede, por lo tanto, ser tratada diferente del daño causado por un choque que usted causó. Las reglas de clasificación de su aseguradora determinan cómo la reclamación afecta su prima.
Cambios de Prima por Accidente sin Culpabilidad en Georgia
Un accidente sin culpabilidad es aquel en el que usted no fue responsable, y la ley de Georgia limita ciertas penalizaciones de prima. La ley de Georgia, O.C.G.A. § 33-9-40, prohíbe a las aseguradoras imponer un recargo de prima o cancelar una póliza de vehículo de motor porque una persona asegurada estuvo involucrada en un accidente de múltiples vehículos cuando esa persona no fue culpable. Esta regla es importante cuando una aseguradora revisa un choque que involucra varios vehículos. No significa que cada reclamación o cada decisión de renovación siga la misma regla.
Efectos en la Prima de Reclamaciones UM/UIM
Una reclamación UM/UIM usa su cobertura después de que un conductor sin seguro o con seguro insuficiente causa un accidente. Presentar una no automáticamente aumenta su prima, pero una aseguradora puede considerar su historial de reclamaciones general y su registro de conducción. Revise los límites UM/UIM de su póliza, exclusiones, deducible y términos de reportes. También verifique las disposiciones de perdón de accidentes. Algunas aseguradoras ofrecen perdón para ciertos accidentes, sujeto a elegibilidad y términos de póliza.
El manejo de reclamaciones también puede afectar los seguros de automóvil y vivienda de manera diferente. En Texas, las aseguradoras no pueden cobrar más por una reclamación que no pagaron, incluyendo una denegada porque la póliza excluye el daño. Las reglas de Texas también cubren algunas reclamaciones de vivienda: las reclamaciones por daño climático no pueden resultar en cargos más altos, mientras que el daño causado por agua relacionado con electrodomésticos tiene una excepción que involucra múltiples reclamaciones dentro de un período especificado. Antes de decidir cómo proceder, pregunte cómo una reclamación puede afectar su renovación o descuentos.
Reglas estatales sobre aumentos de primas después de accidentes sin culpabilidad
La ley estatal puede limitar cómo las aseguradoras tratan un accidente sin culpabilidad o una reclamación UM. Los términos de perdón de accidentes y las reglas de registro de conducción también pueden afectar su renovación.
Reglas Estatales para Aumentos de Prima por Reclamaciones UM
Las reglas estatales establecen límites sobre cambios de primas y no-renovaciones de pólizas después de ciertos accidentes. En Georgia, O.C.G.A. § 33-24-45 permite la no-renovación solo después de más de dos incidentes especificados en 36 meses, incluyendo accidentes sin culpabilidad y reclamaciones UM/UIM. Esta regla es importante porque la capacidad de una aseguradora para declinar la renovación es separada de si puede aumentar una prima de seguros. Otros estados tienen diferentes protecciones.
Cambios de Prima Después de Accidentes sin Culpabilidad
Un accidente sin culpabilidad puede aún afectar su tasa en algunos estados, aunque el impacto puede ser menor que para un accidente culpable. Algunos estados prohíben aumentos por choques sin culpabilidad; otros permiten que las aseguradoras los consideren. Pregunte a su agente si una reclamación podría cambiar su prima o cobertura en la renovación. Algunas aseguradoras ofrecen perdón de accidentes para ciertos accidentes, sujeto a elegibilidad y términos de póliza. Los programas pueden requerir un registro de conducción limpio por un período de tiempo.
Accidentes en Registros de Conducción
El período de clasificación de un accidente y su aparición en un registro de conducción están relacionados pero son distintos. Nueva York permite a las aseguradoras considerar un accidente durante tres años, mientras que California limita las clasificaciones de renovación a no más de 36 meses de historial de conducción. El período puede variar según el estado y la aseguradora. Pregunte a su agente cómo se registra el choque y cuánto tiempo puede afectar su prima de seguros.
Disputar un Aumento de Prima por Reclamación UM
Para desafiar un aumento de prima después de presentar una reclamación UM, solicite la explicación escrita de la aseguradora y la disposición de póliza utilizada para calcular su prima de renovación. Verifique la clasificación de culpabilidad e historial de reclamaciones contra sus registros de accidentes, luego envíe correcciones con documentos de apoyo. Pregunte si se aplica el perdón de accidentes y si su deducible o cobertura cambió. Guarde copias del aviso de renovación y las respuestas de la aseguradora.
Si un choque con lesiones y el manejo de la aseguradora presentan preocupaciones legales, orientación legal por accidente de automóvil puede ayudarle a entender sus opciones.
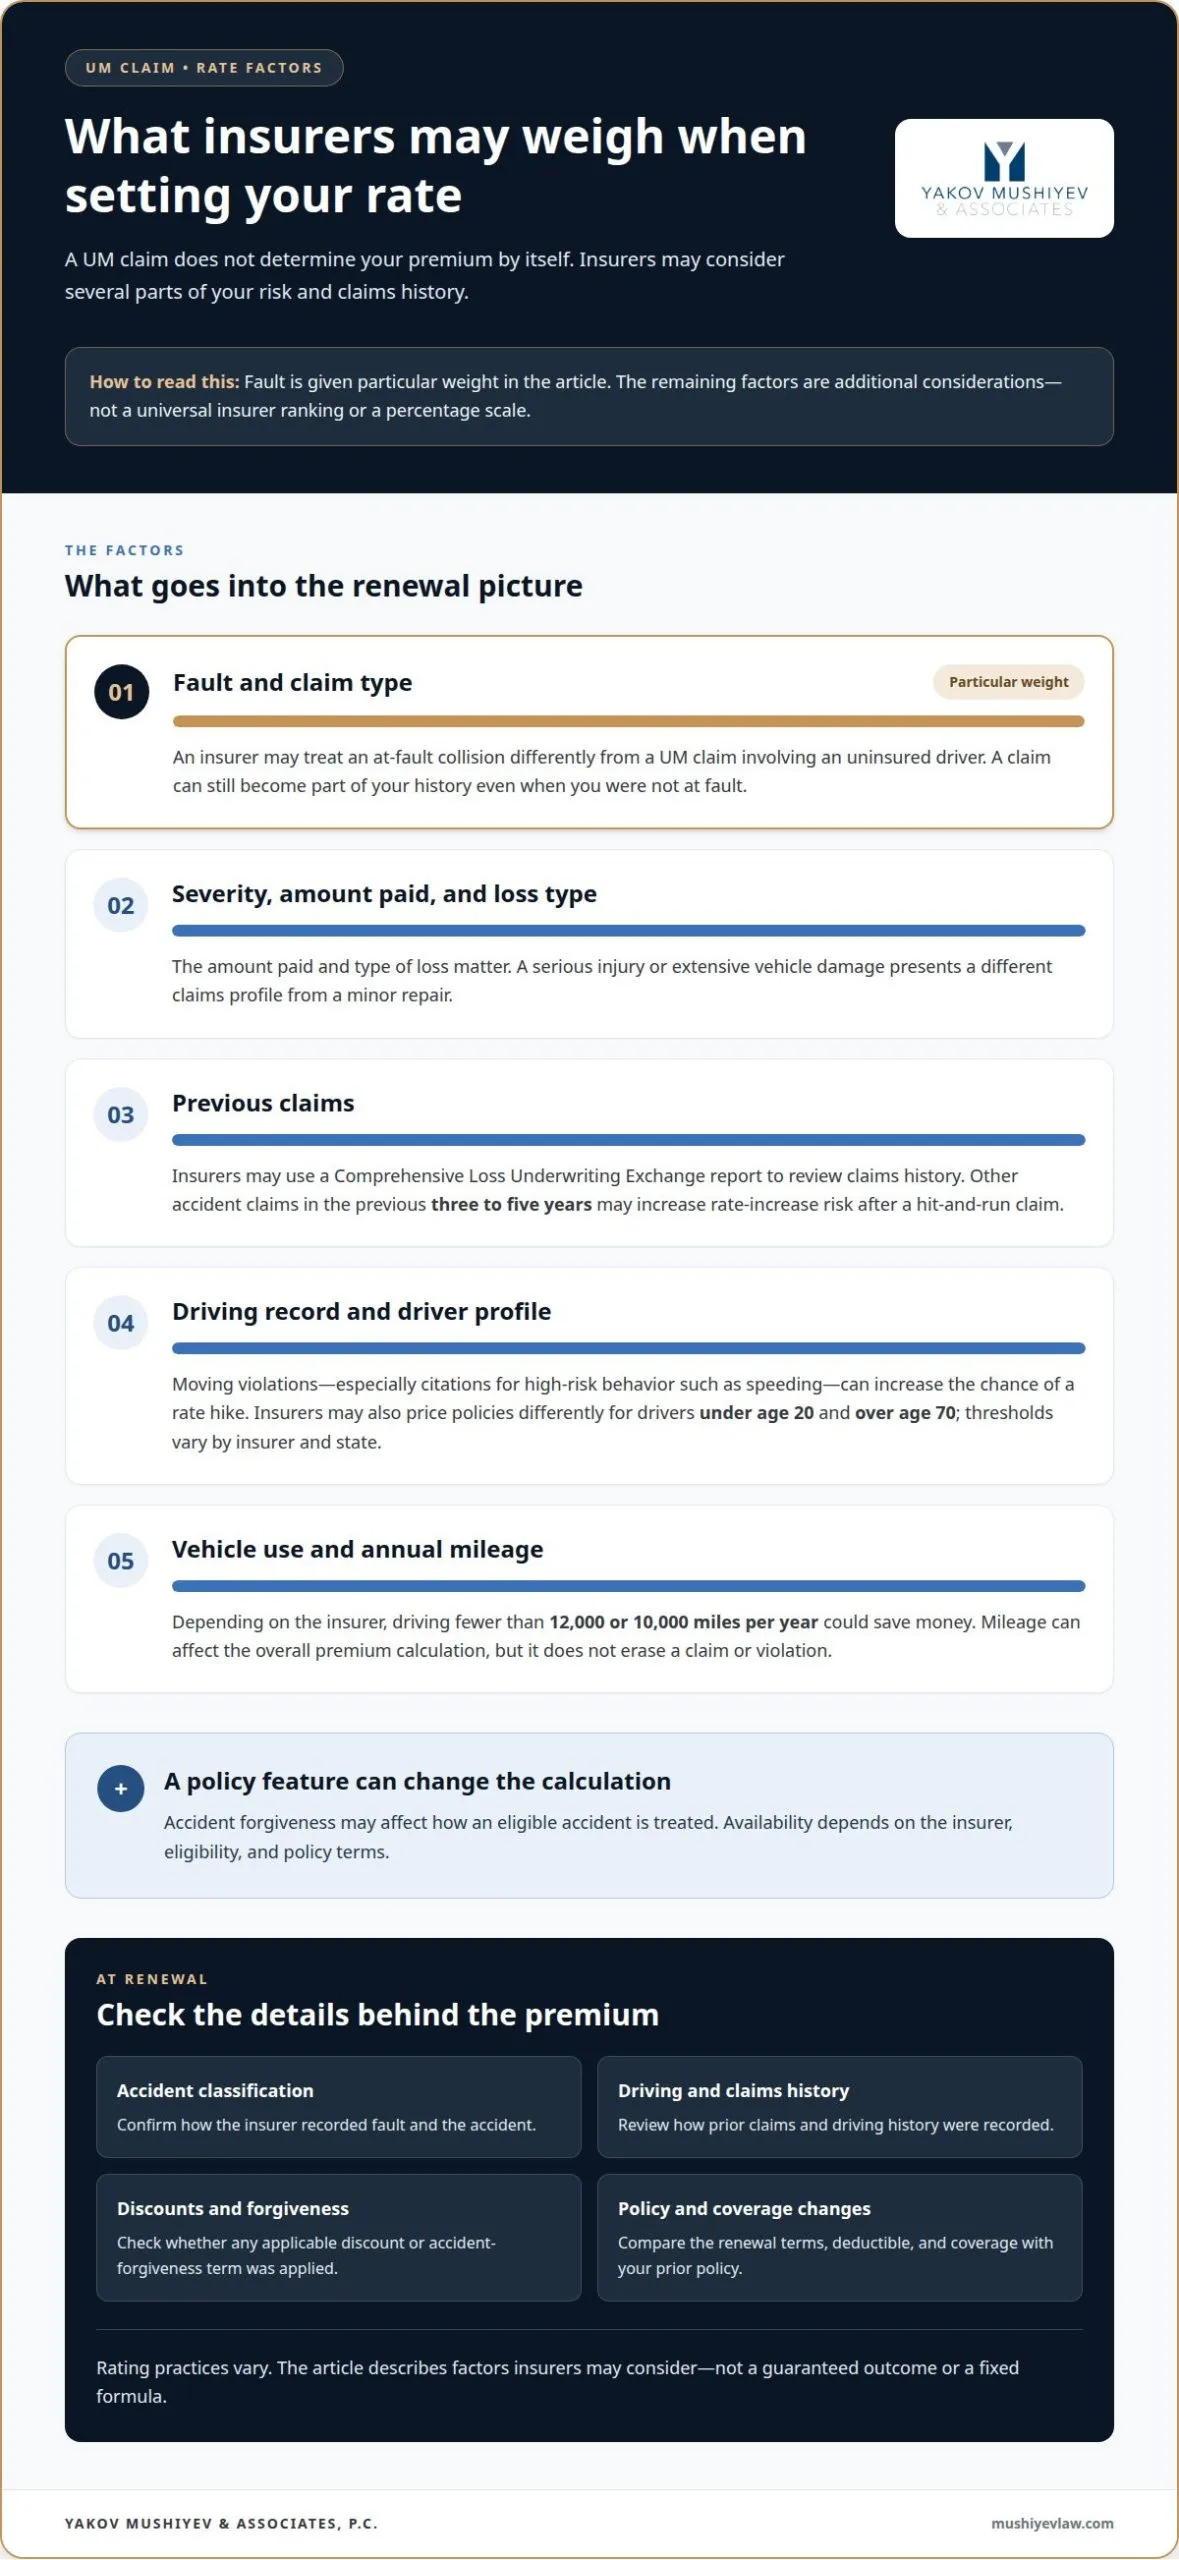
Factores que las aseguradoras consideran al establecer primas
Una aseguradora no evalúa una reclamación UM de forma aislada. Puede considerar la culpabilidad (fault), su registro de conducción, la gravedad de la reclamación y otros detalles relacionados con el riesgo de asegurar su vehículo. Las prácticas de clasificación varían, por lo que dos conductores en accidentes similares pueden recibir primas de renovación diferentes.
La culpabilidad (fault) puede tener un peso particular después de un accidente de automóvil. Una aseguradora puede tratar una colisión culpable diferente de una reclamación UM que involucra un conductor sin seguro, pero la reclamación aún puede convertirse en parte de su historial. La cantidad pagada y el tipo de pérdida importan también. Una lesión grave o daño extenso al vehículo presenta un perfil de reclamaciones diferente de una reparación menor.
Sus reclamaciones anteriores pueden influir en cómo se evalúa una nueva presentación. La mayoría de las compañías de seguros obtienen un informe de Intercambio Integral de Suscripción de Pérdidas (Comprehensive Loss Underwriting Exchange) para revisar el historial de reclamaciones de un cliente. Una reclamación UM puede aparecer junto con accidentes anteriores, incluso cuando la culpabilidad (fault) difiere. Un conductor con otras reclamaciones de accidentes en los tres a cinco años anteriores puede enfrentar un mayor riesgo de aumento de prima después de una reclamación por choque de fuga.
El historial de conducción agrega otra capa. Las violaciones de tránsito, especialmente citaciones por comportamiento de alto riesgo como exceso de velocidad, pueden aumentar la probabilidad de un aumento de prima después de una reclamación por choque de fuga. Las aseguradoras también pueden fijar precios de pólizas de manera diferente para conductores menores de 20 años y mayores de 70 años, con umbrales que varían según la aseguradora y el estado. El perdón de accidentes puede cambiar el cálculo para conductores elegibles y ciertos accidentes.
El uso del vehículo y el millaje anual también pueden influir en la prima de seguros de automóvil. Según la aseguradora, conducir menos de 12,000 o 10,000 millas por año podría ahorrar dinero. Ese factor no elimina una reclamación o una violación, pero puede afectar el cálculo de prima general. En la renovación, revise cómo la aseguradora clasificó el accidente, registró su historial de conducción y aplicó cualquier descuento o término de perdón. Esos detalles ayudan a explicar por qué presentar una reclamación sola no determina la prima final.
¿Cómo regulan las leyes estatales los aumentos de primas para reclamaciones UM?
La ley estatal puede limitar cómo las aseguradoras tratan una reclamación UM, un choque sin culpabilidad o una renovación de póliza. Las reglas difieren en todo Estados Unidos, por lo que la misma reclamación puede tener consecuencias diferentes dependiendo de dónde se emitió la póliza. Las reglas separadas pueden abordar recargos de prima, no-renovación o reclamaciones que una aseguradora no pagó.
La ley de Georgia proporciona dos protecciones distintas para entender. O.C.G.A. § 33-9-40 prohíbe a una aseguradora imponer un recargo de prima o cancelar una póliza de vehículo de motor porque una persona asegurada estuvo involucrada en un accidente de múltiples vehículos cuando esa persona no fue culpable. O.C.G.A. § 33-24-45 permite la no-renovación solo después de más de dos incidentes especificados en 36 meses, incluyendo accidentes sin culpabilidad y reclamaciones UM/UIM. Estos estatutos abordan acciones diferentes de las aseguradoras.
Esa distinción es importante en la renovación. Una restricción sobre recargos de prima no necesariamente determina si una póliza puede no ser renovada bajo una regla separada. Si recibe un aviso después de una reclamación UM/UIM, identifique si cambia su prima, altera su cobertura o declina la renovación. Compare la razón indicada por la aseguradora con la regla que aplica en su estado.
La ley de Texas aborda una situación diferente: las aseguradoras no pueden cobrar más a los asegurados por reclamaciones que no pagaron, incluyendo reclamaciones denegadas porque la póliza no cubre el daño. Esto se aplica a reclamaciones no pagadas, no necesariamente a cada reclamación UM pagada. El estado de pago de la reclamación y la razón indicada para un cambio de renovación son importantes.
Para una revisión práctica, mantenga el aviso de renovación, la decisión de reclamación y el lenguaje de póliza relevante juntos. Pida a la aseguradora que explique cualquier cambio por escrito e identifique la regla estatal o término de póliza en el que se basó. Compare la explicación con el hallazgo de culpabilidad (fault) del accidente y si la reclamación UM/UIM fue pagada. Las protecciones estatales pueden limitar a una aseguradora, pero la regla exacta depende de su estado y de la acción tomada.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. representa a personas lesionadas en accidentes, incluidos conductores que enfrentan reclamaciones de motoristas sin seguro o con seguro insuficiente. Para personas lesionadas en Rosedale, Rochdale y Queens, la firma puede ayudar a aclarar cómo un accidente, la cobertura de seguros y la posición de la aseguradora se relacionan con una posible reclamación por lesiones. Su representación legal incluye accidentes de automóviles, camiones, motocicletas y resbalones y caídas. Considere hablar con un abogado si la responsabilidad está en disputa, ha sido lesionado, o el manejo de su reclamación por parte de la aseguradora genera preocupaciones. La orientación legal puede ayudarle a comprender los problemas y considerar sus próximos pasos sin asumir que presentar una reclamación de UM (motorista sin seguro o con seguro insuficiente) automáticamente aumentará su prima. Para obtener ayuda con una reclamación por accidente, comuníquese con Yakov Mushiyev & Associates, P.C.
Dé el Siguiente Paso Con un Plan Claro
Si todavía se pregunta si sus tasas de seguros aumentarán si presenta una reclamación de UM, considere lo que significa la decisión de la aseguradora para su reclamación por lesiones y la posible recuperación. Una preocupación por la prima no debería dejarlo incierto acerca del accidente mismo. Mantenga juntos sus documentos de póliza, correspondencia de reclamación y registros de sus pérdidas para que pueda explicar la situación claramente.
Si un cambio de tarifa está justificado depende de su póliza, la reclamación y las reglas estatales aplicables. Si el accidente causó lesiones o le preocupa el manejo de la reclamación por parte de la aseguradora, la orientación legal puede ayudarle a comprender los problemas y decidir cómo proceder. Yakov Mushiyev & Associates, P.C. representa a personas lesionadas en accidentes de automóviles en Nueva York, incluidos Rosedale, Rochdale y Queens.
Comuníquese con Yakov Mushiyev & Associates, P.C. para discutir su reclamación por accidente y los posibles próximos pasos. Un plan claro puede ayudarle a avanzar con mayor confianza.
Preguntas Frecuentes
¿Debería presentar una reclamación por un accidente o pagar de su bolsillo?
Antes de decidir cómo manejar el daño del vehículo, compare el costo probable de la reparación con su deducible y considere si alguien fue lesionado. Una reparación menor presenta una decisión diferente a un choque que implica lesiones o daños sustanciales. Reporte el accidente tan pronto como sea seguro, y revise los términos de notificación de su póliza. Pagar las reparaciones usted mismo no resuelve las preguntas sobre la responsabilidad o las pérdidas por lesiones.
¿Cuánto aumenta el seguro de automóvil después de una reclamación?
Después de un accidente con responsabilidad del asegurado, las tasas de seguros de automóviles en EE.UU. pueden aumentar de 0% a 50% o más. Si sus tasas de seguros aumentarán si presenta una reclamación de UM depende de cómo se clasifique la reclamación y las reglas de clasificación de la aseguradora. Un porcentaje solo no puede predecir su nueva prima. Compare el aviso de renovación con su póliza anterior para identificar qué cambió.
¿Qué factores pueden afectar mi tarifa después de presentar una reclamación por accidente?
Las aseguradoras pueden considerar la responsabilidad, la gravedad de la reclamación, reclamaciones anteriores y violaciones de tránsito. Pueden revisar el historial de reclamaciones a través de un informe de Comprehensive Loss Underwriting Exchange. Los consumidores pueden obtener una copia gratuita de su informe de historial de reclamaciones cada año. Revisarlo puede ayudarle a identificar una entrada de accidente inexacta y plantearla a la organización de informes o a la aseguradora.
¿Aumenta mi seguro si choco con alguien o si alguien me choca?
Un accidente con responsabilidad del asegurado es más probable que afecte su tarifa que un choque causado por otro conductor. Un accidente sin responsabilidad del asegurado puede seguir afectando las tarifas en algunos estados, dependiendo de las reglas estatales y las prácticas de las aseguradoras. Por ejemplo, una aseguradora puede tratar una reclamación por fuga diferente a una colisión donde se identifica al otro conductor. Guarde la clasificación de la reclamación y la explicación de renovación para sus registros.
¿Qué Pasa con los Riesgos de No Renovación?
No renovación significa que la aseguradora se niega a continuar su póliza en la renovación; no es lo mismo que un aumento de prima. Si recibe un aviso de no renovación después de una reclamación de UM, pida a la aseguradora que explique su razón e identifique los incidentes que consideró. Compare el aviso con sus registros de reclamación y las reglas estatales aplicables, y aborde cualquier error de hecho prontamente.
¿Qué Debería Hacer?
Reporte un accidente prontamente una vez que sea seguro, conserve la correspondencia de reclamación y lea cuidadosamente la decisión de la aseguradora. Si un cambio de renovación o una disputa de reclamación sigue a un choque con lesiones, organice su póliza, avisos y documentos del accidente antes de buscar orientación legal. Yakov Mushiyev & Associates, P.C. representa a personas lesionadas en accidentes de automóviles. Comuníquese con la firma para una consulta gratuita. Esta sección de preguntas frecuentes ofrece información general, no asesoramiento legal para su caso específico.
¿Lesionado? Hable hoy con un abogado.
Consulta gratuita. Sin honorarios a menos que ganemos.
718.775.3110