
Une réclamation UM n'entraîne pas automatiquement une augmentation de vos primes d'assurance. Si vous vous demandez si vos primes d'assurance augmenteront après le dépôt d'une réclamation UM, la réponse dépend largement de la responsabilité et des règles de votre État. Le dépôt d'une réclamation après un accident ne garantit pas, en soi, une augmentation de prime.
Il est compréhensible de craindre que l'utilisation de votre couverture ne vous coûte plus cher ultérieurement. Le fait qu'une réclamation UM affecte vos tarifs peut dépendre des règles de l'État, de la gravité de l'accident, de votre historique de conduite et de réclamations, ainsi que du montant versé. Comprendre ce que les assureurs peuvent prendre en compte peut vous aider à comprendre pourquoi une réclamation seule ne détermine pas votre prime.
Points clés à retenir
- Renseignez-vous sur la façon dont votre État traite les accidents sans responsabilité de votre part avant de tirer des conclusions sur une possible augmentation de prime.
- Apprenez pourquoi les réclamations tous risques peuvent affecter les primes différemment des accidents impliquant la responsabilité du conducteur.
- Comprenez comment les assureurs évaluent la gravité de l'accident, l'historique des réclamations et le dossier de conduite lors de la fixation des tarifs.
- Découvrez quand une représentation juridique pour un accident automobile peut aider à traiter la réclamation en responsabilité civile en cas de litige UM.
De combien l'assurance automobile augmente-t-elle après un accident ?
Un accident n'entraîne pas automatiquement une augmentation de votre prime, mais la responsabilité et le type de réclamation comptent. Après un accident avec responsabilité de votre part, les tarifs américains peuvent augmenter de 0 % à 50 % ou plus.
Réclamations tous risques et effets sur les primes
Une réclamation tous risques couvre certains dommages au véhicule en dehors d'une collision, et elle peut affecter vos primes d'assurance automobile. L'augmentation peut être inférieure à celle suivant un accident avec votre responsabilité, mais la réclamation s'ajoute toujours à votre historique de réclamations. Une réparation liée à un verre cassé, un vol ou un dommage lié aux intempéries peut donc être traitée différemment des dommages causés par un accident dont vous êtes responsable. Les règles de tarification de votre assureur déterminent la façon dont la réclamation affecte votre prime.
Modifications de prime en cas d'accident sans responsabilité de votre part en Géorgie
Un accident sans responsabilité de votre part est un accident dont vous n'êtes pas responsable, et la loi de Géorgie limite certaines pénalités sur les primes. La loi de Géorgie, O.C.G.A. § 33-9-40, interdit aux assureurs de majorer une prime ou d'annuler une police d'assurance automobile parce qu'une personne assurée a été impliquée dans un accident multivéhicule alors qu'elle n'était pas responsable. Cette règle s'applique lorsqu'un assureur examine un sinistre impliquant plusieurs véhicules. Cela ne signifie pas que toutes les réclamations ou toutes les décisions de renouvellement suivent la même règle.
Effets des réclamations UM/UIM sur les primes
Une réclamation UM/UIM utilise votre couverture après qu'un conducteur non assuré ou sous-assuré cause un accident. Le dépôt d'une réclamation n'entraîne pas automatiquement une augmentation de votre prime, mais un assureur peut tenir compte de votre historique général de réclamations et de votre dossier de conduite. Passez en revue les limites, les exclusions, la franchise et les conditions de déclaration de votre couverture UM/UIM. Vérifiez également les dispositions relatives au pardon des accidents. Certains assureurs offrent le pardon pour certains accidents, selon les conditions d'admissibilité et les termes de la police.
Le traitement des réclamations peut également affecter différemment l'assurance automobile et l'assurance habitation. Au Texas, les assureurs ne peuvent pas augmenter les tarifs pour une réclamation qu'ils n'ont pas payée, y compris une réclamation rejetée parce que la police exclut le dommage. Les règles du Texas couvrent également certaines réclamations relatives à l'habitation : les réclamations pour dommages causés par les intempéries ne peuvent pas entraîner des frais supplémentaires, tandis que les dommages causés par l'eau liés aux appareils électroménagers font exception en cas de réclamations multiples au cours d'une période déterminée. Avant de décider comment procéder, demandez comment une réclamation peut affecter votre renouvellement ou vos rabais.
Règles de l'État concernant les augmentations de tarifs après des accidents sans responsabilité de votre part
La loi de l'État peut limiter la façon dont les assureurs traitent un accident automobile sans responsabilité de votre part ou une réclamation UM. Les termes relatifs au pardon des accidents et les règles concernant le dossier de conduite peuvent également affecter votre renouvellement.
Règles de l'État concernant les augmentations de tarifs pour les réclamations UM
Les règles de l'État établissent les limites des modifications de primes et des non-renouvellements de police après certains accidents. En Géorgie, O.C.G.A. § 33-24-45 permet le non-renouvellement uniquement après plus de deux incidents spécifiés en 36 mois, y compris les accidents sans responsabilité de votre part et les réclamations UM/UIM. Cette règle est importante parce que la capacité d'un assureur à refuser le renouvellement est distincte de la question de savoir s'il peut augmenter une prime d'assurance. D'autres États offrent des protections différentes.
Modifications de tarifs après des accidents sans responsabilité de votre part
Un accident sans responsabilité de votre part peut toujours affecter votre tarif dans certains États, bien que l'impact puisse être inférieur à celui d'un accident avec votre responsabilité. Certains États interdisent les augmentations pour les accidents sans responsabilité ; d'autres permettent aux assureurs de les prendre en compte. Demandez à votre agent si une réclamation pourrait modifier votre prime ou votre couverture au moment du renouvellement. Certains assureurs offrent le pardon des accidents pour certains accidents, selon les conditions d'admissibilité et les termes de la police. Les programmes peuvent exiger un dossier de conduite sans infraction pendant une certaine période.
Accidents au dossier de conduite
La période de tarification d'un accident et son apparition au dossier de conduite sont liées mais distinctes. New York permet aux assureurs de considérer un accident pendant trois ans, tandis que la Californie limite les tarifs de renouvellement à au maximum 36 mois d'historique de conduite. La période peut varier selon l'État et l'assureur. Demandez à votre agent comment l'accident est enregistré et pendant combien de temps il peut affecter votre tarif d'assurance.
Contester une augmentation de tarif suite à une réclamation UM
Pour contester une augmentation de tarif suite au dépôt d'une réclamation UM, demandez une explication écrite de l'assureur et la disposition de la police utilisée pour calculer votre prime de renouvellement. Vérifiez la classification de la responsabilité et l'historique des réclamations par rapport aux dossiers de votre accident, puis soumettez les corrections avec les documents justificatifs. Demandez si le pardon des accidents s'applique et si votre franchise ou votre couverture a changé. Conservez des copies de l'avis de renouvellement et des réponses de l'assureur.
Si un accident entraînant des blessures et le traitement par l'assureur soulèvent des préoccupations juridiques, des conseils juridiques en cas d'accident automobile peuvent vous aider à comprendre vos options.
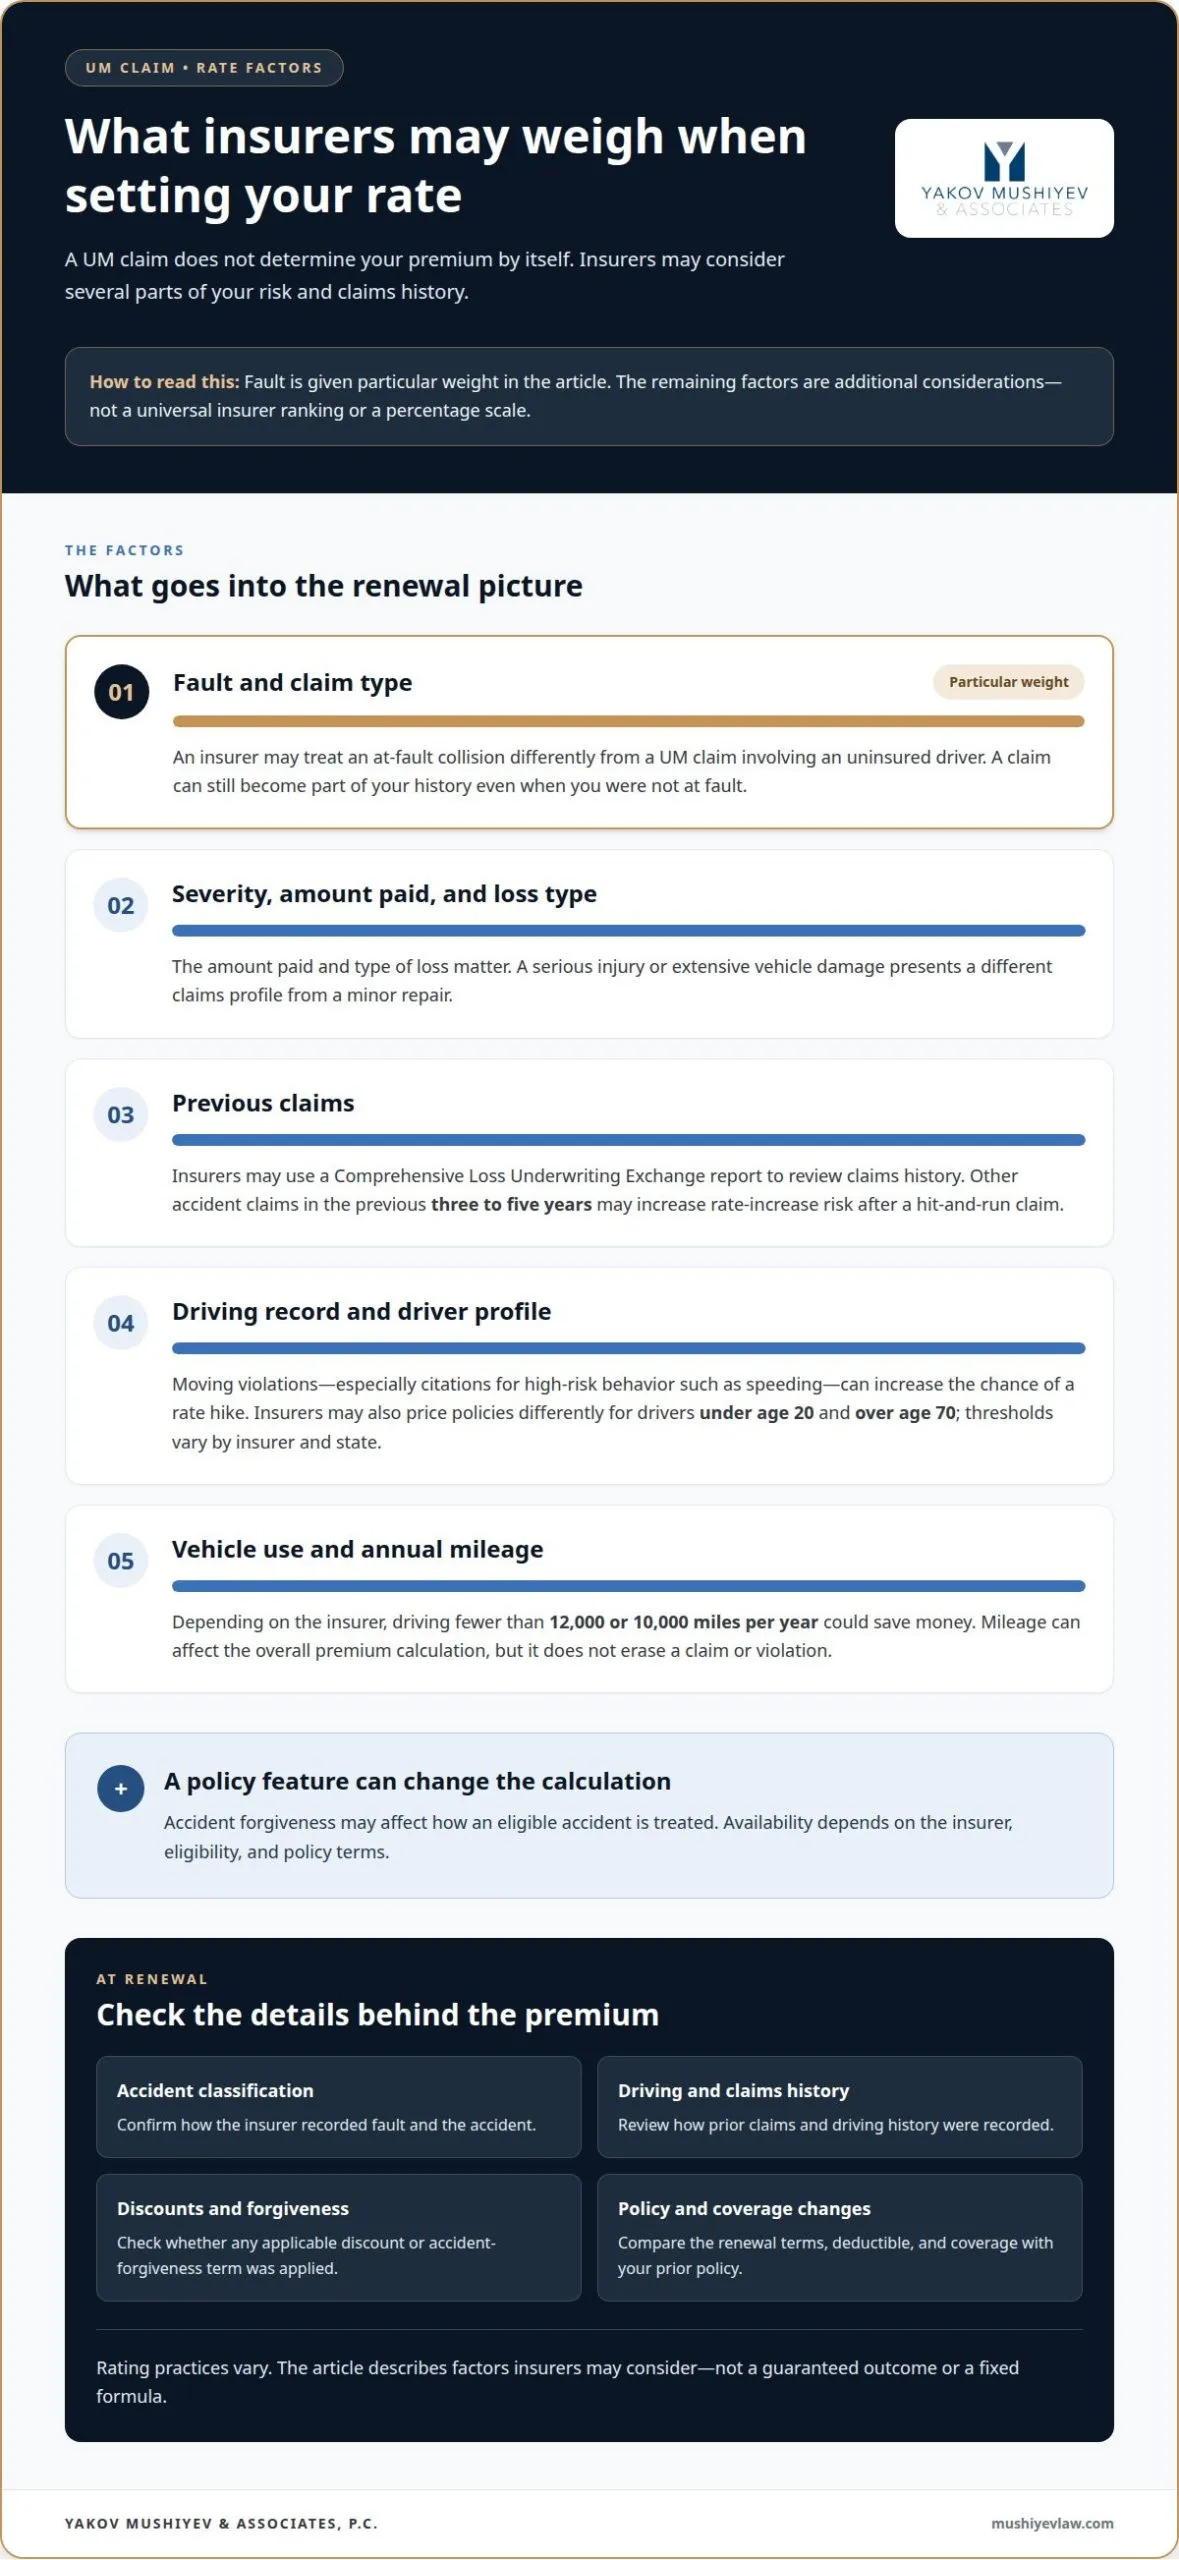
Facteurs que les assureurs prennent en compte lors de la fixation des tarifs
Un assureur n'évalue pas une réclamation UM de manière isolée. Il peut tenir compte de la responsabilité, de votre dossier de conduite, de la gravité de la réclamation et d'autres détails liés au risque d'assurer votre véhicule. Les pratiques de tarification varient, de sorte que deux conducteurs impliqués dans des accidents similaires peuvent recevoir des primes de renouvellement différentes.
La responsabilité peut avoir un poids particulier après un accident automobile. Un assureur peut traiter une collision avec votre responsabilité différemment d'une réclamation UM impliquant un conducteur non assuré, mais la réclamation peut toujours faire partie de votre historique. Le montant versé et le type de sinistre comptent également. Un dommage corporel grave ou des dommages matériels importants représentent un profil de réclamations différent d'une réparation mineure.
Vos réclamations antérieures peuvent influencer la façon dont un nouveau dépôt est évalué. La plupart des compagnies d'assurance obtiennent un rapport d'échange complet d'assurance de perte pour examiner l'historique des réclamations d'un client. Une réclamation UM peut apparaître aux côtés d'accidents antérieurs, même lorsque la responsabilité diffère. Un conducteur ayant d'autres réclamations d'accident au cours des trois à cinq années précédentes peut faire face à un risque accru d'augmentation de tarif après une réclamation suite à un délit de fuite.
L'historique de conduite ajoute une autre couche. Les infractions au code de la route, en particulier les contraventions pour comportement à haut risque comme l'excès de vitesse, peuvent augmenter la probabilité d'une augmentation de tarif après une réclamation suite à un délit de fuite. Les assureurs peuvent également fixer les primes différemment pour les conducteurs de moins de 20 ans et de plus de 70 ans, les seuils variant selon l'assureur et l'État. Le pardon des accidents peut modifier le calcul pour les conducteurs admissibles et certains accidents.
L'utilisation du véhicule et le kilométrage annuel peuvent également façonner une prime d'assurance automobile. Selon l'assureur, parcourir moins de 12 000 ou 10 000 miles par an pourrait vous faire économiser de l'argent. Ce facteur n'efface pas une réclamation ou une infraction, mais il peut affecter le calcul global de la prime. Au moment du renouvellement, vérifiez comment l'assureur a classé l'accident, enregistré votre historique de conduite et appliqué tout rabais ou condition de pardon. Ces détails aident à expliquer pourquoi le dépôt seul ne détermine pas le tarif final.
Comment les lois des États régissent-elles les augmentations de tarifs pour les réclamations UM ?
La loi de l'État peut limiter la façon dont les assureurs traitent une réclamation UM, un accident sans responsabilité de votre part ou un renouvellement de police. Les règles diffèrent d'un État à l'autre aux États-Unis, de sorte que la même réclamation peut avoir des conséquences différentes selon le lieu d'émission de la police. Des règles distinctes peuvent s'appliquer aux majorations de primes, au non-renouvellement ou aux réclamations qu'un assureur n'a pas payées.
La loi de Géorgie offre deux protections distinctes à comprendre. O.C.G.A. § 33-9-40 interdit à un assureur de majorer une prime ou d'annuler une police d'assurance automobile parce qu'une personne assurée a été impliquée dans un accident multivéhicule alors qu'elle n'était pas responsable. O.C.G.A. § 33-24-45 permet le non-renouvellement uniquement après plus de deux incidents spécifiés en 36 mois, y compris les accidents sans responsabilité de votre part et les réclamations UM/UIM. Ces lois abordent différentes actions de l'assureur.
Cette distinction est importante au moment du renouvellement. Une restriction sur les majorations de primes ne détermine pas nécessairement si une police peut être non renouvelée en vertu d'une règle distincte. Si vous recevez un avis après une réclamation UM/UIM, identifiez si elle modifie votre prime, altère votre couverture ou refuse le renouvellement. Comparez la raison indiquée par l'assureur avec la règle applicable dans votre État.
La loi du Texas aborde une situation différente : les assureurs ne peuvent pas facturer davantage aux assurés pour les réclamations qu'ils n'ont pas payées, y compris les réclamations rejetées parce que la police n'en couvre pas les dommages. Cela s'applique aux réclamations non payées, non nécessairement à toutes les réclamations UM payées. L'état de paiement de la réclamation et la raison indiquée pour une modification du renouvellement sont importants.
Pour un examen pratique, conservez ensemble l'avis de renouvellement, la décision de réclamation et la langue de police pertinente. Demandez à l'assureur d'expliquer toute modification par écrit et d'identifier la règle de l'État ou la disposition de la police sur laquelle il s'est appuyé. Comparez l'explication avec la constatation de responsabilité de l'accident et le fait que la réclamation UM/UIM a été payée. Les protections de l'État peuvent limiter un assureur, mais la règle exacte dépend de votre État et de l'action prise.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. représente les personnes blessées dans des accidents, y compris les conducteurs traitant des demandes de couverture pour conducteurs non assurés ou sous-assurés. Pour les personnes blessées à Rosedale, Rochdale et Queens, le cabinet peut vous aider à clarifier comment un accident, la couverture d'assurance et la position de l'assureur se rapportent à une demande de réclamation potentielle. Sa représentation juridique comprend les accidents de voiture, de camion, de motocyclette et les chutes. Envisagez de consulter un avocat si la responsabilité est contestée, vous avez été blessé, ou la façon dont l'assureur traite votre demande soulève des préoccupations. Les conseils juridiques peuvent vous aider à comprendre les enjeux et à examiner vos prochaines étapes sans supposer que le dépôt d'une demande de couverture pour conducteur non assuré (UM claim) augmente automatiquement votre prime. Pour obtenir de l'aide concernant une demande d'accident, contactez Yakov Mushiyev & Associates, P.C.
Passez à l'étape suivante avec un plan clair
Si vous vous demandez toujours si vos tarifs d'assurance augmenteront si vous déposez une demande de couverture pour conducteur non assuré, considérez ce que la décision de l'assureur signifie pour votre demande de réclamation et votre récupération potentielle. Une préoccupation concernant la prime ne devrait pas vous laisser dans l'incertitude quant à l'accident lui-même. Conservez ensemble vos documents de police, votre correspondance de réclamation et vos dossiers de sinistres afin de pouvoir expliquer la situation clairement.
Qu'une modification de tarif soit justifiée dépend de votre police, de la réclamation et des règles applicables de l'État. Si l'accident a causé des blessures ou si vous êtes préoccupé par la façon dont l'assureur traite votre demande, les conseils juridiques peuvent vous aider à comprendre les enjeux et à décider comment procéder. Yakov Mushiyev & Associates, P.C. représente les personnes blessées dans les accidents automobiles à New York, y compris à Rosedale, Rochdale et Queens.
Contactez Yakov Mushiyev & Associates, P.C. pour discuter de votre demande d'accident et des prochaines étapes possibles. Un plan clair peut vous aider à progresser en toute confiance.
Foire aux questions
Devriez-vous déposer une demande de réclamation suite à un accident ou payer de votre poche?
Avant de décider comment traiter les dommages véhicules, comparez le coût probable de la réparation avec votre franchise et considérez si quelqu'un a été blessé. Une réparation mineure présente une décision différente d'un crash impliquant des blessures ou des dommages importants. Signalez l'accident dès qu'il est sûr de le faire, et examinez les conditions de dénonciation de votre police. Payer les réparations vous-même ne résout pas les questions concernant la responsabilité ou les sinistres liés aux blessures.
De combien l'assurance automobile augmente-t-elle après une réclamation?
Après un accident responsable, les tarifs d'assurance automobile aux États-Unis peuvent augmenter de 0 % à 50 % ou plus. Le fait que vos tarifs d'assurance augmentent si vous déposez une demande de couverture pour conducteur non assuré dépend de la façon dont la réclamation est classifiée et des règles de tarification de l'assureur. Un pourcentage seul ne peut pas prédire votre nouvelle prime. Comparez l'avis de renouvellement avec votre police antérieure pour identifier ce qui a changé.
Quels facteurs peuvent affecter mon tarif après le dépôt d'une demande de réclamation suite à un accident?
Les assureurs peuvent considérer la responsabilité, la gravité de la réclamation, les réclamations antérieures et les violations du code de la route. Ils peuvent examiner l'historique des réclamations par le biais d'un rapport de l'Échange complet de souscription des sinistres. Les consommateurs peuvent obtenir gratuitement une copie de leur rapport d'historique des réclamations chaque année. L'examiner peut vous aider à identifier une entrée d'accident inexacte et à la signaler à l'organisation de déclaration ou à l'assureur.
Mon assurance augmente-t-elle si je heurte quelqu'un ou si quelqu'un me heurte?
Un accident responsable est plus susceptible d'affecter votre tarif qu'un crash causé par un autre conducteur. Un accident sans responsabilité de votre part peut toujours affecter les tarifs dans certains États, selon les règles de l'État et les pratiques de l'assureur. Par exemple, un assureur peut traiter une demande de sinistre suite à un délit de fuite différemment d'une collision où l'autre conducteur est identifié. Conservez la classification de la réclamation et l'explication du renouvellement pour vos dossiers.
Qu'en est-il des risques de non-renouvellement?
Le non-renouvellement signifie que l'assureur refuse de continuer votre police au renouvellement; ce n'est pas la même chose qu'une augmentation de prime. Si vous recevez un avis de non-renouvellement après une demande de couverture pour conducteur non assuré, demandez à l'assureur d'expliquer sa raison et d'identifier les incidents qu'il a considérés. Comparez l'avis avec vos dossiers de réclamation et les règles applicables de l'État, et corrigez rapidement toute erreur factuelle.
Que devriez-vous faire?
Signalez un accident rapidement une fois qu'il est sûr de le faire, conservez la correspondance relative à la réclamation, et lisez attentivement la décision de l'assureur. Si une modification de renouvellement ou un différend concernant une réclamation suite à un crash avec blessures s'ensuit, organisez votre police, vos avis et vos documents d'accident avant de demander des conseils juridiques. Yakov Mushiyev & Associates, P.C. représente les personnes blessées dans les accidents automobiles. Contactez le cabinet pour une consultation gratuite. Cette FAQ fournit des informations générales, non des conseils juridiques pour votre cas spécifique.
Blessé ? Parlez à un avocat dès aujourd’hui.
Consultation gratuite. Aucuns honoraires sauf en cas de succès.
718.775.3110