
תביעת UM (Uninsured Motorist – נהג לא מבוטח) לא בהכרח אומרת שדמי הביטוח שלך יעלו. אם אתה שואל האם דמי הביטוח שלך יעלו אם תגיש תביעת UM, התשובה תלויה במידה רבה באחריות (fault) ובכללים של המדינה שלך. הגשת תביעה לאחר תאונה אינה, כשלעצמה, מבטיחה עלייה בפרמיה.
זה מובן לדאוג שהשימוש בכיסוי הביטוחי שלך עלול לעלות יותר בהמשך. האם תביעת UM משפיעה על דמי הביטוח שלך יכול להיות תלוי בכללי המדינה, בחומרת התאונה, בהיסטוריית הנהיגה והתביעות שלך, ובסכום ששולם. הכרת השיקולים שחברות הביטוח עשויות לקחת בחשבון יכולה לעזור לך להבין מדוע תביעה בלבד אינה קובעת את הפרמיה שלך.
נקודות מרכזיות
- בררו כיצד המדינה שלכם מתייחסת לתאונות שבהן אין לכם אחריות (not-at-fault) לפני שאתם מסיקים מסקנות לגבי שינוי אפשרי בפרמיה.
- למדו מדוע תביעות מקיפות (comprehensive) עשויות להשפיע על הפרמיות באופן שונה מתאונות הכרוכות באחריות הנהג.
- הבינו כיצד חברות הביטוח שוקלות את חומרת התאונה, היסטוריית התביעות ורשומת הנהיגה בעת קביעת התעריפים.
- גלו מתי ייצוג משפטי בתאונת דרכים יכול לסייע בטיפול בתביעת הנזק (injury claim) שמאחורי מחלוקת UM.
כמה עולה ביטוח הרכב לאחר תאונה?
תאונה לא בהכרח מעלה את הפרמיה שלך, אך האחריות (fault) וסוג התביעה משנים. לאחר תאונה שבה הנהג אחראי (at-fault), התעריפים בארה"ב עשויים לעלות ב-0% עד 50% או יותר.
תביעות מקיפות (Comprehensive) והשפעתן על הפרמיה
תביעת ביטוח מקיף (comprehensive) מכסה נזק מסוים לרכב שאינו קשור להתנגשות, והיא עשויה להשפיע על פרמיות ביטוח הרכב. העלייה עשויה להיות קטנה יותר מאשר לאחר תאונה שבה הנהג אחראי, אך התביעה עדיין מתווספת להיסטוריית התביעות שלך. תיקון זכוכית, גניבה, או נזק הקשור למזג אוויר עשויים לכן להיות מטופלים באופן שונה מנזק שנגרם מתאונה שבה היית אחראי. כללי הדירוג של חברת הביטוח שלך קובעים כיצד התביעה משפיעה על הפרמיה שלך.
שינויי פרמיה בעקבות תאונה שבה אין אחריות (Not-at-Fault) בג'ורג'יה
תאונה שבה אין אחריות (not-at-fault) היא תאונה שבה לא היית אחראי, וחוק ג'ורג'יה מגביל עונשי פרמיה מסוימים. חוק ג'ורג'יה, O.C.G.A. § 33-9-40, אוסר על חברות ביטוח להטיל תוספת תשלום (surcharge) על פרמיה או לבטל פוליסת רכב מנועי בשל כך שמבוטח היה מעורב בתאונה מרובת כלי רכב כאשר אותו אדם לא היה אחראי. כלל זה חשוב כאשר חברת ביטוח בוחנת תאונה המערבת מספר כלי רכב. אין משמעות הדבר שכל תביעה או כל החלטת חידוש פוליסה פועלת לפי אותו כלל.
השפעת תביעת UM/UIM על הפרמיה
תביעת UM/UIM (Uninsured/Underinsured Motorist – נהג לא מבוטח/מבוטח בחסר) משתמשת בכיסוי שלך לאחר שנהג לא מבוטח או מבוטח בחסר גרם לתאונה. הגשת תביעה כזו אינה בהכרח מעלה את הפרמיה שלך, אך חברת הביטוח עשויה להתחשב בהיסטוריית התביעות הכוללת שלך וברשומת הנהיגה שלך. בדוק את גבולות ה-UM/UIM בפוליסה שלך, את החריגים, ההשתתפות העצמית, ותנאי הדיווח. בדוק גם אם קיימים סעיפי "סליחת תאונה" (accident-forgiveness). חלק מחברות הביטוח מציעות סליחה עבור תאונות מסוימות, בכפוף לזכאות ולתנאי הפוליסה.
הטיפול בתביעה יכול גם להשפיע באופן שונה על ביטוח רכב וביטוח בית. בטקסס, חברות ביטוח אינן רשאיות לגבות יותר בגין תביעה שלא שילמו עבורה, כולל תביעה שנדחתה משום שהפוליסה אינה מכסה את הנזק. כללי טקסס חלים גם על חלק מתביעות הבית: תביעות נזק מזג אוויר אינן יכולות להוביל לחיוב גבוה יותר, בעוד שנזק מים הקשור למכשירי חשמל כולל חריג הנוגע למספר תביעות בתוך תקופה מוגדרת. לפני שתחליט כיצד להמשיך, שאל כיצד תביעה עשויה להשפיע על חידוש הפוליסה שלך או על ההנחות שלך.
כללי המדינה בנוגע לעליות תעריף לאחר תאונות שבהן אין אחריות (not-at-fault)
חוק המדינה יכול להגביל את האופן שבו חברות ביטוח מתייחסות לתאונת רכב שבה אין אחריות (not-at-fault) או לתביעת UM. תנאי "סליחת תאונה" (accident-forgiveness) וכללי רשומת נהיגה יכולים גם הם להשפיע על חידוש הפוליסה שלך.
כללי המדינה לעליות תעריף בעקבות תביעת UM
כללי המדינה קובעים גבולות לשינויי פרמיה ולאי-חידוש פוליסה לאחר תאונות מסוימות. בג'ורג'יה, O.C.G.A. § 33-24-45 מתיר אי-חידוש רק לאחר יותר משני אירועים מוגדרים תוך 36 חודשים, כולל תאונות שבהן אין אחריות (not-at-fault) ותביעות UM/UIM. כלל זה חשוב משום שיכולתה של חברת ביטוח לסרב לחדש פוליסה נפרדת מהשאלה האם היא רשאית להעלות את תעריף הביטוח. במדינות אחרות קיימות הגנות שונות.
שינויי תעריף לאחר תאונות שבהן אין אחריות (Not-at-Fault)
תאונה שבה אין אחריות (not-at-fault) עדיין עשויה להשפיע על התעריף שלך במדינות מסוימות, אם כי ההשפעה עשויה להיות קטנה יותר מאשר בתאונה שבה הנהג אחראי. חלק מהמדינות אוסרות עליות תעריף בגין תאונות שבהן אין אחריות; אחרות מאפשרות לחברות הביטוח להתחשב בהן. שאל את הסוכן שלך האם תביעה עלולה לשנות את הפרמיה או הכיסוי שלך בעת החידוש. חלק מחברות הביטוח מציעות סליחת תאונה עבור תאונות מסוימות, בכפוף לזכאות ולתנאי הפוליסה. תוכניות מסוימות עשויות לדרוש רשומת נהיגה נקייה למשך תקופה מסוימת.
תאונות ברשומות הנהיגה
תקופת הדירוג של תאונה והופעתה ברישום הנהיגה הן עניינים קשורים אך נפרדים. ניו יורק מתירה למבטחים להתחשב בתאונה למשך שלוש שנים, בעוד קליפורניה מגבילה את דירוגי החידוש לכל היותר ל-36 חודשים של היסטוריית נהיגה. התקופה יכולה להשתנות בהתאם למדינה ולמבטח. שאלו את הסוכן שלכם כיצד התאונה מתועדת וכמה זמן היא עשויה להשפיע על תעריף הביטוח שלכם.
ערעור על העלאת תעריף בעקבות תביעת UM
כדי לערער על העלאת תעריף לאחר הגשת תביעת UM, בקשו מהמבטח הסבר בכתב ואת סעיף הפוליסה ששימש לחישוב דמי החידוש שלכם. בדקו את סיווג האחריות (fault) ואת היסטוריית התביעות מול רישומי התאונה שלכם, ולאחר מכן הגישו תיקונים בצירוף מסמכים תומכים. בררו האם חל "accident forgiveness" (מחילת תאונה) והאם ההשתתפות העצמית או הכיסוי שלכם השתנו. שמרו עותקים של הודעת החידוש ושל תגובות המבטח.
אם תאונת פציעה והאופן שבו המבטח מטפל בה מעלים חששות משפטיים, ייעוץ משפטי בתאונות דרכים יכול לעזור לכם להבין את האפשרויות העומדות בפניכם.
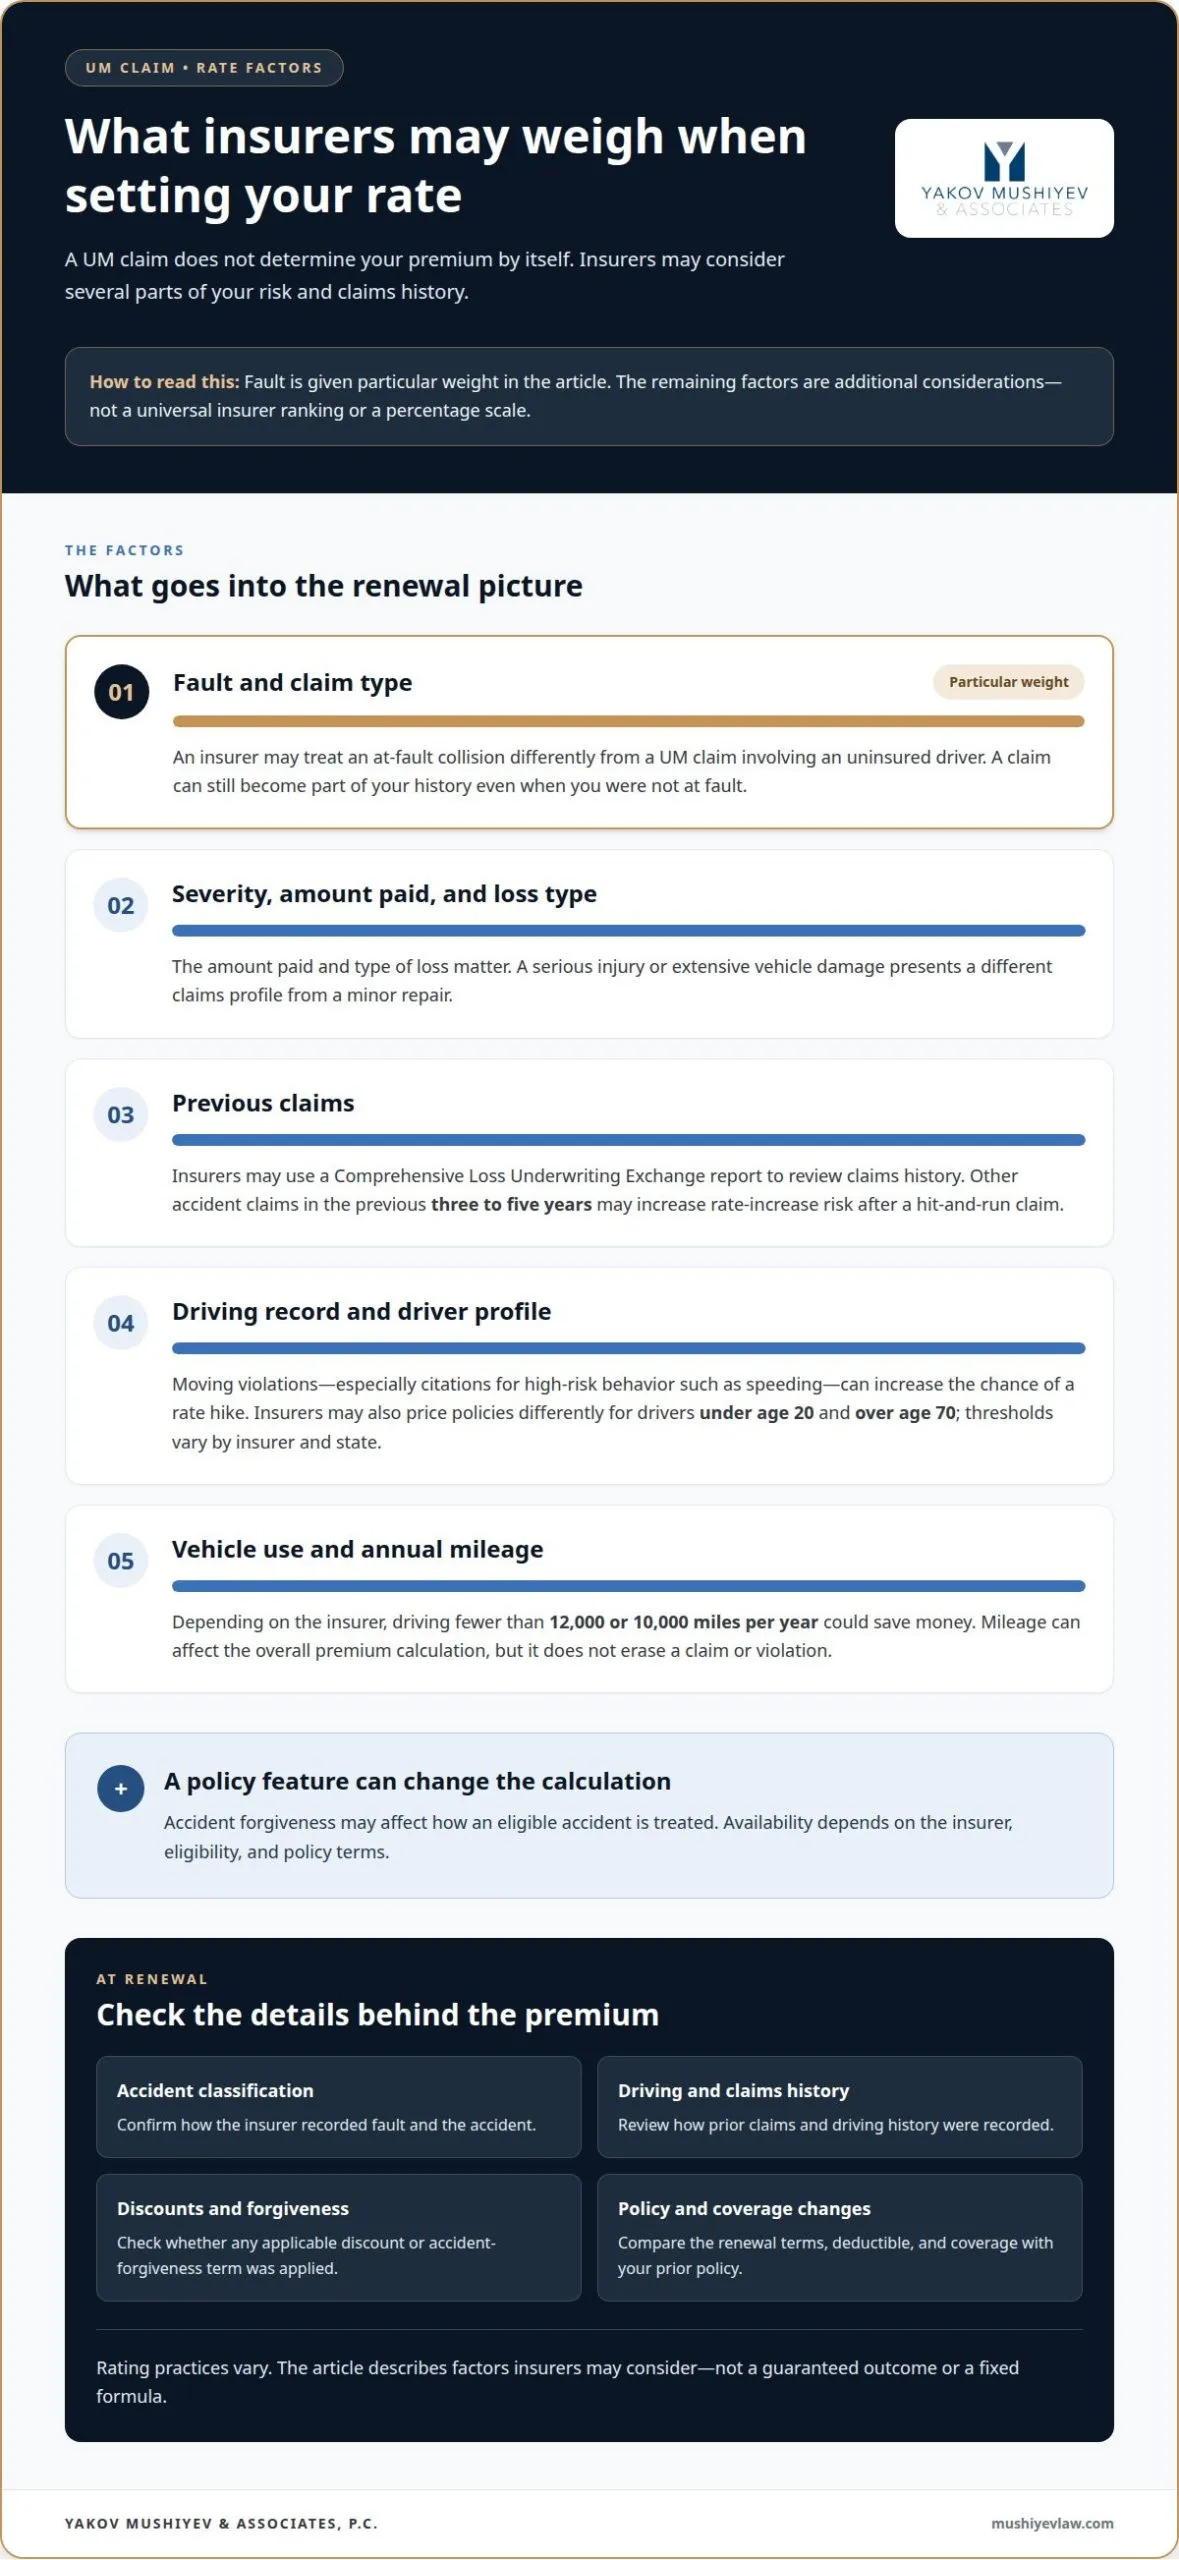
גורמים שמבטחים שוקלים בעת קביעת תעריפים
מבטח אינו מעריך תביעת UM בבידוד. הוא עשוי להתחשב באחריות (fault), ברישום הנהיגה שלכם, בחומרת התביעה, ובפרטים נוספים הקשורים לסיכון שבביטוח הרכב שלכם. נהלי הדירוג משתנים, כך ששני נהגים המעורבים בתאונות דומות עשויים לקבל דמי חידוש שונים.
לאחריות (fault) עשוי להיות משקל מיוחד לאחר תאונת דרכים. מבטח עשוי להתייחס לתאונה שבה הנהג אשם באופן שונה מתביעת UM הכוללת נהג לא מבוטח, אך התביעה עדיין יכולה להפוך לחלק מההיסטוריה שלכם. גם הסכום ששולם וסוג האובדן חשובים. פציעה חמורה או נזק רכב נרחב מציגים פרופיל תביעה שונה מתיקון קל.
תביעות קודמות שלכם יכולות להשפיע על האופן שבו מוערכת הגשה חדשה. רוב חברות הביטוח מקבלות דוח Comprehensive Loss Underwriting Exchange כדי לבחון את היסטוריית התביעות של הלקוח. תביעת UM עשויה להופיע לצד תאונות קודמות, גם כאשר האחריות שונה. נהג עם תביעות תאונה נוספות בשלוש עד חמש השנים הקודמות עלול לעמוד בפני סיכון גבוה יותר להעלאת תעריף בעקבות תביעה על תאונת פגע וברח.
היסטוריית הנהיגה מוסיפה שכבה נוספת. עבירות תנועה, במיוחד דוחות על התנהגות מסוכנת כמו נהיגה במהירות מופרזת, יכולים להגדיל את הסיכוי להעלאת תעריף בעקבות תביעה על תאונת פגע וברח. מבטחים עשויים גם לתמחר פוליסות באופן שונה עבור נהגים מתחת לגיל 20 ומעל גיל 70, כאשר הסף משתנה לפי מבטח ומדינה. "Accident forgiveness" (מחילת תאונה) יכול לשנות את החישוב עבור נהגים זכאים ותאונות מסוימות.
שימוש ברכב ומרחק נסיעה שנתי עשויים גם הם לעצב את תעריף ביטוח הרכב. בהתאם למבטח, נהיגה של פחות מ-12,000 או 10,000 מייל בשנה עשויה לחסוך כסף. גורם זה אינו מוחק תביעה או עבירה, אך הוא יכול להשפיע על חישוב הפרמיה הכולל. בעת החידוש, בדקו כיצד המבטח סיווג את התאונה, תיעד את היסטוריית הנהיגה שלכם, והחיל הנחות או תנאי מחילה כלשהם. פרטים אלה מסייעים להסביר מדוע ההגשה בלבד אינה קובעת את התעריף הסופי.
כיצד חוקי המדינה מסדירים העלאות תעריפים בתביעות UM?
חוק המדינה יכול להגביל את האופן שבו מבטחים מתייחסים לתביעת UM, לתאונה שבה הצד המבוטח אינו אשם, או לחידוש פוליסה. הכללים משתנים ברחבי ארצות הברית, כך שאותה תביעה יכולה לגרור השלכות שונות בהתאם למקום שבו הונפקה הפוליסה. כללים נפרדים עשויים להתייחס לתוספות תשלום על הפרמיה, לאי-חידוש, או לתביעות שהמבטח לא שילם.
חוק ג'ורג'יה מספק שתי הגנות נפרדות שחשוב להבין. O.C.G.A. § 33-9-40 אוסר על מבטח להטיל תוספת תשלום על פרמיה או לבטל פוליסת רכב מנועי בשל כך שאדם מבוטח היה מעורב בתאונה מרובת כלי רכב כאשר אותו אדם לא היה אשם. O.C.G.A. § 33-24-45 מתיר אי-חידוש רק לאחר יותר משני אירועים מוגדרים בתוך 36 חודשים, כולל תאונות שבהן הצד אינו אשם ותביעות UM/UIM. חוקים אלה מתייחסים לפעולות שונות של המבטח.
ההבחנה הזו חשובה בעת החידוש. הגבלה על תוספות תשלום על הפרמיה אינה בהכרח קובעת האם פוליסה יכולה שלא להיות מחודשת לפי כלל נפרד. אם קיבלתם הודעה לאחר תביעת UM/UIM, בררו האם היא משנה את הפרמיה שלכם, משנה את הכיסוי שלכם, או דוחה חידוש. השוו את הסיבה שציין המבטח עם הכלל החל במדינתכם.
חוק טקסס מתייחס למצב שונה: מבטחים אינם רשאים לחייב מבוטחים יותר בגין תביעות שלא שילמו, כולל תביעות שנדחו משום שהפוליסה אינה מכסה את הנזק. הדבר חל על תביעות שלא שולמו, לא בהכרח על כל תביעת UM ששולמה. מצב התשלום של התביעה והסיבה שצוינה לשינוי בחידוש הם חשובים.
לבדיקה מעשית, שמרו יחד את הודעת החידוש, החלטת התביעה, ונוסח הפוליסה הרלוונטי. בקשו מהמבטח להסביר כל שינוי בכתב ולזהות את כלל המדינה או את תנאי הפוליסה שעליו הסתמך. השוו את ההסבר עם קביעת האחריות (fault) בתאונה והאם תביעת ה-UM/UIM שולמה. הגנות מדינתיות יכולות להגביל מבטח, אך הכלל המדויק תלוי במדינתכם ובפעולה שננקטה.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. מייצגת אנשים שנפגעו בתאונות, כולל נהגים המתמודדים עם תביעות נגד נהג חסר ביטוח או בעל ביטוח בלתי מספיק (uninsured or underinsured motorist claims). עבור נפגעים ברוזדייל, רוצ'דייל וקווינס, המשרד יכול לסייע להבהיר כיצד תאונה, כיסוי הביטוח, ועמדת חברת הביטוח קשורים לתביעת נזיקין פוטנציאלית. הייצוג המשפטי שלו כולל תאונות רכב, משאיות, אופנועים, ותאונות החלקה ונפילה. כדאי לשקול לדבר עם עורך דין אם האחריות שנויה במחלוקת, נפגעת, או אם הטיפול של חברת הביטוח בתביעתך מעורר חששות. ייעוץ משפטי יכול לעזור לך להבין את הסוגיות ולשקול את הצעדים הבאים שלך מבלי להניח שהגשת תביעת UM מעלה אוטומטית את הפרמיה שלך. לקבלת עזרה בתביעת תאונה, צור קשר עם Yakov Mushiyev & Associates, P.C.
עשה את הצעד הבא עם תוכנית ברורה
אם אתה עדיין שואל האם דמי הביטוח שלך יעלו אם תגיש תביעת UM, שקול מה המשמעות של החלטת חברת הביטוח עבור תביעת הנזיקין שלך וההחזר הכספי הפוטנציאלי. חשש לגבי פרמיה לא אמור להשאיר אותך חסר ודאות לגבי התאונה עצמה. שמור את מסמכי הפוליסה, ההתכתבות בנוגע לתביעה, ותיעוד ההפסדים שלך יחד כדי שתוכל להסביר את המצב בבירור.
האם שינוי בתעריף מוצדק תלוי בפוליסה שלך, בתביעה, ובכללי המדינה הרלוונטיים. אם התאונה גרמה לפציעות או שאתה מודאג לגבי הטיפול של חברת הביטוח, ייעוץ משפטי יכול לעזור לך להבין את הסוגיות ולהחליט כיצד להמשיך. Yakov Mushiyev & Associates, P.C. מייצגת אנשים שנפגעו בתאונות רכב בניו יורק, כולל רוזדייל, רוצ'דייל וקווינס.
צור קשר עם Yakov Mushiyev & Associates, P.C. כדי לדון בתביעת התאונה שלך ובצעדים האפשריים הבאים. תוכנית ברורה יכולה לעזור לך להתקדם בביטחון רב יותר.
שאלות נפוצות
האם כדאי להגיש תביעה על תאונה או לשלם מהכיס?
לפני שתחליט כיצד לטפל בנזק לרכב, השווה את עלות התיקון הצפויה עם ההשתתפות העצמית שלך ושקול אם מישהו נפגע. תיקון קל מציג החלטה שונה מתאונה הכוללת פציעות או נזק משמעותי. דווח על התאונה ברגע שבטוח לעשות זאת, ועיין בתנאי הדיווח של הפוליסה שלך. תשלום על תיקונים בעצמך אינו פותר שאלות בנוגע לאחריות או להפסדים כתוצאה מפציעה.
כמה עולה ביטוח הרכב לאחר הגשת תביעה?
לאחר תאונה שבה הנהג אשם, תעריפי ביטוח הרכב בארה"ב עשויים לעלות בין 0% ל-50% או יותר. האם דמי הביטוח שלך יעלו אם תגיש תביעת UM תלוי באופן שבו מסווגת התביעה ובכללי הדירוג של חברת הביטוח. אחוז בלבד אינו יכול לחזות את הפרמיה החדשה שלך. השווה את הודעת החידוש עם הפוליסה הקודמת שלך כדי לזהות מה השתנה.
אילו גורמים יכולים להשפיע על התעריף שלי לאחר הגשת תביעת תאונה?
חברות ביטוח עשויות לקחת בחשבון אחריות, חומרת התביעה, תביעות קודמות, ועבירות תנועה. הן עשויות לעיין בהיסטוריית תביעות באמצעות דוח Comprehensive Loss Underwriting Exchange. צרכנים יכולים לקבל עותק חינם של דוח היסטוריית התביעות שלהם מדי שנה. בדיקתו יכולה לעזור לך לאתר רישום תאונה שגוי ולהעלות זאת מול הארגון המדווח או חברת הביטוח.
האם הביטוח שלי עולה אם פגעתי במישהו או אם מישהו פגע בי?
תאונה שבה אתה האשם סבירה יותר להשפיע על התעריף שלך מאשר תאונה שנגרמה על ידי נהג אחר. תאונה שבה אינך אשם עדיין יכולה להשפיע על התעריפים במדינות מסוימות, בהתאם לכללי המדינה ולנהלי חברת הביטוח. לדוגמה, חברת ביטוח עשויה להתייחס לתביעה בגין פגע וברח (hit-and-run) באופן שונה מאשר לתאונה שבה הנהג האחר מזוהה. שמור את סיווג התביעה ואת ההסבר על החידוש לרישומים שלך.
מה לגבי סיכוני אי-חידוש?
אי-חידוש פירושו שחברת הביטוח מסרבת להמשיך את הפוליסה שלך בעת החידוש; זה אינו זהה לעלייה בפרמיה. אם קיבלת הודעת אי-חידוש לאחר תביעת UM, בקש מחברת הביטוח להסביר את הסיבה שלה ולזהות את האירועים שלקחה בחשבון. השווה את ההודעה עם רישומי התביעה שלך ועם כללי המדינה הרלוונטיים, וטפל בכל טעות עובדתית במהירות.
מה כדאי לעשות?
דווח על תאונה במהירות ברגע שבטוח לעשות זאת, שמור את ההתכתבות בנוגע לתביעה, וקרא בעיון את החלטת חברת הביטוח. אם שינוי בחידוש או מחלוקת בתביעה מתרחשים בעקבות תאונה עם פציעות, ארגן את הפוליסה, ההודעות, ומסמכי התאונה שלך לפני פנייה לייעוץ משפטי. Yakov Mushiyev & Associates, P.C. מייצגת אנשים שנפגעו בתאונות רכב. צור קשר עם המשרד לייעוץ חינם. שאלות נפוצות אלה מציעות מידע כללי, ולא ייעוץ משפטי עבור המקרה הספציפי שלך.