
Un sinistro UM (non-assicurato) non significa automaticamente che i tuoi premi assicurativi aumenteranno. Se ti chiedi se i tuoi premi assicurativi aumenteranno se presenti un sinistro UM, la risposta dipende in gran parte dalla responsabilità e dalle regole del tuo stato. Presentare una rivendicazione dopo un incidente non garantisce di per sé un aumento del premio.
È comprensibile preoccuparsi che utilizzare la tua copertura possa costare di più in seguito. Se un sinistro UM influisce sulle tue tariffe può dipendere dalle regole dello stato, dalla gravità dell'incidente, dalla tua storia di guida e sinistri, e dall'importo pagato. Conoscere ciò che gli assicuratori possono considerare ti aiuta a capire perché un sinistro da solo non determina il tuo premio.
Punti Chiave
- Scopri come il tuo stato tratta gli incidenti senza responsabilità prima di trarre conclusioni su un possibile cambiamento del premio.
- Impara perché i sinistri di copertura completa possono influire sui premi diversamente dagli incidenti che coinvolgono la responsabilità del conducente.
- Comprendi come gli assicuratori soppesano la gravità dell'incidente, la storia dei sinistri e il vostro record di guida quando fissano le tariffe.
- Scopri quando la rappresentanza legale per un incidente automobilistico può aiutare ad affrontare il sinistro per lesioni alla base di una controversia UM.
Di quanto aumenta l'assicurazione auto dopo un incidente?
Un incidente non aumenta automaticamente il tuo premio, ma la responsabilità e il tipo di sinistro hanno importanza. Dopo un incidente con responsabilità, le tariffe negli Stati Uniti possono aumentare dal 0% al 50% o più.
Sinistri di Copertura Completa e Effetti sul Premio
Un sinistro di copertura completa copre determinati danni ai veicoli al di fuori di una collisione e può influire sui premi dell'assicurazione auto. L'aumento può essere inferiore a quello dopo un incidente con responsabilità, ma il sinistro si aggiunge comunque alla tua storia dei sinistri. Una riparazione dovuta a rottura di vetri, furto o danni meteorologici può quindi essere trattata diversamente dal danno causato da un incidente di tua responsabilità. Le regole di valutazione del tuo assicuratore determinano come il sinistro influisce sul tuo premio.
Variazioni del Premio in Caso di Incidente Senza Responsabilità in Georgia
Un incidente senza responsabilità è un incidente in cui non eri responsabile, e la legge della Georgia limita determinate penalizzazioni del premio. La legge della Georgia, O.C.G.A. § 33-9-40, vieta agli assicuratori di applicare una sovrattassa al premio o di cancellare una polizza di assicurazione auto perché una persona assicurata è stata coinvolta in un incidente con più veicoli quando quella persona non era responsabile. Questa regola è importante quando un assicuratore esamina un incidente che coinvolge più veicoli. Non significa che ogni sinistro o ogni decisione di rinnovo segua la stessa regola.
Effetti del Sinistro UM/UIM sul Premio
Un sinistro UM/UIM utilizza la tua copertura dopo che un conducente non assicurato o sottoassicurato causa un incidente. Presentarne uno non aumenta automaticamente il tuo premio, ma un assicuratore può considerare la tua storia complessiva dei sinistri e il tuo record di guida. Esamina i limiti UM/UIM della tua polizza, le esclusioni, la franchigia e i termini di denuncia. Verifica anche le disposizioni di accident forgiveness (perdono dell'incidente). Alcuni assicuratori offrono il perdono per determinati incidenti, subordinato all'idoneità e ai termini della polizza.
La gestione dei sinistri può anche incidere diversamente sull'assicurazione auto e sulla casa. In Texas, gli assicuratori non possono aumentare i costi per un sinistro che non hanno pagato, incluso uno negato perché la polizza esclude il danno. Le regole del Texas coprono anche alcuni sinistri domestici: i sinistri per danni meteorologici non possono portare a maggiori addebiti, mentre il danno d'acqua correlato agli elettrodomestici ha un'eccezione che coinvolge più sinistri entro un periodo specificato. Prima di decidere come procedere, chiedi come un sinistro potrebbe influire sul tuo rinnovo o sugli sconti.
Regole statali sugli aumenti di tariffa dopo incidenti senza responsabilità
La legge dello stato può limitare il modo in cui gli assicuratori trattano un incidente senza responsabilità o un sinistro UM. I termini di accident forgiveness e le regole sul record di guida possono anche influire sul tuo rinnovo.
Regole Statali per gli Aumenti di Tariffa dei Sinistri UM
Le regole dello stato fissano limiti ai cambiamenti di premio e ai mancati rinnovi delle polizze dopo determinati incidenti. In Georgia, O.C.G.A. § 33-24-45 consente il mancato rinnovo solo dopo più di due incidenti specificati entro 36 mesi, inclusi incidenti senza responsabilità e sinistri UM/UIM. Questa regola è importante perché la capacità di un assicuratore di rifiutare il rinnovo è separata dal fatto che possa aumentare un tasso assicurativo. Altri stati hanno protezioni diverse.
Variazioni di Tariffa Dopo Incidenti Senza Responsabilità
Un incidente senza responsabilità può comunque influire sulla tua tariffa in alcuni stati, anche se l'impatto può essere inferiore a quello di un incidente con responsabilità. Alcuni stati proibiscono gli aumenti per incidenti senza responsabilità; altri consentono agli assicuratori di considerarli. Chiedi al tuo agente se un sinistro potrebbe cambiare il tuo premio o la tua copertura al momento del rinnovo. Alcuni assicuratori offrono il perdono dell'incidente per determinati incidenti, subordinato all'idoneità e ai termini della polizza. I programmi possono richiedere un record di guida pulito per un periodo di tempo.
Incidenti nei Registri di Guida
Il periodo di valutazione di un incidente e la sua comparsa nel record di guida sono correlati ma distinti. New York consente agli assicuratori di considerare un incidente per tre anni, mentre la California limita i rinnovi a non più di 36 mesi di cronologia di guida. Il periodo può variare a seconda dello stato e dell'assicuratore. Chiedi al tuo agente come l'incidente è registrato e per quanto tempo potrebbe influire sulla tua tariffa assicurativa.
Contestazione di un Aumento di Tariffa per Sinistro UM
Per contestare un aumento di tariffa dopo aver presentato un sinistro UM, richiedi la spiegazione scritta dell'assicuratore e la disposizione della polizza utilizzata per calcolare il tuo premio di rinnovo. Verifica la classificazione della responsabilità e la storia dei sinistri rispetto ai tuoi registri di incidenti, quindi invia le correzioni con documenti di supporto. Chiedi se si applica il perdono dell'incidente e se la tua franchigia o copertura è cambiata. Conserva copie dell'avviso di rinnovo e delle risposte dell'assicuratore.
Se un incidente con lesioni e la gestione dell'assicuratore sollevano preoccupazioni legali, la consulenza legale per incidenti automobilistici può aiutarti a comprendere le tue opzioni.
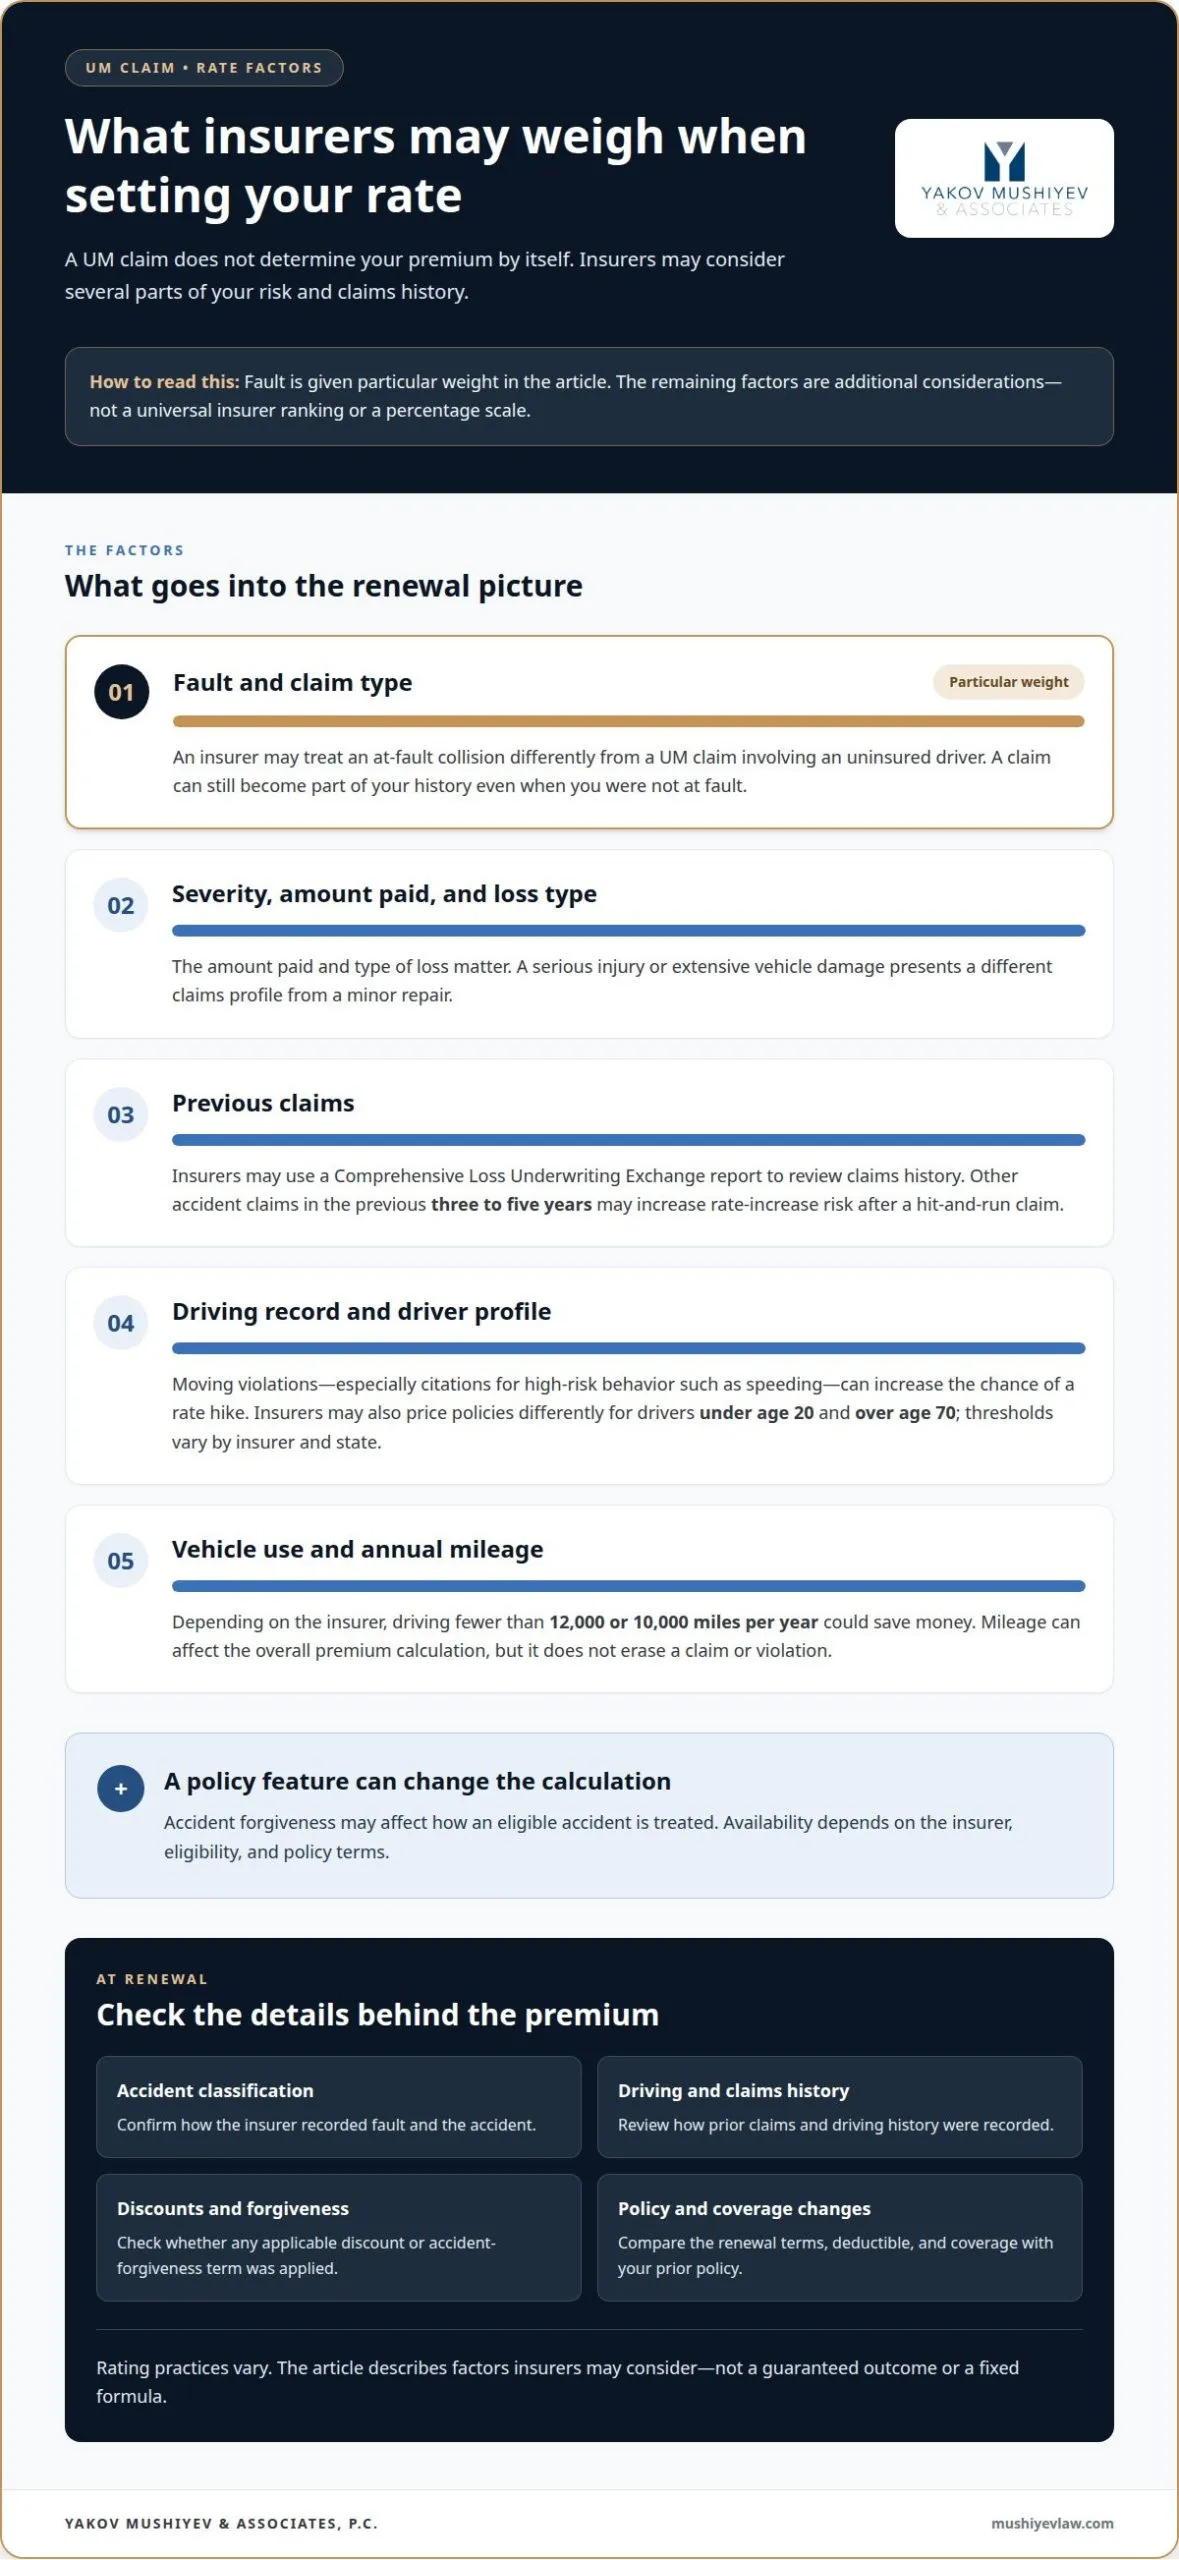
Fattori che gli assicuratori considerano quando fissano le tariffe
Un assicuratore non valuta un sinistro UM in isolamento. Può considerare la responsabilità, il tuo record di guida, la gravità del sinistro e altri dettagli relativi al rischio di assicurare il tuo veicolo. Le pratiche di valutazione variano, quindi due conducenti in incidenti simili possono ricevere premi di rinnovo diversi.
La responsabilità può avere un peso particolare dopo un incidente automobilistico. Un assicuratore può trattare una collisione con responsabilità diversamente da un sinistro UM che coinvolge un conducente non assicurato, ma il sinistro può comunque diventare parte della tua cronologia. Anche l'importo pagato e il tipo di perdita hanno importanza. Una lesione grave o un danno esteso al veicolo rappresenta un profilo dei sinistri diverso da una riparazione minore.
I tuoi sinistri precedenti possono influenzare il modo in cui viene valutata una nuova presentazione. La maggior parte delle compagnie di assicurazione ottiene un rapporto Comprehensive Loss Underwriting Exchange per esaminare la cronologia dei sinistri di un cliente. Un sinistro UM può apparire insieme a incidenti precedenti, anche quando la responsabilità è diversa. Un conducente con altri sinistri per incidenti nei tre o cinque anni precedenti potrebbe affrontare un rischio maggiore di aumento della tariffa dopo un sinistro di fuga e ritorno.
La cronologia di guida aggiunge un altro livello. Le violazioni del traffico, in particolare le citazioni per comportamenti ad alto rischio come l'eccesso di velocità, possono aumentare la probabilità di un aumento della tariffa dopo un sinistro di fuga e ritorno. Gli assicuratori possono anche valutare diversamente le polizze per conducenti di età inferiore a 20 anni e superiore a 70 anni, con soglie che variano a seconda dell'assicuratore e dello stato. Il perdono dell'incidente può cambiare il calcolo per i conducenti idonei e determinati incidenti.
L'uso del veicolo e il chilometraggio annuale possono anche influenzare la tariffa dell'assicurazione auto. A seconda dell'assicuratore, guidare meno di 12.000 o 10.000 miglia all'anno potrebbe farti risparmiare denaro. Questo fattore non elimina un sinistro o una violazione, ma può influire sul calcolo complessivo del premio. Al momento del rinnovo, esamina come l'assicuratore ha classificato l'incidente, registrato la tua cronologia di guida e applicato eventuali sconti o termini di perdono. Questi dettagli aiutano a spiegare perché la sola presentazione non determina la tariffa finale.
Come regolano le leggi statali gli aumenti di tariffa per i sinistri UM?
La legge dello stato può limitare il modo in cui gli assicuratori trattano un sinistro UM, un incidente senza responsabilità o il rinnovo di una polizza. Le regole differiscono negli Stati Uniti, quindi lo stesso sinistro può avere conseguenze diverse a seconda di dove è stata emessa la polizza. Regole separate possono affrontare sovrattasse ai premi, mancati rinnovi o sinistri che un assicuratore non ha pagato.
La legge della Georgia fornisce due protezioni distinte da comprendere. O.C.G.A. § 33-9-40 vieta a un assicuratore di applicare una sovrattassa al premio o di cancellare una polizza di assicurazione auto perché una persona assicurata è stata coinvolta in un incidente con più veicoli quando quella persona non era responsabile. O.C.G.A. § 33-24-45 consente il mancato rinnovo solo dopo più di due incidenti specificati entro 36 mesi, inclusi incidenti senza responsabilità e sinistri UM/UIM. Questi statuti affrontano azioni di assicuratori diverse.
Questa distinzione è importante al momento del rinnovo. Una restrizione alle sovrattasse al premio non determina necessariamente se una polizza può non essere rinnovata secondo una regola separata. Se ricevi un avviso dopo un sinistro UM/UIM, identifica se cambia il tuo premio, altera la tua copertura o rifiuta il rinnovo. Confronta il motivo dichiarato dell'assicuratore con la regola che si applica nel tuo stato.
La legge del Texas affronta una situazione diversa: gli assicuratori non possono addebitare ai contraenti di più per i sinistri che non hanno pagato, inclusi i sinistri negati perché la polizza non copre il danno. Questo si applica ai sinistri non pagati, non necessariamente a ogni sinistro UM pagato. Lo stato di pagamento del sinistro e il motivo dichiarato per un cambiamento di rinnovo sono importanti.
Per una revisione pratica, conserva insieme l'avviso di rinnovo, la decisione del sinistro e il linguaggio della polizza pertinente. Chiedi all'assicuratore di spiegare per iscritto qualsiasi modifica e di identificare la regola dello stato o il termine della polizza su cui si è basato. Confronta la spiegazione con l'accertamento della responsabilità dell'incidente e se il sinistro UM/UIM è stato pagato. Le protezioni statali possono limitare un assicuratore, ma la regola esatta dipende dal tuo stato e dall'azione intrapresa.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. rappresenta persone ferite in incidenti, inclusi conducenti che affrontano reclami per motorista non assicurato o sottoassicurato. Per le persone ferite a Rosedale, Rochdale e Queens, lo studio può aiutare a chiarire il modo in cui un incidente, la copertura assicurativa e la posizione dell'assicuratore si relazionano a un potenziale reclamo di lesioni personali. La sua rappresentanza legale include incidenti automobilistici, con camion, motocicli e cadute. Considerate di parlare con un avvocato se la responsabilità è controversa, siete stati feriti o la gestione del vostro reclamo da parte dell'assicuratore suscita preoccupazioni. La consulenza legale può aiutarvi a comprendere le questioni e considerare i vostri prossimi passi senza presumere che la presentazione di un reclamo UM aumenti automaticamente il vostro premio. Per assistenza con un reclamo di incidente, contattate Yakov Mushiyev & Associates, P.C.
Passate al Passo Successivo Con un Piano Chiaro
Se vi state ancora chiedendo se le vostre tariffe assicurative aumenteranno se presentate un reclamo UM, considerate il significato della decisione dell'assicuratore per il vostro reclamo di lesioni personali e il potenziale recupero. Una preoccupazione riguardante il premio non dovrebbe lasciarvi incerti sull'incidente stesso. Conservate insieme i documenti della vostra polizza, la corrispondenza dei reclami e i registri delle vostre perdite in modo da poter spiegare la situazione chiaramente.
Se una variazione del premio è giustificata dipende dalla vostra polizza, dal reclamo e dalle regole applicabili dello stato. Se l'incidente ha causato lesioni personali o siete preoccupati per la gestione dell'assicuratore, la consulenza legale può aiutarvi a comprendere le questioni e a decidere come procedere. Yakov Mushiyev & Associates, P.C. rappresenta persone ferite in incidenti automobilistici a New York, inclusi Rosedale, Rochdale e Queens.
Contattate Yakov Mushiyev & Associates, P.C. per discutere il vostro reclamo di incidente e i possibili prossimi passi. Un piano chiaro può aiutarvi ad andare avanti con maggiore fiducia.
Domande Frequenti
Dovete presentare un reclamo per un incidente o pagare di tasca vostra?
Prima di decidere come gestire il danno al veicolo, confrontate il probabile costo della riparazione con la vostra franchigia e considerate se qualcuno è stato ferito. Una piccola riparazione presenta una decisione diversa da uno scontro che comporta lesioni o danni sostanziali. Segnalate l'incidente non appena è sicuro farlo, e rivedete i termini di segnalazione della vostra polizza. Pagare le riparazioni di tasca vostra non risolve questioni sulla responsabilità o le perdite derivanti da lesioni.
Quanto aumenta l'assicurazione auto dopo un reclamo?
Dopo un incidente imputabile a voi, le tariffe dell'assicurazione auto negli Stati Uniti possono aumentare dal 0% al 50% o più. Se le vostre tariffe assicurative aumenteranno se presentate un reclamo UM dipende da come il reclamo è classificato e dalle regole di valutazione dell'assicuratore. Una percentuale sola non può prevedere il vostro nuovo premio. Confrontate l'avviso di rinnovo con la vostra polizza precedente per identificare cosa è cambiato.
Quali fattori possono influire sulla mia tariffa dopo la presentazione di un reclamo di incidente?
Gli assicuratori possono considerare la responsabilità, la gravità del reclamo, i reclami precedenti e le violazioni del codice stradale. Possono esaminare la cronologia dei reclami tramite un rapporto Comprehensive Loss Underwriting Exchange. I consumatori possono ottenere una copia gratuita del loro rapporto di cronologia dei reclami ogni anno. Esaminarla può aiutarvi a individuare una voce di incidente inesatta e sollevarla presso l'organizzazione di segnalazione o l'assicuratore.
L'assicurazione aumenta se colpite qualcuno o se qualcuno colpisce voi?
Un incidente imputabile a voi ha maggiori probabilità di influire sulla vostra tariffa rispetto a uno scontro causato da un altro conducente. Un incidente non imputabile a voi può comunque influire sulle tariffe in alcuni stati, a seconda delle regole dello stato e delle pratiche dell'assicuratore. Ad esempio, un assicuratore può trattare un reclamo per hit-and-run diversamente da una collisione in cui l'altro conducente è identificato. Conservate la classificazione del reclamo e la spiegazione del rinnovo per i vostri archivi.
Cosa Dire sui Rischi di Non Rinnovo?
Il mancato rinnovo significa che l'assicuratore declina di continuare la vostra polizza al rinnovo; non è la stessa cosa di un aumento di premio. Se ricevete un avviso di mancato rinnovo dopo un reclamo UM, chiedete all'assicuratore di spiegare il motivo e identificare gli incidenti che ha considerato. Confrontate l'avviso con i registri del vostro reclamo e le regole applicabili dello stato, e affrontate tempestivamente eventuali errori di fatto.
Cosa Dovete Fare?
Segnalate un incidente prontamente una volta che è sicuro farlo, conservate la corrispondenza dei reclami e leggete attentamente la decisione dell'assicuratore. Se un cambiamento di rinnovo o una controversia su un reclamo segue un incidente con lesioni, organizzate la vostra polizza, gli avvisi e i documenti dell'incidente prima di cercare consulenza legale. Yakov Mushiyev & Associates, P.C. rappresenta persone ferite in incidenti automobilistici. Contattate lo studio per una consulenza gratuita. Queste domande frequenti offrono informazioni generali, non consulenza legale per il vostro caso specifico.
Hai subito un infortunio? Parla oggi con un avvocato.
Consulenza gratuita. Nessun onorario se non vinciamo.
718.775.3110