
წაიკითხეთ ორიგინალი ინგლისურად
UM-ის სარჩელმა (UM claim) ავტომატურად არ ნიშნავს, რომ თქვენი დაზღვევის განაკვეთები აუცილებლად გაიზრდება. თუ გაინტერესებთ, გაიზრდება თუ არა თქვენი დაზღვევის განაკვეთები, თუ UM-ის სარჩელს შეიტანთ, პასუხი დიდწილად დამოკიდებულია ბრალეულობასა და თქვენი შტატის წესებზე. თავისთავად, ავარიის შემდეგ სარჩელის შეტანა არ იძლევა გარანტიას პრემიის ზრდის შესახებ.
გასაგებია შეშფოთება იმის თაობაზე, რომ თქვენი დაფარვის გამოყენებამ შეიძლება მომავალში მეტი დაგიჯდეთ. გავლენას ახდენს თუ არა UM-ის სარჩელი თქვენს განაკვეთებზე, შეიძლება დამოკიდებული იყოს შტატის წესებზე, ავარიის სიმძიმეზე, თქვენს მართვისა და სარჩელების ისტორიაზე და გადახდილ თანხაზე. იმის ცოდნა, რასაც დამზღვევები შეიძლება გაითვალისწინონ, დაგეხმარებათ გაიგოთ, რატომ არ განსაზღვრავს მხოლოდ სარჩელი თქვენს პრემიას.
ძირითადი დასკვნები
- გაარკვიეთ, როგორ ეპყრობა თქვენი შტატი არა-ბრალეულ ავარიებს, სანამ დასკვნებს გააკეთებთ პრემიის შესაძლო ცვლილების შესახებ.
- გაიგეთ, რატომ შეიძლება ყოვლისმომცველმა სარჩელებმა (comprehensive claims) პრემიებზე განსხვავებული გავლენა მოახდინონ, ვიდრე მძღოლის ბრალეულობასთან დაკავშირებულმა ავარიებმა.
- გაიგეთ, როგორ აფასებენ დამზღვევები ავარიის სიმძიმეს, სარჩელების ისტორიასა და მართვის ისტორიას განაკვეთების დადგენისას.
- იხილეთ, როდის შეუძლია ავტოსაგზაო შემთხვევის სამართლებრივმა წარმომადგენლობამ დაეხმაროს დაზიანების სარჩელის (injury claim) მოგვარებაში UM-ის დავის ფონზე.
რამდენად იზრდება ავტომობილის დაზღვევა ავარიის შემდეგ?
ავარია ავტომატურად არ ზრდის თქვენს პრემიას, მაგრამ ბრალეულობასა და სარჩელის ტიპს მნიშვნელობა აქვს. ბრალეულობაზე დამოკიდებული ავარიის შემდეგ, აშშ-ში განაკვეთები შეიძლება გაიზარდოს 0%-დან 50%-მდე ან მეტად.
ყოვლისმომცველი სარჩელები (Comprehensive Claims) და პრემიაზე გავლენა
ყოვლისმომცველი სარჩელი (comprehensive claim) ფარავს ავტომობილის გარკვეულ დაზიანებებს, რომლებიც არ არის დაკავშირებული შეჯახებასთან, და მას შეუძლია გავლენა მოახდინოს ავტომობილის დაზღვევის პრემიებზე. ზრდა შეიძლება იყოს უფრო მცირე, ვიდრე ბრალეულობაზე დამოკიდებული ავარიის შემდეგ, მაგრამ სარჩელი მაინც ემატება თქვენს სარჩელების ისტორიას. შესაბამისად, მინის, ქურდობის ან ამინდით გამოწვეული დაზიანების შეკეთება შეიძლება განსხვავებულად იყოს განხილული, ვიდრე თქვენ მიერ გამოწვეული შეჯახებით მიღებული დაზიანება. თქვენი დამზღვევის შეფასების წესები განსაზღვრავს, თუ როგორ აისახება სარჩელი თქვენს პრემიაზე.
არა-ბრალეული ავარიის შემდეგ პრემიის ცვლილებები ჯორჯიაში
არა-ბრალეული ავარია არის ისეთი, რომლისთვისაც თქვენ პასუხისმგებელი არ ხართ, და ჯორჯიის კანონმდებლობა ზღუდავს გარკვეულ პრემიის ჯარიმებს. ჯორჯიის კანონი, O.C.G.A. § 33-9-40, კრძალავს დამზღვევებს, დააწესონ დამატებითი გადასახადი (surcharge) პრემიაზე ან გააუქმონ ავტომობილის პოლისი იმის გამო, რომ დაზღვეული პირი მონაწილეობდა მრავალმანქანიან ავარიაში, როდესაც ეს პირი ბრალეული არ იყო. ეს წესი მნიშვნელოვანია, როდესაც დამზღვევი განიხილავს რამდენიმე მანქანის მონაწილეობით მომხდარ შეჯახებას. ეს არ ნიშნავს, რომ ყოველი სარჩელი ან ყოველი განახლების გადაწყვეტილება იმავე წესს მისდევს.
UM/UIM სარჩელის პრემიაზე გავლენა
UM/UIM სარჩელი იყენებს თქვენს დაფარვას მას შემდეგ, რაც დაუზღვეველი ან არასაკმარისად დაზღვეული მძღოლი ხდება ავარიის მიზეზი. ასეთი სარჩელის შეტანა ავტომატურად არ ზრდის თქვენს პრემიას, მაგრამ დამზღვევმა შეიძლება გაითვალისწინოს თქვენი საერთო სარჩელების ისტორია და მართვის ისტორია. გადახედეთ თქვენი პოლისის UM/UIM ლიმიტებს, გამონაკლისებს, ფრანშიზას და შეტყობინების პირობებს. ასევე შეამოწმეთ ავარიის პატიების (accident-forgiveness) დებულებები. ზოგიერთი დამზღვევი გარკვეული ავარიებისთვის პატიებას სთავაზობს, დაშვებისა და პოლისის პირობების შესაბამისად.
სარჩელის დამუშავებამ ასევე შეიძლება განსხვავებული გავლენა მოახდინოს ავტომობილისა და სახლის დაზღვევაზე. ტეხასში დამზღვევებს არ შეუძლიათ მეტის მოთხოვნა იმ სარჩელზე, რომელიც მათ არ გადაუხდიათ, მათ შორის იმაზე, რომელიც უარყოფილი იქნა, რადგან პოლისი ამ დაზიანებას გამორიცხავს. ტეხასის წესები ასევე ვრცელდება ზოგიერთ საცხოვრებელი სახლის სარჩელზე: ამინდით გამოწვეულმა სარჩელებმა არ შეიძლება გამოიწვიოს უფრო მაღალი გადასახადები, ხოლო საყოფაცხოვრებო ტექნიკით გამოწვეულ წყლის დაზიანებას აქვს გამონაკლისი, რომელიც ეხება მრავალ სარჩელს განსაზღვრულ პერიოდში. სანამ გადაწყვეტთ, როგორ მოიქცეთ, იკითხეთ, როგორ შეიძლება იმოქმედოს სარჩელმა თქვენს განახლებაზე ან ფასდაკლებებზე.
შტატის წესები განაკვეთების ზრდის შესახებ არა-ბრალეული ავარიების შემდეგ
შტატის კანონმდებლობამ შეიძლება შეზღუდოს, როგორ ეპყრობიან დამზღვევები არა-ბრალეულ საავტომობილო ავარიას ან UM-ის სარჩელს. ავარიის პატიების პირობებმა და მართვის ისტორიის წესებმაც შეიძლება გავლენა მოახდინოს თქვენს განახლებაზე.
შტატის წესები UM სარჩელის განაკვეთის ზრდისთვის
სახელმწიფო წესები ადგენს ზღვრებს პრემიის ცვლილებებზე და პოლისის განუახლებლობაზე გარკვეული შემთხვევების შემდეგ. ჯორჯიის შტატში, O.C.G.A. § 33-24-45 უშვებს განუახლებლობას მხოლოდ 36 თვის განმავლობაში ორზე მეტი განსაზღვრული შემთხვევის შემდეგ, მათ შორის არადამნაშავე (not-at-fault) ავარიებისა და UM/UIM პრეტენზიების ჩათვლით. ეს წესი მნიშვნელოვანია, რადგან დამზღვევის უფლება, უარი თქვას განახლებაზე, განსხვავებულია იმისგან, შეუძლია თუ არა მას სადაზღვევო განაკვეთის გაზრდა. სხვა შტატებში განსხვავებული დაცვის მექანიზმებია.
განაკვეთის ცვლილებები არადამნაშავე ავარიების შემდეგ
არადამნაშავე ავარიამ შესაძლოა მაინც იმოქმედოს თქვენს განაკვეთზე ზოგიერთ შტატში, თუმცა გავლენა შეიძლება ნაკლები იყოს, ვიდრე დამნაშავე ავარიის შემთხვევაში. ზოგიერთი შტატი კრძალავს გაზრდას არადამნაშავე შეჯახებებისთვის; სხვები კი აძლევენ დამზღვევებს უფლებას, გაითვალისწინონ ისინი. ჰკითხეთ თქვენს აგენტს, შეუძლია თუ არა პრეტენზიას შეცვალოს თქვენი პრემია ან დაფარვა განახლებისას. ზოგიერთი დამზღვევი გთავაზობთ ავარიის პატიებას (accident forgiveness) გარკვეული ავარიებისთვის, შესაბამისობისა და პოლისის პირობების გათვალისწინებით. პროგრამებმა შეიძლება მოითხოვონ სუფთა მართვის ისტორია გარკვეული პერიოდის განმავლობაში.
ავარიები მართვის ჩანაწერებში
ავარიის შეფასების პერიოდი და მისი გამოჩენა მართვის ჩანაწერში დაკავშირებულია, მაგრამ განსხვავებულია. ნიუ-იორკი ანიჭებს დამზღვევებს უფლებას, გაითვალისწინონ ავარია სამი წლის განმავლობაში, ხოლო კალიფორნია ზღუდავს განახლების შეფასებას არაუმეტეს 36 თვის მართვის ისტორიით. პერიოდი შეიძლება განსხვავდებოდეს შტატისა და დამზღვევის მიხედვით. ჰკითხეთ თქვენს აგენტს, როგორ ფიქსირდება შეჯახება და რამდენ ხანს შეუძლია მან იმოქმედოს თქვენს სადაზღვევო განაკვეთზე.
UM პრეტენზიის გამო განაკვეთის ზრდის გასაჩივრება
UM პრეტენზიის შეტანის შემდეგ განაკვეთის ზრდის გასაჩივრებისთვის, მოითხოვეთ დამზღვევისგან წერილობითი განმარტება და პოლისის დებულება, რომელიც გამოყენებული იყო თქვენი განახლების პრემიის გამოსათვლელად. შეამოწმეთ ბრალეულობის კლასიფიკაცია და პრეტენზიების ისტორია თქვენს ავარიის ჩანაწერებთან მიმართებაში, შემდეგ წარადგინეთ შესწორებები დამადასტურებელი დოკუმენტებით. ჰკითხეთ, ვრცელდება თუ არა ავარიის პატიება და შეიცვალა თუ არა თქვენი ფრანშიზა ან დაფარვა. შეინახეთ განახლების შეტყობინებისა და დამზღვევის პასუხების ასლები.
თუ დაზიანებით დასრულებული შეჯახება და დამზღვევის მოქმედებები იურიდიულ შეკითხვებს აჩენს, საავტომობილო ავარიის იურიდიული კონსულტაცია დაგეხმარებათ გაიგოთ თქვენი შესაძლებლობები.
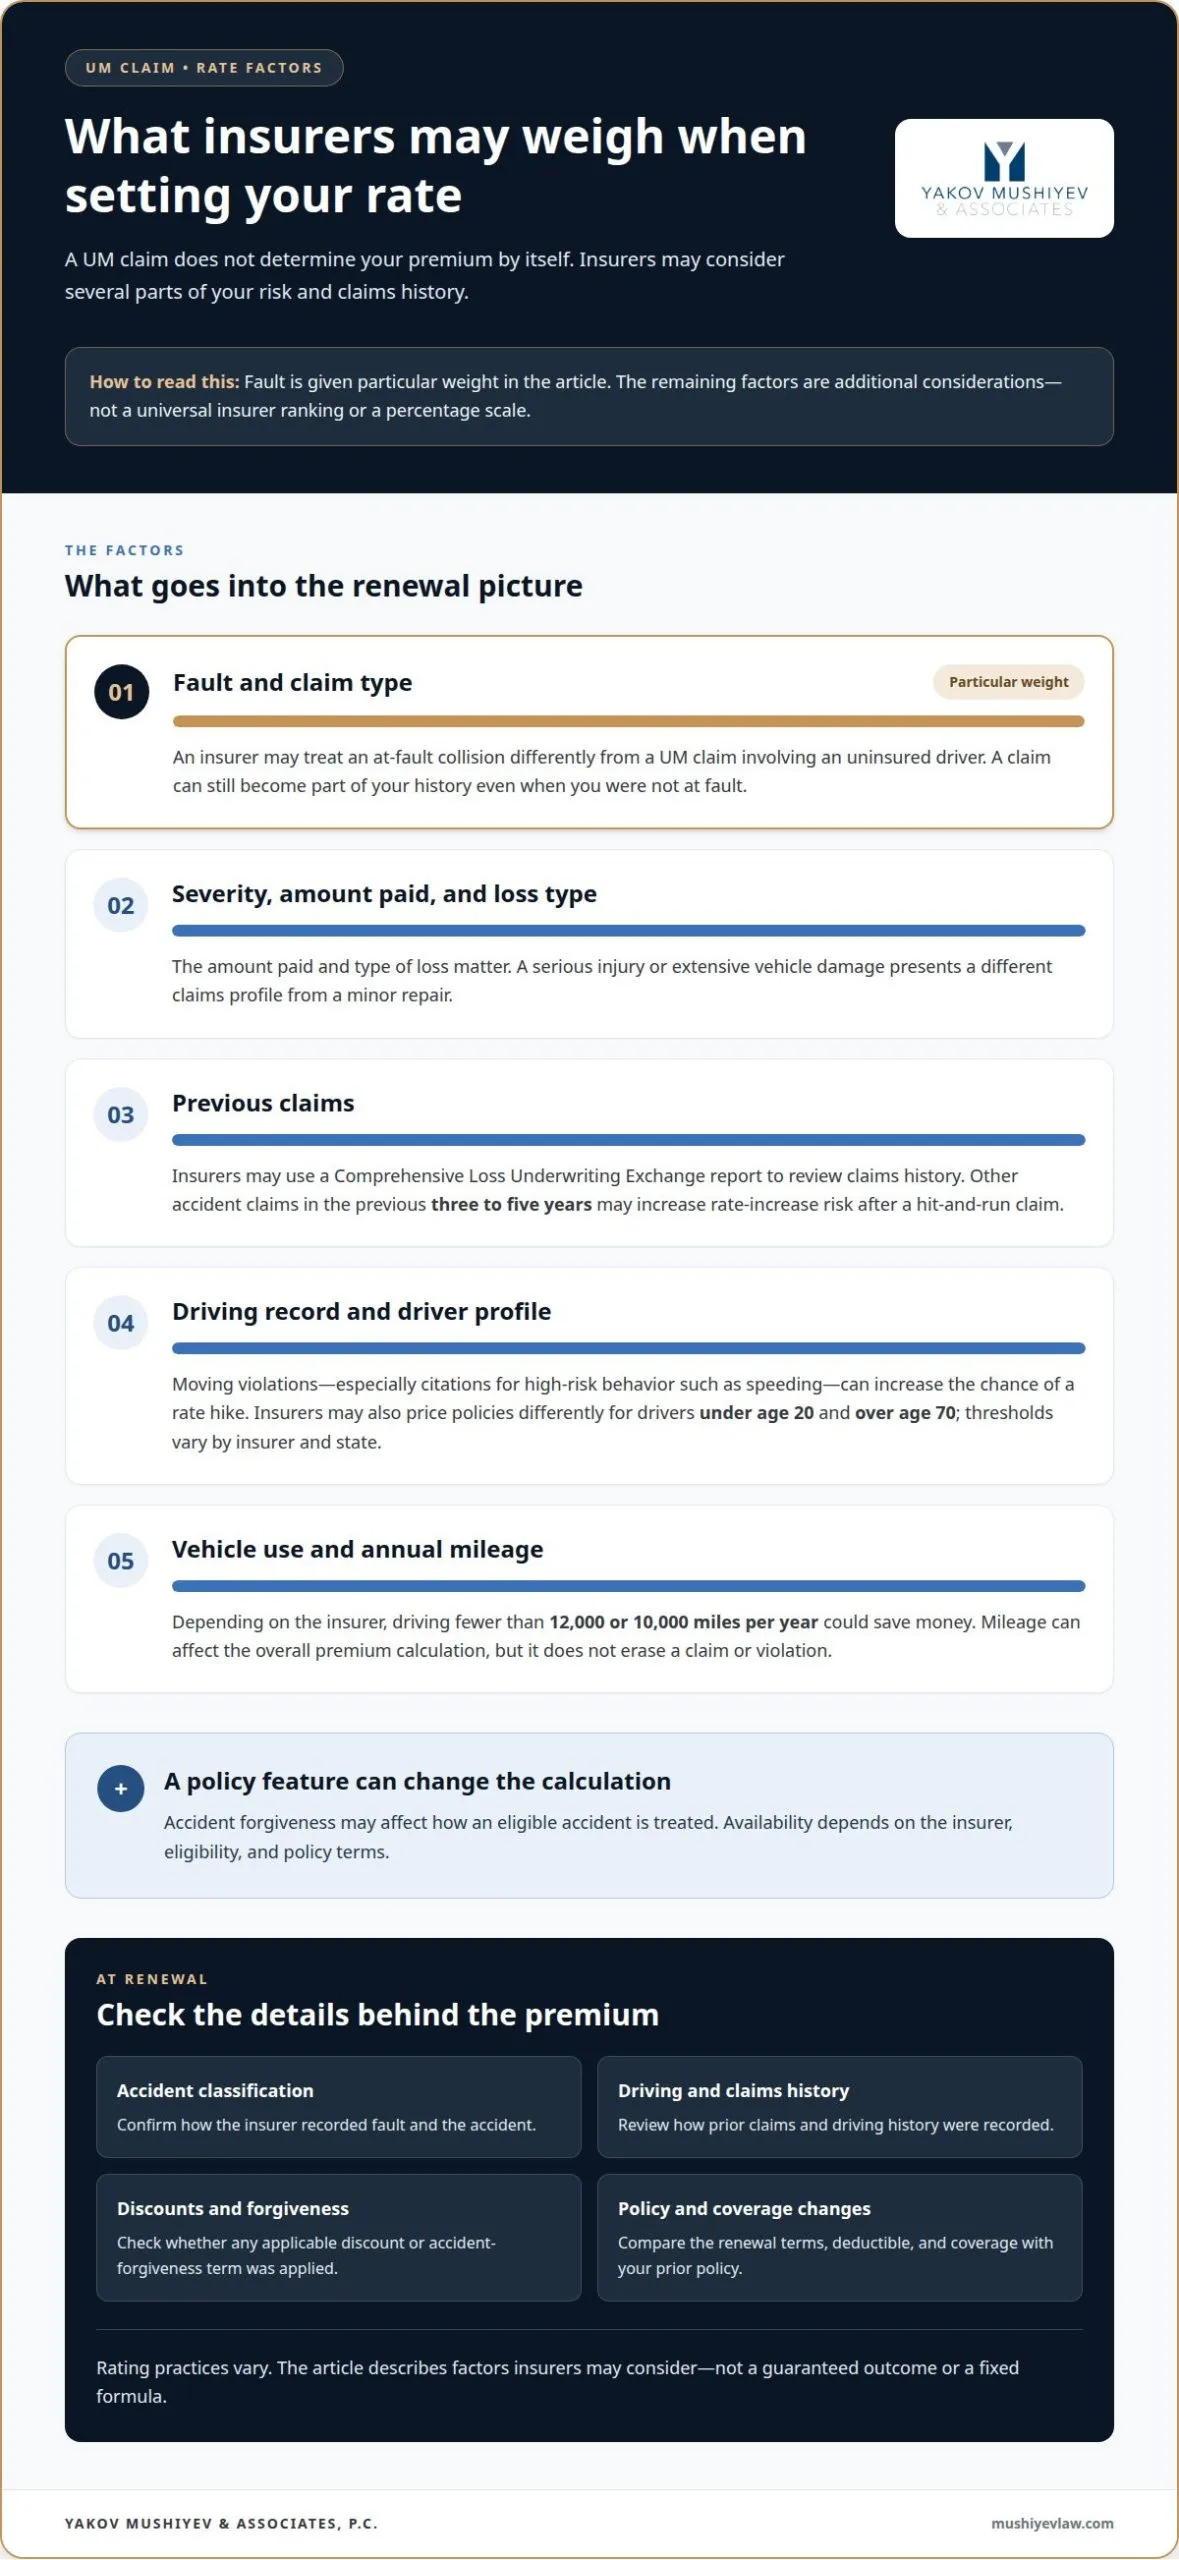
ფაქტორები, რომლებსაც დამზღვევები ითვალისწინებენ განაკვეთების დადგენისას
დამზღვევი არ აფასებს UM პრეტენზიას იზოლირებულად. მან შეიძლება გაითვალისწინოს ბრალეულობა, თქვენი მართვის ისტორია, პრეტენზიის სიმძიმე და სხვა დეტალები, რომლებიც დაკავშირებულია თქვენი ავტომობილის დაზღვევის რისკთან. შეფასების პრაქტიკა განსხვავდება, ასე რომ ორ მძღოლს მსგავს ავარიებში შეიძლება განსხვავებული განახლების პრემია მიეცეს.
ბრალეულობას განსაკუთრებული წონა შეიძლება ჰქონდეს საავტომობილო ავარიის შემდეგ. დამზღვევმა შეიძლება სხვანაირად მოეპყროს დამნაშავე შეჯახებას, ვიდრე დაუზღვეველი მძღოლის ჩართულობით UM პრეტენზიას, მაგრამ პრეტენზია მაინც შეიძლება თქვენი ისტორიის ნაწილი გახდეს. გადახდილი თანხა და ზარალის ტიპი ასევე მნიშვნელოვანია. სერიოზული დაზიანება ან ავტომობილის მნიშვნელოვანი დაზიანება განსხვავებულ პრეტენზიის პროფილს წარმოადგენს, ვიდრე მცირე შეკეთება.
თქვენი წინა პრეტენზიები შეიძლება გავლენას ახდენდეს იმაზე, თუ როგორ ფასდება ახალი განაცხადი. უმეტესობა სადაზღვევო კომპანიები იღებენ Comprehensive Loss Underwriting Exchange-ის ანგარიშს მომხმარებლის პრეტენზიების ისტორიის გადასამოწმებლად. UM პრეტენზია შეიძლება გამოჩნდეს წინა ავარიებთან ერთად, თუნდაც ბრალეულობა განსხვავებული იყოს. მძღოლი, რომელსაც აქვს სხვა ავარიის პრეტენზიები წინა სამიდან ხუთ წელიწადში, შესაძლოა მეტი რისკის წინაშე აღმოჩნდეს განაკვეთის ზრდის კუთხით გაქცეული მძღოლის (hit-and-run) პრეტენზიის შემდეგ.
მართვის ისტორია დამატებით ფაქტორს წარმოადგენს. მოძრაობის წესების დარღვევები, განსაკუთრებით მაღალი რისკის ქცევაზე, მაგალითად, სიჩქარის გადაჭარბებაზე გაცემული საჯარიმო ოქმები, შეიძლება გაზარდოს განაკვეთის ზრდის ალბათობა გაქცეული მძღოლის პრეტენზიის შემდეგ. დამზღვევებმა ასევე შეიძლება პოლისები სხვადასხვანაირად შეაფასონ 20 წლამდე და 70 წელს გადაცილებული მძღოლებისთვის, ზღვრების განსხვავებით დამზღვევისა და შტატის მიხედვით. ავარიის პატიებამ შეიძლება შეცვალოს გაანგარიშება შესაბამისი მძღოლებისა და გარკვეული ავარიებისთვის.
ავტომობილის გამოყენებამ და წლიურმა გარბენმაც შეიძლება ჩამოაყალიბოს საავტომობილო დაზღვევის განაკვეთი. დამზღვევის მიხედვით, წელიწადში 12,000-ზე ან 10,000-ზე ნაკლები მილის გავლამ შეიძლება ფულის დაზოგვა გამოიწვიოს. ეს ფაქტორი არ აუქმებს პრეტენზიას ან დარღვევას, მაგრამ შეუძლია გავლენა მოახდინოს პრემიის საერთო გაანგარიშებაზე. განახლებისას, გადახედეთ, როგორ დააკლასიფიცირა დამზღვევმა ავარია, როგორ დააფიქსირა თქვენი მართვის ისტორია და რა ფასდაკლებები ან პატიების პირობები გამოიყენა. ეს დეტალები ხსნიან, თუ რატომ არ განსაზღვრავს პრეტენზიის შეტანა მარტო საბოლოო განაკვეთს.
როგორ არეგულირებს შტატების კანონმდებლობა განაკვეთის ზრდას UM პრეტენზიებისთვის?
შტატის კანონმდებლობამ შეიძლება შეზღუდოს, თუ როგორ ეპყრობიან დამზღვევები UM-პრეტენზიას (UM claim), არა-დამნაშავის ავარიას ან პოლისის განახლებას. წესები განსხვავდება შეერთებულ შტატებში, ამიტომ ერთი და იგივე პრეტენზიას შეიძლება ჰქონდეს განსხვავებული შედეგები იმის მიხედვით, თუ სად იყო გაცემული პოლისი. ცალკეული წესები შეიძლება ეხებოდეს პრემიის ზედმეტ დარიცხვას, არგანახლებას ან იმ პრეტენზიებს, რომლებიც დამზღვევმა არ გადაიხადა.
ჯორჯიის კანონმდებლობა ითვალისწინებს ორ განსხვავებულ დაცვას, რომლის გაგებაც მნიშვნელოვანია. O.C.G.A. § 33-9-40 კრძალავს დამზღვევს, პრემია დააწესოს ან გააუქმოს სატრანსპორტო საშუალების პოლისი იმის გამო, რომ დაზღვეული პირი მონაწილეობდა მრავალმანქანიან ავარიაში, როდესაც ეს პირი არ იყო დამნაშავე. O.C.G.A. § 33-24-45 ნებას რთავს არგანახლებას მხოლოდ 36 თვის განმავლობაში ორზე მეტი განსაზღვრული შემთხვევის შემდეგ, მათ შორის არა-დამნაშავის ავარიების და UM/UIM პრეტენზიების ჩათვლით. ეს კანონები ეხება დამზღვევის სხვადასხვა მოქმედებებს.
ეს განსხვავება მნიშვნელოვანია განახლებისას. პრემიის ზედმეტი დარიცხვის შეზღუდვა სულაც არ განსაზღვრავს, შეიძლება თუ არა პოლისის არგანახლება ცალკე წესის საფუძველზე. თუ UM/UIM პრეტენზიის შემდეგ მიიღეთ შეტყობინება, დაადგინეთ, ცვლის თუ არა ის თქვენს პრემიას, ცვლის თუ არა თქვენს დაფარვას, ან უარყოფს თუ არა განახლებას. შეადარეთ დამზღვევის მითითებული მიზეზი თქვენს შტატში მოქმედ წესს.
ტეხასის კანონმდებლობა ეხება განსხვავებულ სიტუაციას: დამზღვევებს არ შეუძლიათ პოლისის მფლობელებს მეტი დააკისრონ იმ პრეტენზიებისთვის, რომლებიც არ გადაიხადეს, მათ შორის იმ პრეტენზიებისთვის, რომლებიც უარყოფილი იქნა იმის გამო, რომ პოლისი არ ფარავდა ზიანს. ეს ეხება გადაუხდელ პრეტენზიებს და არა აუცილებლად ყველა გადახდილ UM პრეტენზიას. პრეტენზიის გადახდის სტატუსი და განახლების ცვლილების მითითებული მიზეზი მნიშვნელოვანია.
პრაქტიკული შემოწმებისთვის შეინახეთ ერთად განახლების შეტყობინება, პრეტენზიის გადაწყვეტილება და შესაბამისი პოლისის ენა. სთხოვეთ დამზღვევს წერილობით აუხსნას ნებისმიერი ცვლილება და მიუთითოს, რომელ შტატის წესს ან პოლისის პირობას ეყრდნობოდა ეს. შეადარეთ განმარტება ავარიის დანაშაულის დადგენილებას და იმას, გადაიხადეს თუ არა UM/UIM პრეტენზია. შტატის დაცვებმა შეიძლება შეზღუდოს დამზღვევი, მაგრამ ზუსტი წესი დამოკიდებულია თქვენს შტატსა და განხორციელებულ მოქმედებაზე.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. წარმოადგენს ავარიებში დაშავებულ ადამიანებს, მათ შორის მძღოლებს, რომლებიც საქმე აქვთ დაუზღვეველი ან არასაკმარისად დაზღვეული მძღოლის პრეტენზიებთან. როუსდეილში, როჩდეილსა და კუინსში დაშავებული ადამიანებისთვის ფირმას შეუძლია დაეხმაროს გაირკვეს, თუ როგორ უკავშირდება ავარია, სადაზღვევო დაფარვა და დამზღვევის პოზიცია პოტენციურ დაზიანების პრეტენზიას. მისი იურიდიული წარმომადგენლობა მოიცავს მანქანის, სატვირთოს, მოტოციკლის და დაცურების და დაცემის ავარიებს. განიხილეთ ადვოკატთან საუბარი, თუ დანაშაულის საკითხი სადავოა, დაშავებული ხართ, ან დამზღვევის მიერ თქვენი პრეტენზიის მართვა ეჭვს აღძრავს. იურიდიული კონსულტაცია დაგეხმარებათ გაიგოთ საკითხები და განიხილოთ შემდეგი ნაბიჯები, ისე რომ არ ივარაუდოთ, რომ UM პრეტენზიის შეტანა ავტომატურად ზრდის თქვენს პრემიას. ავარიის პრეტენზიასთან დაკავშირებული დახმარებისთვის დაუკავშირდით Yakov Mushiyev & Associates, P.C.-ს
გადადგით შემდეგი ნაბიჯი მკაფიო გეგმით
თუ კვლავ გაინტერესებთ, გაიზრდება თუ არა თქვენი სადაზღვევო განაკვეთები UM პრეტენზიის შეტანის შემთხვევაში, განიხილეთ, რას ნიშნავს დამზღვევის გადაწყვეტილება თქვენი დაზიანების პრეტენზიისა და პოტენციური ანაზღაურებისთვის. პრემიასთან დაკავშირებულმა შეშფოთებამ არ უნდა დაგტოვოთ გაურკვევლობაში თავად ავარიასთან დაკავშირებით. შეინახეთ ერთად თქვენი პოლისის დოკუმენტები, პრეტენზიასთან დაკავშირებული მიმოწერა და თქვენი ზარალის ჩანაწერები, რათა შეძლოთ სიტუაციის მკაფიოდ ახსნა.
არის თუ არა განაკვეთის ცვლილება გამართლებული, დამოკიდებულია თქვენს პოლისზე, პრეტენზიასა და მოქმედ შტატის წესებზე. თუ ავარიამ გამოიწვია დაზიანებები, ან შეგაშფოთებთ დამზღვევის მიერ საქმის მართვა, იურიდიული კონსულტაცია დაგეხმარებათ გაიგოთ საკითხები და გადაწყვიტოთ, როგორ გააგრძელოთ. Yakov Mushiyev & Associates, P.C. წარმოადგენს ნიუ-იორკში, მათ შორის როუსდეილში, როჩდეილსა და კუინსში, ავტოსაგზაო ავარიებში დაშავებულ ადამიანებს.
დაუკავშირდით Yakov Mushiyev & Associates, P.C.-ს, რათა განიხილოთ თქვენი ავარიის პრეტენზია და შესაძლო შემდეგი ნაბიჯები. მკაფიო გეგმა დაგეხმარებათ წინ წახვიდეთ მეტი თავდაჯერებით.
ხშირად დასმული კითხვები
უნდა შეიტანოთ პრეტენზია ავარიისთვის თუ გადაიხადოთ საკუთარი ჯიბიდან?
სანამ გადაწყვეტთ, როგორ მოექცეთ სატრანსპორტო საშუალების დაზიანებას, შეადარეთ სავარაუდო სარემონტო ღირებულება თქვენს გამოქვითვას (deductible) და გაითვალისწინეთ, დაშავდა თუ არა ვინმე. მცირე რემონტი განსხვავებულ გადაწყვეტილებას წარმოადგენს, ვიდრე ავარია დაზიანებებით ან მნიშვნელოვანი ზიანით. შეატყობინეთ ავარიის შესახებ, როგორც კი ეს უსაფრთხო იქნება, და გადახედეთ თქვენი პოლისის შეტყობინების პირობებს. რემონტის თავად გადახდა არ წყვეტს დანაშაულთან ან დაზიანების ზარალთან დაკავშირებულ საკითხებს.
რამდენად იზრდება საავტომობილო დაზღვევა პრეტენზიის შემდეგ?
დამნაშავეობით გამოწვეული ავარიის შემდეგ, აშშ-ში საავტომობილო დაზღვევის განაკვეთები შეიძლება გაიზარდოს 0%-დან 50%-მდე ან მეტად. გაიზრდება თუ არა თქვენი სადაზღვევო განაკვეთები, თუ შეიტანთ UM პრეტენზიას, დამოკიდებულია იმაზე, თუ როგორ არის პრეტენზია კლასიფიცირებული და დამზღვევის განაკვეთის დადგენის წესებზე. მხოლოდ პროცენტული მაჩვენებელი ვერ იწინასწარმეტყველებს თქვენს ახალ პრემიას. შეადარეთ განახლების შეტყობინება თქვენს წინა პოლისს, რათა დაადგინოთ, რა შეიცვალა.
რა ფაქტორებმა შეიძლება იმოქმედოს ჩემს ტარიფზე საავტომობილო შემთხვევის შესახებ პრეტენზიის (claim) შეტანის შემდეგ?
დამზღვევებმა შეიძლება გაითვალისწინონ ბრალეულობა, პრეტენზიის სიმძიმე, წინა პრეტენზიები და მართვის წესების დარღვევები. მათ შეუძლიათ განიხილონ პრეტენზიების ისტორია Comprehensive Loss Underwriting Exchange ანგარიშის მეშვეობით. მომხმარებლებს შეუძლიათ წელიწადში ერთხელ უფასოდ მიიღონ საკუთარი პრეტენზიების ისტორიის ანგარიშის ასლი. მისი შემოწმება დაგეხმარებათ შემჩნევაში არაზუსტი შემთხვევის ჩანაწერის და მისი წამოჭრაში შემტყობინებელ ორგანიზაციასთან ან დამზღვევთან.
გაიზრდება თუ არა ჩემი დაზღვევა, თუ მე ვინმეს შევეჯახე, ან ვინმემ მე შემეჯახა?
ავარია, რომელშიც თქვენ ხართ ბრალეული, უფრო სავარაუდოა, რომ იმოქმედებს თქვენს ტარიფზე, ვიდრე შეჯახება, რომელიც გამოწვეულია სხვა მძღოლის მიერ. ავარია, რომელშიც თქვენ არ ხართ ბრალეული, ზოგიერთ შტატში მაინც შეიძლება იმოქმედოს ტარიფებზე, შტატის წესებისა და დამზღვევის პრაქტიკის მიხედვით. მაგალითად, დამზღვევმა შეიძლება სხვანაირად განიხილოს პრეტენზია, რომელიც ეხება ადგილიდან მიმალვის შემთხვევას (hit-and-run), ვიდრე შეჯახება, როდესაც მეორე მძღოლი დადგენილია. შეინახეთ პრეტენზიის კლასიფიკაცია და პოლისის განახლების განმარტება თქვენი ჩანაწერებისთვის.
რა არის პოლისის განახლებაზე უარის თქმის (nonrenewal) რისკები?
Nonrenewal ნიშნავს, რომ დამზღვევი უარს ამბობს თქვენი პოლისის გაგრძელებაზე მისი ვადის ამოწურვისას; ეს არ არის იგივე, რაც პრემიის გაზრდა. თუ თქვენ მიიღეთ nonrenewal-ის შეტყობინება ავტომობილის არადაზღვეული მძღოლის მიმართ პრეტენზიის (UM claim) შემდეგ, სთხოვეთ დამზღვევს განმარტოს თავისი მიზეზი და მიუთითოს შემთხვევები, რომლებიც მან გაითვალისწინა. შეადარეთ შეტყობინება თქვენს პრეტენზიის ჩანაწერებსა და მოქმედ შტატის წესებს და დროულად გაასწორეთ ნებისმიერი ფაქტობრივი შეცდომა.
რა უნდა გააკეთოთ?
დაუყოვნებლივ შეატყობინეთ ავარიის შესახებ, როგორც კი ეს უსაფრთხო გახდება, შეინახეთ პრეტენზიასთან დაკავშირებული მიმოწერა და ყურადღებით წაიკითხეთ დამზღვევის გადაწყვეტილება. თუ დაზიანებით დასრულებულ შეჯახებას მოჰყვება პოლისის განახლების ცვლილება ან პრეტენზიის დავა, მოაწესრიგეთ თქვენი პოლისი, შეტყობინებები და ავარიის დოკუმენტები, სანამ იურიდიულ დახმარებას მიმართავთ. Yakov Mushiyev & Associates, P.C. წარმოადგენს ადამიანებს, რომლებიც დაშავდნენ საავტომობილო ავარიებში. დაუკავშირდით ფირმას უფასო კონსულტაციისთვის. ეს ხშირად დასმული კითხვების გვერდი გთავაზობთ ზოგად ინფორმაციას და არა იურიდიულ კონსულტაციას თქვენი კონკრეტული საქმისთვის.
დაშავდით? ესაუბრეთ ადვოკატს დღესვე.
უფასო კონსულტაცია. ანაზღაურება მხოლოდ საქმის მოგებისას.
718.775.3110