
Иск по UM (страхование от незастрахованных водителей) не означает автоматическое повышение ваших страховых взносов. Если вы интересуетесь, повысятся ли ваши страховые взносы при подаче иска по UM, ответ зависит в первую очередь от вопроса о вине и правил вашего штата. Подача иска после аварии сама по себе не гарантирует повышение премии.
Понятно беспокойство по поводу того, что использование вашего страхового покрытия может обойтись дороже в будущем. То, повлияет ли иск по UM на ваши взносы, может зависеть от правил штата, тяжести аварии, вашей истории вождения и исков, а также от размера выплаченной суммы. Знание того, что могут учитывать страховщики, может помочь вам понять, почему сам по себе иск не определяет вашу премию.
Ключевые моменты
- Узнайте, как ваш штат относится к авариям без вины перед тем, как делать выводы о возможном изменении премии.
- Узнайте, почему комплексные иски могут влиять на премии иначе, чем аварии с виной водителя.
- Поймите, как страховщики учитывают тяжесть аварии, историю исков и историю вождения при установлении ставок.
- Узнайте, когда юридическое представительство при автомобильной аварии может помочь разрешить иск о возмещении убытков в результате UM-спора.
На сколько повышается страховка автомобиля после аварии?
Авария не обязательно повышает вашу премию, но вина и тип иска имеют значение. После аварии по вашей вине ставки в США могут повыситься на 0% или более чем на 50%.
Комплексные иски и влияние на премии
Комплексный иск покрывает определенные виды повреждений транспортного средства вне рамок столкновения, и он может повлиять на страховые взносы автомобиля. Повышение может быть меньше, чем после аварии по вашей вине, но иск все равно добавляется в вашу историю исков. Поэтому ремонт стекла, кража или повреждение, связанное с погодными условиями, может рассматриваться иначе, чем повреждение, причиненное вызванной вами аварией. Правила рейтинга вашего страховщика определяют, как иск повлияет на вашу премию.
Изменения премии за аварию без вины в Грузии
Авария без вины — это авария, в которой вы не несли ответственности, и законодательство Грузии ограничивает определенные штрафы к премии. Закон Грузии, O.C.G.A. § 33-9-40, запрещает страховщикам взимать дополнительную плату к премии или отменять полис страхования автомобиля из-за того, что застрахованный участвовал в аварии с несколькими автомобилями, когда он не был виноват. Это правило имеет значение, когда страховщик рассматривает аварию с участием нескольких автомобилей. Это не означает, что каждый иск или каждое решение при возобновлении следует одному и тому же правилу.
Влияние исков UM/UIM на премии
Иск по UM/UIM использует ваше страховое покрытие после аварии, вызванной незастрахованным или недостаточно застрахованным водителем. Подача такого иска не обязательно повышает вашу премию, но страховщик может учесть вашу общую историю исков и историю вождения. Пересмотрите лимиты UM/UIM вашего полиса, исключения, франшизу и условия отчетности. Также проверьте наличие положений об прощении аварий. Некоторые страховщики предлагают прощение за определенные аварии в соответствии с условиями приемлемости и полиса.
Обработка иска может также влиять на автомобильное и домашнее страхование по-разному. В Техасе страховщики не могут взимать больше за иск, который они не оплатили, включая иск, отклоненный, потому что полис не покрывает убыток. Правила Техаса также охватывают некоторые домашние иски: иски о возмещении ущерба, причиненного погодой, не могут привести к более высоким взносам, тогда как ущерб от воды, связанный с приборами, имеет исключение, связанное с несколькими исками в течение определенного периода. Прежде чем принять решение о том, как действовать дальше, спросите, как иск может повлиять на возобновление вашего полиса или скидки.
Правила штатов о повышении ставок после аварий без вины
Законодательство штата может ограничить то, как страховщики относятся к аварии без вины или иску по UM. Условия прощения аварий и правила истории вождения также могут повлиять на возобновление вашего полиса.
Правила штатов о повышении ставок по искам UM
Правила штатов устанавливают границы изменения премий и отказа в возобновлении полиса после определенных аварий. В Грузии O.C.G.A. § 33-24-45 допускает отказ в возобновлении только после более чем двух указанных происшествий в течение 36 месяцев, включая аварии без вины и иски UM/UIM. Это правило имеет значение, потому что способность страховщика отказать в возобновлении отделена от вопроса о том, может ли он повысить страховую ставку. Другие штаты имеют различные защиты.
Изменения ставок после аварий без вины
Авария без вины все еще может повлиять на вашу ставку в некоторых штатах, хотя влияние может быть меньше, чем для аварии по вашей вине. Некоторые штаты запрещают повышение за аварии без вины; другие позволяют страховщикам их рассматривать. Спросите у вашего агента, может ли иск изменить вашу премию или покрытие при возобновлении. Некоторые страховщики предлагают прощение аварий за определенные аварии в соответствии с условиями приемлемости и полиса. Программы могут требовать чистую историю вождения в течение определенного периода времени.
Аварии в истории вождения
Период рейтинга аварии и ее отражение в истории вождения связаны, но отличаются друг от друга. Нью-Йорк позволяет страховщикам рассматривать аварию в течение трех лет, тогда как Калифорния ограничивает рейтинги возобновления не более чем 36 месяцами истории вождения. Период может варьироваться в зависимости от штата и страховщика. Спросите у вашего агента, как авария зарегистрирована и как долго она может влиять на вашу страховую ставку.
Оспаривание повышения ставки по иску UM
Чтобы оспорить повышение ставки после подачи иска по UM, запросите письменное объяснение страховщика и положение полиса, используемое для расчета вашей премии при возобновлении. Проверьте классификацию вины и историю исков в сравнении с вашими записями об аварии, затем подайте исправления с подтверждающими документами. Спросите, применяется ли прощение аварий и изменилась ли ваша франшиза или покрытие. Храните копии уведомления о возобновлении и ответов страховщика.
Если авария с причинением травм и действия страховщика вызывают юридические проблемы, юридическое руководство при автомобильной аварии может помочь вам понять ваши возможности.
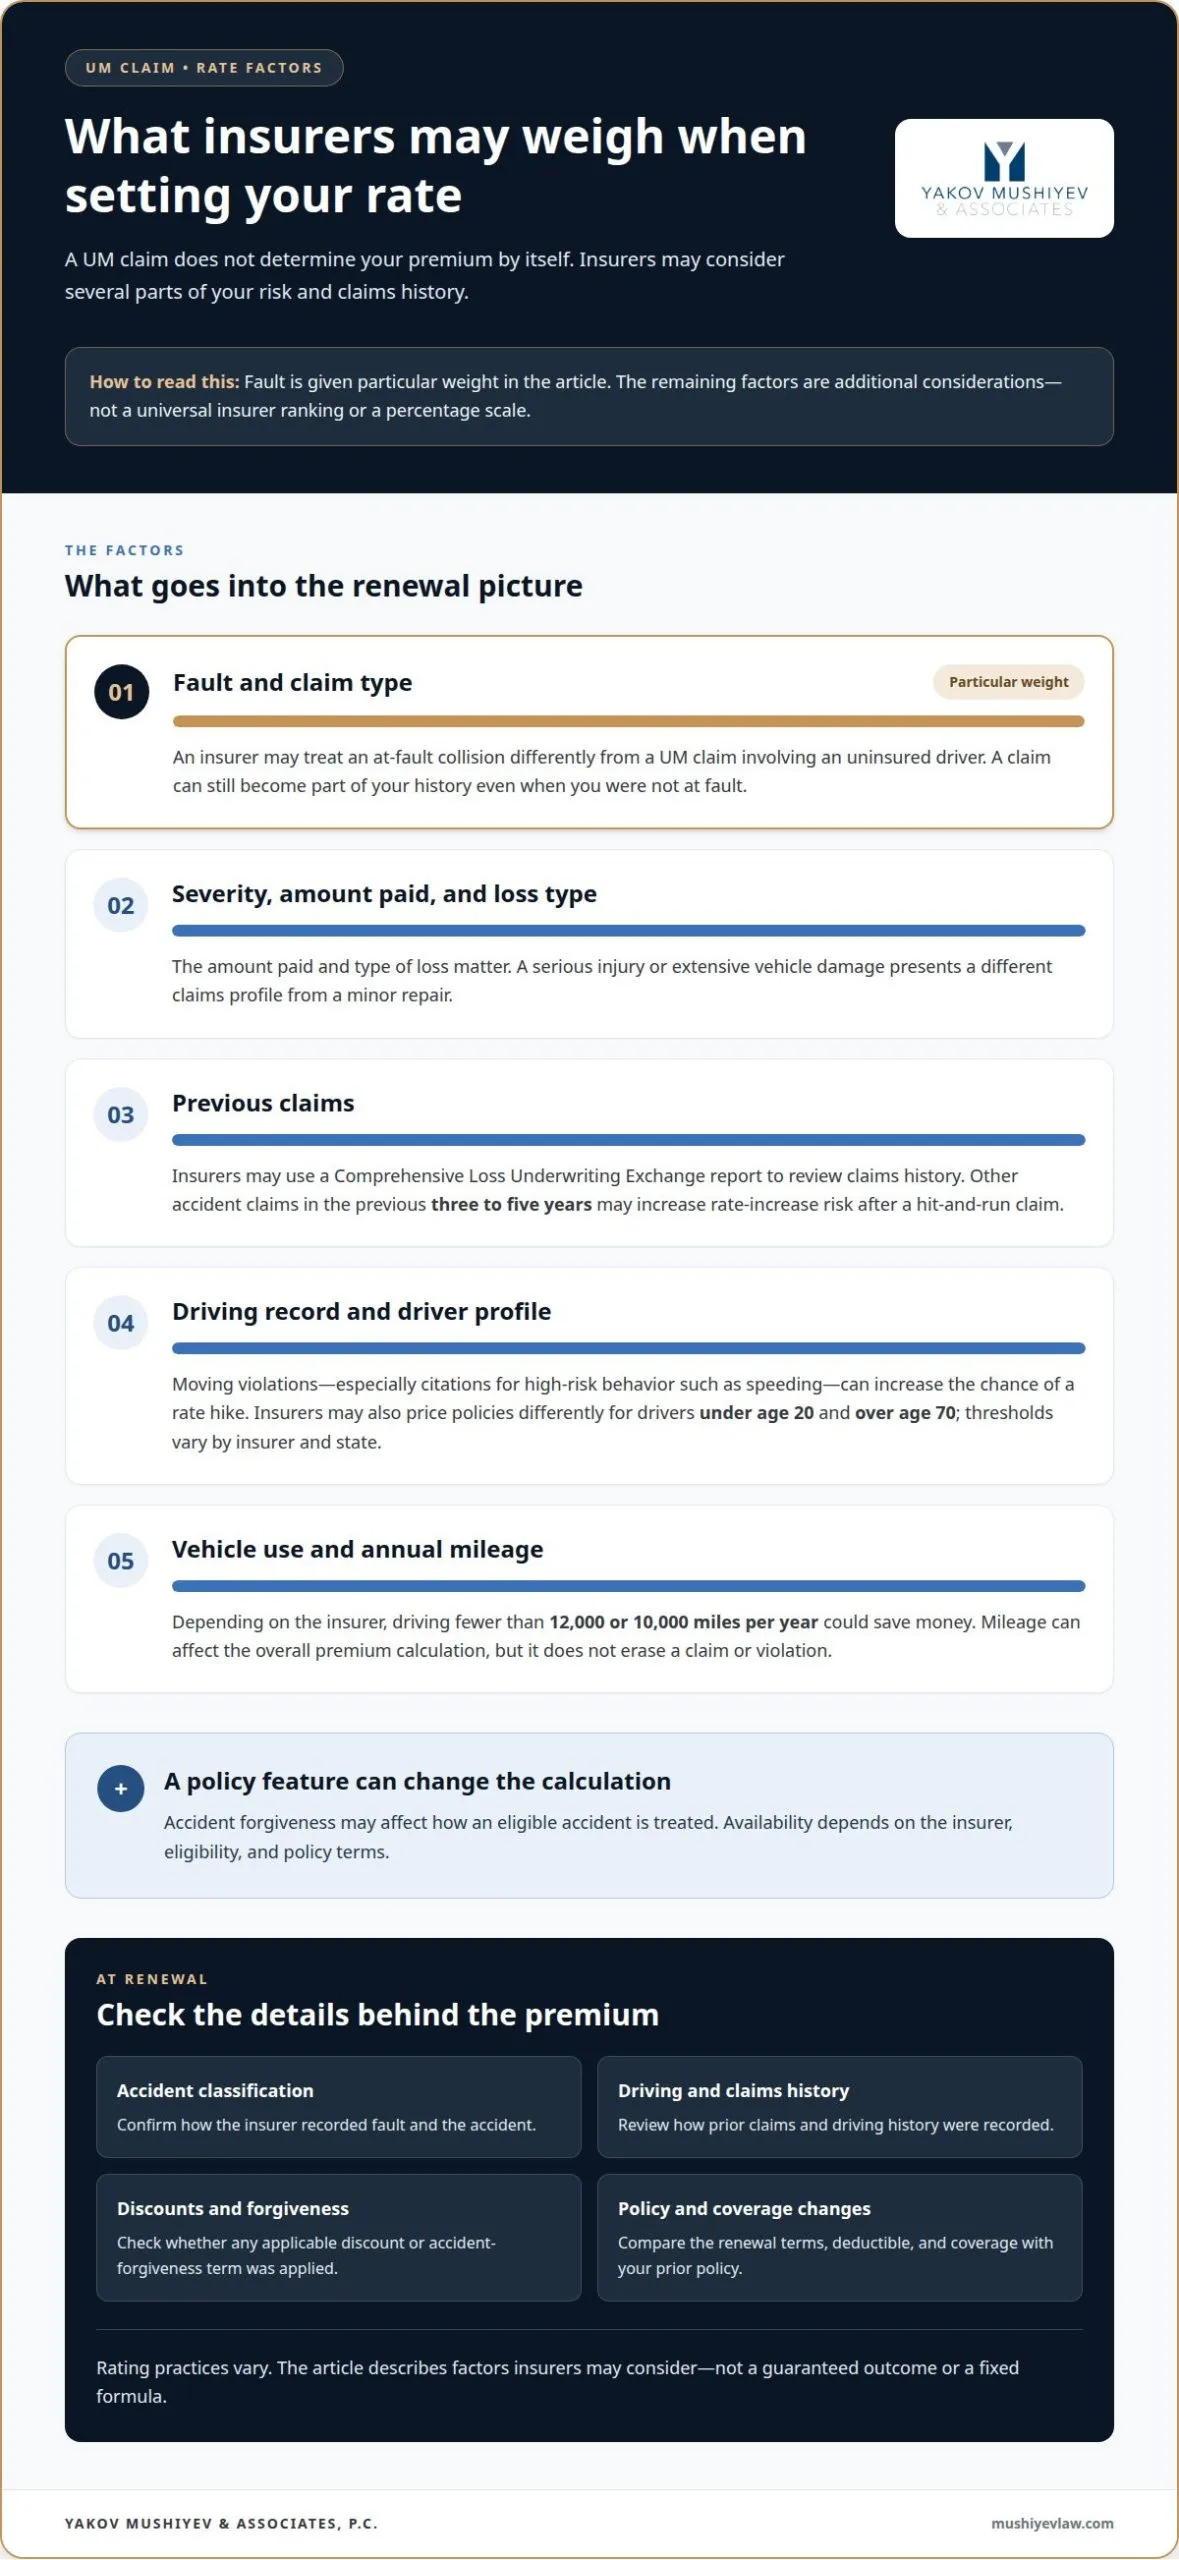
Факторы, которые страховщики учитывают при установлении ставок
Страховщик не оценивает иск по UM в изоляции. Он может учитывать вину, вашу историю вождения, тяжесть иска и другие детали, связанные с риском страхования вашего транспортного средства. Практика рейтинга варьируется, поэтому два водителя в похожих авариях могут получить различные премии при возобновлении полиса.
Вина может иметь особый вес после автомобильной аварии. Страховщик может рассматривать столкновение по вашей вине иначе, чем иск по UM с участием незастрахованного водителя, но иск все равно может стать частью вашей истории. Размер выплаты и тип убытка также имеют значение. Серьезная травма или обширное повреждение транспортного средства представляет иной профиль исков, чем незначительный ремонт.
Ваши предыдущие иски могут повлиять на то, как новая подача будет оцениваться. Большинство страховых компаний получают отчет Comprehensive Loss Underwriting Exchange для проверки истории исков клиента. Иск по UM может появиться наряду с более ранними авариями, даже если вина различается. Водитель с другими исками об авариях в предыдущие три-пять лет может столкнуться с большим риском повышения ставки после иска о наезде и бегстве.
История вождения добавляет еще один уровень. Нарушения правил дорожного движения, особенно штрафы за высокорисковое поведение, такое как превышение скорости, могут увеличить вероятность повышения ставки после иска о наезде и бегстве. Страховщики также могут устанавливать разные ставки для водителей моложе 20 лет и старше 70 лет, причем пороги варьируются в зависимости от страховщика и штата. Прощение аварий может изменить расчет для имеющих право водителей и определенных аварий.
Использование транспортного средства и годовой пробег также могут влиять на страховую ставку автомобиля. В зависимости от страховщика, проезд менее 12 000 или 10 000 миль в год может сэкономить деньги. Этот фактор не устраняет иск или нарушение, но он может повлиять на общий расчет премии. При возобновлении пересмотрите, как страховщик классифицировал аварию, записал вашу историю вождения и применил любые скидки или условия прощения. Эти детали помогают объяснить, почему сама подача не определяет окончательную ставку.
Как законы штатов регулируют повышение ставок по искам UM?
Законодательство штата может ограничить то, как страховщики относятся к иску по UM, аварии без вины или возобновлению полиса. Правила различаются в Соединенных Штатах, поэтому один и тот же иск может иметь различные последствия в зависимости от того, где был выдан полис. Отдельные правила могут касаться дополнительных плат к премии, отказа в возобновлении или исков, которые страховщик не оплатил.
Законодательство Грузии предусматривает две отдельные защиты, которые необходимо понять. O.C.G.A. § 33-9-40 запрещает страховщику взимать дополнительную плату к премии или отменять полис страхования автомобиля из-за того, что застрахованный участвовал в аварии с несколькими автомобилями, когда он не был виноват. O.C.G.A. § 33-24-45 допускает отказ в возобновлении только после более чем двух указанных происшествий в течение 36 месяцев, включая аварии без вины и иски UM/UIM. Эти статуты касаются различных действий страховщика.
Это различие имеет значение при возобновлении. Ограничение на дополнительные платежи к премии не обязательно определяет, может ли полис быть отменен в соответствии с отдельным правилом. Если вы получили уведомление после иска UM/UIM, определите, изменяет ли оно вашу премию, изменяет ли покрытие или отказывает в возобновлении. Сравните указанную страховщиком причину с правилом, применимым в вашем штате.
Закон Техаса касается другой ситуации: страховщики не могут взимать с застрахованных больше за иски, которые они не оплатили, включая иски, отклоненные, потому что полис не покрывает убыток. Это применяется к неоплаченным искам, но не обязательно к каждому оплаченному иску UM. Статус оплаты иска и указанная причина изменения при возобновлении имеют значение.
Для практического рассмотрения храните уведомление о возобновлении, решение по иску и соответствующий язык полиса вместе. Попросите страховщика объяснить любое изменение в письменном виде и определить правило штата или положение полиса, на которое он ссылался. Сравните объяснение с установлением вины в аварии и тем, была ли оплачена UM/UIM претензия. Государственная защита может ограничить страховщика, но точное правило зависит от вашего штата и предпринятого действия.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. представляет интересы людей, получивших ранения в результате аварий, включая водителей, подающих исковые требования по полисам неастрахованных или недостаточно застрахованных автомобилистов. Для пострадавших в Розедейле, Рочдейле и Квинсе фирма может помочь разобраться в том, как авария, страховое покрытие и позиция страховщика связаны с потенциальным исковым требованием об ущербе здоровью. Её юридическое представительство включает аварии автомобилей, грузовиков, мотоциклов и случаи падения. Рассмотрите возможность консультации с адвокатом, если ответственность оспаривается, вы получили ранения или действия страховщика по рассмотрению вашего требования вызывают озабоченность. Юридическое консультирование может помочь вам разобраться в вопросах и рассмотреть следующие шаги, не предполагая, что подача требования по UM автоматически повысит ваш страховой взнос. Для помощи с исковым требованием об аварии обратитесь в Yakov Mushiyev & Associates, P.C.
Сделайте следующий шаг с чётким планом
Если вы всё ещё задаётесь вопросом, повысятся ли ваши страховые взносы, если вы подадите требование по UM, подумайте о том, что означает решение страховщика для вашего требования об ущербе здоровью и возможного возмещения. Беспокойство о взносе не должно оставлять вас в неопределённости относительно самой аварии. Храните вместе ваши полисовые документы, переписку по требованиям и записи о ваших убытках, чтобы вы могли чётко объяснить ситуацию.
Оправдано ли изменение взноса, зависит от вашего полиса, требования и применимых правил штата. Если авария привела к ранениям или вы обеспокоены тем, как страховщик рассматривает требование, юридическое консультирование может помочь вам разобраться в вопросах и решить, как действовать дальше. Yakov Mushiyev & Associates, P.C. представляет интересы людей, получивших ранения в автомобильных авариях в Нью-Йорке, включая Розедейл, Рочдейл и Квинс.
Обратитесь в Yakov Mushiyev & Associates, P.C., чтобы обсудить ваше исковое требование об аварии и возможные следующие шаги. Чёткий план может помочь вам двигаться вперёд с большей уверенностью.
Часто задаваемые вопросы
Должны ли вы подать требование по аварии или оплатить из собственного кармана?
Прежде чем решить, как поступить с повреждениями транспортного средства, сравните вероятную стоимость ремонта с вашей франшизой и подумайте, получил ли кто-нибудь ранения. Незначительный ремонт представляет иное решение, чем авария, связанная с ранениями или существенными повреждениями. Сообщите об аварии как можно скорее, если это безопасно, и ознакомьтесь с условиями уведомления вашего полиса. Самостоятельная оплата ремонта не решает вопросы об ответственности или убытках в результате ранений.
На сколько возрастает автомобильное страхование после требования?
После аварии, в которой вы признаны виноватым, тарифы автомобильного страхования в США могут возрасти с 0% до 50% или более. Возрастут ли ваши страховые взносы, если вы подадите требование по UM, зависит от того, как требование классифицируется и какие правила применяет страховщик для расчёта взносов. Один процент не может предсказать ваш новый взнос. Сравните уведомление об обновлении с вашим предыдущим полисом, чтобы выявить, что изменилось.
Какие факторы могут повлиять на мой взнос после подачи требования об аварии?
Страховщики могут учитывать ответственность, серьёзность требования, предыдущие требования и нарушения правил дорожного движения. Они могут рассмотреть историю требований через отчёт Comprehensive Loss Underwriting Exchange. Потребители могут получить бесплатную копию своего отчёта об истории требований один раз в год. Его рассмотрение может помочь вам выявить неточную запись об аварии и поднять этот вопрос в организации по отчётности или у страховщика.
Возрастает ли мой страховой взнос, если я на кого-то наезжу или если на меня наезжает кто-то другой?
Авария, в которой вы виноваты, с большей вероятностью повлияет на ваш взнос, чем авария, вызванная другим водителем. Авария, в которой вы не виноваты, может по-прежнему повлиять на взносы в некоторых штатах, в зависимости от правил штата и практики страховщика. Например, страховщик может иначе относиться к требованию о наезде и скрытии с места происшествия, чем к столкновению, при котором другой водитель известен. Храните классификацию требования и пояснение при обновлении в своих записях.
Что такое риски необновления?
Необновление означает, что страховщик отказывается продолжить действие вашего полиса при обновлении; это не то же самое, что увеличение взноса. Если вы получите уведомление о необновлении после требования по UM, попросите страховщика объяснить его причину и указать инциденты, которые он рассмотрел. Сравните уведомление со своими записями о требованиях и применимыми правилами штата, и оперативно исправьте любые фактические ошибки.
Что вам следует делать?
Сообщите об аварии незамедлительно, как только это будет безопасно, храните переписку по требованиям и внимательно прочитайте решение страховщика. Если после аварии, в результате которой вы получили ранения, последует изменение при обновлении или спор о требовании, соберите ваш полис, уведомления и документы об аварии перед тем, как обратиться за юридическим консультированием. Yakov Mushiyev & Associates, P.C. представляет интересы людей, получивших ранения в автомобильных авариях. Обратитесь в фирму для бесплатной консультации. Этот раздел часто задаваемых вопросов предоставляет общую информацию, а не юридическое консультирование по вашему конкретному делу.
Получили травму? Поговорите с адвокатом сегодня.
Бесплатная консультация. Оплата только в случае выигрыша.
718.775.3110