
Un règlement de demande en dommages-intérêts personnels peut ne pas aller entièrement à la personne blessée. Les droits de subrogation sont les droits d'un tiers, souvent un assureur maladie, de demander le remboursement de l'argent récupéré dans une réclamation. Comprendre ce que sont les droits de subrogation dans une affaire de dommages-intérêts personnels est important car une réclamation en remboursement peut réduire ce qui reste après le règlement.
Il est raisonnable de s'attendre à une indemnité pour couvrir le préjudice causé par une blessure. Mais si un assureur a payé les frais médicaux liés à un accident, il peut demander un remboursement du règlement, selon les conditions de couverture et les règles applicables.
Cet article explique le fonctionnement de la subrogation dans les affaires de dommages-intérêts personnels à New York, quelles règles de couverture maladie peuvent s'appliquer, et comment les réclamations en remboursement peuvent affecter les fonds du règlement. Vous apprendrez également pourquoi l'identification du régime et l'examen de sa réclamation peuvent être importants avant la distribution de l'argent du règlement.
Points clés
- Un assureur maladie ou autre payeur peut demander le remboursement des frais médicaux liés à un accident à partir d'une indemnité en dommages-intérêts personnels, ce qui peut affecter le montant que vous conservez.
- Selon le Congrès américain, la Loi sur la sécurité du revenu de retraite des employés de 1974 (ERISA) régit de nombreux régimes d'assurance maladie parrainés par l'employeur. Le fait qu'un régime maladie soit auto-assuré ou entièrement assuré peut affecter les règles qui régissent sa réclamation en remboursement.
- Si les fonds du règlement sont limités, le montant qu'un régime cherche à récupérer peut être négociable, selon la réclamation et les circonstances.
- Examinez les réclamations en remboursement avant la distribution des fonds du règlement, et assurez-vous que les paiements réclamés correspondent aux dépenses médicales payées en votre nom.
Qu'est-ce que la subrogation dans les réclamations en dommages-intérêts personnels ?
La subrogation permet à un assureur de demander le remboursement des frais médicaux qu'il a payés quand une personne blessée reçoit une indemnité de la part de quelqu'un responsable. Comprendre les droits de subrogation dans une affaire de dommages-intérêrs personnels signifie aussi savoir que les honoraires d'avocat et les dépens n'effacent pas automatiquement un privilège. Les conditions du régime et les règles applicables déterminent si une réduction s'applique.
Remboursement d'assurance après un règlement
Le remboursement d'assurance après règlement signifie qu'une compagnie d'assurance maladie demande le remboursement des fonds récupérés pour les frais médicaux qu'elle a payés antérieurement. Cette réclamation est importante car le montant du règlement n'est pas nécessairement le montant que la personne blessée garde. Par exemple, dans une affaire de chute à New York, un assureur a payé 50 000 $ en frais médicaux, tandis que la personne blessée a reçu un règlement de 260 000 $. La réclamation en remboursement de l'assureur doit être traitée au moment où le règlement est résolu.
Remboursement des règlements et des jugements
Le remboursement à partir d'un règlement ou d'un jugement est la tentative d'un payeur de récupérer les frais médicaux couverts à partir de l'indemnité obtenue auprès du tiers responsable. Un règlement résout une réclamation par accord, tandis qu'un jugement suit la décision d'un tribunal. Si la personne blessée reçoit ultérieurement une indemnité, l'assureur peut exercer une réclamation en remboursement selon les conditions de couverture applicables. Cette réclamation peut réduire les fonds disponibles pour les autres préjudices.
Réduction du remboursement quand les fonds sont insuffisants
Quand les fonds de récupération ne peuvent pas couvrir à la fois les préjudices de la personne blessée et une réclamation en remboursement, le montant demandé peut être négocié selon les circonstances. Un avocat peut examiner les dossiers de paiement de l'assureur, les comparer avec les frais médicaux liés à l'accident, et contester les entrées qui ne correspondent pas. Les assureurs peuvent accepter de réduire les réclamations, mais une réduction n'est pas automatique. Les conditions du régime, les paiements effectués, les fonds de règlement disponibles et les règles applicables sont tous importants. Résoudre la réclamation avant la distribution aide à établir ce qui reste pour la personne blessée.
Exceptions pour les régimes ERISA, l'indemnisation des accidents du travail, Medicare et Medicaid
L'assurance maladie privée, Medicare, Medicaid, les prestations de l'administration des anciens combattants et l'indemnisation des accidents du travail peuvent tous demander le remboursement des frais médicaux liés aux blessures. Le programme qui a payé les frais et les règles régissant sa couverture façonnent la réclamation en subrogation.
Selon le Congrès américain, la Loi sur la sécurité du revenu de retraite des employés de 1974 régit de nombreux régimes d'assurance maladie parrainés par l'employeur. Un régime auto-assuré de l'employeur utilise l'argent de l'employeur pour financer la couverture, plutôt que les fonds d'une compagnie d'assurance. Les régimes régis par l'ERISA cherchent souvent un remboursement complet, même quand les règles d'État limitent la récupération. Une réduction n'est pas garantie, même quand un avocat en demande une. Le type de régime est donc important pour évaluer une réclamation.
Medicare, Medicaid, les prestations de l'administration des anciens combattants et l'indemnisation des accidents du travail peuvent également entraîner des réclamations en remboursement après une indemnité en dommages-intérêts. Par exemple, l'indemnisation des accidents du travail peut payer les frais médicaux et autres prestations tandis qu'un travailleur blessé demande une indemnité à un conducteur. Medicare ou Medicaid peut payer les dépenses liées à un accident et ensuite exercer une réclamation liée à ces paiements. Ces programmes suivent des règles différentes de la couverture privée, si bien que l'identité du payeur peut affecter le traitement du remboursement.
Une réclamation en dommages-intérêts personnels peut prendre des mois ou des années à être résolue. Pendant le traitement, les factures médicales impayées peuvent être envoyées en recouvrement, même pendant que les réclamations en responsabilité restent non résolues. Entre-temps, un régime maladie peut bénéficier de réductions contractuelles de la part d'un fournisseur médical. Ces tarifs négociés peuvent réduire le montant payé pour les soins, et la réduction est transmise à la personne blessée. Conserver les dossiers de paiement aide à clarifier quelles dépenses un payeur a réellement couvert.
Parce que ces règles peuvent affecter à la fois les soins continus et les fonds du règlement, l'examen juridique peut aider à identifier le payeur, le type de régime et la réclamation exercée. Obtenez de l'aide pour une réclamation en dommages-intérêts quand les demandes de remboursement compliquent une affaire à Queens.
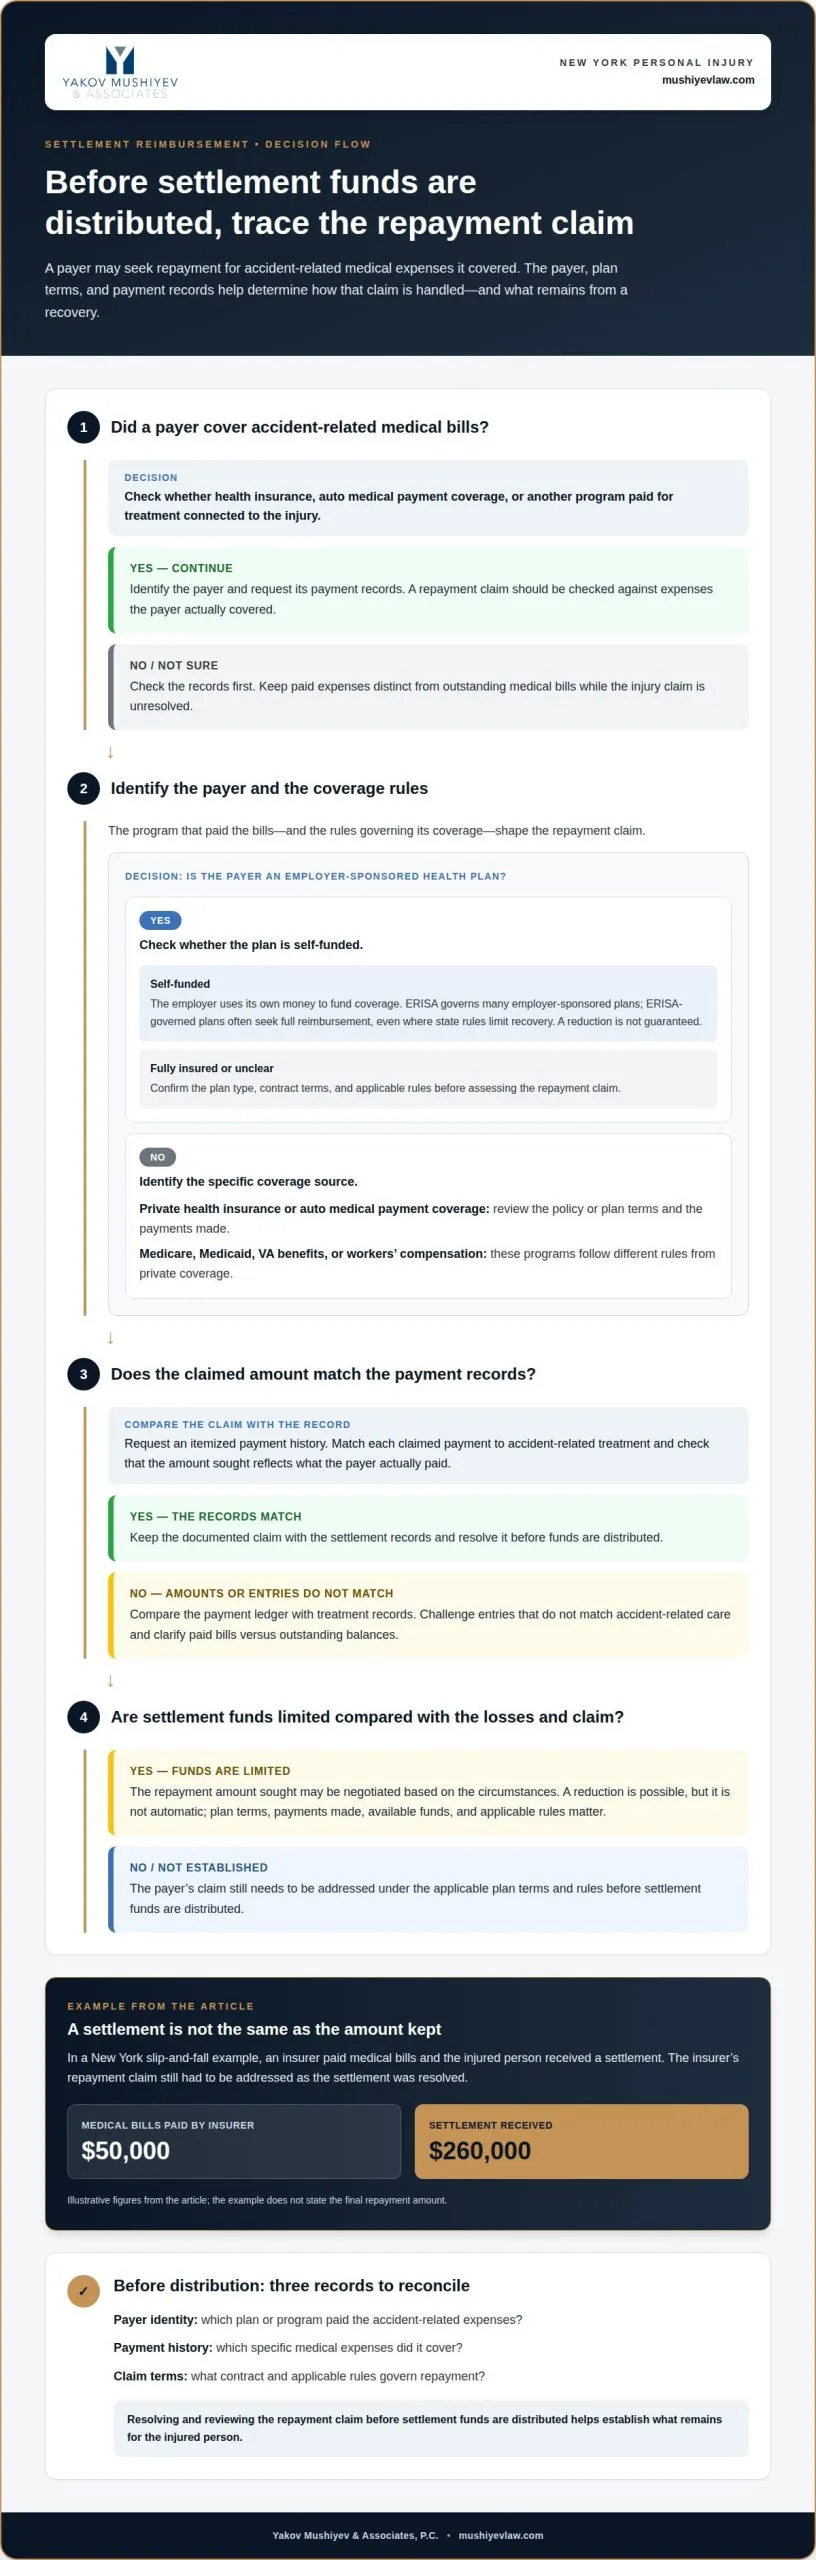
Fonctionnement de la subrogation en assurance maladie dans les affaires de dommages-intérêts personnels à New York
À New York, la subrogation en assurance maladie dépend généralement du contrat du régime et des paiements médicaux effectués. Après la résolution d'une réclamation en dommages-intérêts, l'assureur peut demander le remboursement à partir de l'indemnité pour les soins couverts liés à l'accident.
Assurance maladie et couverture de paiement médical
L'assurance maladie et la couverture de paiement médical automobile peuvent payer les frais de traitement avant la conclusion d'un procès ou d'un règlement. La source de couverture est importante car chaque police ou régime établit ses propres conditions de paiement et de récupération. Après une collision à Queens, par exemple, une personne blessée peut soumettre les frais de traitement à l'assurance maladie ou à la couverture de paiement médical automobile.
Ces paiements peuvent aider à maintenir le traitement en cours tandis que la responsabilité reste contestée. Les dossiers de l'assureur identifient les frais médicaux qu'il a payés, tandis que les conditions du régime décrivent toute réclamation en remboursement. Un avocat en dommages-intérêrs personnels peut comparer le registre des paiements avec les dossiers de traitement liés à l'accident et identifier les frais qui peuvent ne pas figurer dans la réclamation. Les dossiers précis aident à distinguer les factures payées des soldes impayés.
Remboursement à partir de règlements en dommages-intérêts personnels
Le remboursement à partir d'un règlement en dommages-intérêts personnels se produit quand un régime maladie demande le remboursement des dépenses couvertes à partir des fonds récupérés du tiers responsable. La réclamation de l'assureur dépend du contrat applicable et des paiements qu'il a effectués. Comparez le montant demandé avec les dossiers du régime et le traitement lié à l'accident.
Un avocat peut notifier l'assureur au sujet de la réclamation en dommages-intérêts, demander un historique des paiements détaillés, et examiner le solde exercé avant la distribution du règlement. Un assureur peut exiger une coopération avec ses efforts de récupération ; le défaut de coopération peut laisser la personne blessée responsable des montants payés. Si le tiers responsable n'a pas d'assurance, l'assureur peut exercer une réclamation directement contre ce tiers.
Ce dossier de paiement donne à l'assureur un fondement spécifique pour exercer un remboursement, mais il ne remplace pas un examen des conditions du régime ou des soins fournis.
Comment la subrogation affecte les règlements en dommages-intérêts personnels
Une réclamation en subrogation peut réduire les fonds du règlement qui restent pour une personne blessée. Avant de distribuer une indemnité, examinez attentivement la réclamation et son fondement.
Distribution du règlement et privilèges de subrogation
Un privilège de subrogation est la réclamation d'un payeur de récupérer les paiements couverts à partir d'un règlement en dommages-intérêts personnels. Son montant peut affecter les fonds disponibles pour les frais médicaux et les autres préjudices. Dans une réclamation suite à un accident automobile, la clause de subrogation de l'assureur et les dossiers de paiement aident à établir ce qu'il cherche à récupérer. La réclamation peut être négociable, et un assureur peut accepter de la réduire selon les circonstances.
Un examen utile compare les paiements réclamés avec les soins liés à l'accident et les conditions de couverture. Toute divergence peut affecter le montant demandé. L'avocat de la personne blessée peut traiter la réclamation dans le cadre de la résolution du règlement, plutôt que de traiter le montant brut du règlement comme de l'argent prêt à être distribué.
Distribution des fonds avant le paiement d'un privilège
La distribution des fonds du règlement avant de traiter un privilège laisse la réclamation en remboursement non résolue. Les fonds du règlement peuvent avoir besoin d'être examinés pour les réclamations en subrogation avant la distribution au client. Cet ordre est important : un règlement peut résoudre la réclamation contre le tiers responsable, mais il ne règle pas automatiquement la demande de remboursement séparée de l'assureur.
Si les fonds ont déjà été distribués, la réclamation impayée a toujours besoin d'attention. L'assureur peut demander le remboursement selon les conditions de couverture applicables, aussi l'identification rapide du réclamant, de l'historique des paiements et du montant du privilège est importante. Un avis écrit peut suivre un accord entre assureurs après le règlement, rendant les dossiers clairs précieux.
Pour un règlement en dommages-intérêts à Queens, obtenez de l'aide pour examiner une réclamation de règlement avant la distribution des fonds. Un examen ciblé peut clarifier le privilège exercé et son effet sur l'indemnité.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. aide les personnes blessées à comprendre comment les demandes de remboursement d'assurance peuvent affecter un recours en dommages corporels à New York. Si un assureur présente une demande de subrogation après un accident automobile, un accident de camion, un accident de motocyclette ou une chute, la représentation juridique peut aider à clarifier les paiements réclamés, les conditions de couverture applicables et l'effet potentiel sur les fonds de règlement.
Ces demandes peuvent compliquer un rétablissement déjà difficile. Un examen ciblé peut vous aider à comprendre ce que l'assureur cherche à recouvrer et comment la demande se rapporte à votre claim en dommages corporels. Le cabinet représente les personnes blessées dans ces accidents et les aide à poursuivre des claims en dommages corporels.
Protégez votre recours avant de passer à l'étape suivante
Un règlement peut façonner votre rétablissement financier longtemps après la fin des négociations. Avant d'accepter les conditions finales ou d'autoriser la distribution, comprenez les obligations qui peuvent affecter les fonds et les dossiers qui les sous-tendent. Une vision claire peut vous aider à prendre une décision éclairée sur la suite.
Comprendre ce que les droits de subrogation signifient dans un cas de dommages corporels peut vous aider à poser des questions ciblées sur les demandes de remboursement et leur impact. L'accord, la couverture, l'historique des paiements et les conditions de règlement importent tous. L'approche appropriée dépend de la façon dont ces détails s'assemblent dans votre claim.
Si une demande de remboursement complique votre prochaine étape, parlez avec Yakov Mushiyev & Associates, P.C. Le cabinet représente les personnes blessées dans des accidents automobiles, des accidents de camion et des incidents de chute. Contactez le cabinet pour discuter de votre claim en dommages corporels et franchissez votre prochaine étape avec plus de clarté.
Questions fréquemment posées
Qu'est-ce que la subrogation ?
La subrogation est un effort d'un payeur de recouvrer l'argent qu'il a payé pour une blessure à partir d'un recours lié à cette blessure. Par exemple, après une collision à Queens, un régime de santé peut demander le remboursement du traitement qu'il a couvert. Les conditions du régime et les dossiers de paiement aident à identifier ce qu'il réclame. Cette demande est distincte de la détermination de qui a causé l'accident ou des autres pertes subies par la personne blessée.
Pouvez-vous négocier le paiement d'une demande de subrogation ?
Oui, une demande de subrogation peut être négociable, et le payeur peut accepter de la réduire en fonction des circonstances. Mais un assureur n'est pas obligé d'accepter un paiement inférieur. Les négociations peuvent porter sur la question de savoir si chaque paiement énuméré se rapporte à la blessure, si le régime autorise le recouvrement et comment la demande affecte le règlement disponible pour les pertes de la personne blessée.
La subrogation s'applique-t-elle aux programmes d'assurance-maladie gouvernementaux ?
Oui. Medicare et Medicaid peuvent demander le remboursement des paiements médicaux liés aux accidents, et les prestations de l'VA ou les paiements de l'indemnisation des accidents du travail peuvent également entraîner des demandes de recouvrement. Le programme spécifique importe car ses règles diffèrent de celles d'un régime de santé privé. Pour une blessure à Queens, identifier quel programme a payé chaque facture aide à séparer sa demande potentielle des autres couvertures et dépenses médicales.
Comment pouvez-vous protéger vos droits concernant les demandes de subrogation ?
Conservez ensemble les lettres de l'assureur, les relevés de prestations, les factures médicales et les communications de règlement, puis comparez les paiements réclamés avec le traitement lié à l'accident. Demandez un historique des paiements détaillé et le libellé du régime soutenant le recouvrement. À Rosedale ou ailleurs à Queens, un avocat peut examiner les entrées contestées et communiquer avec le payeur avant la distribution des fonds de règlement. Évitez d'accepter un paiement sans comprendre sa base.
Subrogation : Que se passe-t-il si le tiers responsable n'a pas d'assurance ?
L'absence d'assurance n'arrête pas nécessairement l'effort de recouvrement d'un payeur. Un assureur peut intenter une demande de subrogation directement contre la personne responsable. Cette possibilité est distincte de la question de savoir si la personne blessée peut obtenir une compensation. Le contrat, les paiements et les droits de recouvrement du payeur comptent toujours. Conservez tout avis concernant une demande directe et communiquez-le à l'avocat traitant l'affaire de dommages corporels.
Qu'est-ce que la « doctrine du règlement complet » de la Californie ?
La doctrine du règlement complet (Made Whole Doctrine) de la Californie permet à une personne blessée de soutenir qu'un assureur ne devrait pas recevoir de remboursement tant que le règlement ne rend pas la personne complète. C'est une règle de Californie, ne supposez donc pas qu'elle régit un claim à Queens. Le régime applicable et les règles d'État importent. Ces réponses aux FAQ fournissent des informations générales, pas des conseils juridiques pour votre cas spécifique.
Blessé ? Parlez à un avocat dès aujourd’hui.
Consultation gratuite. Aucuns honoraires sauf en cas de succès.
718.775.3110