
Un accordo di risarcimento per lesioni personali potrebbe non andare interamente alla persona lesa. I diritti di surrogazione (subrogation rights) sono i diritti di una terza parte, spesso un assicuratore sanitario, di cercare il rimborso dai fondi recuperati in un reclamo. Comprendere quali siano i diritti di surrogazione in un caso di lesione personale è importante perché un reclamo di rimborso può ridurre ciò che rimane dopo l'accordo.
È ragionevole aspettarsi un compenso per coprire il danno causato da una lesione. Ma se un assicuratore ha pagato le spese mediche legate all'incidente, potrebbe cercare il rimborso da un accordo, a seconda delle condizioni di copertura e delle regole applicabili.
Questo articolo spiega come funziona la surrogazione nei casi di lesione personale di New York, quali regole di copertura sanitaria potrebbero applicarsi e come i reclami di rimborso possono influenzare i fondi di accordo. Imparerai anche perché identificare il piano e rivedere il suo reclamo può essere importante prima della distribuzione del denaro dell'accordo.
Punti Chiave
- Un assicuratore sanitario o altro pagatore potrebbe cercare il rimborso delle spese mediche legate all'incidente da un recupero per lesione personale, il che può influenzare l'importo che mantieni.
- Se un piano sanitario è auto-finanziato o completamente assicurato può influenzare quali regole governano il suo reclamo di rimborso. Secondo il Congresso degli Stati Uniti, l'Employee Retirement Income Security Act del 1974 governa molti piani di assicurazione sanitaria sponsorizzati dai datori di lavoro.
- Se i fondi di accordo sono limitati, l'importo che un piano cerca di recuperare potrebbe essere negoziabile, a seconda del reclamo e delle circostanze.
- Rivedi i reclami di rimborso prima della distribuzione dei fondi di accordo e assicurati che i pagamenti rivendicati corrispondano alle spese mediche pagate a tuo nome.
Che cos'è la surrogazione nei reclami per lesioni personali?
La surrogazione consente a un assicuratore di cercare il rimborso delle spese mediche che ha pagato quando una persona lesa recupera un compenso da chi è responsabile. Comprendere i diritti di surrogazione in un caso di lesione personale significa anche sapere che le spese legali e i costi non cancellano automaticamente un pegno. Le condizioni del piano e le regole applicabili determinano se si applica una riduzione.
Rimborso dell'Assicurazione Dopo un Accordo
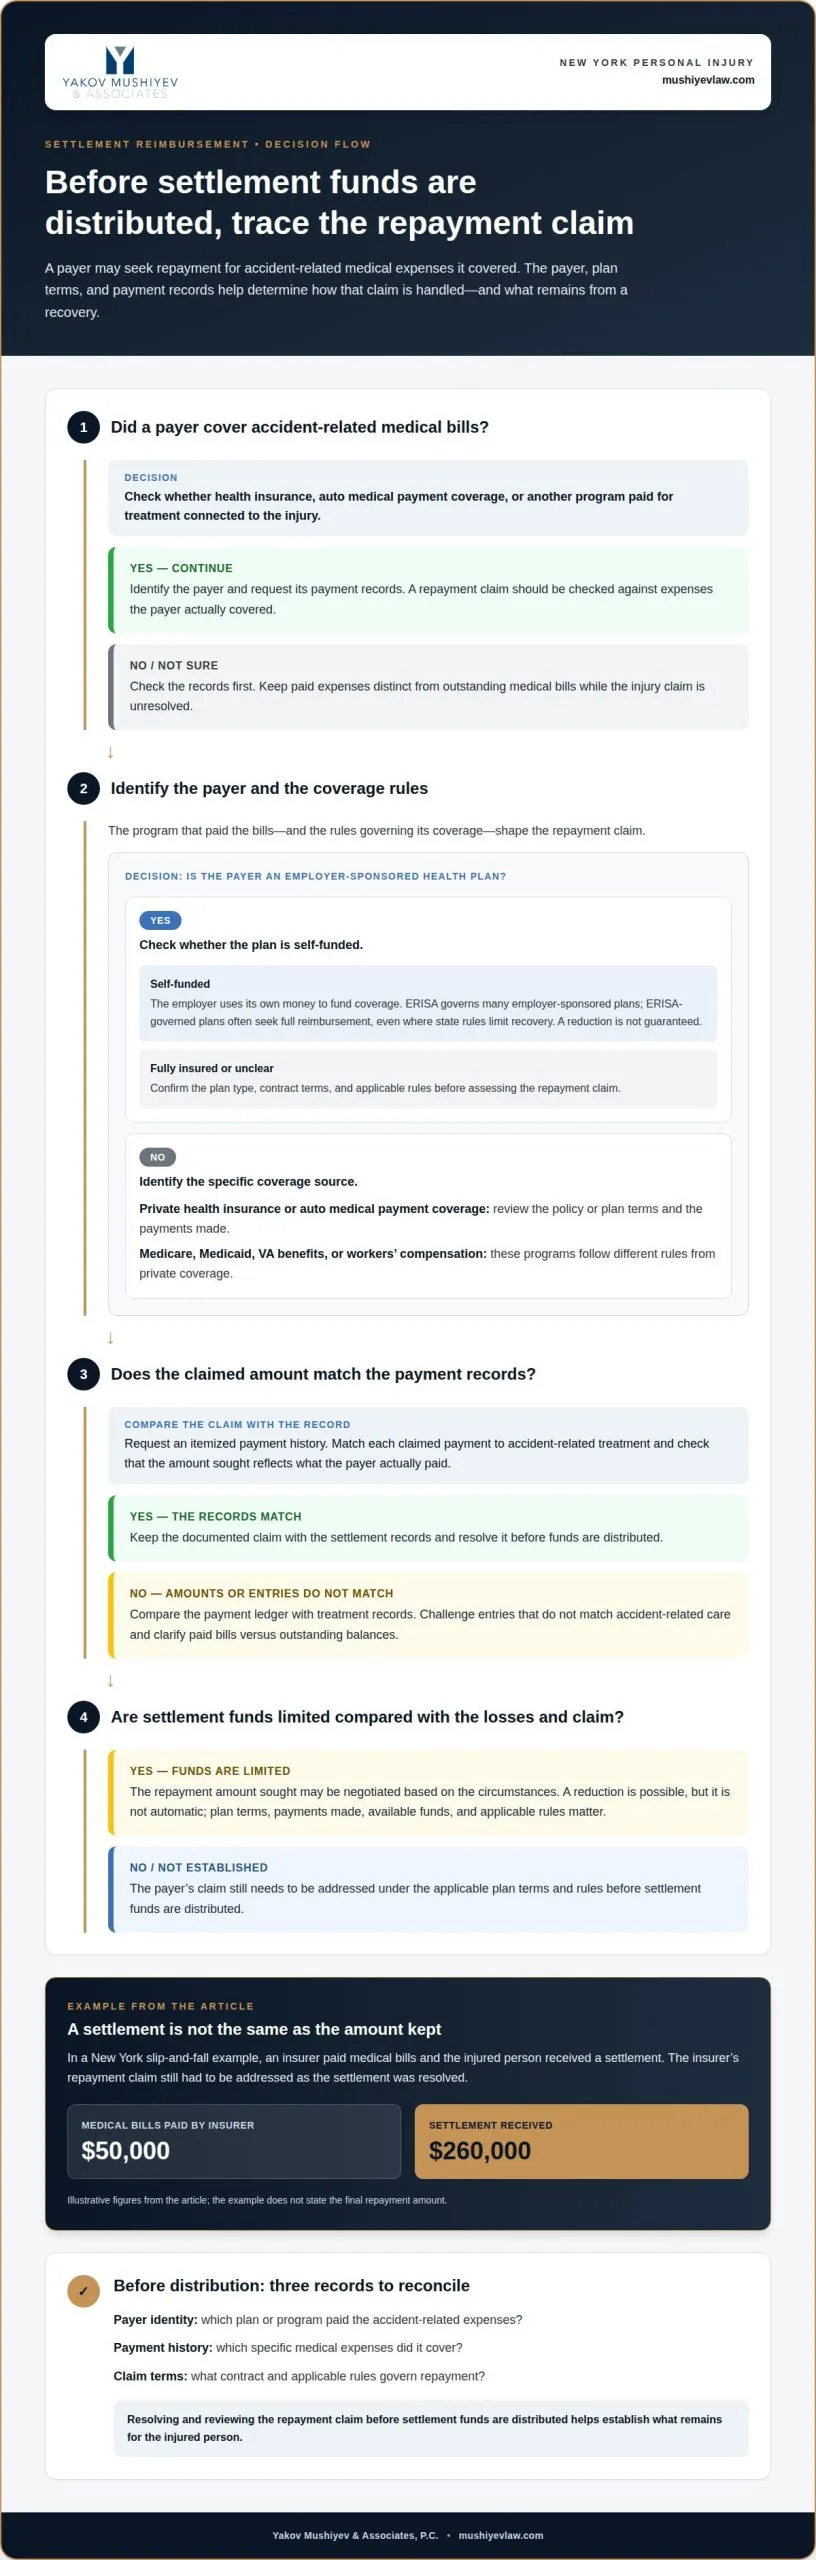
Il rimborso dell'assicurazione dopo un accordo significa che una compagnia di assicurazione sanitaria cerca il rimborso dai fondi recuperati per le spese mediche che ha pagato in precedenza. Questo reclamo è importante perché l'importo dell'accordo non è necessariamente l'importo che la persona lesa mantiene. Per esempio, in un caso di caduta e scivolamento di New York, un assicuratore ha pagato $50.000 in spese mediche, mentre la persona lesa ha ricevuto un accordo di $260.000. Il reclamo di rimborso dell'assicuratore deve essere affrontato quando l'accordo viene risolto.
Rimborso da Accordi e Verdetti
Il rimborso da un accordo o verdetto è il tentativo di un pagatore di recuperare le spese mediche coperte dal compenso ottenuto dalla parte responsabile. Un accordo risolve un reclamo per consenso, mentre un verdetto segue la decisione di una corte. Se la persona lesa successivamente recupera un compenso, l'assicuratore potrebbe far valere un reclamo di rimborso secondo le condizioni di copertura applicabili. Questo reclamo può ridurre i fondi disponibili per altre perdite.
Riduzione del Rimborso Quando i Fondi Sono Insufficienti
Quando i fondi di recupero non possono coprire sia le perdite della persona lesa che un reclamo di rimborso, l'importo rivendicato potrebbe essere negoziato in base alle circostanze. Un avvocato può rivedere i registri dei pagamenti dell'assicuratore, confrontarli con le spese mediche legate all'incidente e contestare le voci che non corrispondono. Gli assicuratori possono accettare di ridurre i reclami, ma una riduzione non è automatica. Le condizioni del piano, i pagamenti effettuati, i fondi di accordo disponibili e le regole applicabili contano tutti. Risolvere il reclamo prima della distribuzione aiuta a stabilire ciò che rimane per la persona lesa.
Eccezioni per i piani ERISA, il compenso dei lavoratori, Medicare e Medicaid
L'assicurazione sanitaria privata, Medicare, Medicaid, i benefici VA e il compenso dei lavoratori possono tutti cercare il rimborso delle spese mediche legate alle lesioni. Il programma che ha pagato i conti e le regole che disciplinano la sua copertura modellano il reclamo di surrogazione.
Secondo il Congresso degli Stati Uniti, l'Employee Retirement Income Security Act del 1974 disciplina molti piani di assicurazione sanitaria sponsorizzati dai datori di lavoro. Un piano auto-finanziato dai datori di lavoro utilizza il denaro del datore di lavoro per finanziare la copertura, piuttosto che i fondi della compagnia di assicurazione. I piani disciplinati da ERISA spesso cercano il rimborso completo, anche laddove le regole statali limitino il recupero. Una riduzione non è garantita, nemmeno quando un avvocato ne richiede una. Il tipo di piano conta quindi quando si valuta un reclamo.
Medicare, Medicaid, i benefici VA e il compenso dei lavoratori possono anche comportare reclami di rimborso dopo il recupero da una lesione. Per esempio, il compenso dei lavoratori potrebbe pagare le spese mediche e altri benefici mentre un lavoratore infortunato cerca il compenso da un conducente. Medicare o Medicaid potrebbero pagare le spese legate all'incidente e quindi fare valere un reclamo collegato a questi pagamenti. Questi programmi seguono regole diverse dalla copertura privata, quindi l'identità del pagatore può influenzare il modo in cui il rimborso viene gestito.
Un reclamo per lesione personale potrebbe richiedere mesi o anni per essere risolto. Durante il trattamento, le fatture mediche non pagate possono andare alle agenzie di recupero crediti, anche mentre i reclami di responsabilità rimangono irrisolti. Nel frattempo, un piano sanitario potrebbe ricevere sconti contrattuali da un fornitore medico. Queste tariffe negoziate possono ridurre l'importo pagato per l'assistenza e lo sconto viene trasferito alla persona lesa. Mantenere registri dei pagamenti aiuta a chiarire quali spese un pagatore ha effettivamente coperto.
Poiché queste regole possono influenzare sia l'assistenza in corso che i fondi di accordo, una revisione legale può aiutare a identificare il pagatore, il tipo di piano e il reclamo fatto valere. Ottieni aiuto con un reclamo per lesione quando le rivendicazioni di rimborso complicano un caso nel Queens.
Come funziona la surrogazione dell'assicurazione sanitaria nei casi di lesione personale di New York
A New York, la surrogazione dell'assicurazione sanitaria solitamente dipende dal contratto del piano e dai pagamenti medici effettuati. Dopo la risoluzione di un reclamo per lesione, l'assicuratore potrebbe cercare il rimborso dalla ripresa per l'assistenza coperta legata all'incidente.
Assicurazione Sanitaria e Copertura del Pagamento Medico
L'assicurazione sanitaria e la copertura del pagamento medico dell'automobile possono pagare le spese di trattamento prima che una causa o un accordo si concluda. La fonte di copertura è importante perché ogni polizza o piano stabilisce i propri termini di pagamento e recupero. Dopo un incidente automobilistico nel Queens, ad esempio, una persona lesa potrebbe sottoporre le fatture di trattamento all'assicurazione sanitaria o alla copertura del pagamento medico dell'auto.
Questi pagamenti possono aiutare a mantenere l'assistenza in movimento mentre la responsabilità rimane contestata. I registri dell'assicuratore identificano le spese mediche che ha pagato, mentre le condizioni del piano descrivono qualsiasi reclamo di rimborso. Un avvocato per le lesioni personali può confrontare il libro paga con i registri di trattamento legati all'incidente e identificare gli addebiti che potrebbero non appartenere al reclamo. I registri accurati aiutano a distinguere le fatture pagate dai saldi in sospeso.
Rimborso da Accordi per Lesioni Personali
Il rimborso da un accordo per lesione personale si verifica quando un piano sanitario cerca il rimborso dalle spese coperte dai fondi recuperati dalla parte responsabile. Il reclamo dell'assicuratore dipende dal contratto applicabile e dai pagamenti che ha effettuato. Confronta l'importo rivendicato con i registri del piano e il trattamento collegato all'incidente.
Un avvocato può notificare all'assicuratore il reclamo per lesione, richiedere una cronologia di pagamento dettagliata e rivedere il saldo fatto valere prima della distribuzione dell'accordo. Un assicuratore può richiedere la cooperazione con i suoi sforzi di recupero; non cooperare potrebbe lasciare la persona lesa responsabile degli importi pagati. Se la parte responsabile non ha assicurazione, l'assicuratore può perseguire un reclamo direttamente contro quella parte.
Questo registro di pagamento dà all'assicuratore una base specifica per fare valere il rimborso, ma non sostituisce una revisione delle condizioni del piano o dell'assistenza prestata.
Come la surrogazione influenza gli accordi per lesioni personali
Un reclamo di surrogazione può ridurre i fondi di accordo rimasti per una persona lesa. Prima di distribuire un recupero, esamina attentamente il reclamo e la sua base.
Distribuzione dell'Accordo e Pegni di Surrogazione
Un pegno di surrogazione è il reclamo di un pagatore di recuperare i pagamenti coperti da un accordo per lesione personale. Il suo importo può influenzare i fondi disponibili per le spese mediche e altre perdite. In un reclamo di incidente automobilistico, la clausola di surrogazione dell'assicuratore e i registri dei pagamenti aiutano a stabilire cosa cerca di recuperare. Il reclamo potrebbe essere negoziabile e un assicuratore potrebbe accettare di ridurlo in base alle circostanze.
Una revisione utile confronta i pagamenti rivendicati con l'assistenza legata all'incidente e le condizioni di copertura. Qualsiasi discrepanza può influenzare l'importo rivendicato. L'avvocato della persona lesa può affrontare il reclamo come parte della risoluzione dell'accordo, piuttosto che trattare l'accordo lordo come denaro pronto per la distribuzione.
Distribuzione dei Fondi Prima di Pagare un Pegno
Distribuire i fondi dell'accordo prima di affrontare un pegno lascia il reclamo di rimborso irrisolto. I fondi dell'accordo potrebbero aver bisogno di essere esaminati per i reclami di surrogazione prima della distribuzione al cliente. Questo ordine è importante: un accordo potrebbe risolvere il reclamo contro la parte responsabile, ma non risolve di per sé la rivendicazione di rimborso separata dell'assicuratore.
Se i fondi sono già stati distribuiti, il reclamo non pagato ha ancora bisogno di attenzione. L'assicuratore potrebbe perseguire il rimborso secondo i termini di copertura applicabili, quindi identificare prontamente il riclamante, la cronologia dei pagamenti e l'importo del pegno è importante. Un avviso scritto potrebbe seguire un accordo tra gli assicuratori dopo l'accordo, rendendo i registri chiari preziosi.
Per un accordo di lesione nel Queens, ottieni aiuto nel rivedere un reclamo di accordo prima della distribuzione dei fondi. Una revisione mirata può chiarire il pegno fatto valere e il suo effetto sul recupero.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. aiuta le persone lese a comprendere come i sinistri di rivalsa assicurativa possono incidere sul risarcimento da responsabilità civile in New York. Se un assicuratore fa valere una rivendicazione di surrogazione (subrogation) dopo un incidente automobilistico, un incidente con camion, un incidente in motocicletta o una caduta, la rappresentanza legale può aiutare a chiarire i pagamenti rivendicati, i termini di copertura applicabili e il potenziale effetto sui fondi di transazione.
Queste rivendicazioni possono complicare un recupero già difficile. Un esame mirato può aiutarti a comprendere ciò che l'assicuratore cerca di recuperare e come la rivendicazione si relaziona al tuo caso di responsabilità civile. Lo studio rappresenta persone lese in questi incidenti e le aiuta a far valere rivendicazioni di responsabilità civile.
Proteggi il tuo recupero prima di fare il passo successivo
Una transazione può determinare il tuo recupero finanziario molto tempo dopo la conclusione dei negoziati. Prima di accettare i termini finali o autorizzare la distribuzione, comprendi gli obblighi che possono incidere sui fondi e i documenti che li supportano. Un quadro chiaro può aiutarti a prendere una decisione consapevole su ciò che viene dopo.
Comprendere il significato dei diritti di surrogazione (subrogation) in un caso di responsabilità civile può aiutarti a fare domande mirate sulle rivendicazioni di rimborso e il loro impatto. L'accordo, la copertura, la cronologia dei pagamenti e i termini della transazione sono tutti rilevanti. L'approccio corretto dipende da come questi dettagli si incastrano nella tua rivendicazione.
Se una rivendicazione di rimborso sta complicando il tuo prossimo passo, parla con Yakov Mushiyev & Associates, P.C. Lo studio rappresenta persone lese in incidenti automobilistici, incidenti con camion e incidenti da caduta. Contatta lo studio per discutere della tua rivendicazione di responsabilità civile e procedi al passo successivo con maggiore chiarezza.
Domande frequenti
Che cos'è la surrogazione (Subrogation)?
La surrogazione è lo sforzo di un pagatore di recuperare il denaro che ha pagato per una lesione da un recupero collegato a quella lesione. Ad esempio, dopo un incidente a Queens, un piano sanitario può richiedere il rimborso del trattamento che ha coperto. I termini del piano e i registri dei pagamenti aiutano a identificare ciò che sta rivendicando. Questa rivendicazione è separata dall'accertamento di chi ha causato l'incidente o da quali altre perdite la persona lesa ha subito.
Puoi negoziare il pagamento di una rivendicazione di surrogazione (Subrogation)?
Sì, una rivendicazione di surrogazione può essere negoziabile e il pagatore può accettare di ridurla in base alle circostanze. Ma un assicuratore non è obbligato ad accettare un pagamento inferiore. I negoziati possono affrontare se ogni pagamento elencato si riferisce alla lesione, se il piano consente il recupero e come la rivendicazione incide sulla transazione disponibile per le perdite della persona lesa.
La surrogazione (Subrogation) si applica ai programmi di assicurazione sanitaria pubblica?
Sì. Medicare e Medicaid possono richiedere il rimborso dei pagamenti medici relativi a incidenti e i benefici VA o i pagamenti dell'indennità per infortunio sul lavoro possono anche portare a rivendicazioni di recupero. Il programma specifico è importante perché le sue regole differiscono da quelle di un piano sanitario privato. Per una lesione a Queens, identificare quale programma ha pagato ogni fattura aiuta a separare la sua potenziale rivendicazione da altra copertura e spese mediche.
Come puoi proteggere i tuoi diritti riguardanti le rivendicazioni di surrogazione (Subrogation)?
Conserva insieme lettere dell'assicuratore, estratti di benefici, fatture mediche e comunicazioni di transazione, poi confronta i pagamenti rivendicati con il trattamento relato all'incidente. Richiedi una cronologia dei pagamenti dettagliata e il linguaggio del piano che supporta il recupero. A Rosedale o altrove a Queens, un avvocato può esaminare le voci contestate e comunicare con il pagatore prima della distribuzione dei fondi di transazione. Evita di accettare un pagamento senza comprenderne la base.
Surrogazione (Subrogation): Che cosa succede se la parte responsabile non ha un'assicurazione?
La mancanza di assicurazione non necessariamente pone fine allo sforzo di recupero di un pagatore. Un assicuratore può presentare una rivendicazione di surrogazione direttamente contro la persona responsabile. Questa possibilità è separata dalla questione se la persona lesa può ottenere un risarcimento. Il contratto del pagatore, i pagamenti e i diritti di recupero rimangono rilevanti. Conserva qualsiasi notifica su una rivendicazione diretta e condividila con l'avvocato che gestisce il caso di responsabilità civile.
Che cos'è la "Made Whole Doctrine" della California?
La Made Whole Doctrine della California consente a una persona lesa di sostenere che un assicuratore non dovrebbe ricevere rimborso fino a quando la transazione non rende la persona interamente compensata. È una regola della California, quindi non presumere che regoli una rivendicazione a Queens. Il piano applicabile e le regole statali sono importanti. Queste risposte alle domande frequenti forniscono informazioni generali, non consulenza legale per il tuo caso specifico.
Hai subito un infortunio? Parla oggi con un avvocato.
Consulenza gratuita. Nessun onorario se non vinciamo.
718.775.3110