
La póliza del conductor responsable puede no ser la única fuente de recuperación después de un accidente. Entender la cobertura SUM/UM en su propia póliza comienza sabiendo que la cobertura de motorista sin seguro puede ayudar cuando el conductor no tiene seguro de responsabilidad civil, mientras que la cobertura de motorista con seguro insuficiente o cobertura SUM de Nueva York puede aplicarse cuando los límites disponibles son insuficientes. Las lesiones corporales y el daño al vehículo pueden involucrar protecciones diferentes.
Es razonable esperar que el seguro del otro conductor pague por el daño que causó, pero los límites bajos pueden dejar una brecha significativa. Esta guía hace que entender la cobertura SUM/UM en su propia póliza sea más práctica explicando cómo funcionan los reclamos UM y UIM, cómo los límites SUM de Nueva York se relacionan con la cobertura de responsabilidad civil, y cuándo los límites pueden o no acumularse entre vehículos. También aprenderá cómo difieren los reclamos por lesiones de los reclamos por daño al vehículo. Con una comprensión más clara de la cobertura SUM/UM en su propia póliza, puede identificar qué preguntas de cobertura importan después de un accidente en Rosedale, Rochdale o en otra parte de Queens.
Puntos clave
- La cobertura UM puede ayudar cuando el conductor responsable no tiene seguro; la cobertura UIM o SUM puede ayudar cuando sus límites disponibles son demasiado bajos.
- Si los límites de lesiones corporales pueden acumularse depende de las reglas del estado y de las pólizas involucradas.
- La cobertura de lesiones y la cobertura de daño al vehículo son protecciones diferentes, por lo que el tipo de pérdida importa al identificar posible cobertura.
- Los plazos de denuncia de accidentes de fuga y los requisitos de póliza pueden afectar un reclamo, por lo que actuar rápidamente después de un accidente importa.
UM/UIM: ¿Qué es la cobertura de motorista sin seguro?
La cobertura UM puede ayudar después de un accidente con un conductor sin seguro; la cobertura UIM o cobertura SUM de Nueva York puede ayudar cuando los límites de responsabilidad civil disponibles son insuficientes. El tipo de pérdida importa: las lesiones corporales y el daño al vehículo pueden involucrar protecciones diferentes.
Diferencias entre cobertura sin seguro y con seguro insuficiente
La cobertura de motorista sin seguro se aplica cuando el conductor responsable no tiene seguro de responsabilidad civil; la cobertura de motorista con seguro insuficiente aborda límites de responsabilidad insuficientes. Esta distinción importa porque un conductor puede tener seguro que aún deja pérdidas por lesiones sin pagar. La cobertura de lesiones corporales UM o UIM puede proporcionar otra fuente de pago cuando tiene derecho legal a recuperación del conductor responsable. No cubre automáticamente el daño a su automóvil.
Cobertura complementaria opcional
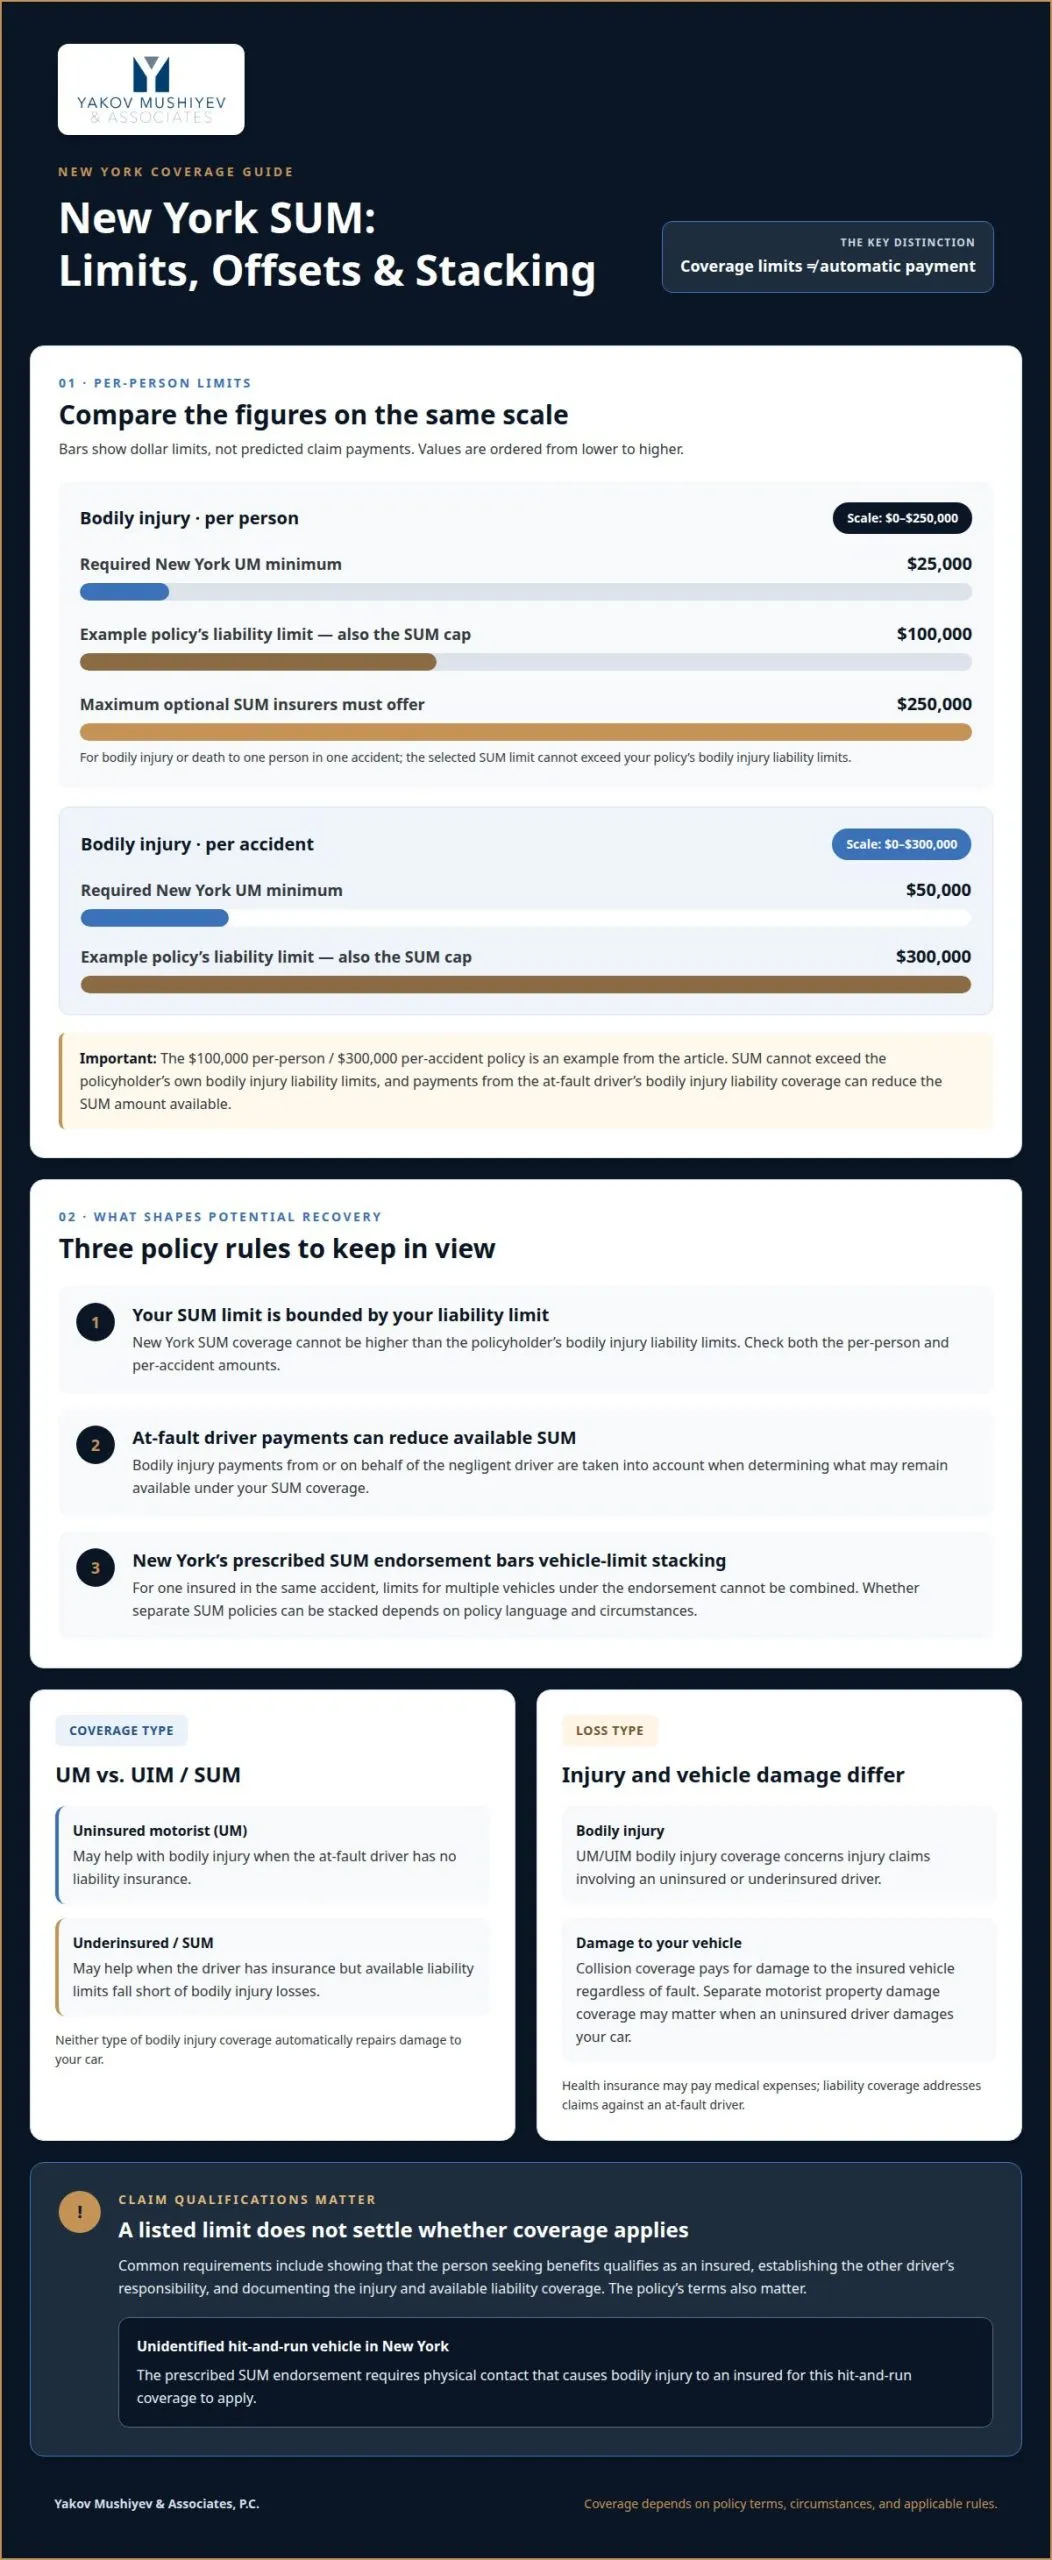
La cobertura complementaria de motorista sin seguro/con seguro insuficiente, o SUM, agrega protección cuando la cobertura de responsabilidad civil de un conductor responsable no puede cubrir las pérdidas por lesiones corporales de una persona asegurada. Los aseguradores de Nueva York deben ofrecer cobertura SUM opcional hasta los límites de responsabilidad civil por lesiones corporales de la póliza, sujeto a un máximo de $250,000 por lesiones corporales o muerte a una persona en un accidente. El límite SUM tampoco puede exceder los límites de responsabilidad del asegurado, por lo que los límites seleccionados afectan la recuperación potencial.
Cobertura para conductores sin seguro y de fuga
La cobertura UM puede aplicarse cuando un conductor sin seguro causa lesiones corporales, mientras que la elegibilidad de fuga depende de la póliza y de las reglas del estado. El endoso SUM prescrito de Nueva York cubre un vehículo de fuga no identificado solo cuando el contacto físico causa lesiones corporales a una persona asegurada. Este requisito puede afectar si un reclamo califica. Nueva York identifica la Sección 5102(d) como el umbral de lesiones graves del estado, otra consideración legal en reclamos por lesiones.
Cobertura obligatoria de motorista sin seguro
Las pólizas de responsabilidad civil de vehículos motorizados de Nueva York deben incluir cobertura de motorista sin seguro, con límites mínimos de $25,000 por persona y $50,000 por accidente. Esos límites describen la cobertura disponible, no un pago automático para cada accidente. El reclamo aún depende de los términos de la póliza, de la responsabilidad del conductor y de la evidencia de la lesión. La cobertura separada de daño a la propiedad del motorista puede importar si el conductor sin seguro daña su vehículo, porque la protección de lesiones corporales no repara un automóvil por sí sola.
Acumulación de límites de lesiones corporales entre múltiples vehículos
La acumulación puede aumentar la cobertura disponible de lesiones corporales solo cuando las reglas del estado y los términos de la póliza lo permiten. En Nueva York, el endoso SUM prescrito prohíbe combinar límites para múltiples vehículos para calcular la cobertura de una persona asegurada en el mismo accidente. Si pólizas SUM separadas pueden acumularse depende del lenguaje de la póliza y de las circunstancias. Entender la cobertura SUM/UM en su propia póliza significa distinguir entre pólizas separadas y múltiples vehículos listados bajo una póliza.
Cálculo de límites de cobertura acumulada
Donde la acumulación está permitida, el límite de lesión corporal de motorista sin seguro o con seguro insuficiente seleccionado puede multiplicarse por el número de vehículos cubiertos. Por ejemplo, una póliza hipotética con un límite de $50,000 por persona que cubre dos vehículos podría producir un límite combinado de $100,000 si el estado y la póliza permiten la acumulación. Ese cálculo no determina por sí solo el pago. Las pérdidas de la persona lesionada, el límite de accidente aplicable y otros términos de cobertura aún importan. En Nueva York, los límites de vehículos no pueden combinarse bajo el endoso SUM prescrito.
Límites SUM y límites de responsabilidad civil
La cobertura SUM de Nueva York no puede exceder los límites de responsabilidad civil por lesiones corporales del asegurado. Una póliza con límites de responsabilidad civil de $100,000 por persona y $300,000 por accidente, por lo tanto, limita la cobertura SUM a esos mismos límites. Los pagos de la póliza de responsabilidad civil por lesiones corporales del conductor negligente pueden reducir la cantidad SUM disponible. Entender la cobertura SUM/UM en su propia póliza también significa identificar el límite inicial y contabilizar los pagos ya recibidos, en lugar de tratar el límite listado como una recuperación adicional automática.
Requisitos estatales y límites de cobertura
Las reglas estatales determinan si la cobertura UM/UIM es obligatoria, qué límites están disponibles y si la acumulación está permitida. En Nueva York, la regla de no combinación del endoso se aplica a múltiples vehículos para una persona asegurada en el mismo accidente. Al revisar la cobertura, distinga el límite de responsabilidad civil, el límite SUM y cualquier límite bajo pólizas separadas. Esos términos moldean la recuperación potencial después de una lesión.
El seguro de salud puede pagar gastos médicos, la cobertura de responsabilidad civil aborda reclamos contra un conductor responsable, y la cobertura de colisión paga el daño al vehículo asegurado independientemente de la culpa. La cobertura de lesiones corporales UM/UIM aborda reclamos por lesiones que involucran un conductor sin seguro o con seguro insuficiente.
Si un reclamo por lesiones plantea preguntas sobre cobertura disponible, obtenga ayuda para evaluar un reclamo SUM antes de decidir cómo proceder.
Cómo los reclamos UM y UIM pueden ayudar cuando un conductor responsable tiene seguro insuficiente
Los reclamos UM/UIM pueden proporcionar otra ruta a la compensación cuando el seguro del conductor responsable no puede cubrir las pérdidas por lesiones corporales. UM se aplica cuando el conductor no tiene cobertura de responsabilidad civil; UIM se aplica cuando el conductor tiene cobertura pero sus límites son insuficientes. En Nueva York, los beneficios SUM se reducen por pagos de lesiones corporales de o en nombre del conductor negligente. Ese cálculo afecta cuánto puede quedar disponible bajo su póliza.
Los requisitos comunes de reclamo incluyen demostrar que califica como persona asegurada, establecer la responsabilidad del otro conductor y documentar la lesión y la cobertura de responsabilidad civil disponible. Un reclamo también puede fallar si los términos de la póliza no cubren el accidente o la persona que busca beneficios. Para un vehículo de fuga no identificado, el endoso SUM prescrito de Nueva York requiere contacto físico que cause lesiones corporales a una persona asegurada. El umbral de lesiones graves de Nueva York, Sección 5102(d), también puede importar en un reclamo por lesiones.
Actúe rápidamente después de una fuga. Según el Departamento de Servicios Financieros del Estado de Nueva York, los accidentes de fuga de Nueva York que involucren un reclamo UM típicamente deben reportarse a la policía dentro de 24 horas. Preserve el informe de la policía, detalles del seguro y registros que muestren la lesión y el tratamiento. Los reclamos UM y SUM en Nueva York se resuelven mediante arbitraje vinculante contra el asegurador propio del asegurado, en lugar de mediante una demanda ordinaria contra ese asegurador.
Un reclamo de un miembro del hogar no significa automáticamente que la póliza enfrente un recargo. Según los hechos abordados en una opinión de Nueva York, un asegurador puede no aplicar un recargo a la póliza de un hermano por un reclamo cuando su vehículo no estaba en operación. El resultado depende de las circunstancias, no simplemente de la relación familiar.
Se estima que la cobertura SUM significativa cuesta aproximadamente un dólar a la semana, aunque las primas dependen de la póliza y de los límites seleccionados. Esa estimación se refiere a cobertura, no a representación legal. Después de una fuga o un accidente que involucre cobertura de responsabilidad civil insuficiente, abordar rápidamente los requisitos de denuncia y reclamo puede ayudar a proteger su capacidad de perseguir beneficios.
Cobertura de motorista con seguro insuficiente para lesiones corporales y daño a la propiedad
La cobertura de motorista con seguro insuficiente aborda una brecha cuando el seguro de responsabilidad civil de un conductor responsable no puede cubrir las pérdidas por lesiones. Se divide generalmente en cobertura de lesiones corporales y daño a la propiedad, y la distinción importa después de un accidente: los gastos médicos, los ingresos perdidos y las reparaciones de vehículos son pérdidas diferentes. En Nueva York, la cobertura SUM se refiere a lesiones corporales, por lo que no debe tratarse como protección automática para el daño a su automóvil.
Para lesiones corporales, los beneficios SUM de Nueva York se reducen por los pagos realizados bajo la cobertura de responsabilidad civil del conductor negligente. La cantidad potencialmente disponible, por lo tanto, depende del límite SUM y de los pagos de responsabilidad civil ya recibidos. La documentación de lesiones y la evidencia de la cobertura del otro conductor ayudan a establecer el reclamo. El límite SUM establecido de una póliza no es necesariamente la cantidad adicional pagadera después de que otro asegurador ha pagado.
El daño vehicular requiere un análisis de cobertura separado. La cobertura de colisión paga por daño al vehículo asegurado sin importar quién causó el accidente. La cobertura de daño a la propiedad de motorista sin seguro, cuando se incluye en una póliza, puede cubrir daño causado por un conductor sin seguro; sus términos pueden incluir límites o un deducible. Algunos estados excluyen daño vehicular por atropello y fuga de esta cobertura. Sin cobertura aplicable de daño a la propiedad o de colisión, los costos de reparación pueden quedar sin resolver a través de tu propio seguro.
Mantén las reclamaciones de lesiones y daño vehicular distintas. Por ejemplo, un accidente en Nueva York puede incluir una reclamación de beneficios de motorista sin seguro (SUM) por lesiones corporales mientras que la cobertura de colisión, si se incluye en la póliza, cubre las reparaciones del vehículo. Un pago bajo un tipo de cobertura no lo convierte en otro. Revisa las categorías de cobertura de la póliza, los límites aplicables y los términos de pago para entender cuál pérdida cubre cada parte.
Si un accidente te ha dejado enfrentando pérdidas por lesiones y daño vehicular, obtén ayuda legal para evaluar tu reclamación por accidente y sus asuntos de cobertura.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. representa a personas lesionadas en reclamaciones por accidentes en Nueva York y puede ayudar a evaluar cómo la cobertura de motorista sin seguro (UM) o de beneficios de motorista sin seguro (SUM) puede relacionarse con un accidente. Si una aseguradora disputa los límites disponibles, los términos de la póliza o los pagos de la aseguradora del otro conductor, la representación legal puede ayudar a aclarar los asuntos y proteger el proceso de reclamación.
El despacho representa a personas lesionadas en accidentes de automóvil, camión y motocicleta, incluidas reclamaciones donde las lesiones y la cobertura de seguro se intersectan. Una revisión puede enfocarse en la cobertura de responsabilidad civil del conductor responsable, las disposiciones UM o SUM de la póliza y cómo la prueba de lesiones respalda la reclamación. Estos detalles importan cuando el seguro del otro conductor puede no cubrir la pérdida completa.
Para obtener ayuda para entender tus opciones después de un accidente, contacta a Yakov Mushiyev & Associates, P.C.
Da el Próximo Paso Con Claridad
La posición inicial de una aseguradora no tiene que ser la palabra final sobre tu reclamación por accidente. Antes de aceptar una resolución, considera cómo el lenguaje de la póliza, la documentación de lesiones y los pagos ya realizados se ajustan entre sí. Una comprensión clara de la cobertura SUM/UM en tu propia póliza puede ayudarte a hacer preguntas enfocadas y reconocer cuándo un asunto de cobertura necesita atención más cercana.
Basa las decisiones en el registro completo, no en un único estimado o explicación. La prueba que conecta tus lesiones con la colisión e identifica la cobertura disponible puede determinar qué ocurre a continuación. Si la posición de la aseguradora deja preguntas importantes sin responder, la orientación legal puede ayudarte a evaluar la disputa y elegir un próximo paso deliberado.
Discute tu reclamación por accidente con Yakov Mushiyev & Associates, P.C.
Mereces un camino claro hacia adelante, y no tienes que enfrentar preguntas difíciles de cobertura solo.
Preguntas Frecuentes
Estas respuestas proporcionan información general, no asesoramiento legal sobre tu caso específico. Consulta a un abogado para orientación específica del caso, incluso después de un accidente en Rosedale o Queens.
¿Puedo apilar múltiples pólizas SUM en un accidente?
No combinando límites vehiculares bajo la disposición de SUM prescrita por Nueva York para un accidente. Si pólizas separadas pueden cubrirte, las reglas de prioridad de Nueva York consideran primero la póliza que cubre el vehículo que ocupaste, luego una póliza que te nombra, luego una que te cubre como asegurado adicional. La recuperación no puede exceder el límite más alto disponible para un vehículo bajo una póliza. La prioridad de la póliza importa cuando la cobertura del hogar se superpone.
¿Se aplica alguna exclusión?
Sí. La cobertura puede limitarse por términos de la póliza y el tipo de accidente. Por ejemplo, la disposición de SUM prescrita por Nueva York cubre un vehículo de atropello y fuga no identificado solo cuando el contacto físico causa lesiones corporales a un asegurado. Una reclamación también depende de si la persona califica como asegurada y tiene derecho legal a recuperarse del conductor responsable. El lenguaje de la disposición y las circunstancias determinan cuáles restricciones aplican.
¿Cómo funciona una reclamación SUM después de un accidente de automóvil?
Después de la notificación, la aseguradora revisa la cobertura, la responsabilidad, la prueba de lesiones y los pagos de la aseguradora del conductor responsable. El beneficio potencial de SUM depende de la disposición y esos pagos. Mantén la correspondencia de la aseguradora, registros del accidente, documentación de lesiones e información de pagos organizados. Si la aseguradora disputa la culpa, elegibilidad o la cantidad disponible, identifica la desacuerdo específico antes de responder para que pueda abordarse claramente.
¿Es una reclamación SUM o UM un arbitraje contra mi propia compañía de seguros?
Sí. En Nueva York, las reclamaciones de UM y SUM se resuelven a través de arbitraje vinculante contra la propia aseguradora del asegurado. La disputa es con la compañía que emitió la póliza, en lugar de simplemente una reclamación contra la aseguradora del conductor responsable. El arbitraje aborda si la póliza proporciona beneficios y el valor de la reclamación bajo sus términos. Consulta a un abogado para orientación específica del caso.
¿Es sin seguro lo mismo que infraasegurado?
No. Un conductor sin seguro no tiene seguro de responsabilidad civil aplicable para el accidente; un conductor infraasegurado tiene seguro, pero sus límites disponibles pueden no cubrir la pérdida de lesiones completa. La distinción afecta cuál cobertura puede responder: UM se refiere a cobertura de responsabilidad faltante, mientras que cobertura de motorista infraasegurado (UIM) o SUM puede abordar una insuficiencia de seguro. El estado asegurado de un conductor solo no establece cuánta compensación puede estar disponible.
¿Qué significa infraasegurado en seguros?
Infraasegurado significa que el conductor responsable tiene seguro de responsabilidad civil, pero el límite disponible es inadecuado para los daños cubiertos. Una reclamación de lesión grave, por ejemplo, puede exceder el límite de póliza de ese conductor y dejar una brecha potencial. La cobertura de motorista infraasegurado (UIM) puede abordar la insuficiencia, sujeta a las reglas estatales, límites de póliza y pagos ya recibidos. En Nueva York, los beneficios de SUM se reducen por pagos de responsabilidad civil por lesiones corporales de o en nombre del conductor negligente.
¿Lesionado? Hable hoy con un abogado.
Consulta gratuita. Sin honorarios a menos que ganemos.
718.775.3110