
La police du conducteur responsable peut ne pas être la seule source de récupération après un accident. Comprendre la couverture SUM/UM dans votre propre police commence par savoir que la couverture automobiliste non assuré peut aider quand le conducteur n'a pas d'assurance responsabilité, tandis que la couverture automobiliste sous-assuré ou la couverture SUM de New York peut s'appliquer quand les limites disponibles sont insuffisantes. Les dommages corporels et les dégâts matériels peuvent impliquer des protections différentes.
Il est raisonnable de s'attendre à ce que l'assurance de l'autre conducteur paie le préjudice qu'il a causé, mais des limites basses peuvent laisser un écart important. Ce guide rend la compréhension de la couverture SUM/UM dans votre propre police plus pratique en expliquant comment fonctionnent les réclamations UM et UIM, comment les limites SUM de New York se rapportent à la couverture responsabilité, et quand les limites peuvent ou non s'additionner entre les véhicules. Vous apprendrez aussi comment les réclamations pour dommages corporels diffèrent des réclamations pour dégâts matériels. Avec une meilleure compréhension de la couverture SUM/UM dans votre propre police, vous pouvez identifier quelles questions de couverture importent après un accident à Rosedale, Rochdale, ou ailleurs à Queens.
Points clés
- La couverture UM peut aider quand le conducteur responsable n'a pas d'assurance ; la couverture UIM ou SUM peut aider quand ses limites disponibles sont trop basses.
- Que les limites de dommages corporels puissent s'additionner dépend des règles de l'État et des polices en question.
- La couverture pour dommages corporels et la couverture pour dégâts matériels sont des protections différentes, donc le type de sinistre importe quand on identifie la couverture possible.
- Les délais de déclaration des accidents par non-assuré et les exigences des polices peuvent affecter une réclamation, donc agir rapidement après un accident importe.
UM/UIM : Qu'est-ce que la couverture automobiliste non assuré ?
La couverture UM peut aider après un accident avec un conducteur non assuré ; la couverture UIM ou la couverture SUM de New York peut aider quand les limites de responsabilité disponibles sont insuffisantes. Le type de sinistre importe : les dommages corporels et les dégâts matériels peuvent impliquer des protections différentes.
Différences entre couverture non assuré et sous-assuré
La couverture automobiliste non assuré s'applique quand le conducteur responsable n'a pas d'assurance responsabilité ; la couverture automobiliste sous-assuré traite les limites de responsabilité insuffisantes. Cette distinction importe car un conducteur peut avoir une assurance qui laisse quand même les sinistres liés aux blessures impayés. La couverture UM ou UIM pour dommages corporels peut fournir une autre source de paiement quand vous avez droit légalement à une récupération de la part du conducteur responsable. Elle ne couvre pas automatiquement les dégâts à votre voiture.
Couverture supplémentaire optionnelle
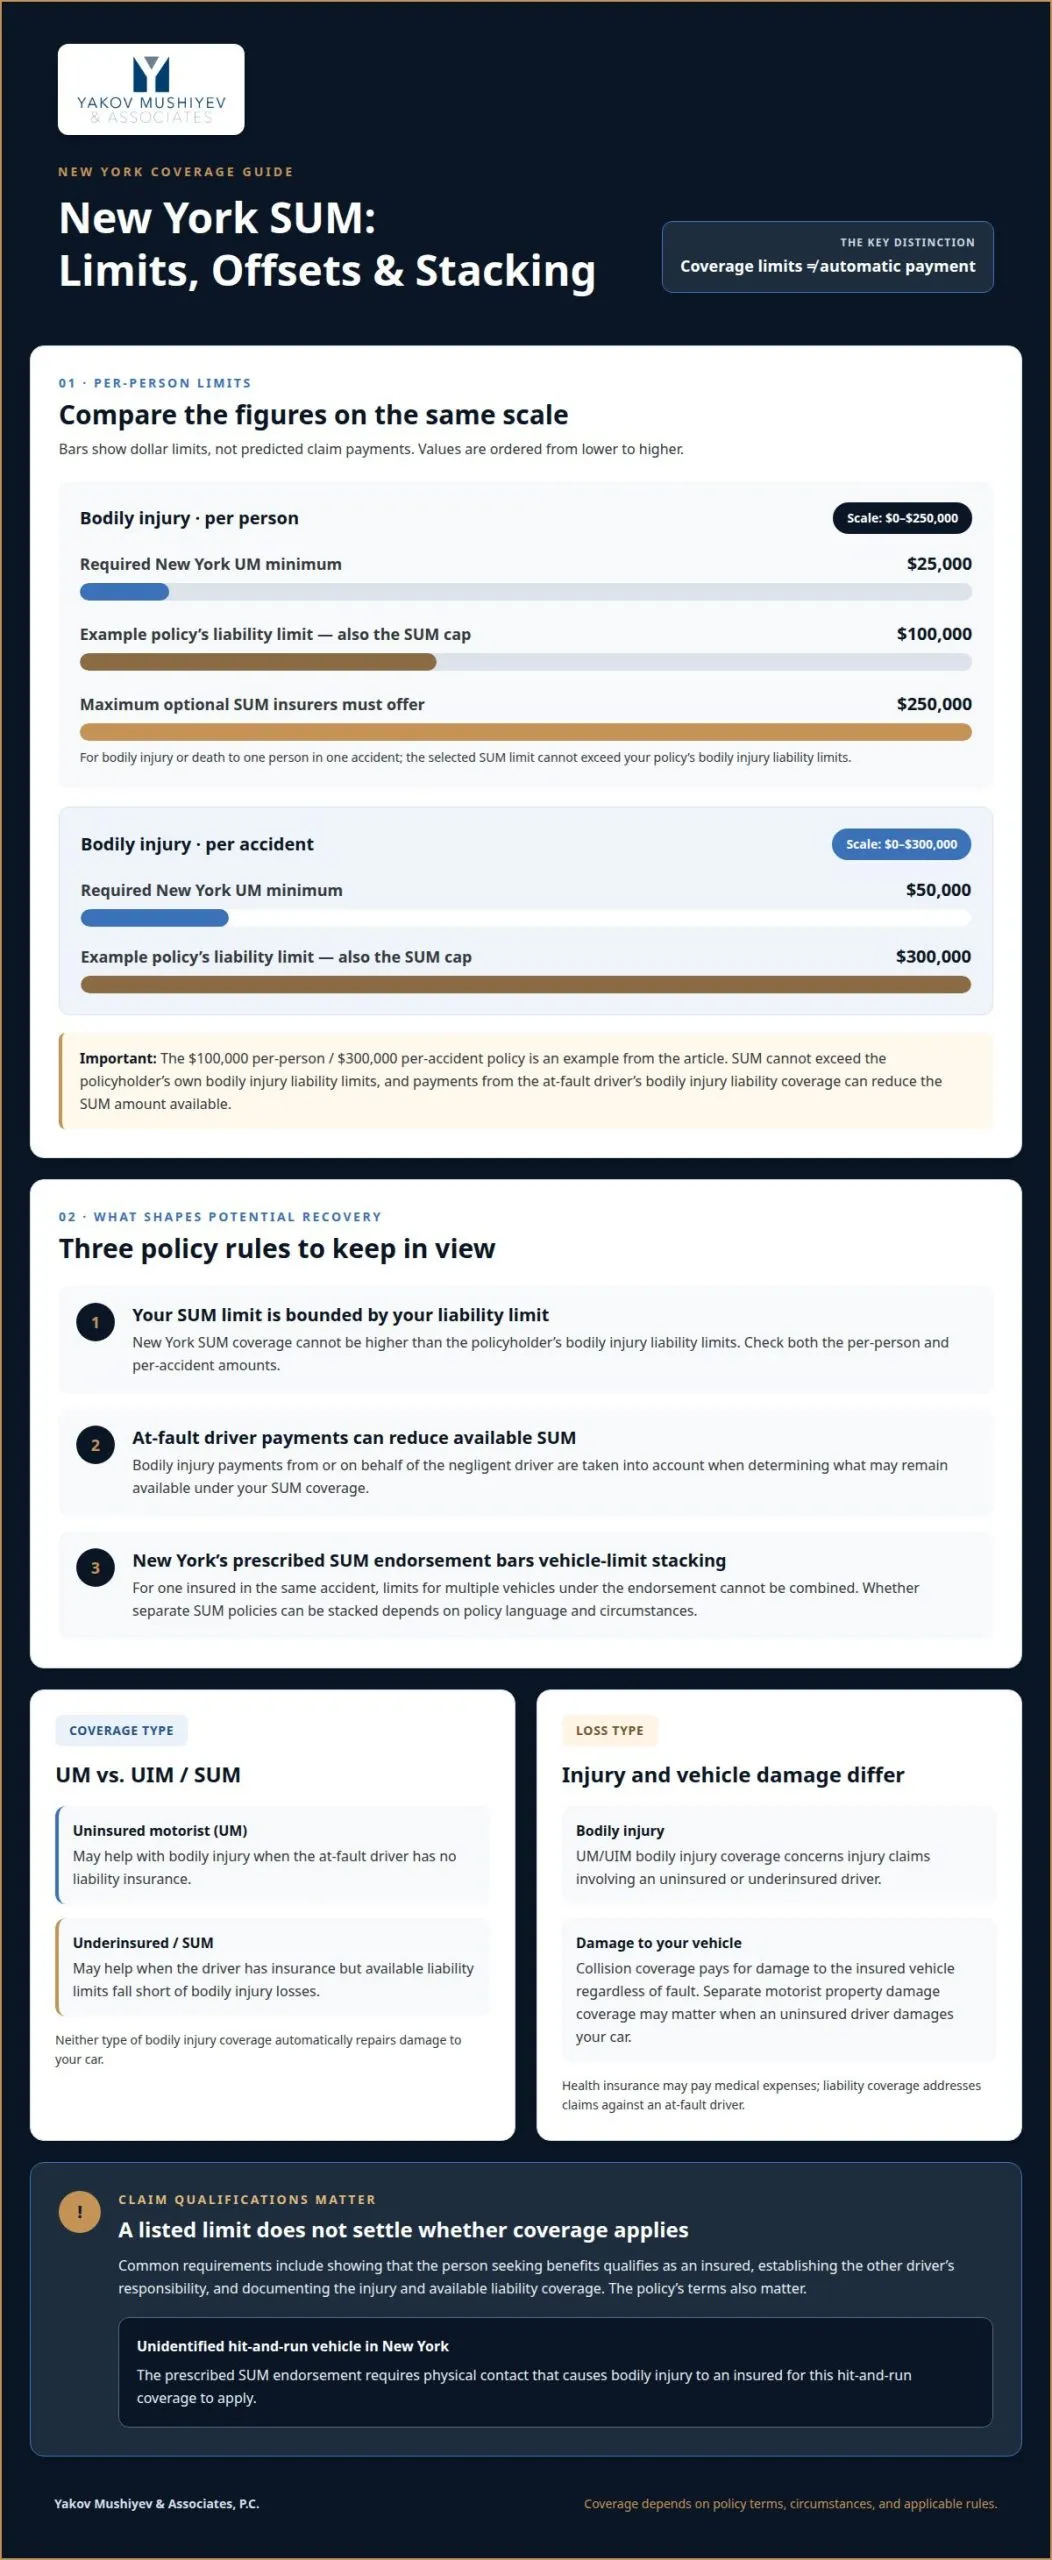
La couverture automobiliste non assuré/sous-assuré supplémentaire, ou SUM, ajoute une protection quand la couverture responsabilité d'un conducteur responsable ne peut pas couvrir les sinistres liés aux dommages corporels d'une personne assurée. Les assureurs de New York doivent offrir une couverture SUM optionnelle jusqu'aux limites de responsabilité civile corporelle de la police, sous réserve d'un maximum de 250 000 $ pour dommages corporels ou décès d'une personne dans un accident. La limite SUM ne peut pas non plus dépasser les limites de responsabilité du preneur d'assurance, donc les limites choisies affectent la récupération potentielle.
Couverture des conducteurs non assuré et auteurs de délit de fuite
La couverture UM peut s'appliquer quand un conducteur non assuré cause des dommages corporels, tandis que l'admissibilité pour délit de fuite dépend de la police et des règles de l'État. L'avenant SUM prescrit de New York couvre un véhicule auteur de délit de fuite non identifié uniquement quand le contact physique cause des dommages corporels à une personne assurée. Cette exigence peut affecter l'admissibilité d'une réclamation. Le Sénat de l'État de New York identifie la Section 5102(d) comme le seuil de blessure grave (serious injury threshold) de l'État, une autre considération juridique dans les réclamations pour blessures.
Couverture automobiliste non assuré obligatoire
Les polices de responsabilité civile automobile de New York doivent inclure une couverture automobiliste non assuré, avec des limites minimales de 25 000 $ par personne et 50 000 $ par accident. Ces limites décrivent la couverture disponible, non un paiement automatique pour chaque accident. La réclamation dépend toujours des conditions de la police, de la responsabilité du conducteur et de la preuve du sinistre. Une couverture séparée des dégâts matériels automobiliste peut importer si le conducteur non assuré endommage votre véhicule, car la protection pour dommages corporels ne répare pas en elle-même une voiture.
Addition des limites de dommages corporels entre plusieurs véhicules
L'addition ne peut augmenter la couverture pour dommages corporels disponible que quand les règles de l'État et les conditions de la police le permettent. À New York, l'avenant SUM prescrit interdit de combiner les limites pour plusieurs véhicules pour calculer la couverture pour une personne assurée dans le même accident. Que des polices SUM séparées puissent s'additionner dépend du libellé de la police et des circonstances. Comprendre la couverture SUM/UM dans votre propre police signifie distinguer les polices séparées des véhicules multiples énumérés sous une seule police.
Calcul des limites de couverture additionnées
Quand l'addition est autorisée, la limite de dommages corporels automobiliste non assuré ou sous-assuré choisie peut être multipliée par le nombre de véhicules couverts. Par exemple, une police hypothétique avec une limite de 50 000 $ par personne couvrant deux véhicules pourrait produire une limite combinée de 100 000 $ si l'État et la police permettent l'addition. Ce calcul ne détermine pas en lui-même le paiement. Les sinistres de la personne blessée, la limite d'accident applicable et les autres conditions de couverture importent toujours. À New York, les limites des véhicules ne peuvent pas être combinées en vertu de l'avenant SUM prescrit.
Limites SUM et limites de responsabilité
La couverture SUM de New York ne peut pas dépasser les limites de responsabilité civile corporelle du preneur d'assurance. Une police avec des limites de responsabilité de 100 000 $ par personne et 300 000 $ par accident plafonne donc la couverture SUM aux mêmes limites. Les paiements de la police de responsabilité civile corporelle du conducteur négligent peuvent réduire le montant SUM disponible. Comprendre la couverture SUM/UM dans votre propre police signifie aussi identifier la limite de départ et tenir compte des paiements déjà reçus, plutôt que de traiter la limite énumérée comme une récupération supplémentaire automatique.
Exigences de l'État et limites de couverture
Les règles de l'État déterminent si la couverture UM/UIM est requise, quelles limites sont disponibles et si l'addition est autorisée. À New York, la règle de non-combinaison de l'avenant s'applique à plusieurs véhicules pour une personne assurée dans le même accident. Lors de l'examen de la couverture, distinguez la limite de responsabilité, la limite SUM et toute limite en vertu des polices séparées. Ces conditions façonnent la récupération potentielle après une blessure.
L'assurance maladie peut payer les frais médicaux, la couverture responsabilité traite les réclamations contre un conducteur responsable, et la couverture collision paie les dégâts à votre véhicule assuré indépendamment de la responsabilité. La couverture UM/UIM pour dommages corporels traite les réclamations pour blessures impliquant un conducteur non assuré ou sous-assuré.
Si une réclamation pour blessure soulève des questions sur la couverture disponible, obtenez de l'aide pour évaluer une réclamation SUM avant de décider comment procéder.
Comment les réclamations UM et UIM peuvent aider quand un conducteur responsable a une assurance insuffisante
Les réclamations UM/UIM peuvent fournir une autre voie vers la compensation quand l'assurance du conducteur responsable ne peut pas couvrir les sinistres liés aux dommages corporels. UM s'applique quand le conducteur n'a pas de couverture responsabilité ; UIM s'applique quand le conducteur a une couverture mais ses limites sont insuffisantes. À New York, les prestations SUM sont réduites par les paiements de dommages corporels faits par ou au nom du conducteur négligent. Ce calcul affecte le montant qui peut rester disponible en vertu de votre police.
Les exigences communes des réclamations incluent de montrer que vous êtes admissible en tant que personne assurée, d'établir la responsabilité de l'autre conducteur et de documenter la blessure et la couverture responsabilité disponible. Une réclamation peut aussi échouer si les conditions de la police ne couvrent pas l'accident ou la personne cherchant des prestations. Pour un véhicule auteur de délit de fuite non identifié, l'avenant SUM prescrit de New York exige le contact physique causant des dommages corporels à une personne assurée. Le seuil de blessure grave (serious injury threshold) de New York, Section 5102(d), peut aussi importer dans une réclamation pour blessure.
Agissez rapidement après un délit de fuite. Selon le Département des services financiers de l'État de New York, les accidents de délit de fuite de New York impliquant une réclamation UM doivent typiquement être déclarés à la police dans les 24 heures. Conservez le rapport de police, les détails d'assurance et les dossiers montrant la blessure et le traitement. Les réclamations UM et SUM à New York sont résolues par arbitrage exécutoire contre l'assureur du preneur d'assurance, plutôt que par un procès ordinaire contre cet assureur.
Une réclamation d'un membre du ménage ne signifie pas automatiquement que la police de ce membre subira une majoration. Selon les faits traités dans une opinion de New York, un assureur ne peut pas majorer la police d'un frère pour une réclamation quand son véhicule n'était pas en service. Le résultat dépend des circonstances, non simplement de la relation familiale.
Une couverture SUM significative est estimée coûter environ un dollar par semaine, bien que les primes dépendent de la police et des limites choisies. Cette estimation concerne la couverture, non la représentation juridique. Après un délit de fuite ou un accident impliquant une couverture responsabilité insuffisante, traiter rapidement les exigences de déclaration et de réclamation peut aider à protéger votre capacité à poursuivre des prestations.
Couverture automobiliste sous-assuré pour dommages corporels et dégâts matériels
La couverture automobiliste sous-assuré traite un écart quand l'assurance responsabilité d'un conducteur responsable ne peut pas couvrir les sinistres liés aux blessures. Elle se divise généralement en couverture pour dommages corporels et pour dégâts matériels, et la distinction importe après un accident : les frais médicaux, la perte de revenu et les réparations de véhicule sont des sinistres différents. À New York, la couverture SUM concerne les dommages corporels, elle ne devrait donc pas être traitée comme une protection automatique contre les dégâts à votre voiture.
Pour les dommages corporels, les prestations SUM de New York sont réduites par les paiements faits en vertu de la couverture responsabilité du conducteur négligent. Le montant potentiellement disponible dépend donc de la limite SUM et des paiements de responsabilité déjà reçus. La documentation des blessures et la preuve de la couverture de l'autre conducteur aident à établir la réclamation. La limite SUM énoncée d'une police n'est pas nécessairement le montant supplémentaire payable après qu'un autre assureur ait payé.
Les dommages aux véhicules nécessitent une analyse de couverture distincte. La couverture collision paie pour les dommages au véhicule assuré, indépendamment de qui a causé l'accident. La couverture de dommages à la propriété des automobilistes non assurés, si elle est incluse dans une police, peut couvrir les dommages causés par un conducteur non assuré ; ses conditions peuvent comprendre des limites ou une franchise. Certains États excluent les dommages dus à un délit de fuite de cette couverture. Sans couverture de dommages à la propriété ou collision applicable, les frais de réparation peuvent rester non résolus par votre propre assurance.
Gardez les réclamations pour blessures et dommages aux véhicules distincts. Par exemple, un accident à New York peut impliquer une réclamation SUM pour préjudice corporel tandis que la couverture collision, si elle est incluse dans la police, couvre les réparations du véhicule. Un paiement en vertu d'un type de couverture n'en fait pas un autre. Examinez les catégories de couverture de la police, les limites applicables et les conditions de paiement pour comprendre quelles pertes chaque partie couvre.
Si un accident vous laisse face à des pertes de blessures et des dommages aux véhicules, obtenez une aide juridique pour évaluer votre réclamation d'accident et ses problèmes de couverture.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. représente les personnes blessées dans les réclamations d'accidents à New York et peut aider à évaluer comment la couverture UM ou SUM peut se rapporter à un accident. Si un assureur conteste les limites disponibles, les conditions de la police ou les paiements de l'assureur d'un autre conducteur, la représentation juridique peut aider à clarifier les questions et à protéger le processus de réclamation.
Le cabinet représente les personnes blessées dans les accidents de voiture, camion et motocyclette, y compris les réclamations où les blessures et la couverture d'assurance s'entrecroisent. Un examen peut porter sur la couverture de responsabilité du conducteur responsable, les dispositions UM ou SUM de la police et la manière dont les preuves de blessures soutiennent la réclamation. Ces détails sont importants lorsque l'assurance de l'autre conducteur peut ne pas couvrir la perte complète.
Pour obtenir de l'aide afin de comprendre vos options après un accident, contactez Yakov Mushiyev & Associates, P.C.
Avancer avec clarté
La première position d'un assureur n'a pas à être la parole finale sur votre réclamation d'accident. Avant d'accepter une résolution, considérez comment le libellé de la police, la documentation des blessures et les paiements déjà effectués s'assemblent. Une compréhension claire de la couverture SUM/UM de votre propre police peut vous aider à poser des questions ciblées et à reconnaître quand un problème de couverture a besoin d'une attention plus étroite.
Basez vos décisions sur le dossier complet, pas sur une seule estimation ou explication. Les preuves reliant vos blessures à la collision et identifiant la couverture disponible peuvent façonner ce qui se passe ensuite. Si la position de l'assureur laisse des questions importantes sans réponse, une orientation juridique peut vous aider à évaluer le différend et à choisir une prochaine étape réfléchie.
Discutez de votre réclamation d'accident avec Yakov Mushiyev & Associates, P.C.
Vous méritez un chemin clair à suivre, et vous n'avez pas à faire face à des questions de couverture difficiles seul.
Questions fréquemment posées
Ces réponses fournissent des informations générales, non des conseils juridiques sur votre cas spécifique. Consultez un avocat pour des conseils spécifiques au cas, y compris après un accident à Rosedale ou Queens.
Puis-je cumuler plusieurs polices SUM pour un seul accident ?
Non en combinant les limites de véhicules selon l'avenant SUM prescrit de New York pour un seul accident. Si plusieurs polices peuvent vous couvrir, les règles de priorité de New York considèrent d'abord la police couvrant le véhicule que vous occupiez, puis une police vous nommant, puis une vous couvrant en tant qu'assuré supplémentaire. L'indemnisation ne peut pas dépasser la limite la plus élevée disponible pour un véhicule en vertu d'une police. La priorité de la police est importante lorsque la couverture du ménage se chevauche.
Des exclusions s'appliquent-elles ?
Oui. La couverture peut être limitée par les conditions de la police et le type d'accident. Par exemple, l'avenant SUM prescrit de New York couvre un véhicule non identifié en cas de délit de fuite seulement lorsqu'un contact physique cause une blessure corporelle à une personne assurée. Une réclamation dépend aussi de si la personne se qualifie comme assurée et a le droit légal de récupérer du conducteur responsable. Le libellé de l'avenant et les circonstances déterminent quelles restrictions s'appliquent.
Comment fonctionne une réclamation SUM après un accident automobile ?
Après notification, l'assureur examine la couverture, la responsabilité, les preuves de blessures et les paiements de l'assureur du conducteur responsable. L'avantage SUM potentiel dépend de l'avenant et de ces paiements. Gardez la correspondance de l'assureur, les dossiers d'accident, la documentation des blessures et les informations de paiement organisés. Si l'assureur conteste la responsabilité, l'admissibilité ou le montant disponible, identifiez le désaccord spécifique avant de répondre pour qu'il puisse être abordé clairement.
Une arbitration SUM ou UM est-elle contre ma propre compagnie d'assurance ?
Oui. À New York, les réclamations UM et SUM sont résolues par arbitrage exécutoire contre l'assureur du preneur d'assurance. Le différend est avec la compagnie qui a émis la police, plutôt que simplement une réclamation contre l'assureur du conducteur responsable. L'arbitrage aborde si la police fournit des avantages et la valeur de la réclamation selon ses conditions. Consultez un avocat pour des conseils spécifiques au cas.
Non assuré est-il la même chose que sous-assuré ?
Non. Un conducteur non assuré n'a pas d'assurance responsabilité civile applicable pour l'accident ; un conducteur sous-assuré a une assurance, mais ses limites disponibles peuvent ne pas couvrir la perte de blessures complète. La distinction affecte quelle couverture peut réagir : UM concerne l'assurance responsabilité manquante, tandis que UIM ou SUM peut aborder un manque d'assurance. Le statut assuré d'un conducteur seul n'établit pas combien d'indemnisation peut être disponible.
Que signifie sous-assuré en assurance ?
Sous-assuré signifie que le conducteur responsable a une assurance responsabilité civile, mais la limite disponible est insuffisante pour les dommages couverts. Une réclamation en cas de blessure grave, par exemple, peut dépasser la limite de la police de ce conducteur et laisser un écart potentiel. La couverture UIM peut aborder l'écart, sous réserve des règles d'État, des limites de la police et des paiements déjà reçus. À New York, les avantages SUM sont réduits par les paiements de responsabilité civile pour préjudice corporel de la part du conducteur négligent ou en son nom.
Blessé ? Parlez à un avocat dès aujourd’hui.
Consultation gratuite. Aucuns honoraires sauf en cas de succès.
718.775.3110