
过错驾驶人的保单可能不是车祸后唯一的赔偿来源。理解你自己保单中的SUM/UM保障首先要了解,当驾驶人没有责任保险时,无保险驾驶人保障(UM)可能有帮助,而当可用保额不足时,保险不足驾驶人保障或纽约SUM保障可能适用。人身伤害和车辆损坏可能涉及不同的保护。
合理地期望过错驾驶人的保险为其造成的伤害赔偿,但低保额可能留下严重缺口。本指南通过解释UM和UIM索赔如何运作、纽约SUM保额与责任保障的关系,以及保额何时可能或不可能在多辆车之间叠加,使理解你自己保单中的SUM/UM保障更加实用。你还将了解伤害索赔与车辆损坏索赔如何不同。对SUM/UM保障有了更清晰的理解,你可以在皇后区Rosedale、Rochdale或其他地方发生车祸后,确定哪些保障问题很重要。
要点总结
- 当过错驾驶人没有保险时,UM保障可能有帮助;当其可用保额过低时,UIM或SUM保障可能有帮助。
- 人身伤害保额是否能够叠加取决于州的规则和所涉保单。
- 伤害保障和车辆损坏保障是不同的保护,因此在确定可能的保障时,损失的类型很重要。
- 肇事逃逸报告截止日期和保单要求可能影响索赔,因此在车祸后及时采取行动很重要。
UM/UIM:什么是无保险驾驶人保障?
与无保险驾驶人发生车祸后,UM保障可能有帮助;当可用责任保额不足时,UIM或纽约SUM保障可能有帮助。损失的类型很重要:人身伤害和车辆损坏可能涉及不同的保护。
无保险和保险不足保障的区别
无保险驾驶人保障适用于过错驾驶人没有责任保险的情况;保险不足驾驶人保障解决责任保额不足的问题。这种区别很重要,因为驾驶人可能有保险,但仍然无法支付伤害损失。UM或UIM人身伤害保障在你有权向责任驾驶人寻求赔偿时,可能提供另一个赔偿来源。它不会自动赔偿你的车辆损伤。
可选的附加保障
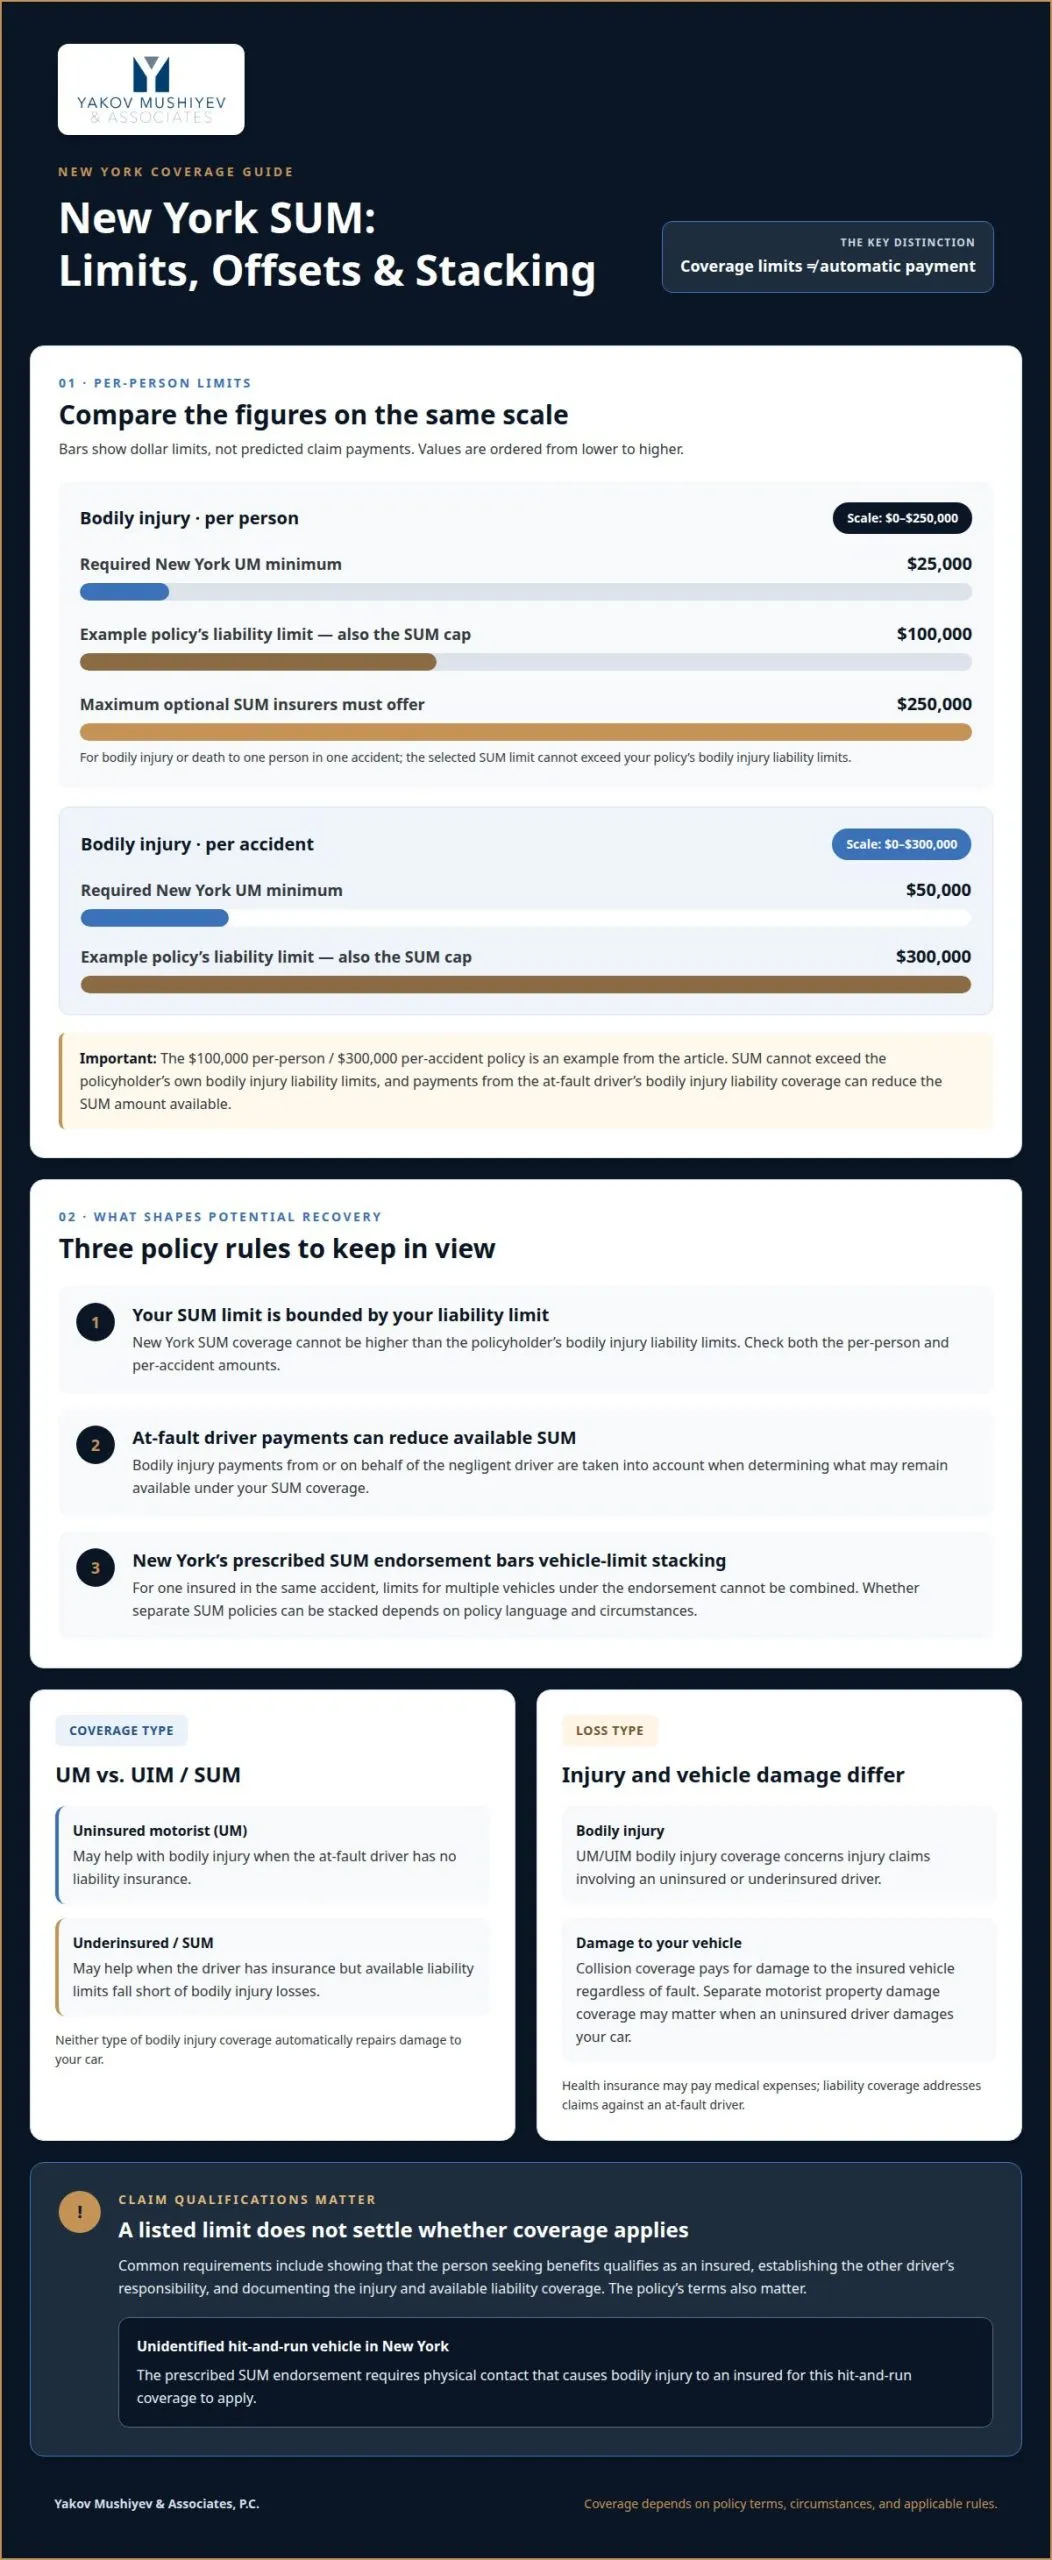
附加无保险/保险不足驾驶人保障或SUM,在过错驾驶人的责任保障无法赔偿被保险人的人身伤害损失时增加保护。纽约保险公司必须提供可选的SUM保障,保额可达保单的人身伤害责任限额,受一次事故中一人因伤害或死亡最高$250,000的限制。SUM保额也不能超过投保人的责任限额,因此选定的限额会影响可能的赔偿。
无保险和肇事逃逸驾驶人的保障
当无保险驾驶人造成人身伤害时,UM保障可能适用,而肇事逃逸的资格取决于保单和州规则。纽约的规定SUM附加条款仅当与身份不明肇事逃逸车辆发生物理接触导致被保险人人身伤害时,才覆盖该车辆。这项要求可能影响索赔是否符合条件。纽约州参议院将第5102(d)条定为该州的重伤阈值(serious injury threshold),这是伤害索赔中的另一项法律考虑。
强制性无保险驾驶人保障
纽约机动车责任保单必须包括无保险驾驶人保障,最低限额为每人$25,000和每次事故$50,000。这些限额描述的是可用保障,而不是每次车祸的自动赔付。索赔仍然取决于保单条款、驾驶人的责任和伤害证据。如果无保险驾驶人损坏你的车辆,单独的驾驶人财产损坏保障可能很重要,因为人身伤害保护本身不会修复汽车。
在多辆车之间叠加人身伤害保额
仅当州规则和保单条款允许时,叠加才可能增加可用的人身伤害保障。在纽约,规定的SUM附加条款禁止为同一事故中一个被保险人组合多辆车的限额。单独的SUM保单是否能够叠加取决于保单语言和具体情况。理解你自己保单中的SUM/UM保障意味着区分单一保单下列明的多辆车与独立保单。
计算叠加的保障限额
在允许叠加的情况下,所选的无保险或保险不足驾驶人人身伤害限额可能乘以所覆盖车辆的数量。例如,假设一份保单的每人限额为$50,000,覆盖两辆车,如果州和保单允许叠加,可能产生合并限额$100,000。该计算本身不决定赔付。受伤人的损失、适用的事故限额和其他保障条款仍然很重要。在纽约,车辆限额不能在规定的SUM附加条款下合并。
SUM保额与责任限额
纽约SUM保障不能超过投保人的人身伤害责任限额。因此,以每人$100,000和每次事故$300,000责任限额的保单,SUM保障的上限为相同的限额。来自过错驾驶人的人身伤害责任保单的赔付可能减少可用的SUM金额。理解你自己保单中的SUM/UM保障也意味着确定起始限额并考虑已收到的赔付,而不是将列出的限额视为自动额外赔偿。
州要求和保障限额
州规则决定UM/UIM保障是否必需、可用的限额是多少,以及是否允许叠加。在纽约,附加条款的无合并规则适用于同一事故中一个被保险人的多辆车。审查保障时,区分责任限额、SUM限额和任何独立保单项下的限额。这些条款形成伤害后的潜在赔偿。
健康保险可能支付医疗费用,责任保障处理针对过错驾驶人的索赔,碰撞保障支付被保险人车辆的损坏赔偿,不论过错如何。UM/UIM人身伤害保障处理涉及无保险或保险不足驾驶人的伤害索赔。
如果伤害索赔涉及关于可用保障的问题,寻求帮助评估SUM索赔后再决定如何继续。
当过错驾驶人保险不足时,UM和UIM索赔如何有帮助
当责任驾驶人的保险无法赔偿人身伤害损失时,UM/UIM索赔可能提供另一条赔偿途径。UM适用于驾驶人没有责任保障的情况;UIM适用于驾驶人有保障但其限额不足的情况。在纽约,SUM给付由来自过错驾驶人或代表过错驾驶人的人身伤害赔付减少。该计算影响你的保单项下还有多少可能可用。
常见的索赔要求包括证明你符合被保险人资格、确定另一驾驶人的责任,以及记录伤害和可用的责任保障。如果保单的条款不覆盖事故或寻求给付的人,索赔也可能失败。对于身份不明肇事逃逸车辆,纽约的规定SUM附加条款要求物理接触导致被保险人人身伤害。纽约的重伤阈值第5102(d)条在伤害索赔中也可能很重要。
在肇事逃逸后迅速采取行动。根据纽约州金融服务部,涉及UM索赔的纽约肇事逃逸事故通常必须在24小时内报告给警察。保存警方报告、保险详情和显示伤害和治疗的记录。纽约的UM和SUM索赔通过针对投保人自己保险公司的具有约束力的仲裁解决,而不是通过针对该保险公司的普通诉讼。
家庭成员的索赔并不自动意味着其保单将面临附加费。根据纽约一份意见所涉事实,当保险公司的车辆未在运行时,保险公司不能因索赔对兄弟的保单收取附加费。结果取决于具体情况,而不仅仅取决于家庭关系。
有意义的SUM保障估计成本大约每周一美元,尽管保费取决于保单和选定的限额。该估计涉及保障,而不是法律代理。在肇事逃逸或涉及责任保障不足的车祸后,及时处理报告和索赔要求可以帮助保护你追求给付的能力。
人身伤害和财产损坏的保险不足驾驶人保障
保险不足驾驶人保障解决当过错驾驶人的责任保险无法赔偿伤害损失时的缺口。它通常分为人身伤害和财产损坏保障,区别在车祸后很重要:医疗费用、收入损失和车辆修理是不同的损失。在纽约,SUM保障涉及人身伤害,因此不应被视为你的车辆损伤的自动保护。
对于人身伤害,纽约SUM给付由过错驾驶人责任保障项下的赔付减少。可能可用的金额因此取决于SUM限额和已收到的责任赔付。伤害证明和对另一驾驶人保障的证据有助于建立索赔。保单的规定SUM限额不一定是另一保险公司已赔付后可能应付的额外金额。
车辆损坏需要单独的保险覆盖分析。碰撞保险(collision coverage)无论谁造成车祸,都为被保险人的车辆损坏赔付。无保险司机财产损坏保险(uninsured motorist property damage coverage)(如保单中包含)可能赔付无保险司机造成的损坏;其条款可能包含限额或免赔额。某些州将逃逸事故造成的车辆损坏排除在此保险之外。如果没有适用的财产损坏或碰撞保险,修理费用可能无法通过您自己的保险解决。
将人身伤害和车辆损坏索赔区分开来。例如,纽约车祸可能涉及针对人身伤害的SUM索赔,而碰撞保险(如保单中包含)处理车辆维修。从一种保险类型获得的赔付不会将其转变为另一种。查阅保单的保险覆盖类别、适用限额和赔付条款,以了解每部分处理哪些损失。
如果车祸导致您面临人身伤害损失和车辆损坏,获得法律帮助来评估您的事故索赔及其保险覆盖问题。
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. 代理在纽约事故索赔中受伤的人员,可帮助评估UM或SUM保险(uninsured motorist或supplemental uninsured motorist)如何与车祸相关。如果保险公司对可用限额、保单条款或来自另一方驾驶人保险公司的赔付提出异议,法律代理可帮助澄清问题并保护索赔过程。
该事务所代理在汽车、卡车和摩托车事故中受伤的人员,包括人身伤害和保险覆盖相交的索赔。审查可以重点关注责任驾驶人的责任保险、保单的UM或SUM条款,以及伤害证据如何支持索赔。当另一方驾驶人的保险可能无法覆盖全部损失时,这些细节至关重要。
如需帮助了解车祸后的选项,请联系 Yakov Mushiyev & Associates, P.C.
明确下一步行动
保险公司的初始立场不必是您车祸索赔的最终判决。在接受任何解决方案之前,考虑保单语言、伤害文件和已支付款项如何相互配合。对您自己保单中SUM/UM保险的清晰理解可以帮助您提出有针对性的问题,并识别何时保险覆盖问题需要更密切的关注。
基于完整记录做出决定,而不是单一估计或解释。连接您伤害与碰撞事故的证据以及确定可用保险覆盖可以影响接下来发生的情况。如果保险公司的立场留下重要问题未解答,法律指导可帮助您评估争议并选择审慎的下一步行动。
与 Yakov Mushiyev & Associates, P.C. 讨论您的车祸索赔。
您应得到明确的前进道路,您不必单独面对困难的保险覆盖问题。
常见问题
这些答案提供一般信息,不是关于您具体案件的法律建议。关于在Rosedale或Queens发生的车祸之后,请咨询律师以获取特定案件的指导。
我能否在一起事故中堆叠多个SUM保单?
不能通过在纽约规定的一份SUM附加条款(prescribed SUM endorsement)下合并车辆限额在一起事故中这样做。如果多个保单可能承保您,纽约的优先级规则首先考虑承保您所乘坐车辆的保单,然后是以您名义的保单,然后是以您作为另一被保险人的保单。赔付不能超过一份保单下一辆车的最高可用限额。当家庭保险覆盖重叠时,保单优先级很重要。
是否适用任何除外责任?
是的。保险覆盖可能受保单条款和车祸类型的限制。例如,纽约规定的SUM附加条款仅当与身份不明的逃逸车辆发生物理接触导致被保险人人身伤害时,才承保逃逸事故。索赔还取决于该人是否符合被保险人资格以及是否有法律权利向过错驾驶人请求赔偿。附加条款措词和环境决定了适用哪些限制。
车祸后SUM索赔如何运作?
收到通知后,保险公司审查保险覆盖、责任、伤害证据和来自过错驾驶人保险公司的赔付。潜在的SUM福利取决于附加条款和这些赔付。将保险公司通信、事故记录、伤害文件和赔付信息组织有序。如果保险公司对过错、资格或可用金额提出异议,请在回应前确定具体分歧,以便明确解决。
SUM或UM仲裁是针对我自己的保险公司吗?
是的。在纽约,UM和SUM索赔通过针对保单持有人自己的保险公司的具有约束力的仲裁来解决。争议是与签发保单的公司之间的争议,而不仅仅是对过错驾驶人保险公司的索赔。仲裁处理保单是否提供福利以及索赔在其条款下的价值。请咨询律师以获取特定案件的指导。
无保险和保险不足是相同的吗?
不是。无保险司机对该车祸没有适用的责任保险;保险不足司机有保险,但其可用限额可能不足以覆盖全部伤害损失。这种区别影响可能有反应的保险类型:UM涉及缺失责任保险,而UIM或SUM可能处理保险短缺。驾驶人的保险状态单独并不确定可能获得多少赔偿。
保险中"保险不足"是什么意思?
保险不足(underinsured)意味着过错驾驶人持有责任保险,但可用限额不足以覆盖承保的损坏。例如,重大伤害索赔可能超过该驾驶人的保单限额,造成潜在缺口。UIM保险可能处理此缺口,须遵守州法律规则、保单限额和已收到的赔付。在纽约,SUM福利按从过错驾驶人或其代理处收到的人身伤害责任赔付减少。