
פוליסת הביטוח של הנהג האחראי לתאונה אינה בהכרח המקור היחיד לפיצוי לאחר תאונה. הבנת כיסוי SUM/UM בפוליסה שלך מתחילה בהבנה שביטוח נהג חסר ביטוח (Uninsured Motorist, UM) עשוי לסייע כאשר לנהג אין ביטוח אחריות, בעוד שביטוח נהג תת-מבוטח (Underinsured Motorist, UIM) או כיסוי SUM של מדינת ניו יורק עשויים לחול כאשר גבולות הכיסוי הזמינים אינם מספיקים. נזק גוף ונזק לרכב עשויים לכלול הגנות שונות.
סביר לצפות שביטוח הנהג השני ישלם עבור הנזק שגרם, אך גבולות כיסוי נמוכים עלולים להשאיר פער משמעותי. מדריך זה הופך את הבנת כיסוי SUM/UM בפוליסה שלך לפרקטית יותר על ידי הסבר כיצד פועלות תביעות UM ו-UIM, כיצד גבולות ה-SUM של ניו יורק מתייחסים לכיסוי האחריות, ומתי ניתן או לא ניתן לצבור גבולות כיסוי בין כלי רכב. כמו כן תלמד כיצד תביעות נזקי גוף שונות מתביעות נזק לרכב. עם הבנה ברורה יותר של כיסוי SUM/UM בפוליסה שלך, תוכל לזהות אילו שאלות כיסוי חשובות לאחר תאונה ברוזדייל, רוצדייל, או במקומות אחרים בקווינס.
נקודות עיקריות
- כיסוי UM עשוי לסייע כאשר לנהג האחראי לתאונה אין ביטוח; כיסוי UIM או SUM עשוי לסייע כאשר גבולות הכיסוי הזמינים שלו נמוכים מדי.
- האם ניתן לצבור גבולות כיסוי לנזקי גוף תלוי בכללי המדינה ובפוליסות המעורבות.
- כיסוי לנזקי גוף וכיסוי לנזק לרכב הם הגנות שונות, כך שסוג האובדן חשוב בעת זיהוי כיסוי אפשרי.
- מועדים להגשת דיווח על פגע וברח ודרישות הפוליסה עשויים להשפיע על תביעה, לכן פעולה מהירה לאחר תאונה חשובה.
UM/UIM: מהו ביטוח נהג חסר ביטוח?
כיסוי UM עשוי לסייע לאחר תאונה עם נהג חסר ביטוח; כיסוי UIM או כיסוי SUM של מדינת ניו יורק עשוי לסייע כאשר גבולות כיסוי האחריות הזמינים אינם מספיקים. סוג האובדן חשוב: נזק גוף ונזק לרכב עשויים לכלול הגנות שונות.
ההבדלים בין כיסוי לנהג חסר ביטוח לכיסוי לנהג תת-מבוטח
ביטוח נהג חסר ביטוח חל כאשר לנהג האחראי לתאונה אין ביטוח אחריות; ביטוח נהג תת-מבוטח מתייחס לגבולות אחריות לא מספיקים. ההבחנה הזו חשובה משום שלנהג יכול להיות ביטוח שעדיין משאיר נזקי גוף ללא כיסוי. כיסוי UM או UIM לנזקי גוף עשוי לספק מקור תשלום נוסף כאשר אתה זכאי מבחינה משפטית לקבל פיצוי מהנהג האחראי. הוא אינו מכסה באופן אוטומטי נזק לרכב שלך.
כיסוי משלים אופציונלי
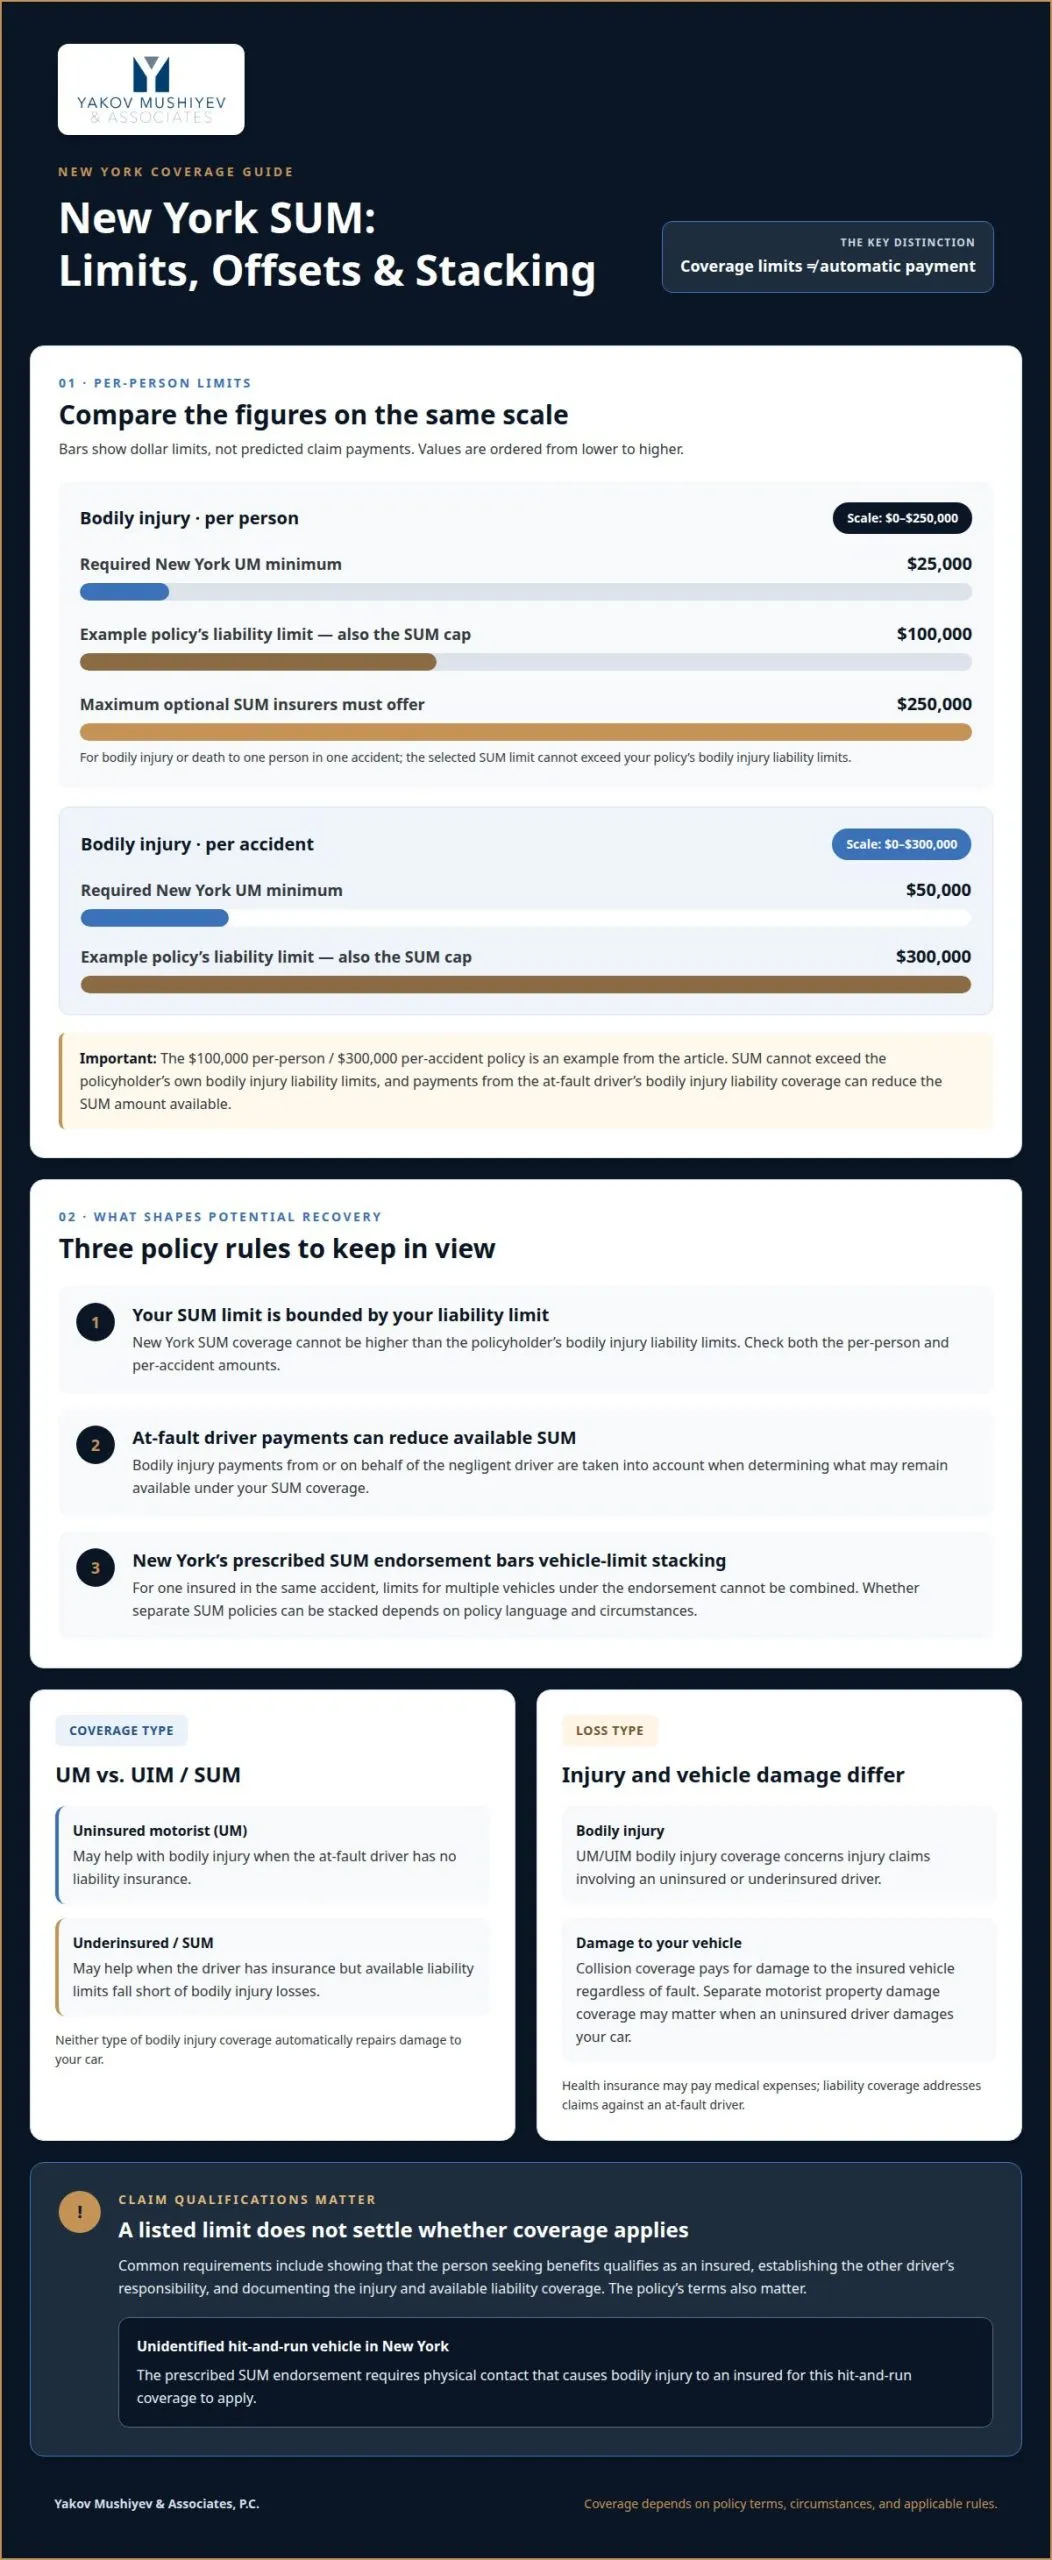
כיסוי משלים לנהג חסר ביטוח/תת-מבוטח, או SUM, מוסיף הגנה כאשר כיסוי האחריות של הנהג האחראי לתאונה אינו יכול לכסות את נזקי הגוף של המבוטח. חברות הביטוח בניו יורק חייבות להציע כיסוי SUM אופציונלי עד לגבולות אחריות נזקי הגוף של הפוליסה, בכפוף למקסימום של $250,000 עבור נזק גוף או מוות של אדם אחד בתאונה אחת. גבול ה-SUM גם אינו יכול לעלות על גבולות האחריות של בעל הפוליסה, כך שהגבולות שנבחרו משפיעים על הפיצוי הפוטנציאלי.
כיסוי לנהגים חסרי ביטוח ולנהגי פגע וברח
כיסוי UM עשוי לחול כאשר נהג חסר ביטוח גורם לנזק גוף, בעוד שזכאות במקרה של פגע וברח תלויה בפוליסה ובכללי המדינה. נספח ה-SUM הקבוע של ניו יורק מכסה כלי רכב בלתי מזוהה שביצע פגע וברח רק כאשר מגע פיזי גורם לנזק גוף למבוטח. דרישה זו עשויה להשפיע על כך שתביעה תהיה כשירה. הסנאט של מדינת ניו יורק מזהה את סעיף 5102(d) כסף פגיעה חמורה של המדינה (serious injury threshold), שיקול משפטי נוסף בתביעות נזקי גוף.
כיסוי חובה לנהג חסר ביטוח
פוליסות ביטוח אחריות לרכב מנועי בניו יורק חייבות לכלול כיסוי לנהג חסר ביטוח, עם גבולות מינימליים של $25,000 לאדם ו-$50,000 לתאונה. גבולות אלה מתארים את הכיסוי הזמין, לא תשלום אוטומטי עבור כל תאונה. התביעה עדיין תלויה בתנאי הפוליסה, באחריות הנהג, ובראיות הפגיעה. כיסוי נפרד לנזק לרכוש מצד נהג חסר ביטוח עשוי להיות רלוונטי אם הנהג חסר הביטוח גורם נזק לרכב שלך, משום שהגנת נזקי גוף אינה מתקנת בעצמה רכב.
צבירת גבולות כיסוי לנזקי גוף בין כלי רכב מרובים
צבירה עשויה להגדיל את כיסוי נזקי הגוף הזמין רק כאשר כללי המדינה ותנאי הפוליסה מתירים זאת. בניו יורק, נספח ה-SUM הקבוע אוסר על שילוב גבולות כיסוי עבור כלי רכב מרובים לצורך חישוב הכיסוי למבוטח אחד באותה תאונה. האם ניתן לצבור פוליסות SUM נפרדות תלוי בניסוח הפוליסה ובנסיבות. הבנת כיסוי SUM/UM בפוליסה שלך משמעה להבחין בין פוליסות נפרדות לבין כלי רכב מרובים הרשומים תחת פוליסה אחת.
חישוב גבולות כיסוי צבור
במקום שבו מותרת "הערמה" (stacking), ניתן להכפיל את גבול הפיצוי הנבחר לפציעה גופנית מנהג בלתי מבוטח או מבוטח בתת-ביטוח במספר כלי הרכב המכוסים. לדוגמה, פוליסה היפותטית עם גבול של 50,000$ לאדם המכסה שני כלי רכב עשויה להניב גבול משולב של 100,000$ אם המדינה והפוליסה מתירות הערמה. החישוב כשלעצמו אינו קובע את התשלום. הפסדיו של הנפגע, גבול התאונה החל, ותנאי כיסוי נוספים עדיין משנים. במדינת ניו יורק, לא ניתן לשלב גבולות כלי רכב תחת תוספת ה-SUM (Supplementary Uninsured/Underinsured Motorist) הקבועה.
גבולות SUM וגבולות חבות
כיסוי SUM בניו יורק אינו יכול לעלות על גבולות חבות הפציעה הגופנית של בעל הפוליסה. פוליסה עם גבולות חבות של 100,000$ לאדם ו-300,000$ לתאונה, לפיכך, מגבילה את כיסוי ה-SUM לאותם גבולות. תשלומים מפוליסת חבות הפציעה הגופנית של הנהג הרשלן עשויים להפחית את סכום ה-SUM הזמין. הבנת כיסוי SUM/UM בפוליסה שלך משמעה גם זיהוי הגבול ההתחלתי והתחשבנות עם תשלומים שכבר התקבלו, במקום להתייחס לגבול הרשום כסכום פיצוי נוסף אוטומטי.
דרישות המדינה וגבולות כיסוי
כללי המדינה קובעים האם כיסוי UM/UIM נדרש, אילו גבולות זמינים, והאם מותרת הערמה. בניו יורק, כלל האיסור על שילוב שבתוספת חל על מספר כלי רכב עבור מבוטח אחד באותה תאונה. בעת בחינת הכיסוי, יש להבחין בין גבול החבות, גבול ה-SUM, וכל גבול תחת פוליסות נפרדות. מונחים אלה מעצבים את הפיצוי הפוטנציאלי לאחר פציעה.
ביטוח בריאות עשוי לכסות הוצאות רפואיות, כיסוי חבות מתייחס לתביעות נגד נהג אשם, וכיסוי התנגשות משלם עבור נזק לרכב המבוטח ללא קשר לאשמה. כיסוי פציעה גופנית UM/UIM מתייחס לתביעות פציעה הכרוכות בנהג בלתי מבוטח או מבוטח בתת-ביטוח.
אם תביעת פציעה מעוררת שאלות לגבי כיסוי זמין, קבלו עזרה בהערכת תביעת SUM לפני שתחליטו כיצד להמשיך.
כיצד תביעות UM ו-UIM יכולות לסייע כאשר לנהג האשם אין ביטוח מספיק
תביעות UM/UIM עשויות לספק דרך נוספת לפיצוי כאשר ביטוח הנהג האחראי אינו יכול לכסות את הפסדי הפציעה הגופנית. UM חל כאשר לנהג אין כיסוי חבות; UIM חל כאשר לנהג יש כיסוי אך גבולותיו אינם מספיקים. בניו יורק, הטבות SUM מופחתות בתשלומי פציעה גופנית מהנהג הרשלן או מטעמו. חישוב זה משפיע על הסכום שעשוי להישאר זמין תחת הפוליסה שלך.
דרישות נפוצות לתביעה כוללות הוכחה כי אתה עומד בהגדרת מבוטח, ביסוס אחריותו של הנהג האחר, ותיעוד הפציעה וכיסוי החבות הזמין. תביעה עשויה גם להיכשל אם תנאי הפוליסה אינם מכסים את התאונה או את האדם המבקש הטבות. עבור רכב "פגע וברח" (hit-and-run) בלתי מזוהה, תוספת ה-SUM הקבועה של ניו יורק דורשת מגע פיזי שגרם לפציעה גופנית למבוטח. גם סף הפציעה החמורה (serious injury threshold) של ניו יורק, סעיף 5102(d), עשוי להיות רלוונטי בתביעת פציעה.
יש לפעול במהירות לאחר אירוע "פגע וברח". על פי מחלקת השירותים הפיננסיים של מדינת ניו יורק (New York State Department of Financial Services), תאונות "פגע וברח" בניו יורק הכרוכות בתביעת UM חייבות בדרך כלל להיות מדווחות למשטרה בתוך 24 שעות. יש לשמור את דוח המשטרה, פרטי הביטוח, ורשומות המראות את הפציעה והטיפול. תביעות UM ו-SUM בניו יורק מיושבות באמצעות בוררות מחייבת נגד המבטח של בעל הפוליסה עצמו, ולא באמצעות תביעה משפטית רגילה נגד אותו מבטח.
תביעה של בן משפחה גר באותו בית אינה אומרת אוטומטית שהפוליסה שלו תחויב בתוספת תשלום. בהתאם לעובדות שנדונו בפסיקה של ניו יורק, מבטח אינו רשאי להטיל תוספת תשלום על פוליסת אח בגין תביעה כאשר רכבו לא היה בפעולה. התוצאה תלויה בנסיבות, ולא רק בקשר המשפחתי.
כיסוי SUM משמעותי מוערך בעלות של כדולר אחד לשבוע בקירוב, אם כי הפרמיות תלויות בפוליסה ובגבולות הנבחרים. הערכה זו נוגעת לכיסוי, לא לייצוג משפטי. לאחר אירוע "פגע וברח" או תאונה הכרוכה בכיסוי חבות בלתי מספיק, טיפול מהיר בדרישות הדיווח והתביעה יכול לסייע בהגנה על יכולתך לממש הטבות.
כיסוי נהג מבוטח בתת-ביטוח לפציעה גופנית ולנזק רכוש
כיסוי נהג מבוטח בתת-ביטוח מתייחס לפער כאשר ביטוח החבות של הנהג האשם אינו יכול לכסות הפסדי פציעה. הוא נחלק בדרך כלל לכיסוי פציעה גופנית וכיסוי נזק רכוש, וההבחנה חשובה לאחר תאונה: הוצאות רפואיות, אובדן הכנסה, ותיקוני רכב הם הפסדים שונים. בניו יורק, כיסוי SUM נוגע לפציעה גופנית, ולכן אין להתייחס אליו כהגנה אוטומטית לנזק לרכב שלך.
לגבי פציעה גופנית, הטבות SUM בניו יורק מופחתות בתשלומים שבוצעו תחת כיסוי החבות של הנהג הרשלן. הסכום הפוטנציאלי הזמין תלוי אפוא בגבול ה-SUM ובתשלומי החבות שכבר התקבלו. תיעוד הפציעה וראיות לכיסוי של הנהג האחר מסייעים לבסס את התביעה. גבול ה-SUM המצוין בפוליסה אינו בהכרח הסכום הנוסף לתשלום לאחר שמבטח אחר כבר שילם.
נזק לרכב מצריך ניתוח כיסוי ביטוחי נפרד. כיסוי התנגשות (collision coverage) משלם עבור נזק לרכב המבוטח ללא קשר למי שגרם לתאונה. כיסוי נזק לרכוש מנהג ללא ביטוח (Uninsured Motorist Property Damage), במקרה שכלול בפוליסה, עשוי לכסות נזק שנגרם על ידי נהג ללא ביטוח; תנאיו עשויים לכלול מגבלות או השתתפות עצמית. מדינות מסוימות מחריגות נזק לרכב שנגרם מפגע-וברח (hit-and-run) מכיסוי זה. בהיעדר כיסוי נזק לרכוש או כיסוי התנגשות רלוונטי, עלויות התיקון עשויות להישאר בלתי פתורות באמצעות הביטוח שלך עצמך.
יש להפריד בין תביעות לפציעה לבין תביעות לנזק לרכב. לדוגמה, תאונה בניו יורק עשויה לכלול תביעת SUM (Supplementary Uninsured/Underinsured Motorist) בגין פציעה גופנית, בעוד שכיסוי התנגשות, אם כלול בפוליסה, מטפל בתיקוני הרכב. תשלום במסגרת סוג כיסוי אחד אינו הופך אותו לסוג אחר. יש לבחון את קטגוריות הכיסוי בפוליסה, המגבלות הרלוונטיות ותנאי התשלום כדי להבין אילו הפסדים כל חלק מכסה.
אם תאונה הותירה אותך מתמודד עם הפסדים בגין פציעה ונזק לרכב, קבל עזרה משפטית להערכת תביעת התאונה שלך ונושאי הכיסוי הקשורים אליה.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. מייצג אנשים שנפצעו בתביעות תאונה בניו יורק ויכול לסייע בהערכת האופן שבו כיסוי UM או SUM עשוי להיות רלוונטי לתאונה. אם מבטח חולק על המגבלות הזמינות, תנאי הפוליסה, או תשלומים ממבטח של נהג אחר, ייצוג משפטי יכול לסייע להבהיר את הסוגיות ולהגן על תהליך התביעה.
המשרד מייצג אנשים שנפצעו בתאונות רכב, משאיות ואופנועים, לרבות תביעות שבהן פציעות וכיסוי ביטוחי מצטלבים. בדיקה יכולה להתמקד בכיסוי האחריות של הנהג האחראי, בהוראות ה-UM או ה-SUM בפוליסה, ובאופן שבו ראיות הפציעה תומכות בתביעה. פרטים אלה חשובים כאשר ביטוח הנהג האחר עשוי שלא לכסות את מלוא ההפסד.
לסיוע בהבנת האפשרויות שלך לאחר תאונה, צור קשר עם Yakov Mushiyev & Associates, P.C.
קבל את הצעד הבא בבהירות
עמדתו הראשונית של מבטח אינה חייבת להיות המילה האחרונה בתביעת התאונה שלך. לפני קבלת פתרון, שקול כיצד נוסח הפוליסה, תיעוד הפציעה, והתשלומים שכבר בוצעו משתלבים יחד. הבנה ברורה של כיסוי SUM/UM בפוליסה שלך יכולה לסייע לך לשאול שאלות ממוקדות ולזהות מתי סוגיית כיסוי דורשת תשומת לב מעמיקה יותר.
בסס החלטות על הרשומה המלאה, לא על הערכה או הסבר בודדים. ראיות המקשרות בין הפציעות שלך לתאונה ומזהות כיסוי זמין יכולות לעצב את מה שיקרה בהמשך. אם עמדת המבטח משאירה שאלות חשובות ללא מענה, הדרכה משפטית יכולה לסייע לך להעריך את המחלוקת ולבחור בצעד הבא באופן מושכל.
דון בתביעת התאונה שלך עם Yakov Mushiyev & Associates, P.C.
מגיע לך מסלול ברור קדימה, ואינך צריך להתמודד עם שאלות כיסוי מורכבות לבד.
שאלות נפוצות
תשובות אלה מספקות מידע כללי, לא ייעוץ משפטי לגבי המקרה הספציפי שלך. התייעץ עם עורך דין לקבלת הדרכה ספציפית למקרה, לרבות לאחר תאונה ברוזדייל (Rosedale) או קווינס (Queens).
האם אני יכול לצבור (stack) מספר פוליסות SUM עבור תאונה אחת?
לא על ידי שילוב מגבלות רכב תחת תוספת ה-SUM הקבועה (prescribed SUM endorsement) של ניו יורק עבור תאונה אחת. אם פוליסות נפרדות עשויות לכסות אותך, כללי העדיפות של ניו יורק בוחנים תחילה את הפוליסה המכסה את הרכב בו נהגת, לאחר מכן פוליסה הנוקבת בשמך, ולבסוף פוליסה המכסה אותך כמבוטח נוסף. ההשבה אינה יכולה לעלות על המגבלה הגבוהה ביותר הזמינה עבור רכב אחד תחת פוליסה אחת. עדיפות הפוליסה חשובה כאשר כיסוי משק הבית חופף.
האם חלים חריגים כלשהם?
כן. הכיסוי עשוי להיות מוגבל על ידי תנאי הפוליסה וסוג התאונה. לדוגמה, תוספת ה-SUM הקבועה של ניו יורק מכסה רכב פגע-וברח בלתי מזוהה רק כאשר מגע פיזי גורם לפציעה גופנית למבוטח. תביעה תלויה גם בשאלה האם האדם עומד בהגדרת מבוטח וזכאי מבחינה משפטית להשבה מהנהג האחראי. ניסוח התוספת והנסיבות קובעים אילו מגבלות חלות.
כיצד פועלת תביעת SUM לאחר תאונת דרכים?
לאחר מתן הודעה, המבטח בוחן את הכיסוי, האחריות, ראיות הפציעה, והתשלומים ממבטח הנהג האחראי. ההטבה הפוטנציאלית תחת SUM תלויה בתוספת ובתשלומים אלה. שמור על התכתבות עם המבטח, תיעוד התאונה, תיעוד הפציעה ומידע על תשלומים באופן מאורגן. אם המבטח חולק על האחריות, הזכאות, או הסכום הזמין, זהה את נקודת המחלוקת הספציפית לפני המענה כדי שניתן יהיה לטפל בה בבהירות.
האם בוררות SUM או UM מתנהלת מול חברת הביטוח שלי?
כן. בניו יורק, תביעות UM ו-SUM נפתרות באמצעות בוררות מחייבת מול המבטח של בעל הפוליסה עצמו. המחלוקת היא מול החברה שהנפיקה את הפוליסה, ולא רק תביעה מול מבטח הנהג האחראי. הבוררות בוחנת האם הפוליסה מספקת הטבות ומה שווי התביעה לפי תנאיה. התייעץ עם עורך דין לקבלת הדרכה ספציפית למקרה.
האם ללא ביטוח (uninsured) זהה לביטוח חסר (underinsured)?
לא. לנהג ללא ביטוח אין ביטוח אחריות רלוונטי לתאונה; לנהג עם ביטוח חסר יש ביטוח, אך המגבלות הזמינות בו עשויות שלא לכסות את מלוא ההפסד בגין הפציעה. ההבחנה משפיעה על איזה כיסוי עשוי לחול: UM עוסק בהיעדר כיסוי אחריות, בעוד ש-UIM או SUM עשויים לטפל בפער ביטוחי. מעמד הביטוח של נהג בלבד אינו קובע כמה פיצוי עשוי להיות זמין.
מה המשמעות של ביטוח חסר (underinsured) בביטוח?
"ביטוח תת-כיסוי" (Underinsured) משמעו שלנהג האחראי לתאונה יש ביטוח חבות, אך גבול הכיסוי הזמין אינו מספיק כדי לכסות את הפיצויים (damages) המגיעים. תביעה (claim) בגין פגיעה חמורה, לדוגמה, עשויה לעלות על גבול הפוליסה של אותו נהג ולהותיר פער פוטנציאלי. כיסוי UIM (ביטוח נהג תת-מבוטח) עשוי לכסות את הפער, בכפוף לכללי המדינה, לגבולות הפוליסה ולתשלומים שכבר התקבלו. במדינת ניו יורק, הטבות SUM (Supplementary Uninsured/Underinsured Motorist) מופחתות בגובה תשלומי ביטוח חבות בגין נזקי גוף ששולמו על ידי הנהג הרשלן או מטעמו.