
Полис водителя-виновника может быть не единственным источником возмещения убытков после аварии. Понимание SUM/UM покрытия в вашем собственном полисе начинается с осознания того, что страховое покрытие незастрахованного водителя может помочь, когда у водителя нет страховки гражданской ответственности, тогда как страховое покрытие недостаточно застрахованного водителя или страховое покрытие SUM в Нью-Йорке может применяться, когда доступные лимиты недостаточны. Телесные повреждения и ущерб транспортному средству могут включать различные виды защиты.
Разумно ожидать, что страховка другого водителя будет платить за причиненный ущерб, но низкие лимиты могут оставить серьезный пробел. Это руководство делает понимание страхового покрытия SUM/UM в вашем собственном полисе более практичным, объясняя, как работают претензии по UM и UIM, как связаны лимиты SUM в Нью-Йорке с покрытием ответственности, и когда лимиты могут или не могут суммироваться по нескольким транспортным средствам. Вы также узнаете, чем претензии по телесным повреждениям отличаются от претензий по ущербу транспортному средству. С более четким пониманием страхового покрытия SUM/UM в вашем собственном полисе вы сможете определить, какие вопросы покрытия имеют значение после аварии в Роздейле, Рочдейле или других частях Квинса.
Основные выводы
- Страховое покрытие UM может помочь, когда виновный водитель не застрахован; страховое покрытие UIM или SUM может помочь, когда его доступные лимиты слишком низки.
- Возможность суммирования лимитов по телесным повреждениям зависит от правил штата и соответствующих полисов.
- Страховое покрытие по телесным повреждениям и страховое покрытие ущерба транспортному средству — это различные виды защиты, поэтому тип убытка имеет значение при определении возможного покрытия.
- Сроки сообщения о наезде и бегстве, а также требования полиса могут повлиять на претензию, поэтому быстрые действия после аварии имеют значение.
UM/UIM: Что такое страховое покрытие незастрахованного водителя?
Страховое покрытие UM может помочь после аварии с незастрахованным водителем; страховое покрытие UIM или страховое покрытие SUM в Нью-Йорке может помочь, когда доступные лимиты ответственности недостаточны. Тип убытка имеет значение: телесные повреждения и ущерб транспортному средству могут включать различные виды защиты.
Различия между страховым покрытием незастрахованного и недостаточно застрахованного водителей
Страховое покрытие незастрахованного водителя применяется, когда виновный водитель не имеет страховки гражданской ответственности; страховое покрытие недостаточно застрахованного водителя касается недостаточных лимитов ответственности. Это различие важно, потому что водитель может иметь страховку, которая все еще оставляет убытки от травм неоплаченными. Страховое покрытие по телесным повреждениям UM или UIM может обеспечить еще один источник платежа, когда вы имеете право требовать возмещения от ответственного водителя. Это автоматически не покрывает ущерб вашему автомобилю.
Дополнительное страховое покрытие
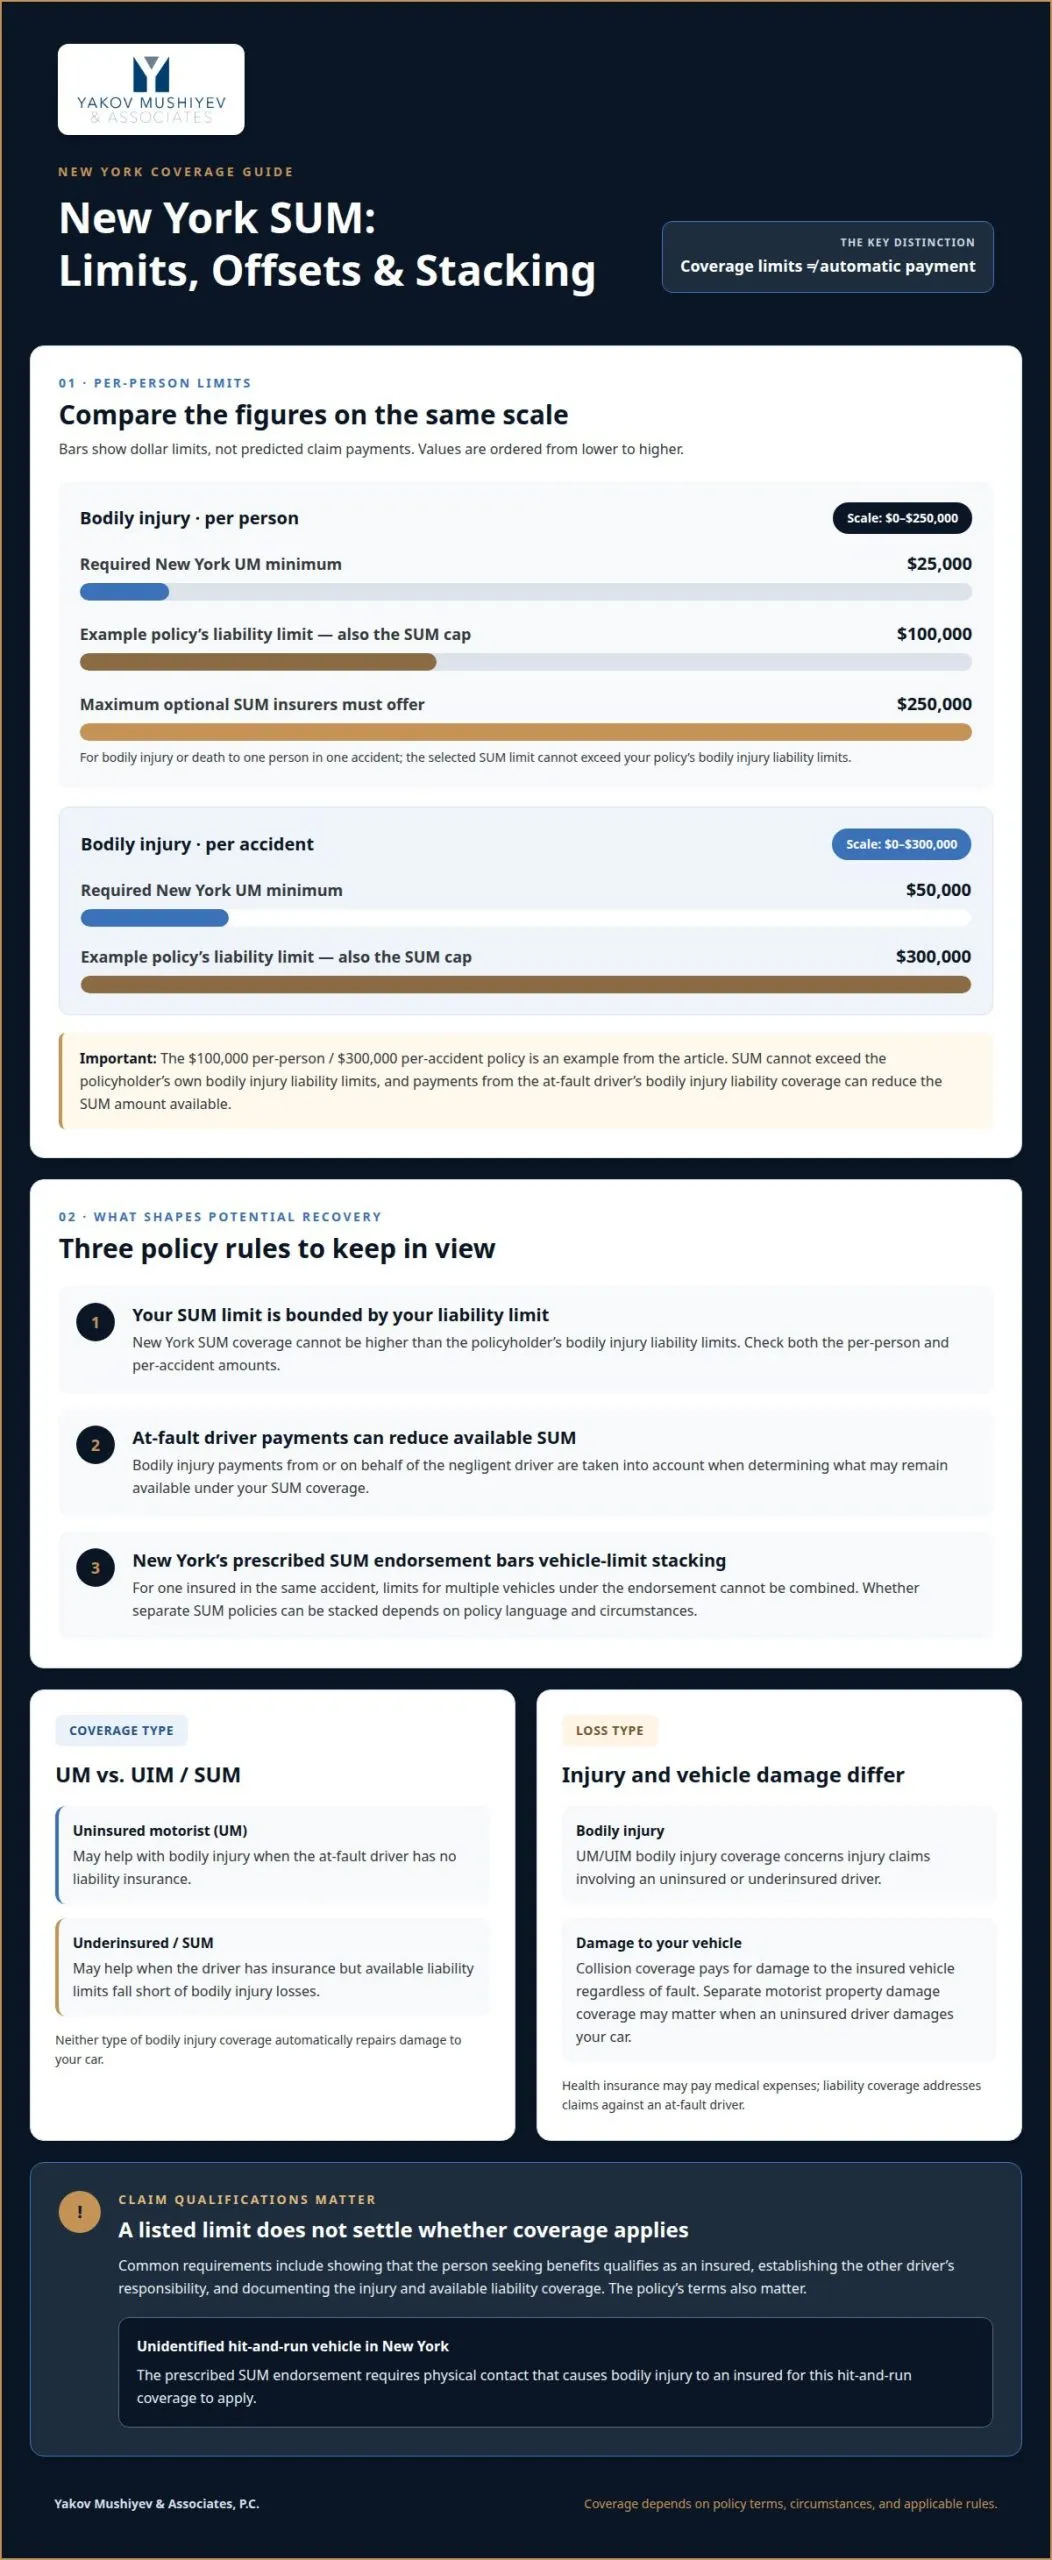
Дополнительное страховое покрытие незастрахованного/недостаточно застрахованного водителя или SUM добавляет защиту, когда страховое покрытие ответственности виновного водителя не может покрыть убытки от телесных повреждений застрахованного лица. Страховщики в Нью-Йорке должны предложить дополнительное страховое покрытие SUM в размере до лимитов страховки по ответственности за телесные повреждения, но не более $250,000 за телесные повреждения или смерть одного человека в одной аварии. Лимит SUM также не может превышать лимиты ответственности владельца полиса, поэтому выбранные лимиты влияют на потенциальное возмещение.
Страховое покрытие незастрахованных водителей и наездов с бегством
Страховое покрытие UM может применяться, когда незастрахованный водитель причиняет телесные повреждения, тогда как право на страховое покрытие наезда с бегством зависит от полиса и правил штата. Предписанный страховой полис SUM в Нью-Йорке покрывает неустановленное транспортное средство, совершившее наезд и бегство, только когда физический контакт причиняет телесные повреждения застрахованному. Это требование может повлиять на то, квалифицируется ли претензия. Сенат штата Нью-Йорк определяет Раздел 5102(d) как порог серьезной травмы штата, еще одно юридическое соображение в претензиях по травмам.
Обязательное страховое покрытие незастрахованного водителя
Полисы ответственности за моторные транспортные средства в Нью-Йорке должны включать страховое покрытие незастрахованного водителя с минимальными лимитами в размере $25,000 на одного человека и $50,000 на одну аварию. Эти лимиты описывают доступное страховое покрытие, но не являются автоматическим платежом для каждой аварии. Претензия все еще зависит от условий полиса, ответственности водителя и доказательств травмы. Отдельное страховое покрытие ущерба имущества незастрахованного водителя может иметь значение, если незастрахованный водитель повреждает ваше транспортное средство, потому что страховое покрытие по телесным повреждениям само по себе не ремонтирует автомобиль.
Суммирование лимитов по телесным повреждениям по нескольким транспортным средствам
Суммирование может увеличить доступное страховое покрытие по телесным повреждениям только когда правила штата и условия полиса это допускают. В Нью-Йорке предписанный страховой полис SUM запрещает объединение лимитов нескольких транспортных средств для расчета покрытия одного застрахованного в одной аварии. Возможно ли суммирование отдельных полисов SUM, зависит от языка полиса и обстоятельств. Понимание страхового покрытия SUM/UM в вашем собственном полисе означает различие между отдельными полисами и несколькими транспортными средствами, указанными в одном полисе.
Расчет суммированных лимитов покрытия
Когда суммирование допускается, выбранный лимит покрытия по телесным повреждениям незастрахованного или недостаточно застрахованного водителя может быть умножен на количество застрахованных транспортных средств. Например, гипотетический полис с лимитом $50,000 на одного человека, покрывающий два транспортных средства, может дать объединенный лимит $100,000, если штат и полис допускают суммирование. Этот расчет сам по себе не определяет платеж. Убытки пострадавшего, применимый лимит аварии и другие условия полиса по-прежнему имеют значение. В Нью-Йорке лимиты транспортных средств не могут быть объединены согласно предписанному страховому полису SUM.
Лимиты SUM и лимиты ответственности
Страховое покрытие SUM в Нью-Йорке не может превышать лимиты ответственности владельца полиса за телесные повреждения. Полис с лимитом $100,000 на одного человека и $300,000 на одну аварию по ответственности поэтому ограничивает страховое покрытие SUM этими же лимитами. Платежи из полиса гражданской ответственности виновного водителя по телесным повреждениям могут уменьшить доступную сумму SUM. Понимание страхового покрытия SUM/UM в вашем собственном полисе также означает определение начального лимита и учет платежей, уже полученных, а не рассмотрение указанного лимита как автоматического дополнительного возмещения.
Требования штата и лимиты покрытия
Правила штата определяют, требуется ли страховое покрытие UM/UIM, какие лимиты доступны и допускается ли суммирование. В Нью-Йорке правило об объединении полиса применяется к нескольким транспортным средствам для одного застрахованного в одной аварии. При проверке покрытия различайте лимит ответственности, лимит SUM и любые лимиты согласно отдельным полисам. Эти условия формируют потенциальное возмещение после травмы.
Медицинская страховка может оплатить медицинские расходы, страховка ответственности решает претензии против виновного водителя, а страховка столкновения платит за ущерб застрахованному транспортному средству независимо от вины. Страховое покрытие по телесным повреждениям UM/UIM решает претензии по травмам, связанные с незастрахованным или недостаточно застрахованным водителем.
Если претензия по травме вызывает вопросы о доступном страховом покрытии, получите помощь в оценке претензии по SUM перед тем, как решить, как действовать дальше.
Как претензии по UM и UIM могут помочь, когда виновный водитель имеет недостаточное страховое покрытие
Претензии по UM/UIM могут обеспечить еще один путь к возмещению, когда страховка ответственного водителя не может покрыть убытки от телесных повреждений. UM применяется, когда водитель не имеет страховки ответственности; UIM применяется, когда водитель имеет страховку, но ее лимиты недостаточны. В Нью-Йорке выплаты по SUM уменьшаются на выплаты по телесным повреждениям от виновного водителя или от его имени. Этот расчет влияет на то, сколько может остаться доступным согласно вашему полису.
Общие требования претензии включают доказательство того, что вы квалифицируетесь как застрахованный, установление ответственности другого водителя и документирование травмы и доступного страхового покрытия ответственности. Претензия также может быть отклонена, если условия полиса не покрывают аварию или лицо, ищущее выплаты. Для неустановленного транспортного средства, совершившего наезд и бегство, предписанный страховой полис SUM в Нью-Йорке требует физического контакта, причиняющего телесные повреждения застрахованному. Порог серьезной травмы Нью-Йорка, Раздел 5102(d), может также иметь значение в претензии по травме.
Действуйте быстро после наезда с бегством. Согласно Департаменту финансовых услуг штата Нью-Йорк, аварии типа наезда с бегством в Нью-Йорке, связанные с претензией по UM, обычно должны быть сообщены в полицию в течение 24 часов. Сохраняйте протокол полиции, данные страховки и документы, показывающие травму и лечение. Претензии по UM и SUM в Нью-Йорке разрешаются посредством обязательного арбитража против страховщика владельца полиса, а не посредством обычного судебного разбирательства против этого страховщика.
Претензия члена семьи не означает автоматически, что полис его страховки будет облагаться доплатой. При обстоятельствах, рассмотренных в судебном решении Нью-Йорка, страховщик не может облагать доплатой полис брата за претензию, когда его транспортное средство не было в эксплуатации. Результат зависит от обстоятельств, а не просто от семейных отношений.
Значительное страховое покрытие SUM оценивается примерно в один доллар в неделю, хотя премии зависят от полиса и выбранных лимитов. Эта оценка касается страхового покрытия, а не юридического представительства. После наезда с бегством или аварии, связанной с недостаточным страховым покрытием ответственности, быстрое решение требований отчетности и претензии может помочь защитить вашу возможность претендовать на выплаты.
Страховое покрытие недостаточно застрахованного водителя по телесным повреждениям и ущербу имуществу
Страховое покрытие недостаточно застрахованного водителя касается пробела, когда страховка ответственности виновного водителя не может покрыть убытки от травм. Оно в целом разделяется на страховое покрытие по телесным повреждениям и страховое покрытие ущерба имущества, и это различие имеет значение после аварии: медицинские расходы, потерянный доход и ремонт транспортного средства — это различные убытки. В Нью-Йорке страховое покрытие SUM касается телесных повреждений, поэтому его не следует рассматривать как автоматическую защиту от ущерба вашему автомобилю.
По телесным повреждениям выплаты по SUM в Нью-Йорке уменьшаются на платежи, произведенные согласно страховке ответственности виновного водителя. Потенциально доступная сумма поэтому зависит от лимита SUM и выплат по ответственности, уже полученных. Документирование травмы и доказательства страхового покрытия другого водителя помогают установить претензию. Указанный лимит SUM полиса не обязательно является дополнительной суммой, подлежащей выплате после того, как другой страховщик заплатил.
Ущерб автомобиля требует отдельного анализа страхового покрытия. Страховое покрытие столкновений (collision coverage) оплачивает ущерб застрахованному автомобилю независимо от того, кто стал виновником аварии. Страховое покрытие имущественного ущерба от незастрахованного водителя (uninsured motorist property damage coverage), если оно включено в полис, может покрыть ущерб, причиненный незастрахованным водителем; его условия могут включать лимиты или франшизу. В некоторых штатах из этого страхового покрытия исключается ущерб от наездов без остановления. Без применимого имущественного или страхового покрытия столкновений расходы на ремонт могут остаться неразрешенными через вашу собственную страховку.
Держите исковые требования за телесные повреждения и исковые требования за ущерб автомобиля отдельно. Например, авария в Нью-Йорке может включать исковое требование о недостаточном страховом покрытии (SUM claim) за телесные повреждения, в то время как страховое покрытие столкновений, если оно включено в полис, покрывает ремонт автомобиля. Платеж в соответствии с одним типом страхового покрытия не превращает его в другой. Проверьте категории страхового покрытия полиса, применимые лимиты и условия платежа, чтобы понять, какие убытки рассматривает каждая часть.
Если авария оставила вас перед лицом убытков от травм и ущерба автомобиля, получите юридическую помощь в оценке вашего иска об аварии и вопросов страхового покрытия.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. представляет пострадавших в исках об авариях в Нью-Йорке и может помочь оценить, как покрытие UM или SUM может относиться к аварии. Если страховщик оспаривает доступные лимиты, условия полиса или платежи от страховщика другого водителя, юридическое представительство может помочь уточнить проблемы и защитить процесс рассмотрения иска.
Компания представляет людей, получивших травмы в автомобильных, грузовых и мотоциклетных авариях, включая иски, где травмы и страховое покрытие пересекаются. Анализ может сосредоточиться на страховом покрытии ответственности ответственного водителя, положениях полиса об UM или SUM и том, как доказательства травм поддерживают исковое требование. Эти детали имеют значение, когда страховка другого водителя может не покрыть полный убыток.
Для помощи в понимании ваших вариантов после аварии свяжитесь с Yakov Mushiyev & Associates, P.C.
Сделайте следующий шаг с ясностью
Первоначальная позиция страховщика не обязательно должна быть окончательным словом в вашем иске об аварии. Прежде чем принять решение, рассмотрите, как язык полиса, документация травм и уже произведенные платежи совпадают. Четкое понимание покрытия SUM/UM в вашем собственном полисе может помочь вам задавать целенаправленные вопросы и распознавать, когда проблема со страховым покрытием требует более внимательного внимания.
Принимайте решения на основе полного документооборота, а не одной оценки или объяснения. Доказательства связи ваших травм со столкновением и выявления доступного страхового покрытия могут определить, что произойдет дальше. Если позиция страховщика оставляет без ответа важные вопросы, юридическое руководство может помочь вам оценить спор и выбрать обдуманный следующий шаг.
Обсудите ваш иск об аварии с Yakov Mushiyev & Associates, P.C.
Вы заслуживаете четкий путь вперед, и вам не нужно сталкиваться со сложными вопросами страхового покрытия в одиночку.
Часто задаваемые вопросы
Эти ответы содержат общую информацию, а не юридическую консультацию по вашему конкретному случаю. Проконсультируйтесь с адвокатом для получения рекомендаций, относящихся к конкретному делу, в том числе после аварии в Розедейле или Квинсе.
Могу ли я суммировать несколько полисов SUM по одной аварии?
Нет, путем объединения лимитов транспортных средств в соответствии с предписанным одобрением SUM в Нью-Йорке для одной аварии. Если несколько полисов могут вас покрывать, правила приоритета Нью-Йорка рассматривают сначала полис, покрывающий автомобиль, который вы занимали, затем полис, названный вам, затем полис, покрывающий вас как другого застрахованного лица. Возмещение не может превышать наибольший доступный лимит для одного транспортного средства в соответствии с одним полисом. Приоритет полиса имеет значение, когда страховое покрытие домохозяйства пересекается.
Применяются ли какие-либо исключения?
Да. Страховое покрытие может быть ограничено условиями полиса и типом аварии. Например, предписанное одобрение SUM в Нью-Йорке покрывает неустановленное транспортное средство при наезде без остановления только в том случае, если физический контакт причиняет телесные повреждения застрахованному лицу. Исковое требование также зависит от того, квалифицируется ли лицо как застрахованное и имеет ли оно законное право на возмещение от ответственного водителя. Формулировка одобрения и обстоятельства определяют, какие ограничения применяются.
Как работает исковое требование SUM после автомобильной аварии?
После уведомления страховщик рассматривает страховое покрытие, ответственность, доказательства травм и платежи от страховщика ответственного водителя. Потенциальное пособие SUM зависит от одобрения и этих платежей. Держите переписку со страховщиком, документы об аварии, документацию о травмах и информацию о платежах в организованном виде. Если страховщик оспаривает вину, приемлемость или размер доступного платежа, определите конкретное разногласие перед ответом, чтобы оно могло быть рассмотрено четко.
Является ли претензия SUM или UM арбитражем против моей собственной страховой компании?
Да. В Нью-Йорке претензии UM и SUM разрешаются путем обязательного арбитража против страховщика полисодержателя. Спор возникает с компанией, выдавшей полис, а не просто претензией против страховщика ответственного водителя. Арбитраж рассматривает, предоставляет ли полис пособия и стоимость претензии в соответствии с его условиями. Проконсультируйтесь с адвокатом для получения рекомендаций, относящихся к конкретному делу.
Незастрахованный — это то же самое, что недостаточно застрахованный?
Нет. Незастрахованный водитель не имеет применимого страхования ответственности за аварию; недостаточно застрахованный водитель имеет страховку, но доступные лимиты могут не покрыть полный убыток от травм. Это различие влияет на то, какое страховое покрытие может применяться: UM касается отсутствия страхования ответственности, в то время как UIM или SUM может решить проблему нехватки страховки. Статус застрахованности одного водителя не устанавливает сам по себе, сколько компенсации может быть доступно.
Что означает недостаточно застрахованный в страховании?
Недостаточно застрахованный означает, что ответственный водитель имеет страхование ответственности, но доступный лимит недостаточен для покрытия убытков. Серьезное исковое требование о травмах, например, может превышать лимит полиса этого водителя и оставить потенциальный пробел. Страховое покрытие UIM может решить эту проблему, в зависимости от правил штата, лимитов полиса и платежей, которые уже получены. В Нью-Йорке пособия SUM уменьшаются на платежи за ответственность за телесные повреждения от небрежного водителя или от его имени.
Получили травму? Поговорите с адвокатом сегодня.
Бесплатная консультация. Оплата только в случае выигрыша.
718.775.3110