
La polizza del conducente responsabile potrebbe non essere l'unica fonte di recupero dopo un incidente. Comprendere la copertura SUM/UM nella propria polizza inizia dal sapere che la copertura per conducenti non assicurati può aiutare quando il conducente non ha assicurazione sulla responsabilità civile, mentre la copertura per conducenti sottoassicurati o la copertura SUM di New York può applicarsi quando i limiti disponibili sono insufficienti. I danni alla persona e i danni ai veicoli possono comportare protezioni diverse.
È ragionevole attendersi che l'assicurazione dell'altro conducente paghi per il danno che ha causato, ma i limiti bassi possono lasciare un grave vuoto. Questa guida rende più pratica la comprensione della copertura SUM/UM nella propria polizza spiegando come funzionano i reclami UM e UIM, come i limiti SUM di New York si relazionano alla copertura della responsabilità civile, e quando i limiti possono o meno cumularsi tra veicoli. Imparerai anche come i reclami per lesioni differiscono dai reclami per danni ai veicoli. Con una comprensione più chiara della copertura SUM/UM nella propria polizza, potrai identificare quali domande di copertura importano dopo un incidente a Rosedale, Rochdale o altrove nel Queens.
Punti Chiave
- La copertura UM può aiutare quando il conducente responsabile non ha assicurazione; la copertura UIM o SUM può aiutare quando i loro limiti disponibili sono troppo bassi.
- Se i limiti per danni alla persona possono cumularsi dipende dalle regole dello stato e dalle polizze coinvolte.
- La copertura per lesioni e la copertura per danni ai veicoli sono protezioni diverse, quindi il tipo di perdita conta nell'identificare la possibile copertura.
- I termini di segnalazione per i sinistri hit-and-run e i requisiti delle polizze possono influenzare un reclamo, quindi agire prontamente dopo un incidente è importante.
UM/UIM: Cos'è la copertura per conducenti non assicurati?
La copertura UM può aiutare dopo un incidente con un conducente non assicurato; la copertura UIM o SUM di New York può aiutare quando i limiti di responsabilità civile disponibili sono insufficienti. Il tipo di perdita conta: i danni alla persona e i danni ai veicoli possono comportare protezioni diverse.
Differenze tra copertura non assicurata e sottoassicurata
La copertura per conducenti non assicurati si applica quando il conducente responsabile non ha assicurazione sulla responsabilità civile; la copertura per conducenti sottoassicurati affronta limiti di responsabilità civile insufficienti. Questa distinzione è importante perché un conducente può avere un'assicurazione che comunque lascia le perdite per lesioni non pagate. La copertura UM o UIM per danni alla persona può fornire un'altra fonte di pagamento quando hai diritto legalmente a recuperare dal conducente responsabile. Non copre automaticamente i danni alla tua auto.
Copertura supplementare facoltativa
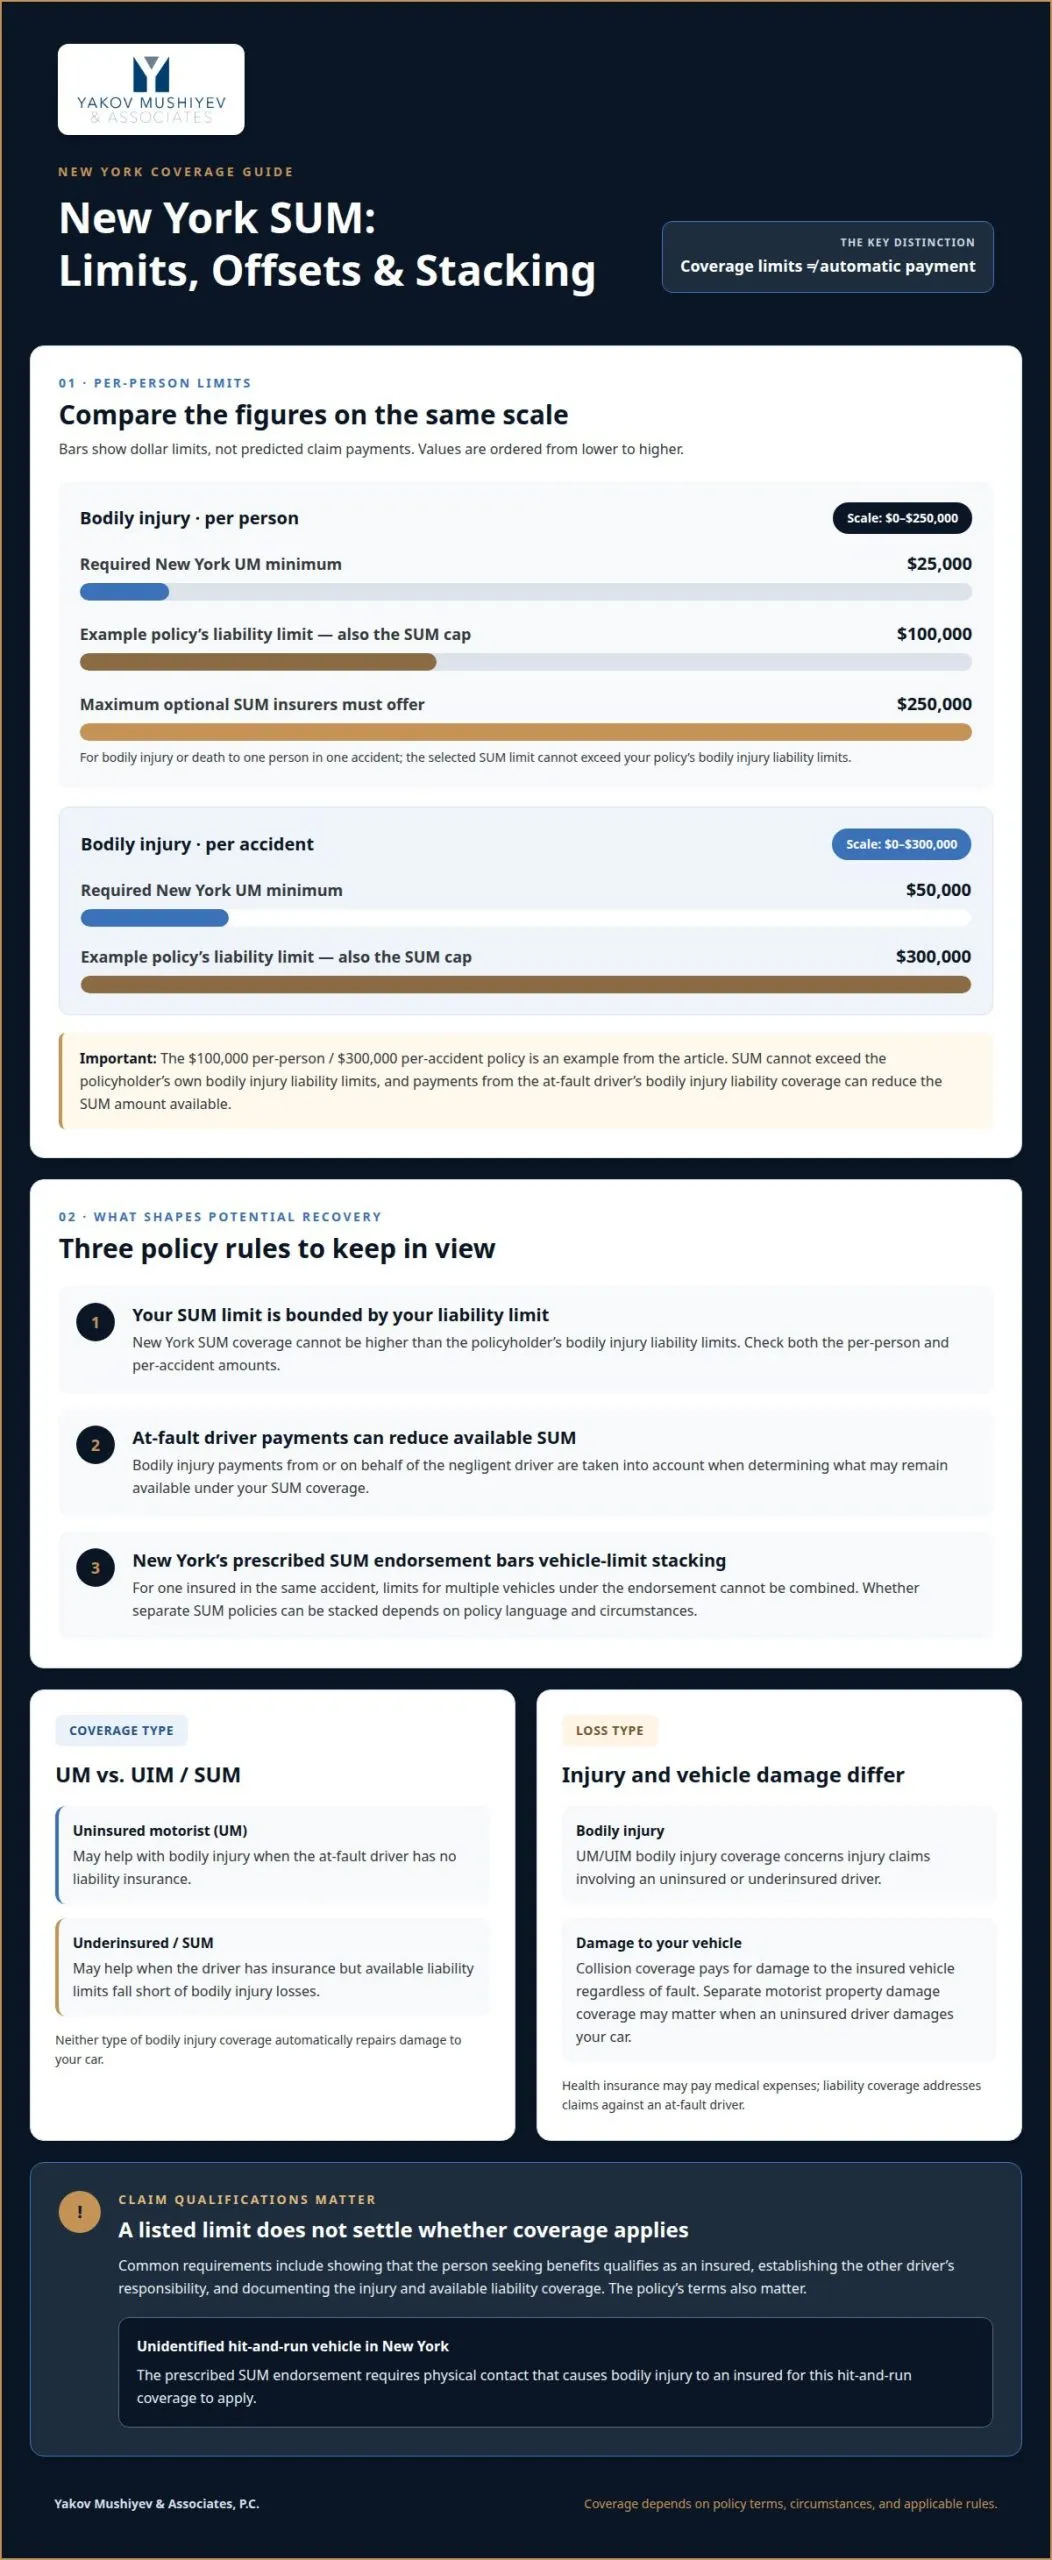
La copertura supplementare per conducenti non assicurati/sottoassicurati, o SUM, aggiunge protezione quando la copertura di responsabilità civile di un conducente responsabile non può coprire le perdite per lesioni alla persona di un assicurato. Gli assicuratori di New York devono offrire copertura SUM facoltativa fino ai limiti di responsabilità civile per danni alla persona della polizza, soggetta a un massimo di $250,000 per danni alla persona o morte a una persona in un incidente. Il limite SUM inoltre non può superare i limiti di responsabilità civile dell'assicurato, quindi i limiti selezionati influenzano il potenziale recupero.
Copertura per conducenti non assicurati e hit-and-run
La copertura UM può applicarsi quando un conducente non assicurato causa lesioni alla persona, mentre l'idoneità per hit-and-run dipende dalla polizza e dalle regole dello stato. L'approvazione SUM prescritta di New York copre un veicolo hit-and-run non identificato solo quando il contatto fisico causa lesioni alla persona a un assicurato. Questo requisito può influenzare se un reclamo si qualifica. New York State Senate identifica la Section 5102(d) come la soglia di lesione grave dello stato, un'altra considerazione legale nei reclami per lesioni.
Copertura obbligatoria per conducenti non assicurati
Le polizze di responsabilità civile per motoveicoli di New York devono includere copertura per conducenti non assicurati, con limiti minimi di $25,000 per persona e $50,000 per incidente. Questi limiti descrivono la copertura disponibile, non un pagamento automatico per ogni incidente. Il reclamo dipende ancora dai termini della polizza, dalla responsabilità del conducente e dalla prova della lesione. Una copertura separata per danni alla proprietà dei motoveicoli può importare se il conducente non assicurato danneggia il tuo veicolo, perché la protezione per danni alla persona non ripara automaticamente un'auto.
Cumulo dei limiti per danni alla persona tra più veicoli
Il cumulo può aumentare la copertura disponibile per danni alla persona solo quando le regole dello stato e i termini della polizza lo permettono. A New York, l'approvazione SUM prescritta vieta di combinare i limiti per più veicoli per calcolare la copertura per un assicurato nello stesso incidente. Se le polizze SUM separate possono cumularsi dipende dal linguaggio della polizza e dalle circostanze. Comprendere la copertura SUM/UM nella propria polizza significa distinguere le polizze separate dai veicoli multipli elencati in una polizza.
Calcolo dei limiti di copertura cumulati
Dove il cumulo è consentito, il limite per danni alla persona per conducente non assicurato o sottoassicurato selezionato può essere moltiplicato per il numero di veicoli coperti. Ad esempio, una polizza ipotetica con un limite di $50,000 per persona che copre due veicoli potrebbe produrre un limite combinato di $100,000 se lo stato e la polizza permettono il cumulo. Questo calcolo non determina di per sé il pagamento. Le perdite della persona lesa, il limite di incidente applicabile e altri termini di copertura contano ancora. A New York, i limiti dei veicoli non possono essere combinati secondo l'approvazione SUM prescritta.
Limiti SUM e limiti di responsabilità civile
La copertura SUM di New York non può superare i limiti di responsabilità civile per danni alla persona dell'assicurato. Una polizza con limiti di responsabilità civile di $100,000 per persona e $300,000 per incidente quindi limita la copertura SUM agli stessi limiti. I pagamenti della polizza di responsabilità civile per danni alla persona del conducente negligente possono ridurre l'importo SUM disponibile. Comprendere la copertura SUM/UM nella propria polizza significa anche identificare il limite iniziale e tenere conto dei pagamenti già ricevuti, piuttosto che trattare il limite elencato come un recupero aggiuntivo automatico.
Requisiti dello stato e limiti di copertura
Le regole dello stato determinano se la copertura UM/UIM è richiesta, quali limiti sono disponibili e se il cumulo è consentito. A New York, la regola di non-combinazione dell'approvazione si applica a più veicoli per un assicurato nello stesso incidente. Quando rivedi la copertura, distingui il limite di responsabilità civile, il limite SUM e qualsiasi limite secondo polizze separate. Questi termini modellano il potenziale recupero dopo una lesione.
L'assicurazione sanitaria può pagare le spese mediche, la copertura di responsabilità civile affronta i reclami contro un conducente responsabile, e la copertura collisione paga i danni al veicolo assicurato indipendentemente dalla responsabilità. La copertura UM/UIM per danni alla persona affronta i reclami per lesioni che coinvolgono un conducente non assicurato o sottoassicurato.
Se un reclamo per lesione solleva domande sulla copertura disponibile, ottieni aiuto per valutare un reclamo SUM prima di decidere come procedere.
Come i reclami UM e UIM possono aiutare quando un conducente responsabile ha assicurazione insufficiente
I reclami UM/UIM possono fornire un'altra strada verso il compenso quando l'assicurazione del conducente responsabile non può coprire le perdite per lesioni alla persona. L'UM si applica quando il conducente non ha copertura di responsabilità civile; l'UIM si applica quando il conducente ha copertura ma i suoi limiti sono insufficienti. A New York, i benefici SUM sono ridotti dai pagamenti per danni alla persona da parte o per conto del conducente negligente. Questo calcolo influenza quanto può rimanere disponibile secondo la tua polizza.
I requisiti comuni del reclamo includono mostrare che ti qualifichi come assicurato, stabilire la responsabilità dell'altro conducente e documentare la lesione e la copertura di responsabilità civile disponibile. Un reclamo può anche fallire se i termini della polizza non coprono l'incidente o la persona che cerca benefici. Per un veicolo hit-and-run non identificato, l'approvazione SUM prescritta di New York richiede contatto fisico che causa lesioni alla persona a un assicurato. La soglia di lesione grave di New York, Section 5102(d), può anche importare in un reclamo per lesione.
Agisci rapidamente dopo un hit-and-run. Secondo il New York State Department of Financial Services, gli incidenti hit-and-run di New York che coinvolgono un reclamo UM tipicamente devono essere segnalati alla polizia entro 24 ore. Conserva il rapporto di polizia, i dettagli dell'assicurazione e i registri che mostrano la lesione e il trattamento. I reclami UM e SUM a New York sono risolti tramite arbitrato vincolante contro l'assicuratore proprio dell'assicurato, piuttosto che tramite una causa ordinaria contro quell'assicuratore.
Un reclamo di un membro della famiglia non significa automaticamente che la loro polizza affronterà una sovrattassa. Secondo i fatti affrontati in un'opinione di New York, un assicuratore potrebbe non sovrattassare la polizza di un fratello per un reclamo quando il suo veicolo non era in funzione. Il risultato dipende dalle circostanze, non semplicemente dalla relazione familiare.
Si stima che una copertura SUM significativa costi circa un dollaro alla settimana, anche se i premi dipendono dalla polizza e dai limiti selezionati. Questa stima riguarda la copertura, non la rappresentanza legale. Dopo un hit-and-run o un incidente che coinvolge copertura di responsabilità civile insufficiente, affrontare prontamente i requisiti di segnalazione e reclamo può aiutare a proteggere la tua capacità di perseguire i benefici.
Copertura per conducenti sottoassicurati per lesioni alla persona e danni alla proprietà
La copertura per conducenti sottoassicurati affronta uno scarto quando l'assicurazione di responsabilità civile di un conducente responsabile non può coprire le perdite per lesioni alla persona. Generalmente si divide in copertura per danni alla persona e copertura per danni alla proprietà, e la distinzione conta dopo un incidente: le spese mediche, il reddito perso e le riparazioni dei veicoli sono perdite diverse. A New York, la copertura SUM riguarda i danni alla persona, quindi non dovrebbe essere trattata come protezione automatica per i danni alla tua auto.
Per i danni alla persona, i benefici SUM di New York sono ridotti dai pagamenti effettuati secondo la copertura di responsabilità civile del conducente negligente. L'importo potenzialmente disponibile dipende quindi dal limite SUM e dai pagamenti di responsabilità civile già ricevuti. La documentazione della lesione e le prove della copertura dell'altro conducente aiutano a stabilire il reclamo. Il limite SUM dichiarato di una polizza non è necessariamente l'importo aggiuntivo pagabile dopo che un altro assicuratore ha pagato.
Il danno al veicolo richiede un'analisi separata della copertura. La copertura collisione copre il danno al veicolo assicurato indipendentemente da chi ha causato l'incidente. La copertura dei danni alla proprietà di conducente non assicurato, se inclusa nella polizza, può coprire il danno causato da un conducente non assicurato; i suoi termini possono includere limiti o una franchigia. Alcuni stati escludono il danno al veicolo da investimento e fuga da questa copertura. Senza copertura dei danni alla proprietà o collisione applicabile, i costi di riparazione potrebbero rimanere irrisolti tramite la vostra assicurazione.
Mantenete distinti i reclami per lesioni personali e danni al veicolo. Ad esempio, un incidente a New York può comportare un reclamo SUM per lesioni personali mentre la copertura collisione, se inclusa nella polizza, copre le riparazioni del veicolo. Un pagamento secondo un tipo di copertura non la trasforma in un altro. Esaminate le categorie di copertura della polizza, i limiti applicabili e i termini di pagamento per comprendere quali perdite ogni parte affronta.
Se un incidente vi ha lasciato affrontare perdite da lesioni personali e danni al veicolo, ottenete aiuto legale per valutare il vostro reclamo di incidente e le questioni di copertura relative.
Yakov Mushiyev & Associates, P.C.
Yakov Mushiyev & Associates, P.C. rappresenta persone ferite in reclami di incidenti a New York e può aiutare a valutare come la copertura UM o SUM possa relazionarsi a un incidente. Se un assicuratore contesta i limiti disponibili, i termini della polizza o i pagamenti dell'assicuratore di un altro conducente, la rappresentanza legale può aiutare a chiarire le questioni e proteggere il processo di reclamo.
Lo studio rappresenta persone ferite in incidenti automobilistici, di camion e motociclistici, inclusi reclami dove lesioni personali e copertura assicurativa si intersecano. Una revisione può concentrarsi sulla copertura responsabilità civile del conducente responsabile, sulle disposizioni UM o SUM della polizza e su come la prova delle lesioni supporta il reclamo. Questi dettagli hanno importanza quando l'assicurazione dell'altro conducente potrebbe non coprire la perdita completa.
Per aiuto nella comprensione delle vostre opzioni dopo un incidente, contattate Yakov Mushiyev & Associates, P.C.
Procedete al Passo Successivo con Chiarezza
La posizione iniziale di un assicuratore non deve essere la parola finale sul vostro reclamo di incidente. Prima di accettare una risoluzione, considerate come il linguaggio della polizza, la documentazione delle lesioni e i pagamenti già effettuati si adattano insieme. Una chiara comprensione della copertura SUM/UM nella vostra polizza può aiutarvi a porre domande mirate e riconoscere quando una questione di copertura necessita di maggiore attenzione.
Basate le decisioni sul fascicolo completo, non su una sola stima o spiegazione. La prova che collega le vostre lesioni alla collisione e l'identificazione della copertura disponibile possono determinare ciò che accade dopo. Se la posizione dell'assicuratore lascia importanti domande senza risposta, la guida legale può aiutarvi a valutare la controversia e scegliere un passo successivo deliberato.
Discutete il vostro reclamo di incidente con Yakov Mushiyev & Associates, P.C.
Meritate un percorso chiaro in avanti, e non dovete affrontare difficili questioni di copertura da soli.
Domande Frequenti
Queste risposte forniscono informazioni generali, non consulenza legale sul vostro caso specifico. Consultate un avvocato per una guida specifica al caso, anche dopo un incidente a Rosedale o Queens.
Posso cumulare più polizze SUM su un incidente?
No, combinando i limiti del veicolo secondo l'avallo SUM prescritto da New York per un incidente. Se polizze separate possono coprirvi, le regole di priorità di New York considerano per primo la polizza che copre il veicolo che avete occupato, quindi una polizza che vi nomina, quindi una che vi copre come altro assicurato. Il recupero non può superare il limite più alto disponibile per un veicolo secondo una polizza. La priorità della polizza è importante quando la copertura domestica si sovrappone.
Si applicano esclusioni?
Sì. La copertura può essere limitata dai termini della polizza e dal tipo di incidente. Ad esempio, l'avallo SUM prescritto da New York copre un veicolo non identificato da investimento e fuga solo quando il contatto fisico causa lesioni personali a un assicurato. Un reclamo dipende anche dal fatto che la persona si qualifichi come assicurata e abbia diritto legale al risarcimento dal conducente responsabile. Il linguaggio dell'avallo e le circostanze determinano quali restrizioni si applicano.
Come funziona un reclamo SUM dopo un incidente automobilistico?
Dopo notifica, l'assicuratore esamina la copertura, la responsabilità, le prove di lesione e i pagamenti dell'assicuratore del conducente responsabile. Il potenziale beneficio SUM dipende dall'avallo e da tali pagamenti. Mantenete la corrispondenza dell'assicuratore, i registri dell'incidente, la documentazione delle lesioni e le informazioni di pagamento organizzate. Se l'assicuratore contesta la responsabilità, l'idoneità o l'importo disponibile, identificate il disaccordo specifico prima di rispondere affinché possa essere affrontato chiaramente.
Un arbitrato SUM o UM è contro la mia compagnia assicurativa?
Sì. A New York, i reclami UM e SUM sono risolti tramite arbitrato vincolante contro l'assicuratore del contraente. La controversia è con la società che ha emesso la polizza, piuttosto che semplicemente un reclamo contro l'assicuratore del conducente responsabile. L'arbitrato affronta se la polizza fornisce benefici e il valore del reclamo secondo i suoi termini. Consultate un avvocato per una guida specifica al caso.
Non assicurato è lo stesso di sottassicurato?
No. Un conducente non assicurato non ha assicurazione responsabilità civile applicabile per l'incidente; un conducente sottassicurato ha assicurazione, ma i suoi limiti disponibili potrebbero non coprire la perdita completa da lesione. La distinzione influisce su quale copertura può rispondere: UM riguarda la mancanza di copertura responsabilità civile, mentre UIM o SUM possono affrontare una carenza assicurativa. Lo stato assicurativo di un conducente da solo non stabilisce quanto compenso possa essere disponibile.
Cosa significa sottassicurato in assicurazione?
Sottassicurato significa che il conducente responsabile ha assicurazione responsabilità civile, ma il limite disponibile è inadeguato per i danni coperti. Un reclamo per lesioni gravi, ad esempio, può superare il limite della polizza di quel conducente e lasciare una potenziale lacuna. La copertura UIM può affrontare la carenza, soggetta alle regole statali, ai limiti della polizza e ai pagamenti già ricevuti. A New York, i benefici SUM sono ridotti dai pagamenti della responsabilità civile per lesioni personali di o per conto del conducente negligente.
Hai subito un infortunio? Parla oggi con un avvocato.
Consulenza gratuita. Nessun onorario se non vinciamo.
718.775.3110